
Стенограмма конференции TMT от Goldman Sachs: ведущие клиенты OpenAI используют сервис в 8 раз больше обычных, модель «оплата за результат» заменит «оплату за токены»

Вчера Goldman Sachs и Citigroup одновременно провели TMT-конференции, привожу выдержки из ряда интересных моментов из GIR. На этот раз объем информации достаточно большой, к тому же обе конференции еще продолжаются, поэтому продолжаю оперативно обновлять последние новости с мест событий.
TMTB: Astra также привлекла много внимания на выходных, хотя изначальный консенсус предполагает, что за исключением 3D-моделирования, пространственных рассуждений и еще нескольких применений, платформа пока не совершила революционный скачок в сравнении с Fable 5.1. Более важно, что с учетом темпов и состава релизов моделей перед DevDay, организованным OAI 29 сентября (Grok 4.7, Fable 5.1, Watermelon от META и др.), инвесторы, похоже, больше уверены в том, как будет развиваться ситуация в сентябре.
В то же время мы наблюдаем, как эти модели находят более конкретные применения через Grok Bot для задач на рабочих местах и Instinct для потребителей, а сегодня к ним присоединилась новая Muse от META.
Бычий взгляд на полупроводники таков: если более совершенные инструменты позволяют расширить применение искусственного интеллекта для более широкого круга задач, то скачкообразный прирост «интеллекта» не так уж и необходим — это может стать тем самым новым крупным случаем использования, elusive который бычьи инвесторы в полупроводниках ищут после программирования.
openai: общий настрой как ожидалось оптимистичный, но новых данных практически нет…
Основной вектор — корпоративный бизнес. Потребители: доля бизнеса с пропорции 60:40 на начало года к середине переместилась к 50:50, в июле годовой доход прирос на 20%, корпоративная трактовка +32%, причем это уже с высокой базы. По-настоящему новое число — интенсивность использования: топ-10% продвинутых корпоративных клиентов используют token в 8 раз больше, чем обычные (ранее x3), внутри OpenAI — x33. Friar определяет фактор 33 как превью будущего развития текущих клиентов, то есть рост корпоративного сегмента держится не на привлечении новых, а на росте потребления на клиента. Codex вырос с 100 000 пользователей до 25 млн, 100% кода Canva создаётся OpenAI, что прекрасно иллюстрирует эту динамику.
Модели: важно считать не стоимость за token, а стоимость за задачу, чтобы достичь одинакового результата нужно на 68% меньше токенов против конкурентов. В ответ на критику открытости весов реакция максимально агрессивная: Luna на Cloudflare дешевле, чем GLM 5.3, современные лаборатории могут снизить цены на инференс ниже себестоимости open source развертывания. Ценообразование меняют — подписка→по объему→по результату, откровенно хотят уйти от оплаты за token к вертикальному разделению прибыли.
Вычислительные ресурсы: всё еще острый дефицит, каждую неделю выбирают между обучением, исследованиями и инференсом; стек — спектр, а не дихотомия, доля собственных решений растет. ROI рассчитывают: доход текущей + предстоящий 12 месяцев на каждую серию моделей делят на вложенные вычисления, и смотрят, насколько показатели позитивны; рост маржи достигается за счет увеличения выручки на ГВт + понижения цен на ресурсы. На критику избыточных инвестиций она ответила, что только в этом году наступила реальная отдача.
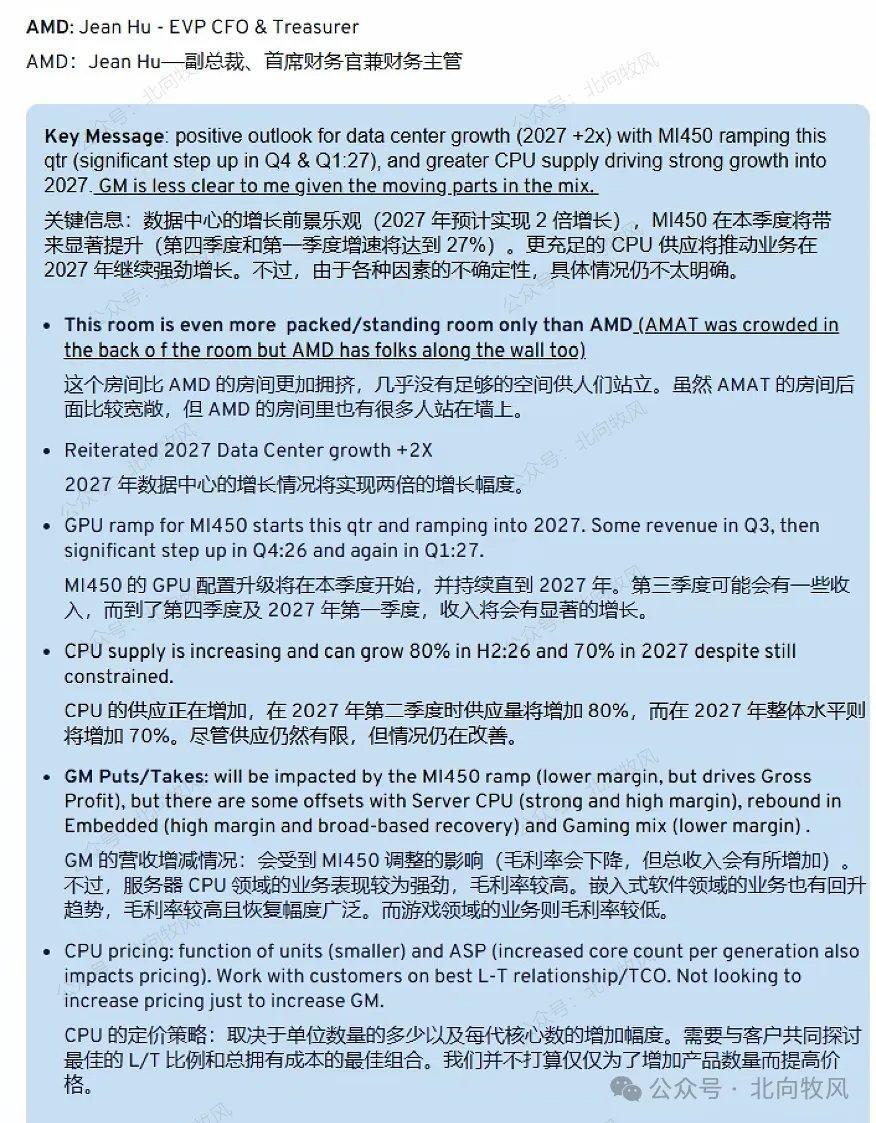
AMD выросла на 6%, на фоне растущего спроса на CPU для новых компьютерных сценариев (больше CPU — больше спроса) и сильных покупательских настроений; финансовый директор и CEO на конференции Citigroup выразили уверенность в темпах выхода MI450/Helios, несмотря на рыночные сомнения по исполнению. По их словам, спрос и отгрузки на 2027 год уже выше, чем initial планировалось, все три якорных клиента (Meta, OpenAI, Anthropic) прогнозируют сверх ожиданий AMD, сдерживающим фактором выступает только предложение, а не спрос.
Оптические коммуникации (LITE +11% / COHR +7%)
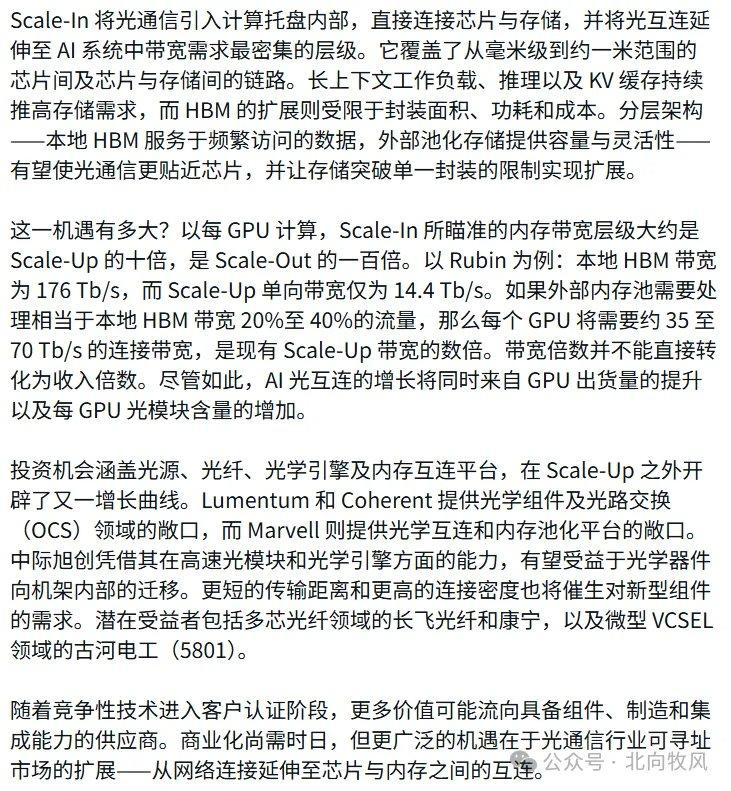
На конференции Citigroup продолжился интерес инвесторов как у AMD: компания планирует к концу 2027 года вывести акселераторы, совместно реализующие как медные, так и близкоупаковочные оптоинтерфейсы, чтобы обеспечить масштабируемость для расширенной зоны (об этом мы писали ранее, вчера Corning также объявила о заказах оптоволокна до 2032 года, подтверждая высокий спрос: scale-across (межцентровое подключение data-центров) TAM). Медные провода и оптика, скорее всего, будут использоваться параллельно в нескольких поколениях продуктов, а не станет единовременным сдвигом всей индустрии.
Впервые производитель коммерческих GPU четко расписал реальное внедрение оптоинтерфейсов в пределах одного экспандируемого домена (внутри — пропускная способность на GPU кратно больше, чем вовне), а не просто на уровне коммутаторов. Это подтверждает слова CEO LITE прошлой недели: следующие 12–18 месяцев — ключевое окно применения оптики внутри серверных стоек, к тому же AWS вместе с QCOM профинансировали оптические линейки на 1,6Т, что дополнительно подкрепляет тренд.
На технологическом форуме Deutsche Bank на прошлой неделе генеральный директор Lumentum Майкл Хёрлстон также отметил, что Scale-In — следующий большой шанс: направление, заслуживающее внимания в течение ближайших 12–18 месяцев.
AVGO +3,0%
Генеральный директор Хок Тан на конференции Goldman Sachs аргументировал расчет доходов от AI в размере 115 млрд/230 млрд долларов и отметил, что ограничивающим фактором является не кремний, а наличие площадок с готовой электроэнергией — Broadcom уже может гарантировать мощности на 2027 год.
При этом основная идея его оценки стоимости: для ведущих продвинутых моделей каждый ГВт электроэнергии может приносить примерно 30 млрд долларов ежегодной повторяющейся выручки при операционных затратах около 10 млрд; по его расчетам в token, мировые расходы на инференс — 200 млрд долларов в год, а доходы с моделей — 150 млрд; топовые модели зарабатывают минимум 75% дохода при половине token по объему, тогда как open source-запуски тратят около 100 млрд и зарабатывают 30 млрд, то есть ценность аккумулируется там, где интеллект наивысший, второе место мало что получает.
Он также парировал упреки в цикличности платформ Apollo/Blackstone (якобы они искусственно формируют спрос через финансирование, а не истинный цикл), а также озвучил roadmap перехода — двухчиповые, четырехчиповые и восьмичиповые решения.
Applied Materials (AMAT) выросла на 4,0%
Её финансовый директор Брэйс Хилл на конференции Citigroup заявил: все показатели говорят о дальнейшем росте; в каждом квартале этого года rolling 8-quarter прогноз крупнейших клиентов растёт; система контроля производства на фабриках теперь охватывает более 100 заводов; загрузка мощностей по передовой логике и DRAM близка к 100%; узким местом мощности является строительство чистых помещений, а не спрос.
Интересный момент — расчеты по новым мощностям DRAM: в ближайшие годы ежегодно вводится 300–400 тыс. пластин в месяц, на каждые 100 тыс. приходится инвестиции в оборудование примерно 10 млрд долларов, модернизация требует около четверти этой суммы — вот почему он говорит о самом масштабном инвестиционном цикле. Кроме того, по его словам, снижение стандартов HBM нейтрально для спроса на оборудование, так как число систем на каждую чип памяти только увеличивается.
ALAB -7%
Негативное влияние сделки QCOM/AWS: Amazon — крупнейший клиент ALAB, а контракт с QCOM направлен на устранение внутренних сетевых узких мест, подразумевает совместно разрабатываемые оптические интерфейсы (до 1,6Т), на базе SerDes и оптических DSP QCOM, именно то, что делает ALAB (Aries, Taurus, Scorpio). У Amazon есть варранты на акции ALAB при объеме закупки 6,5 млрд, но QCOM получила параллельные варранты на 60 млрд, из-за чего инвесторы опасаются возможной потери части доли рынка.
SNDK -0,1%
Финансовый директор Луис Висосо сообщил Citigroup, что новая бизнес-модель сейчас охватывает 50% емкости хранения, к 2028 финансовому году — две трети, нижняя граница маржи около 80%. Уже две сделки пересмотрены в сторону увеличения объемов закупок и продления сроков — по желанию клиентов. Весь рост поставок достигается за счет улучшения техпроцессов, без увеличения мощностей; рост емкости хранения на рынке по-прежнему составляет 15-17% в год.
По его мнению, с определением спрос никогда не сможет превысить предложение. Важное: модель спроса на KV-кэш для флагманской высокопропускной флэш-памяти повышалась при каждом обновлении расчетов, новые продукты выйдут к 2027 году; из $5 млрд свободного денежного потока в прошлом квартале $4,5 млрд направлено на обратный выкуп акций.
ANET выросла на 0,6%
Технический директор Кен Дуда и финансовый директор Шантель Брейтаупт на конференции Goldman Sachs объяснили логику повышения прогноза: работа с цепочкой поставок наложилась на высокий портфель заказов двух кварталов к августу, а многократный рост (до $9,7 млрд) обязательств по закупкам — это признак спроса, а не инфляции.
Горизонтальное масштабирование составляет около 30% AI-плана ($3,5 млрд) в этом году — из-за нехватки мощности в отдельных локациях у клиентов; вертикальное масштабирование — пока пустой рынок, ANET там практически не играет, выход на траекторию роста ожидается к концу 2027 — началу 2028 года. Рост цен касается только будущих заказов по BOM с высокой долей памяти, чтобы сохранить маржинальность. Относительно новых облачных провайдеров CFO делает акцент: только с предоплатой, иначе уходят — не все новые игроки рынка добьются успеха.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В условиях обострения споров вокруг AI хедж-фонды покупают технологические акции рекордно быстро за последние 15 месяцев
Хедж-фонды за последние 11 торговых дней 10 раз фиксировали чистые покупки американских TMT-акций, восстанавливая длинные позиции в технологиях с самой быстрой скоростью за 15 месяцев. Однако шторм регулирующих инициатив в сфере искусственного интеллекта обрушился в «самый неподходящий момент»: призывы технологических гигантов замедлить разработку были отклонены, что, из-за неопределённости регулирования, привело к резкому падению акций таких азиатских технологических компаний, как SoftBank. На фоне эйфории быков и «супернедели центральных банков» технологический сектор сталкивается с серьёзным испытанием.
Отслеживание предварительных заказов Apple: спрос на iPhone 18 Pro за рубежом слабый, Duo получил положительные отзывы, но отстает по аппаратному обеспечению
Согласно исследованию Jeffries, после начала продаж iPhone 18 Pro время ожидания доставки на четырех основных рынках — США, Великобритании, Германии и Японии — сократилось на 5–11 дней по сравнению с прошлым годом, а в США вовсе отсутствует очередь. При неизменной производственной мощности это является явным сигналом ослабления спроса. На рынках Китая и Гонконга, несмотря на противоположную динамику, сохраняются подозрения в спекулятивном запасе продукции. Новинка с гибким экраном Duo получила одобрение за программный опыт, однако при цене в 2000 долларов предлагает корпус весом 254 грамма и двойную камеру, что существенно уступает по аппаратным характеристикам Android-конкурентам. Jeffries сохраняет рекомендацию «хуже рынка», ожидая снижение цены на 21% относительно текущей.
Опрос Odaily о здоровье и благополучии: Elevance Health (ELV.US) лидирует, американские работодатели готовятся к росту медицинских расходов
В ежегодном опросе управляющего института по вопросам благополучия сотрудников UBS, Elevance Health (ELV.US) стала самой высокооцененной американской страховой компанией в сфере здравоохранения.


Цены на крипто
Далее


