
Безконтрольность рынка государственных облигаций США и значительный рост государственного долга существенно ограничивают пространство для повышения процентных ставок, что подчеркивает долгосрочную базовую ценность золота.

Huixin.ru, 14 сентября—— На этой неделе ожидания повышения ставки ФРС на 25 базисных пунктов краткосрочно сдерживают цену на золото. Самый серьезный риск для США — это выход долгового рынка из-под контроля и долговой кризис: выкуп длинных облигаций Министерством финансов не смог понизить доходность, доходность 10-летних гособлигаций США достигла трехлетнего максимума; общий объем госдолга США превысил 40 трлн долларов, годовые выплаты по процентам превысили 1 трлн долларов, а новые социальные программы субсидий могут добавить еще триллион к долгу. Ухудшение бюджета значительно сужает пространство для повышения ставки ФРС: по сравнению с колебаниями краткосрочных ставок, именно колоссальный долг остается ключевой долгосрочной поддержкой для стоимости золота.
На прошлой неделе рынок в основном торговал возможностью повышения ставки ФРС на 25 базисных пунктов на этой неделе, ожидания повышения ставки продолжают сдерживать золото, но если увеличить временной горизонт, перед экономикой США стоят намного более сложные и глубокие проблемы — контроль правительства над долговым рынком слабеет.
Министерство финансов пыталось выкупать длинные облигации, но это не снизило доходность; федеральный долг превысил 40 трлн долларов, давление по выплате огромных процентов вкупе с дополнительными бюджетными стимулами переосмысливают отношение инвесторов к долларовым активам в долгосрочной перспективе.
Малоэффективность выкупа, доходность длинных облигаций продолжает расти
На прошлой неделе Министерство финансов США потратило 5,1 млрд долларов на выкуп долгосрочных гособлигаций, пытаясь поддержать их курс и понизить доходность по длинным бумагам. Однако реакция рынка оказалась противоположной ожиданиям: доходность по длинным облигациям продолжила рост, доходность 10-летних гособлигаций США к концу недели достигла 4,97%, что является трехлетним максимумом. Многие аналитики прогнозируют, что преодоление отметки в 5% — вопрос времени. Как только этот порог будет достигнут, это создаст новые серьезные препятствия для экономики США.
В настоящее время внимание рынка в основном сосредоточено на предстоящем решении ФРС по ставкам, однако в значительной степени игнорируется тот факт, что США сталкиваются с масштабными бюджетными трудностями. Недавно общий объем государственного долга официально превысил отметку в 40 триллионов долларов. Ежегодные расходы США только на обслуживание процентов по этому долгу уже превышают 1 трлн долларов, и эта нагрузка продолжает расти. За день до неэффективного выкупа облигаций Министерством финансов, бывший президент Трамп пообещал: если республиканцы выиграют промежуточные выборы и сохранят контроль за Сенатом, каждый взрослый американец получит субсидию в размере 5000 долларов. Этот план, по прогнозам, вновь увеличит государственный долг ещё на 1 трлн долларов.
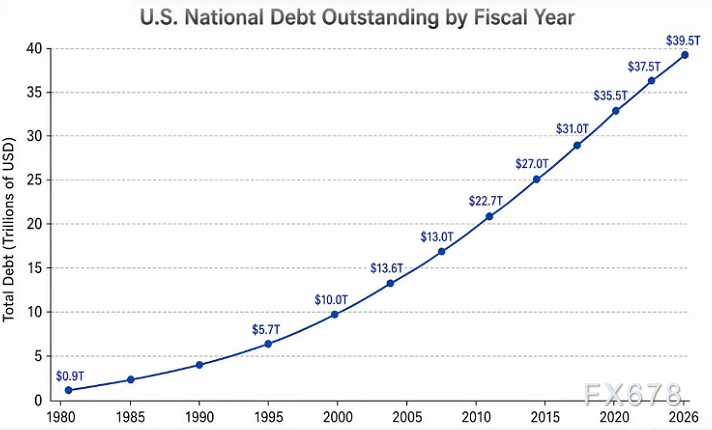
График: Тренд общего объема госдолга США по финансовым годам
Пространство для повышения ставки ограничено бюджетом, политика зажата в тупике
В условиях столь тяжелой бюджетной нагрузки инвесторы должны вновь задуматься, есть ли у ФРС пространство для дальнейшего повышения ставки. По мнению аналитиков, хоть ФРС и может повышать ставку, чтобы сдерживать инфляцию, но продолжающееся ухудшение финансовой ситуации существенно сужает возможности председателя ФРС для маневра. Чем выше ставка, тем дороже обслуживание долга для правительства: высокие ставки и высокий долг усиливают друг друга в порочном круге. Если повышение ставок продолжится, бюджетное давление только усилится, что даже может поставить под угрозу стабильность всего рынка госдолга.
С одной стороны, требуется поднимать ставки ради борьбы с инфляцией, с другой — огромный долг создает колоссальное бюджетное давление; политика ФРС оказалась между двух огней. Краткосрочное повышение ставки на 25 базисных пунктов временно сдержит цены на золото, но растущий долг и связанный с ним долговременный риск для доверия к доллару постепенно изменяют подход инвесторов к распределению активов.
Смена рыночного фокуса: забываем о базисных пунктах, следим за ростом долга на триллионы
Многие участники рынка слишком зациклены на каждом отдельном решении ФРС по ставке на 25 базисных пунктов, делая из краткосрочных колебаний ставок главный фактор динамики золота, и упускают из виду гораздо более масштабную проблему — постоянно растущий долг США. По сравнению с каждым небольшим повышением ставки, долгосрочные последствия увеличения госдолга на триллион долларов имеют куда большее влияние на глобальную валютную систему и стоимость долларовых активов.
Само по себе золото не приносит проценты, поэтому в периоды роста ставок его позиции обычно слабеют — это стандарт торговли на краткосроке. Но
Заключение
В краткосрочной перспективе ожидания повышения ставки ФРС по-прежнему напрямую сдерживают цену на золото, а повышенная волатильность на рынке гособлигаций вызывает колебания цен на активы. Однако неудачные попытки выкупа облигаций и быстро растущий объем долга выявляют структурные проблемы американских финансов. Для инвесторов гораздо важнее отслеживать темпы роста госдолга США, чем каждое отдельное решение по ставке на 25 базисных пунктов.
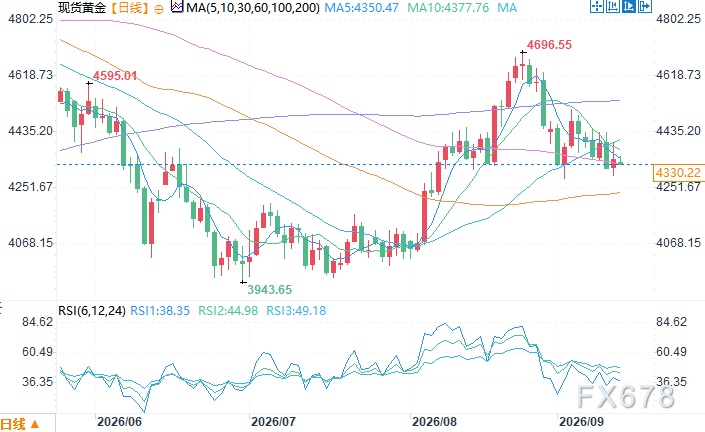
Дневной график спотового золота Источник: EasyHuixin
Пекинское время, 14 сентября, 13:30 — спотовое золото торгуется по цене 4330,22 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В условиях обострения споров вокруг AI хедж-фонды покупают технологические акции рекордно быстро за последние 15 месяцев
Хедж-фонды за последние 11 торговых дней 10 раз фиксировали чистые покупки американских TMT-акций, восстанавливая длинные позиции в технологиях с самой быстрой скоростью за 15 месяцев. Однако шторм регулирующих инициатив в сфере искусственного интеллекта обрушился в «самый неподходящий момент»: призывы технологических гигантов замедлить разработку были отклонены, что, из-за неопределённости регулирования, привело к резкому падению акций таких азиатских технологических компаний, как SoftBank. На фоне эйфории быков и «супернедели центральных банков» технологический сектор сталкивается с серьёзным испытанием.
Отслеживание предварительных заказов Apple: спрос на iPhone 18 Pro за рубежом слабый, Duo получил положительные отзывы, но отстает по аппаратному обеспечению
Согласно исследованию Jeffries, после начала продаж iPhone 18 Pro время ожидания доставки на четырех основных рынках — США, Великобритании, Германии и Японии — сократилось на 5–11 дней по сравнению с прошлым годом, а в США вовсе отсутствует очередь. При неизменной производственной мощности это является явным сигналом ослабления спроса. На рынках Китая и Гонконга, несмотря на противоположную динамику, сохраняются подозрения в спекулятивном запасе продукции. Новинка с гибким экраном Duo получила одобрение за программный опыт, однако при цене в 2000 долларов предлагает корпус весом 254 грамма и двойную камеру, что существенно уступает по аппаратным характеристикам Android-конкурентам. Jeffries сохраняет рекомендацию «хуже рынка», ожидая снижение цены на 21% относительно текущей.
Опрос Odaily о здоровье и благополучии: Elevance Health (ELV.US) лидирует, американские работодатели готовятся к росту медицинских расходов
В ежегодном опросе управляющего института по вопросам благополучия сотрудников UBS, Elevance Health (ELV.US) стала самой высокооцененной американской страховой компанией в сфере здравоохранения.

От "преследования света" до "движения к истоку света"! Morgan Stanley утверждает: в условиях цунами вычислительной мощности стеклоткань и медная фольга запускают суперцикл материалов.
Morgan Stanley выпустил новый исследовательский отчет, в котором отмечается, что бурный рост глобальной AI-инфраструктуры, ранее сосредоточенный на downstream сегментах, таких как GPU и контрактное производство чипов, теперь все больше распространяется на upstream сегменты, связанные с ключевыми основными материалами.

Цены на крипто
Далее


