
Здоровые объемы глобального кредитования поддержат прибыль Moody's в четвертом квартале

Moody's MCO планирует опубликовать результаты за четвертый квартал и полный 2025 финансовый год 18 февраля, до открытия торгов. Линия корпоративных финансов компании, являющаяся крупнейшим источником дохода в подразделении Moody's Investors Service (“MIS”),, вероятно, продемонстрировала достойный рост выручки.
В четвертом квартале глобальная активность по выпуску облигаций оставалась на высоком уровне, несмотря на сезонное снижение объемов в декабре. В течение квартала спреды по корпоративному долгу демонстрировали незначительные колебания, оставаясь при этом на минимальных за последние годы уровнях. Это поддерживало объемы эмиссии, хотя остановка работы правительства, вероятно, затормозила часть размещений.
Среди двух подкатегорий нефинансовых корпоративных облигаций объемы выпуска инвестиционного класса значительно выросли в годовом выражении, тогда как объемы размещения высокодоходных облигаций оставались на хорошем уровне. С другой стороны, выпуск кредитов с повышенным уровнем риска был сдержан по сравнению с рекордными показателями аналогичного периода прошлого года. Консенсус-прогноз Zacks по выручке корпоративного финансового направления составляет 467,4 миллиона долларов, что предполагает рост на 22,7% по сравнению с аналогичным кварталом прошлого года.
Консенсус-прогноз по выручке бизнес-линии финансовых институтов в размере 173,4 миллиона долларов указывает на рост на 3,8% в годовом выражении. Консенсус-прогноз Zacks по выручке от деятельности в сфере государственного, проектного и инфраструктурного финансирования составляет 139,1 миллиона долларов, что подразумевает рост на 20,1%.
Что касается секьюритизации, квартальные объемы выпуска обеспеченных долговых обязательств, коммерческих ипотечных ценных бумаг и ценных бумаг, обеспеченных активами, были впечатляющими. Следовательно, доходы от структурированных финансов, вероятно, выросли. Консенсус-прогноз по этому направлению составляет 149,8 миллиона долларов, что говорит об увеличении на 8,5%.
Консенсус-прогноз Zacks по выручке подразделения MIS за отчетный квартал составляет 993,9 миллиона долларов, что подразумевает рост на 15,8% в годовом выражении.
Другие ключевые факторы, влияющие на прибыль MCO за 4 квартал
Подразделение Moody's Analytics (“MA”): С учетом стабильного роста спроса на аналитические решения, выручка всех подразделений MA, вероятно, увеличилась в четвертом квартале. Усилия компании по укреплению прибыльности этого сегмента за счет неорганического роста, по всей видимости, также оказали поддержку. Таким образом, совокупная выручка подразделения, скорее всего, выросла в отчетном квартале.
Консенсус-прогноз по квартальной выручке MA составляет 945 миллионов долларов, что свидетельствует о росте на 9,1% по сравнению с аналогичным кварталом прошлого года.
Расходы: С учетом неорганических усилий Moody’s по расширению, затраты, связанные с приобретениями и реструктуризацией, по всей видимости, увеличились в отчетном квартале, что привело к росту совокупных расходов.
Ожидания по прибыли Moody’s
Согласно нашей проверенной модели, вероятность того, что MCO превзойдет консенсус-прогноз Zacks по прибыли в этот раз, высока. Это связано с тем, что соблюдены два ключевых условия — положительное значение Earnings ESP и рейтинг Zacks не ниже #3 (Hold).
Вы можете найти лучшие акции для покупки или продажи до публикации результатов с помощью нашего Earnings ESP Filter.
Earnings ESP: Показатель Earnings ESP для Moody’s составляет +0,83%.
Рейтинг Zacks: В настоящее время компания имеет рейтинг Zacks #2 (Buy). Ознакомьтесь с полным списком акций с рейтингом Zacks #1 (Strong Buy) на сегодня здесь.
Ожидания по прибыли и выручке MCO за 4 квартал
Консенсус-прогноз Zacks по прибыли составляет $3,46 и не изменился за последние семь дней. Этот показатель подразумевает рост на 32,1% по сравнению с аналогичным периодом прошлого года.
Цена Moody's Corporation и сюрпризы по прибыли на акцию
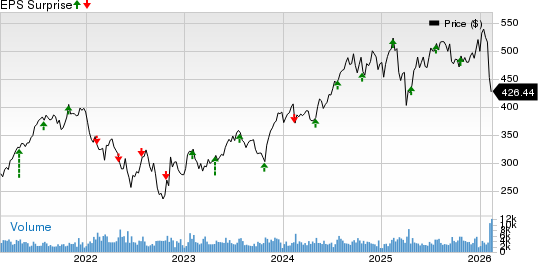
Цена Moody's Corporation — сюрпризы по прибыли на акцию | Котировка Moody's Corporation
Консенсус по объему продаж составляет 1,88 миллиарда долларов, что говорит о росте на 12,2%.
Прогноз MCO на 2025 год
Moody’s ожидает скорректированную прибыль в диапазоне $14,50–$14,75 на акцию. По стандарту GAAP прибыль прогнозируется в пределах $13,15–$13,40 на акцию.
Moody’s прогнозирует рост выручки на уровне высоких однозначных процентов. Доходы сегментов MIS и MA также ожидаются с увеличением на высокие однозначные проценты.
Результаты конкурентов MCO
S&P Global Inc. SPGI опубликовала смешанные результаты за четвертый квартал 2025 года: прибыль не дотянула до консенсус-прогноза Zacks, а выручка его превысила.
Скорректированная прибыль на акцию SPGI составила $4,30, что на 0,5% ниже консенсус-прогноза, но на 14,1% выше показателя прошлого года. Выручка в размере 3,92 миллиарда долларов превысила консенсус на 0,5% и выросла на 9% в годовом исчислении.
Accenture plc ACN опубликовала впечатляющие результаты за первый квартал 2026 финансового года.
Прибыль ACN составила $3,94 на акцию, что на 5,6% выше консенсус-прогноза Zacks. Этот показатель увеличился на 9,8% по сравнению с аналогичным кварталом прошлого года. Общая выручка в размере 18,7 миллиарда долларов превысила консенсус на 1% и выросла на 6% в годовом выражении.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

UBS: Желание американских компаний инвестировать в Capex достигло дна и начинает восстанавливаться, дальнейшее повышение процентных ставок может иметь ограниченное влияние на экономику
UBS считает, что традиционные инвестиции в США долгое время были низкими и находятся на низком уровне, пространство для дальнейшего повышения процентных ставок ограничено. В то же время, операционный денежный поток компаний вырос на 25%, внутренние средства достаточны, воздействие процентных ставок на Capex может ослабеть. По мере того как желание осуществлять капиталовложения восстанавливается с исторических минимумов, наблюдается также стабилизация не связанных с AI инвестиций, и инвестиции американских компаний могут перейти в стадию восстановления.

В момент подачи заявки Nscale Bernstein анализирует облачные мощности ИИ: CoreWeave(CRWV.US) "отстает от рынка", IREN(IREN.US) "опережает рынок"
Британский новый лидер в сфере AI-вычислений, Nscale, в прошлую пятницу официально подал проспект S1 для первичного публичного размещения акций. Этот ожидаемый рынком документ предоставил Bernstein новый ориентир для анализа бизнес-модели, конкурентных преимуществ и потенциальных рисков нового поколения облачных вычислительных сервисов.
Руководитель Dell: «Agent AI» на этот раз отличается, ключевые компоненты (главным образом память и HDD) могут испытывать дефицит более 5 лет
Главный операционный директор Dell Technologies, Jeff Clarke, отметил, что агенты искусственного интеллекта, беря на себя больше рабочих задач, постоянно увеличивают спрос на вычисления и хранение данных, что отличает нынешний цикл инфраструктуры AI от традиционного цикла обновления аппаратного обеспечения. К 2030 году ожидается, что вычислительная мощность дата-центров увеличится на 200 гигаватт, количество генерируемых токенов для вывода увеличится в 87 раз, а спрос на инфраструктуру будет продолжать расти.
Цены на крипто
Далее


