Bitget App
Торгуйте разумнее
Купить криптовалютуРынкиТорговляФьючерсыStocksEarnКомпаниямИИ и не только
Подробный обзор проекта Kite AI и анализ рыночной капитализации KIAT
Подробный обзор проекта Kite AI и анализ рыночной капитализации KIAT

Bitget2025/11/03 11:39
Показать оригинал
Автор:Bitget

Подробный обзор проекта Kite AI и анализ рыночной капитализации KIAT image 0

1. Описание проекта

Kite AI — это совместимая с EVM блокчейн-сеть первого уровня, специально разработанная для agentic internet. Она нацелена на предоставление инфраструктуры для автономных AI-агентов, обеспечивая аутентификацию, проведение транзакций и независимую работу. Благодаря поддержке мгновенных платежей, программируемого управления, крипто-идентичности и верифицируемой принадлежности, проект способствует эффективному взаимодействию AI-агентов в реальных условиях. Проект использует модульную архитектуру и глубоко интегрирует протокол x402, реализуя стандартизированную авторизацию намерений и платежей для AI-агентов. В отличие от традиционных универсальных блокчейнов, Kite AI оптимизирован для машинных рабочих нагрузок, строит нативную платежную систему с низкими издержками и высокой пропускной способностью, избегая узких мест, связанных с человекоцентричным дизайном.
 
Ключевые технологии включают трехуровневую архитектуру идентификации (охватывающую корневые права пользователя, делегирование агенту и временные права сессии, с использованием иерархического вывода BIP-32), консенсус Proof of AI, среду исполнения KiteVM и инструменты SDK. Поддерживаются агентские паспорта (крипто-идентичность), программируемые права и нативный доступ к стейблкоинам, а также кроссчейн AI-транзакции и модульное развертывание сервисов. KITE выступает в роли платформенного токена, используемого для оплаты комиссий, стейкинга, управления и блокировки модулей. На экосистемные стимулы приходится до 48% распределения, а выручка от AI-сервисов направляется на обратный выкуп токенов, формируя положительный цикл ценности и повышая экономическую устойчивость.
 
В настоящее время основные продукты Kite AI включают:
 
Магазин приложений Kite AI Agent: AI-разработчики могут размещать и монетизировать AI-агентов, модели и данные
Kite Passport: обеспечивает программируемое управление смарт-контрактами и управление идентичностью для AI-агентов
Kite SDK: позволяет разработчикам создавать AI-агентов с использованием сервисов платформы
Продукт тестовой сети: обеспечивает no-code пользовательский опыт и взаимодействие с AI-агентами

2. Основные преимущества проекта

Позиционирование и видение: фокус на строительстве децентрализованной инфраструктуры AI-экономики
 
Kite AI ставит целью создание блокчейн-инфраструктуры для AI-агентов, решая проблемы платежей, аутентификации и взаимодействия, чтобы дать им возможность стать "первичными экономическими участниками". Благодаря высокочастотным, малым и автоматизированным платежам, проект способствует масштабируемому развитию AI-экономики и продвижению Web3 к автономному AI-базовому слою.
 
В whitepaper Kite AI отмечается три основных провала текущей инфраструктуры для агентного интеллекта: механизмы аутентификации и авторизации не подходят для агентных сценариев; платежная инфраструктура и поток микроплатежей/машинно-машинные транзакции плохо совместимы; отсутствует "верифицируемое доверие", то есть действия агентов автоматизированы, но не имеют аудируемых и программируемых ограничений.
 
Решения Kite AI включают:
 
Технологические инновации: совместимый с EVM L1 и интеграция с протоколом x402
 
Проект использует модульную архитектуру PoS Layer 1 и реализует глубокую интеграцию с протоколом x402, позволяя AI-агентам осуществлять микроплатежи в USDC без необходимости API Key, поддерживая автоматизированные M2M-расчеты, что значительно повышает эффективность транзакций и программируемость в AI-экономике.
 
Новая система идентификации и платежей: система агентских паспортов
 
Kite AI внедряет систему агентских паспортов, присваивая крипто-идентичность AI-моделям, агентам, датасетам и цифровым сервисам, усиливая сочетание верифицируемой цифровой идентичности, программируемого управления и безопасных платежей. Это обеспечивает доверенное автономное и комплаенс-совместимое функционирование AI в сети и является базовой инновацией для высокодоверительной и безопасной децентрализованной AI-экономики.

3. Ожидания по рыночной капитализации

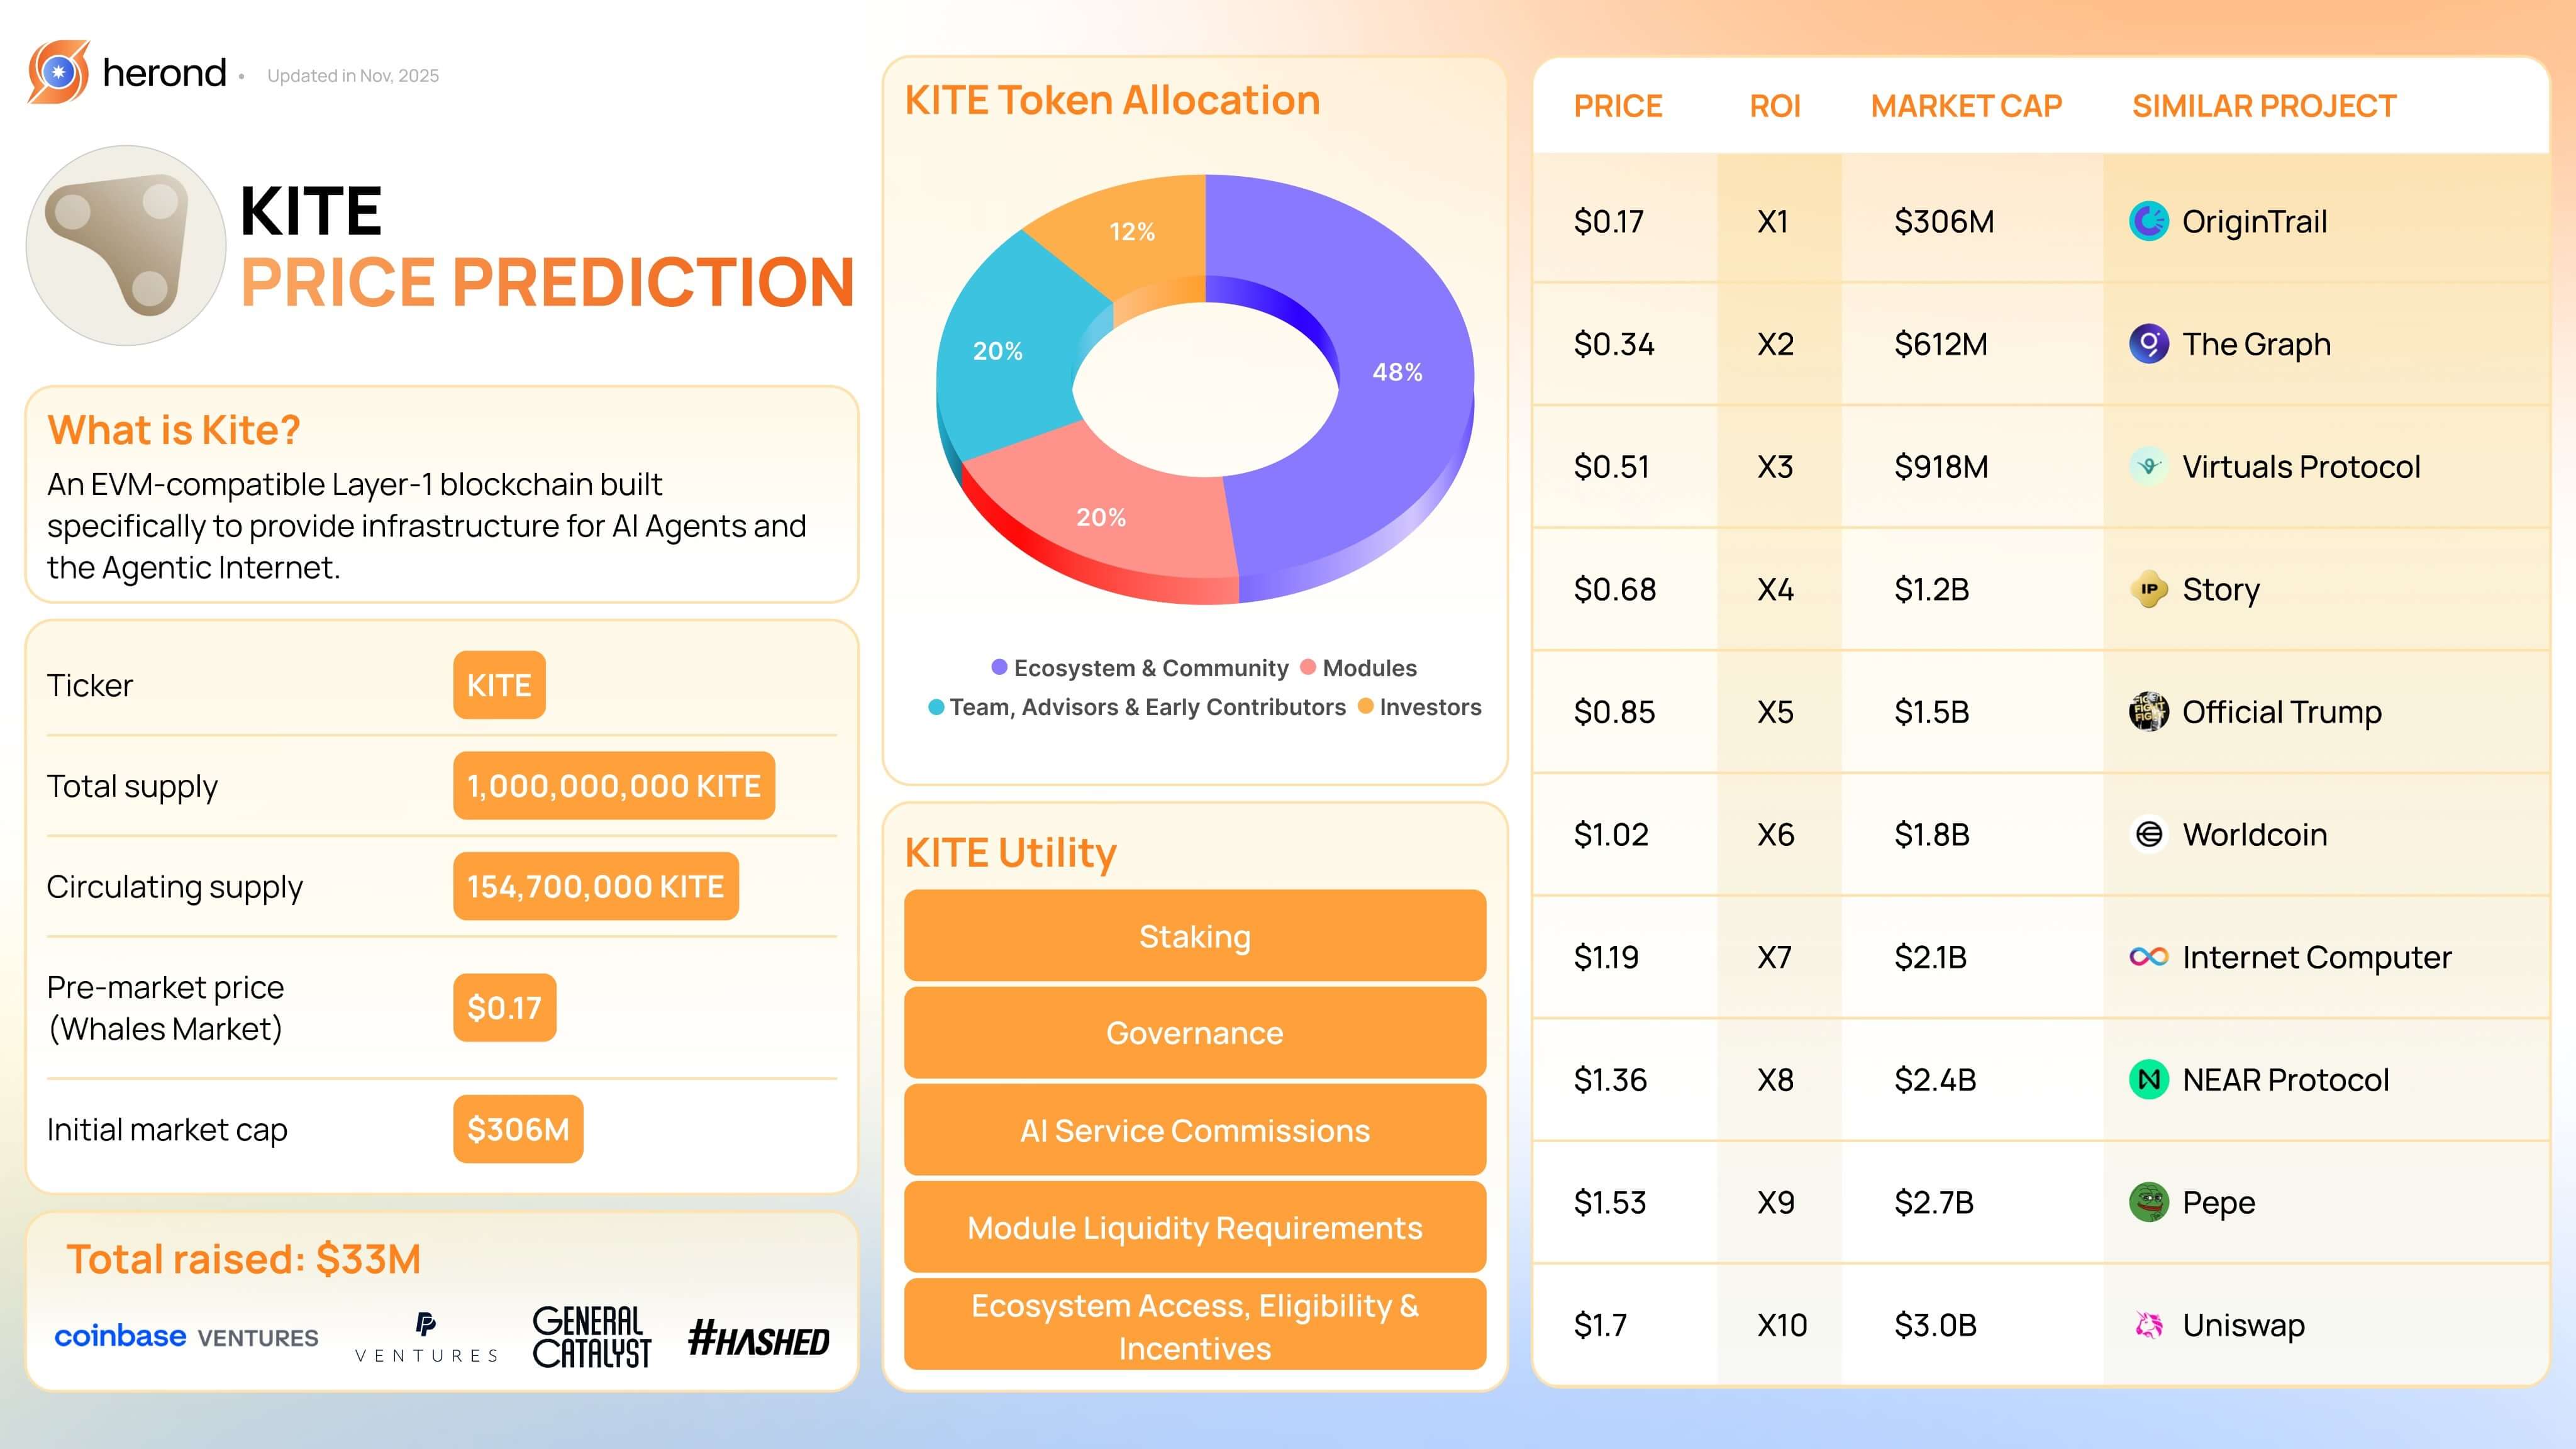
Благодаря собственной системе платежей для AI-агентов на базе протокола x402, Kite AI уже имеет четкий путь внедрения и начальный сетевой эффект. Общий объем финансирования проекта превысил 33 миллиона долларов, текущая оценка составляет около 600 миллионов долларов, циркулирующее предложение — 1.8 миллиарда токенов, а система платежей на стейблкоинах поддерживает глобальную адаптацию и масштабируемость. Ожидания по оценке от сторонних источников представлены на изображении ниже:
Источник изображения: Herond Browser

4. Экономическая модель

Распределение токенов
 
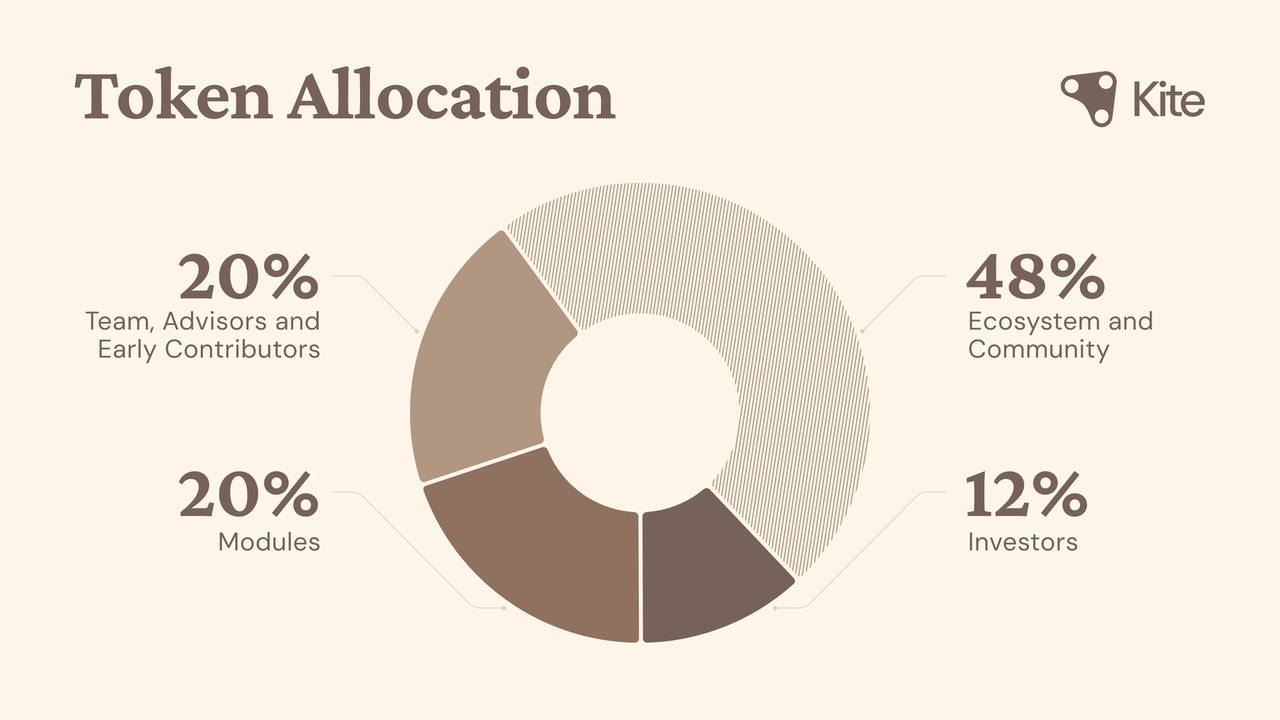
Общее предложение KITE составляет 10 миллиардов токенов, из которых:
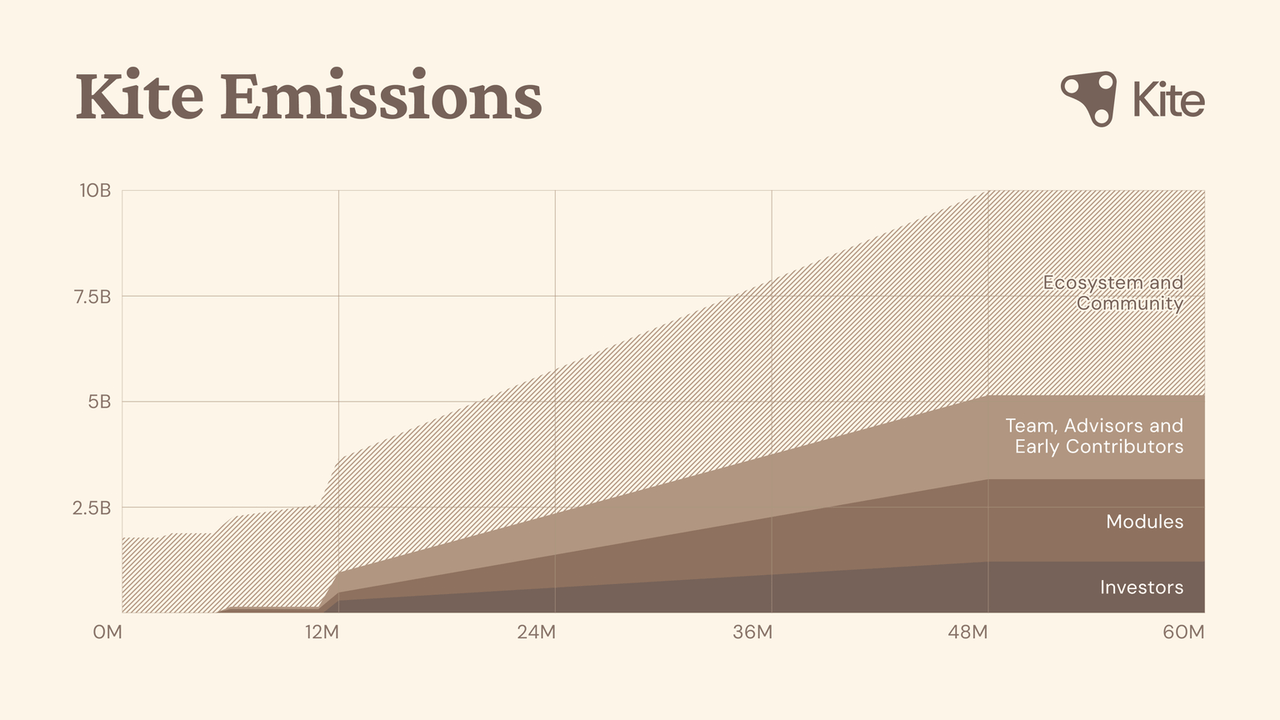
Экосистема и сообщество — 50%, доля TGE — 33%, Cliff — 0, Vesting — линейный выпуск в течение 48 месяцев
Модули — 20%, в основном для партнеров экосистемы и airdrop, доля TGE — 100%
Инвесторы — 15%, доля TGE — 0%, Cliff — 12 месяцев, Vesting — 48 месяцев
Команда — 15%, доля TGE — 0%, Cliff — 12 месяцев, Vesting — 48 месяцев
 
Назначение токенов
 
Платежи AI-агентов (Agent-native payments): KITE предназначен для использования в качестве нативного токена/инструмента для самостоятельных транзакций и расчетов AI-агентов, включая платежи между машинами, агентами и поставщиками услуг.
 
Управление сетью (Governance): токен KITE обладает функциями управления, позволяя участвовать в голосовании на уровне протокола, определять правила управления и механизмы авторизации агентов.
Стейкинг / Безопасность сети и стимулы (Staking / Incentives): держатели токенов могут участвовать в стейкинге, валидации узлов/поддержке модулей и голосовании по управлению.
 
Экосистемное развитие и фонд разработчиков (Ecosystem incentives & Developer fund): KITE используется для поддержки разработчиков, поставщиков модулей, поставщиков моделей данных, создателей AI-агентов и других участников экосистемы.
 
Механизмы идентификации/авторизации и инфраструктура "агентской экономики" (Identity / Authorization for agents): интеграция с системами идентификации, агентскими кошельками, сессионными ключами и т.д., поддерживая аутентификацию и авторизацию транзакций в агентской экономике.

5. Информация о команде и финансировании

Информация о команде
 
Команда состоит из сооснователей Chi Zhang (Чжан Чи), Scott и других участников с опытом разработки AI и блокчейн-инфраструктуры. Члены команды ранее работали в Uber, Square, Databricks, UC Berkeley, OpenAI, Scale AI и других организациях.
 
Chi Zhang (Чжан Чи) — сооснователь & CEO: согласно LinkedIn и открытым данным компании, Chi Zhang имеет академический опыт в UC Berkeley, работал в Databricks над AI и распределенными системами, а также является сооснователем и CEO Kite.
 
Scott Shi (Scott) — сооснователь & CTO: согласно открытым данным, Scott является сооснователем Kite и занимает должность CTO, ранее работал в Uber над созданием/расширением внутренних AI/данных команд, а также имеет опыт в Salesforce и других компаниях.
 
В команду также входят:
 
Zerui Cheng — в whitepaper указан как исследовательский сотрудник (Princeton);
Chen Xi — в whitepaper указан как исследовательский сотрудник, с пометкой о сотрудничестве с Uber;
Yi Huang — упоминается в whitepaper, отмечен как сотрудник с опытом сотрудничества с crypto.com и др.;
Lyon Li — указан как технический специалист Kite (member of technical staff);
Uddhav Marwaha — в whitepaper указан как “Head of Payment, Coinbase” (что указывает на его участие в проектировании платежных решений в качестве консультанта или участника);
David Weber — в whitepaper указан как “Head of PyUSD, PayPal” — участник/консультант на уровне руководителя.
 
Информация о финансировании
 
На данный момент Kite привлекла в общей сложности 33 миллиона долларов инвестиций, среди которых PayPal, General Catalyst, Samsung Next, HashKey, Temasek, SBI Holdings, Avalanche Foundation, GSR и другие ведущие мировые организации.
 
В феврале 2022 года завершен посевной раунд на 4 миллиона долларов под руководством 8VC, при участии Essence VC и Dispersion Capital. Пост-инвестиционная оценка составила 22 миллиона долларов, FDV токена — 88 миллионов долларов, что заложило основу для ранней технической и архитектурной проверки.
 
В августе 2023 года завершен Pre-A раунд на 11 миллионов долларов под руководством General Catalyst, при участии Samsung Next, Hashed, HashKey, Alchemy Ventures и других известных фондов. Пост-инвестиционная оценка выросла до 85 миллионов долларов, FDV токена — до 170 миллионов долларов, что свидетельствует о дальнейшем развитии проекта в техническом и коммерческом направлениях.
 
В 2025 году Kite завершила раунд A на 17.5 миллиона долларов под совместным руководством PayPal и General Catalyst, а также с участием Temasek, SBI Holdings, Avalanche Foundation, GSR и других стратегических и крипто-инвесторов. Пост-инвестиционная оценка составила 150 миллионов долларов, FDV токена — 300 миллионов долларов.

6. Потенциальные риски

1) На раннем этапе листинга токена проекта существует риск манипуляций (pump & dump);
2) Доля первоначального обращения составляет 36%, включая airdrop для экосистемы и сообщества, что создает значительное давление на продажу в начале.
Подробный обзор проекта Kite AI и анализ рыночной капитализации KIAT image 3

7. Официальные ссылки

Отказ от ответственности: данный отчет сгенерирован AI, информация проверена вручную, не является инвестиционной рекомендацией.
0
0

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.

PoolX: вносите активы и получайте новые токены.
APR до 12%. Аирдропы новых токенов.
Внести!

Вам также может понравиться

Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?

Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х

路透社•2026/10/05 10:11

Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.

Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.

华尔街见闻•2026/10/05 06:31