
O PCE enfraqueceu inesperadamente, mas por que o mercado não está tão animado?

Relatório da Huìtōng em 30 de setembro — O PCE ficou abaixo das expectativas enquanto o ADP superou as previsões, sugerindo superficialmente um cenário contraditório de “mercado de trabalho aquecido e demanda em arrefecimento”.
O PCE ficou abaixo das expectativas enquanto o ADP superou as previsões, sugerindo superficialmente um cenário contraditório de “mercado de trabalho aquecido e demanda em arrefecimento”.
No entanto, esse resultado “inesperado” na verdade não foi surpreendente —
O mercado não está sendo tardio, mas sim entendeu a mudança deste “padrão” — por isso, mesmo com o enfraquecimento inesperado do PCE, o entusiasmo do mercado foi limitado.
Realização dos dados: um arrefecimento acima do esperado, mas marcado pela métrica
O PCE geral subiu 3,4% na comparação anual e o núcleo do PCE aumentou 3,0%, ambos abaixo das expectativas de 3,7% e 3,3% do mercado, e também menores que os dados anteriores; na comparação mensal, ambos registraram 0,3% e 0,2% respectivamente, também de forma moderada.
Apesar da leitura mais recente já ter recuado em relação aos 3,7% de julho, ela permanece significativamente acima da meta de 2% do Federal Reserve há mais de cinco anos.
Por trás da surpresa, há um detalhe importante — esse arrefecimento não veio totalmente da retração da demanda, mas traz uma marca estatística clara: o governo Trump revisou o método principal de mensuração, mudando o cálculo das taxas de gestão de portfólio de uma medição pelo preço dos ativos financeiros para uma baseada nas horas trabalhadas e rendimento por hora, diminuindo assim de forma sistêmica o impacto da alta do mercado acionário na inflação.
Em outras palavras, trata-se de um esfriamento “amenizado” pela métrica estatística, e o mercado não pode interpretar como um simples sinal puro para uma guinada dovish.
Dois lados dos dados: “autoalívio” da inflação e resiliência do emprego
Tão interessante quanto os dados são as declarações do presidente do Fed de Nova Iorque, Williams.
Ele raramente deu um sinal relativamente preciso, afirmando que parte das pressões inflacionárias está diminuindo espontaneamente: os preços das moradias, principal despesa dos residentes, desaceleraram notavelmente, o mercado de trabalho continua sólido, mas o ritmo de aumento salarial não está sendo repassado ao consumidor — o que fornece mais um motivo para não subir os juros, baseado em fundamentos e não apenas em estatísticas.
Os dados de emprego pintam, por outro lado, um quadro intrigante.
O relatório ADP mostrou que o setor privado criou 90 mil vagas em setembro, acima da previsão de 70 mil, e os dados de agosto foram revisados para cima. O mercado de trabalho permanece resiliente mesmo com energia cara e juros ascendentes, indicando que a desaceleração da inflação não está sendo trocada pelo colapso do emprego.
Com “inflação moderada” e “emprego forte” coexistindo, o Federal Reserve não precisa mais tomar decisões dolorosas entre ambos — tem, assim, mais espaço para “manter a cautela”.
Balança de políticas: os desafios da comunicação e o suspense de outubro
A precisão do discurso de Williams é relevante, especialmente porque a comunicação do Federal Reserve mudou profundamente.
O atual presidente, Waller, abandonou as tradicionais “orientações verbais” — aquelas dicas discursivas para moldar as expectativas antes das reuniões, mas esta abordagem carrega riscos: caso o mercado aposte em ações que os dirigentes não pretendem tomar, o Fed se vê obrigado a escolher entre “assustar os investidores” ou “implantar um aumento de juros desnecessário”. A fala de Williams ajuda o banco a evitar esse dilema.
Assim, a balança da política se inclina discretamente: a precificação de um aumento de 25 pontos-base em 28 de outubro já caiu de cerca de 66% na terça pela manhã para cerca de 45% hoje, enquanto a probabilidade de mais 50 pontos-base até o fim do ano caiu de 55% para cerca de 35%.
Com apenas seis dias até as eleições de meio de mandato, um aumento de juros sem forte justificativa seria ainda mais constrangedor.
No entanto, há divisão entre os diretores: Barr, com posições próximas às de Williams, afirmou que “outras ajustes provavelmente ainda são necessários”, e Cook também expressou ideia semelhante, ambos evitando deliberadamente dar um cronograma.
Na próxima reunião de outubro, os dirigentes terão em mãos o relatório de emprego de setembro divulgado na sexta-feira e o índice de inflação de setembro, que sai duas semanas depois; só então as probabilidades ficarão claras.
Mercado e negociação: paciência em meio a máximas de 19 anos e considerações finais
Voltando ao mercado, o núcleo do PCE abaixo do esperado trouxe um alívio momentâneo aos longos rendimentos, pressionados em patamares elevados há tempos.
Nas últimas semanas, os juros de longo prazo subiram de forma constante para os maiores patamares em 19 anos, com os rendimentos dos treasuries de 10 anos alcançando 5,25% na terça-feira, bem acima dos 5% em 16 de setembro, quando o Fed subiu os juros;
Se se mantiverem elevados, os rendimentos vão restringir ainda mais empréstimos e despesas de empresas e residências. No curto prazo, a moderação da inflação pode dar um apoio temporário aos títulos do Tesouro e ao ouro, mas apostas direcionais ainda devem ser feitas com cautela.
Elementos como o fator estatístico misturado à desaceleração da inflação, a resiliência do emprego e a postura cautelosa dos líderes entre comunicação e política recomendam cautela antes de projetar esse enfraquecimento como uma virada dovish profunda.
Paciência é mais valiosa que direção; dados, mais confiáveis que emoções.
Antes da divulgação do payroll na sexta, os rendimentos provavelmente continuarão em alta volatilidade — o comportamento de um trader racional é não se precipitar, mas manter clareza em meio às incertezas e agir decisivamente quando houver certeza.
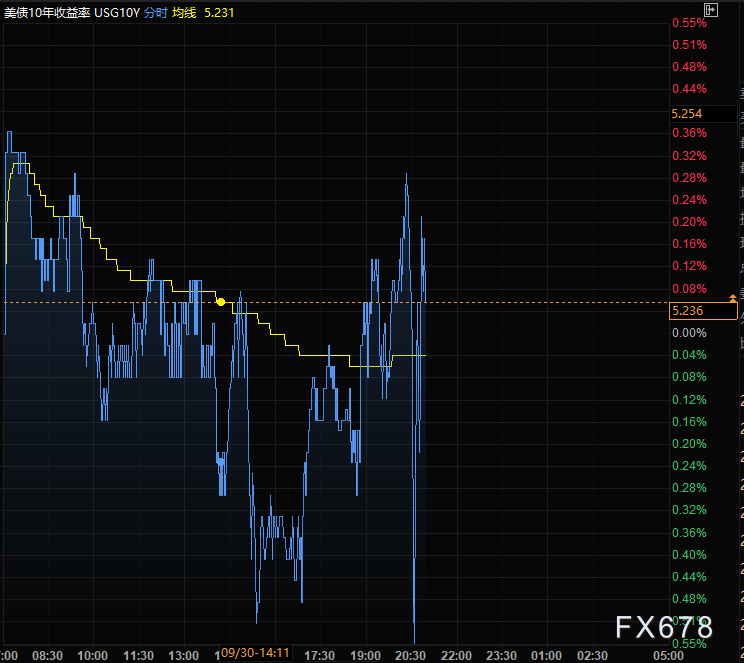
(Gráfico intradiário do rendimento dos títulos americanos de 10 anos, fonte: Yì Huì Tōng)
21:00 GMT+8, o rendimento dos títulos americanos de 10 anos está em 5,244%.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O núcleo do PCE dos EUA em agosto ficou abaixo do esperado: um relatório de resfriamento gerado por uma “mudança de metodologia”. Será que o Federal Reserve vai aceitar isso?
Os gastos dos consumidores dos EUA em agosto registraram o crescimento mais rápido em mais de um ano, enquanto o índice de inflação mais observado pelo Federal Reserve mostrou uma queda significativa na comparação anual.
As taxas de hipoteca nos EUA atingem o maior nível em três anos, mas a "rigidez para baixo" dos preços das casas intensifica o teste das políticas do Federal Reserve
A taxa de juros de hipotecas nos Estados Unidos subiu para 7,3%, o valor mais alto dos últimos três anos.
Preços de criptomoedas
Mais


