
Perspectiva para o relatório financeiro do 1º trimestre da Nike: maior teste em 12 anos, foco na China e na margem de lucro!
 2026/09/30 03:16
🔥 Radar de Tendências das Ações dos EUA já está disponível! 3 principais segmentos das ações dos EUA + 6 ações selecionadas + 7 principais eventos no calendário, onde estão as oportunidades nas ações americanas nesta semana? Clique aqui para ver de uma vez 22 direções de negociação→
- Resumo dos pontos-chave de investimento
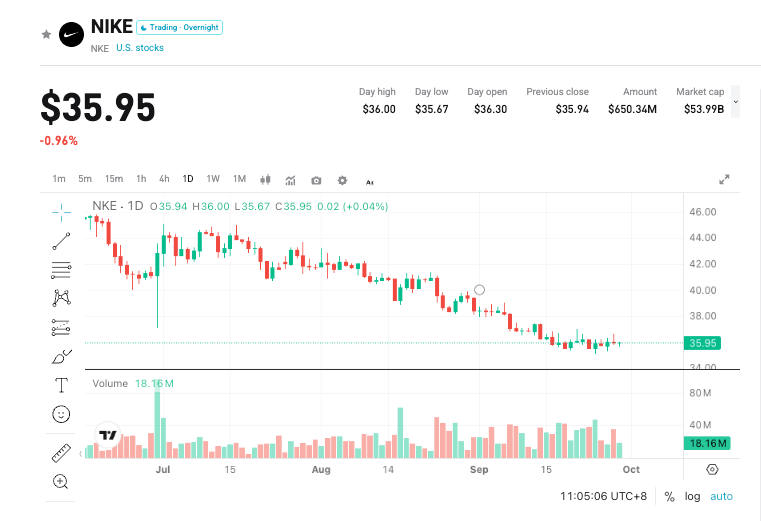
A Nike (NKE.US) irá divulgar os resultados do primeiro trimestre do ano fiscal de 2027 (encerrado em 31 de agosto) após o fechamento do mercado dos EUA em 1º de outubro de 2026, com teleconferência prevista para 17:00 (horário da Costa Leste dos EUA). A empresa orienta para uma queda de receita anual entre baixa e média percentagem, sem benefício cambial, e uma margem bruta “ligeiramente positiva” em relação ao ano anterior. O consenso de Wall Street estima receita entre US$ 11,32 e 11,35 bilhões (aprox. -3,2% a -3,4% YoY, no ano anterior US$ 11,72 bi), e lucro por ação em torno de US$ 0,44 (-10,2% YoY, no ano anterior US$ 0,49). O preço das ações está recentemente por volta de US$ 36, queda de cerca de 40% no ano, e foi removida do S&P 100 em 21 de setembro (ainda permanece no S&P 500). O que o mercado busca confirmar não é o retorno do alto crescimento, mas se, excluídos itens não recorrentes, a margem bruta e a região da China conseguem pelo menos se estabilizar.
- Quatro principais pontos de atenção
Foco 1: A redução na China vai diminuir?
A receita da Grande China no FY26 foi de US$ 5,847 bilhões (declínio de -11% YoY no relatório, -13% YoY neutro em moeda). No quarto trimestre, cerca de US$ 1,29 bi (-12% YoY no relatório, -17% YoY neutro em moeda). O consenso do mercado para este trimestre ainda é cerca de US$ 1,3 bi (-12,6% YoY), isso é uma previsão de mercado, e não um guidance da empresa. Deve-se observar não apenas a queda na receita, mas também estoques, descontos e a proporção de vendas a preço cheio. Na teleconferência, a administração afirmou que os estoques na China já caíram dois dígitos, com parte das lojas e segmento de corrida mostrando melhorias, mas alertaram que as tendências recentes ainda estão próximas do desempenho anterior. Se a redução de receita neste trimestre diminuir visivelmente, os ânimos podem se recuperar; se continuar próxima de -17% neutro em moeda do Q4, a narrativa de virada será mais uma vez adiada.
Foco 2: Margem bruta operacional pode de fato voltar ao positivo?
No último trimestre, a margem bruta reportada foi de 49,2% (+890 pontos base YoY), mas cerca de 900 pontos base vieram de uma devolução de tarifas de cerca de US$ 986 mi; sem isso, a margem foi de apenas 40,2% (-10 bps YoY), e o EPS ajustado foi de US$ 0,20 (relatório: US$ 0,72). A empresa antecipou o retorno ao positivo da margem bruta para o Q1, referindo-se à margem operacional - não à margem de 49,2%. Os indicadores de qualidade incluem a proporção de vendas a preço cheio, taxas de desconto e mix de produtos. Este é o dado mais provável de impactar o preço das ações.
Foco 3: Crescimento na América do Norte pode compensar outras regiões?
No Q4, a receita da América do Norte foi de cerca de US$ 4,83 bi (+3% YoY), com atacado forte, mas vendas diretas fracas. Consenso para este trimestre: América do Norte aprox. US$ 5,1 bi (+2% YoY), EMEA cerca de US$ 3,2 bi (-4% YoY), Ásia-Pacífico e Latam cerca de US$ 1,4 bi (-3% YoY); segmento de calçados cerca de US$ 7,2 bi (-3% YoY). Converse fez cerca de US$ 244 mi no último trimestre (-32% YoY), consenso para este trimestre é US$ 296 mi (-19% YoY). Se os embarques para atacado forem mais rápidos que o consumo final, o problema de estoques pode persistir.
Foco 4: Desaceleração no Q2 e expectativas para o ano
A empresa já indicou que o Q2 será mais fraco que o Q1, principalmente por causa da base forte de promoções digitais na EMEA e ritmo do atacado na América do Norte. Receita anual FY26 de US$ 46,4 bi (estável no relatório, -2% YoY neutro em moeda), EPS reportado de US$ 2,10, aprox. US$ 1,58 excluindo devolução de tarifas. No FY27, o consenso é receita entre US$ 45,3 e 45,7 bi (-2% YoY), EPS em torno de US$ 1,65–1,66; algumas casas estão bem abaixo, esperando um ponto de virada em vendas somente em 2028. O Investor Day de 16–17 de novembro será o momento de alinhar estratégias de meio termo.
- Riscos e oportunidades
Catalisadores de alta:
- A queda consolidada abaixo de “baixa a média”, diminuição da perda de receita na China (neutro em moeda) em relação ao Q4.
- Margem bruta operacional realmente ficando positiva, melhoria em descontos e estrutura de estoque.
- Atacado na América do Norte alinhado com vendas ao consumidor final, e sem revisões para baixo nas perspectivas do 1º semestre.
Riscos de baixa:
- Deterioração contínua na China ou Converse, ampliando a queda geral.
- Margem bruta continua negativa, ou melhora só com promoções.
- Confirmação de um Q2 ainda mais fraco e postergação da recuperação anual, podendo decepcionar ainda mais mesmo após quedas.
- Recomendações de estratégia de negociação
Lógica de compra: Quedas de receita controladas, margem bruta operacional no positivo, e sinais de que “o pior trimestre já passou” na China podem atrair fluxo e iniciar possível virada do papel.
Risco para venda: Números dentro do guidance, mas com baixa qualidade (descontos altos, vendas diretas fracas, estoque desfavorável), ou adiamento clara do ponto de virada pela gestão.
Dados-chave:
- Receita total e variação YoY (relatório / neutro em moeda)
- Receita, estoque e descontos na Grande China
- Margem bruta (excluindo fatores não recorrentes)
- Atacado vs direto e consumo final na América do Norte
- Guidance do Q2 e do ano, além do Investor Day em novembro
Notas táticas (fechamento de 29 de setembro: US$ 35,84):
- Antes do balanço: consolidação entre US$ 35,22-37,04; mínima de 52 semanas em 25/set: US$ 35,22, fechamento em 29/set: US$ 35,84. Média móvel de 20 dias: US$ 36,78, de 50 dias: US$ 39,38, de 200 dias: US$ 49,21. Resistências: 36,67 / 36,78 / 37,04 / 39,38. Suportes: 35,67 / 35,22 / 35,00 / 34,20. Volatilidade implícita de opções em torno de ±8,7%-9,0% (faixa 32,6-39,1). Recomenda-se leve exposição, evitar posições long alavancadas abaixo de US$ 35,22.
- Estrutura para compra: fechamento acima de 36,78-37,04, recuando e mantendo acima de 35,22. Alvo em 39,38. Stop em 35,00.
- Estrutura para venda: perder 35,22 ou falhar em romper 36,78. Alvos em 35,00 / 34,20 / 32,60.
Recomendação operacional: foque na margem bruta e qualidade do resultado na China, não precisa esperar virada na receita. Se surpreender positivamente, espere recuo para US$ 35,22-36,78; se for morno ou guidance for fraco, não antecipe compra. Atenção à queda da IV (volatilidade implícita). Exposição de acordo com perfil de risco.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Da HBM ao DRAM e SSD, a febre dos agentes de IA impulsiona a demanda por armazenamento! Micron (MU.US) apresenta seu relatório financeiro como destaque, com o mercado esperando um pacote de “superação das expectativas + recompra”
Um dos três principais fabricantes de chips de armazenamento, a empresa americana Micron, está prestes a divulgar seu relatório financeiro nesta quarta-feira (horário do leste dos EUA), tornando-se assim uma janela importante para avaliar o superciclo de armazenamento e o avanço sem precedentes da infraestrutura de IA.
As exportações de petróleo bruto do Oriente Médio retornaram a 98% dos níveis anteriores à guerra! Relatório do JPMorgan revela que a “negociação de escassez de petróleo” está esfriando, mas a inflação energética ainda não saiu de cena
A equipe de analistas do JPMorgan, incluindo Natasha Kaneva, afirmou em um relatório de 29 de setembro: "A principal artéria das exportações de petróleo do Oriente Médio está sendo reaberta." Eles destacaram que, para uma região ainda em guerra, trata-se de uma "recuperação significativa", embora o progresso não pareça ser uniforme.
IPO de US$2 trilhões da Anthropic revela fraquezas: 47% da receita depende da Amazon e Google, 16 centavos de cada dólar vão para elas
O prospecto da Anthropic revela que, em 2025, 47% da sua receita será movimentada pelas plataformas de nuvem da Amazon e Google, um aumento significativo em comparação com os 11% de 2023. Para cada dólar de receita proveniente dessas plataformas, cerca de 16 centavos são pagos como taxa de distribuição, totalizando aproximadamente US$ 351 milhões ao longo do ano. Além disso, esses dois gigantes atuam simultaneamente como investidores, fornecedores de poder computacional, distribuidores e concorrentes diretos da Anthropic.
Preços de criptomoedas
Mais


