
VIX dispara para 18 e volume de opções dobra: traders apostam que o “risco da IA é mais assustador que alta de juros do Fed”

Os operadores de opções do mercado de ações dos EUA acreditam que a controvérsia sobre a velocidade de desenvolvimento da IA é mais disruptiva do que o aumento das taxas de juros do Fed; o volume de opções do VIX dobrou, enquanto os investidores estão correndo para se proteger contra o risco de alta volatilidade nas ações de tecnologia.
O aplicativo Jinse Finance observou que, no momento, entre as duas principais ameaças enfrentadas pelo mercado de ações dos EUA, os operadores no mercado de opções deixaram claro qual "monstro" é mais assustador e mais propenso a abalar as negociações baseadas em IA.
A volatilidade medida pelo índice VIX da Cboe disparou para 18 nesta segunda-feira, com o volume de negociações de opções neste indicador mais que dobrando a média dos últimos 30 dias. Ao mesmo tempo, os setores de semicondutores e centros de dados puxaram o índice S&P 500 para baixo. O desempenho fraco dessas ações resultou da retomada dos debates entre líderes de tecnologia e autoridades políticas sobre se a construção da infraestrutura de Inteligência Artificial está avançando rápido demais.
No início da tarde, três dos cinco contratos VIX mais comprados eram opções de compra (call), sendo que a maior operação do dia envolveu a compra de pelo menos US$ 3,6 milhões em calls com preço de exercício em 31 dólares e vencimento em meados de novembro.
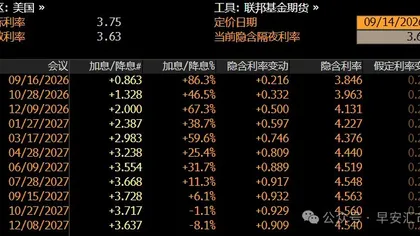
 Na sexta-feira passada, a situação era quase o oposto — mesmo os dados de inflação elevando a probabilidade de um aumento de juros pelo Federal Reserve para 90% na reunião desta semana, o VIX devolveu os ganhos de dois dias. De acordo com análise publicada pela Carrick Lane, uma administradora de opções sediada em Nova York, até o fechamento de sexta-feira passada, a volatilidade precificada nas opções do S&P 500 para contratos semanais com vencimento em 18 de setembro era de 0,8%, abaixo da média do 50º percentil de volatilidade geralmente esperada em semanas de reunião do FOMC.
Neste mês, à medida que a probabilidade de aumento de juros subia de forma constante, o VIX chegou a tocar a mínima anual abaixo de 14. O diretor da Carrick Lane, John Marshall, afirmou que, considerando a queda do VIX após os dados de inflação de sexta-feira passada, o mercado está gradualmente se adaptando às taxas de juros mais elevadas.
Marshall comentou: "No momento, quem está no mercado parece considerar o resultado do FOMC como decidido, por isso se preocupa mais com IA." "Os riscos tecnológicos e de juros geralmente estão relacionados, pois as ações de tecnologia são ativos de longa duração, mas talvez o momento da IA seja agora, os lucros sejam para agora, então as pessoas não precificam isso como algo distante no futuro."
É relevante notar que a volatilidade dos juros ainda não desapareceu do mercado como um todo. Segundo relatório de Mandy Xu, chefe de Inteligência de Mercados Derivativos da Cboe, o índice MOVE, que mede a volatilidade das opções do Tesouro norte-americano, subiu 10 pontos na semana passada, atingindo o 92º percentil.
Da mesma forma, segundo análise de Marshall, a precificação de opções de volatilidade para ativos sensíveis a juros — como o iShares 7-10 Year Treasury ETF (IEF) e o Vanguard Real Estate Index Fund ETF (VNQ) — está acima do 90º e do 80º percentil, respectivamente.
No entanto, a precificação da volatilidade dos títulos públicos parece não estar pesando nas decisões do mercado acionário. Com a alta nos preços das ações nesta segunda-feira, a probabilidade de aumento dos juros na reunião de quarta-feira subiu para mais de 91%.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
JPMorgan eleva o preço-alvo da IREN para US$65
GLJ atribui classificação "venda" para GE Vernova (GEV.US): preço-alvo de 470 dólares, o mais baixo de Wall Street, afirmando que "ações industriais cíclicas estão sendo precificadas como ações de software"
A GLJ Research atribuiu uma classificação de "venda" para a GE Vernova e estabeleceu o menor preço-alvo de Wall Street, em 470 dólares, afirmando que a empresa é "um fabricante cíclico de turbinas a gás que está sendo precificado como uma ação de crescimento de juros compostos de longo prazo".

Preços de criptomoedas
Mais


