
Bessent vai tomar uma atitude esta noite: o tamanho do programa de recompra de títulos do Tesouro dos EUA será revelado em breve

Relatório do Huítōng, 9 de setembro—— Relembrando que, em 19 de agosto, quando Bessent anunciou o plano de recompra de títulos de longo prazo, o preço do ouro fechou em alta de mais de 4%.
Quarta-feira (9 de setembro), durante o pregão europeu e americano, o preço internacional do ouro e do petróleo subiram juntos; o ouro à vista teve uma alta de 1,6% e o preço do petróleo internacional subiu cerca de 3%, sendo que o petróleo reage à instabilidade entre EUA e Irã, enquanto o ouro cresce devido à expectativa de que o tamanho específico da recompra de títulos do Tesouro, que será anunciado hoje à noite por Bessent, aumentará a liquidez do mercado.
O Secretário do Tesouro dos EUA, Scott Bessent, está remodelando o ritmo de regulação do mercado de títulos americanos com um estilo decisivo e enérgico, e uma política de recompra de títulos de longo prazo, muito aguardada globalmente, está prestes a revelar seus principais detalhes.
O Departamento do Tesouro dos EUA anunciará o tamanho específico desta rodada de operações de recompra de títulos por volta das 23h (horário de Pequim) desta quarta-feira, enquanto as operações reais começarão na quinta-feira. Todo o movimento regulatório visa estabilizar o rendimento dos títulos do Tesouro dos EUA e garantir o funcionamento estável do mercado, afetando diretamente os mercados globais de títulos e câmbio.
Já em 19 de agosto, o Tesouro havia anunciado formalmente este plano de recompra, estabelecendo que o valor mínimo de recompra seria não inferior a 4 bilhões de dólares, com foco principal em títulos do Tesouro de 10 e 20 anos em circulação, valor que já representa o dobro das operações de recompra convencionais.
Atualmente, várias grandes instituições de Wall Street concordam que 4 bilhões de dólares é apenas o limite mínimo de regulação e que a escala desta rodada de recompra provavelmente será significativamente ampliada. O consenso do mercado é que o valor inicial ficará entre 5 e 6 bilhões de dólares, não se descartando a possibilidade de medidas regulatórias de intensidade ainda maior.
No ponto de vista das instituições, 6 bilhões de dólares já configuram uma regulação forte; se expandido para três ou quatro vezes o tamanho convencional, isso desaceleraria significativamente o ritmo de fornecimento líquido de títulos do Tesouro americano, remodelando completamente a relação de oferta e demanda do mercado de títulos.
Prenúncio de rigor ao mercado, coordenação com câmbio para mitigar riscos da dívida
Em comparação com as medidas políticas quantitativas, a postura aguerrida de Bessent perante o mercado tornou-se o ponto central desta regulação. Nesta semana, ele desafiou publicamente os operadores de câmbio, afirmando que “o poder de decisão agora está nas mãos do Tesouro”, sem temer as forças especulativas do mercado.
Durante seu discurso na Southern Methodist University, ele reiterou sua postura firme, permitindo que os traders apostem livremente na venda a descoberto, demonstrando a confiança do Tesouro na sua capacidade regulatória. Essa declaração não se trata apenas de um aviso ao mercado, mas faz parte de uma lógica minuciosa de regulação coordenada.
O plano de recompra de títulos americanos está fortemente aliado à política de sustentação do iene, buscando evitar potenciais riscos de venda massiva dos títulos do Tesouro dos EUA. O Japão, maior detentor estrangeiro de títulos americanos, possui 1,1 trilhão de dólares em títulos dos EUA. Caso o Banco Central japonês inicie uma liquidação, os rendimentos dos títulos americanos dispararão.
Atualmente, a pressão da dívida dos EUA permanece elevada, com o total da dívida federal ultrapassando 40 trilhões de dólares e o déficit fiscal chegando perto de 2 trilhões; as flutuações nas taxas de rendimento intensificam ainda mais a pressão fiscal, sendo esta uma das principais razões das políticas regulatórias agressivas do governo Bessent.
Controvérsia no mercado evidencia riscos ocultos da regulação agressiva
A postura intervencionista pouco convencional de Bessent, além de estabilizar as expectativas do mercado de títulos, também desencadeou volatilidade no mercado e controvérsias no setor. Desde o anúncio do plano de recompra, o mercado de títulos do Tesouro dos EUA apresentou ligeiras oscilações, com os rendimentos dos títulos de 10 anos subindo cerca de 10 pontos-base e os de 30 anos também aumentando; embora ainda não tenham ultrapassado o crucial limite de 5,3%, os sinais de volatilidade já são evidentes.
Analistas do setor geralmente acreditam que o estilo de regulação de Bessent quebra completamente a tradição de “previsibilidade e gradualismo” do Departamento do Tesouro dos EUA.
Ian Lyngen, chefe de estratégia de taxas de juros do BMO Capital Markets, expressou preocupação explícita: embora a intervenção forte possa suavizar a volatilidade de curto prazo e estabilizar os rendimentos, o excesso de intervenções administrativas pode enfraquecer a credibilidade e a estabilidade dos títulos do Tesouro americano como ativos centrais globais. Sendo o mercado de títulos mais líquido e profundo do mundo, a fluidez ordenada é crucial, e medidas agressivas de regulação podem representar riscos de longo prazo para a sua estabilidade.
À espera do desfecho, novo marco para política financeira
Atualmente, o mercado financeiro global aguarda com expectativa a divulgação oficial do tamanho da recompra dos títulos do Tesouro americano.
A implementação dessa política não apenas determinará o comportamento dos rendimentos dos títulos do Tesouro em curto prazo e remodelará a estrutura de oferta e demanda no mercado de títulos, mas também definirá integralmente o estilo de regulação financeira do Departamento do Tesouro sob Bessent.
No futuro, as orientações políticas do mercado de títulos e câmbio dos EUA, bem como a abordagem dos EUA para lidar com riscos da dívida e intervir nos mercados financeiros, terão este robusto plano de recompra como referência importante – seus impactos subsequentes no mercado e efeitos de propagação da política merecem contínua atenção.
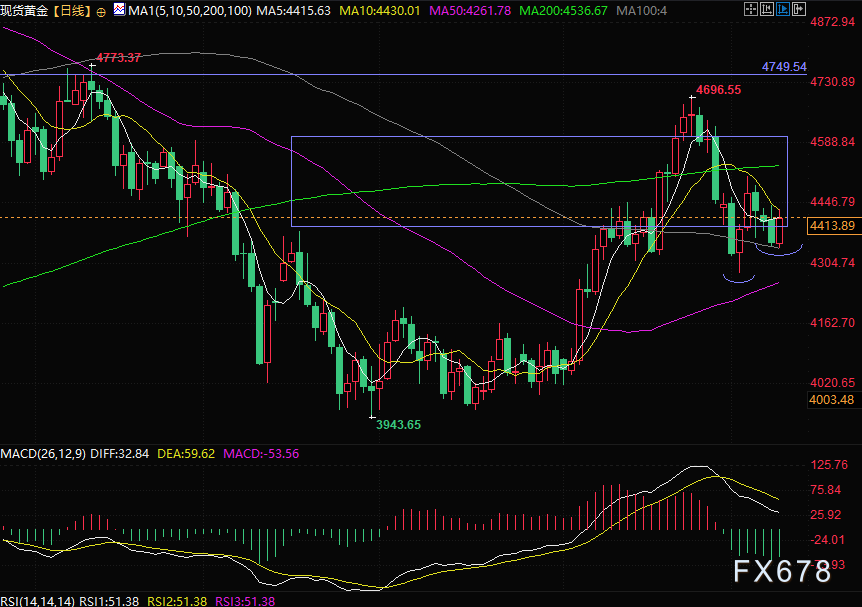
(Gráfico diário do ouro à vista, fonte: Yi Huítōng)
21h44 (horário de Pequim), o ouro à vista está cotado a US$ 4.417 por onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O mercado global de títulos enfrenta uma "tempestade perfeita"! O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%, atingindo o nível mais alto desde 2007; os mercados de ações do Japão e da Coreia do Sul caem em conjunto; o preço do petróleo Brent sobe quase 2% novamente.
Por trás da taxa de rendimento dos títulos do Tesouro dos EUA ultrapassando 5% estão três pressões combinadas: a disparada dos preços do petróleo, a expansão da dívida pública e o boom do financiamento para IA. O JPMorgan alertou que, se a taxa de rendimento subir para 5,25%, o mercado de ações terá uma "indigestão notável". O foco do mercado está na decisão do Federal Reserve nesta quarta-feira; a probabilidade de aumento da taxa de juros já supera 90%, e analistas esperam que o rendimento de 10 anos possa avançar ainda mais para 5,5%.
Diretor de fundos de hedge da Goldman Sachs: "Opções com prazo zero" estão suprimindo a volatilidade das ações americanas, tecnologia e energia continuam sendo as melhores escolhas
O S&P 500 teve uma volatilidade intradiária inferior a 1% por 27 sessões consecutivas, estabelecendo o recorde de menor volatilidade desde a pandemia. A Goldman Sachs alerta que essa "calmaria" é resultado de estratégias de opções de zero dias que mantêm o mercado artificialmente estável; quando surgir um catalisador, a energia da volatilidade comprimida será liberada de forma concentrada. Ao mesmo tempo, aumentam as expectativas de elevação dos juros em setembro, o sentimento atinge o ponto mais baixo do ano e os riscos de sustentabilidade fiscal permanecem elevados — quanto tempo essa água prestes a ferver ainda vai demorar para entrar em ebulição?
Uma nova tempestade de vendas está chegando? O rival da alta do mercado de IA finalmente aparece – o “âncora do preço de ativos globais” ultrapassa o superlimite de 5%.
Após o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassar novamente o importante nível de 5%, é mais provável que se inicie um período de disputa prolongada em níveis elevados e aceleração da diferenciação de desempenho dos ativos. Especialmente antes que haja um alívio claro do choque energético e do expressivo déficit fiscal dos EUA em contínua expansão, ainda não estão plenamente reunidas as condições para replicar rapidamente a forte queda nos rendimentos observada no final de 2023.

Preços de criptomoedas
Mais


