1. Por que devemos prestar atenção ao GME neste momento? Que narrativa o mercado está contando?
GME não é um nome novo, é um
meme antigo sendo redefinido: transformar uma "loja física de venda de discos de jogos em processo de fechamento" para uma "plataforma de alocação de capital com forte caixa, mais de metade dos ativos em
colecionáveis, e ainda mantendo uma participação na
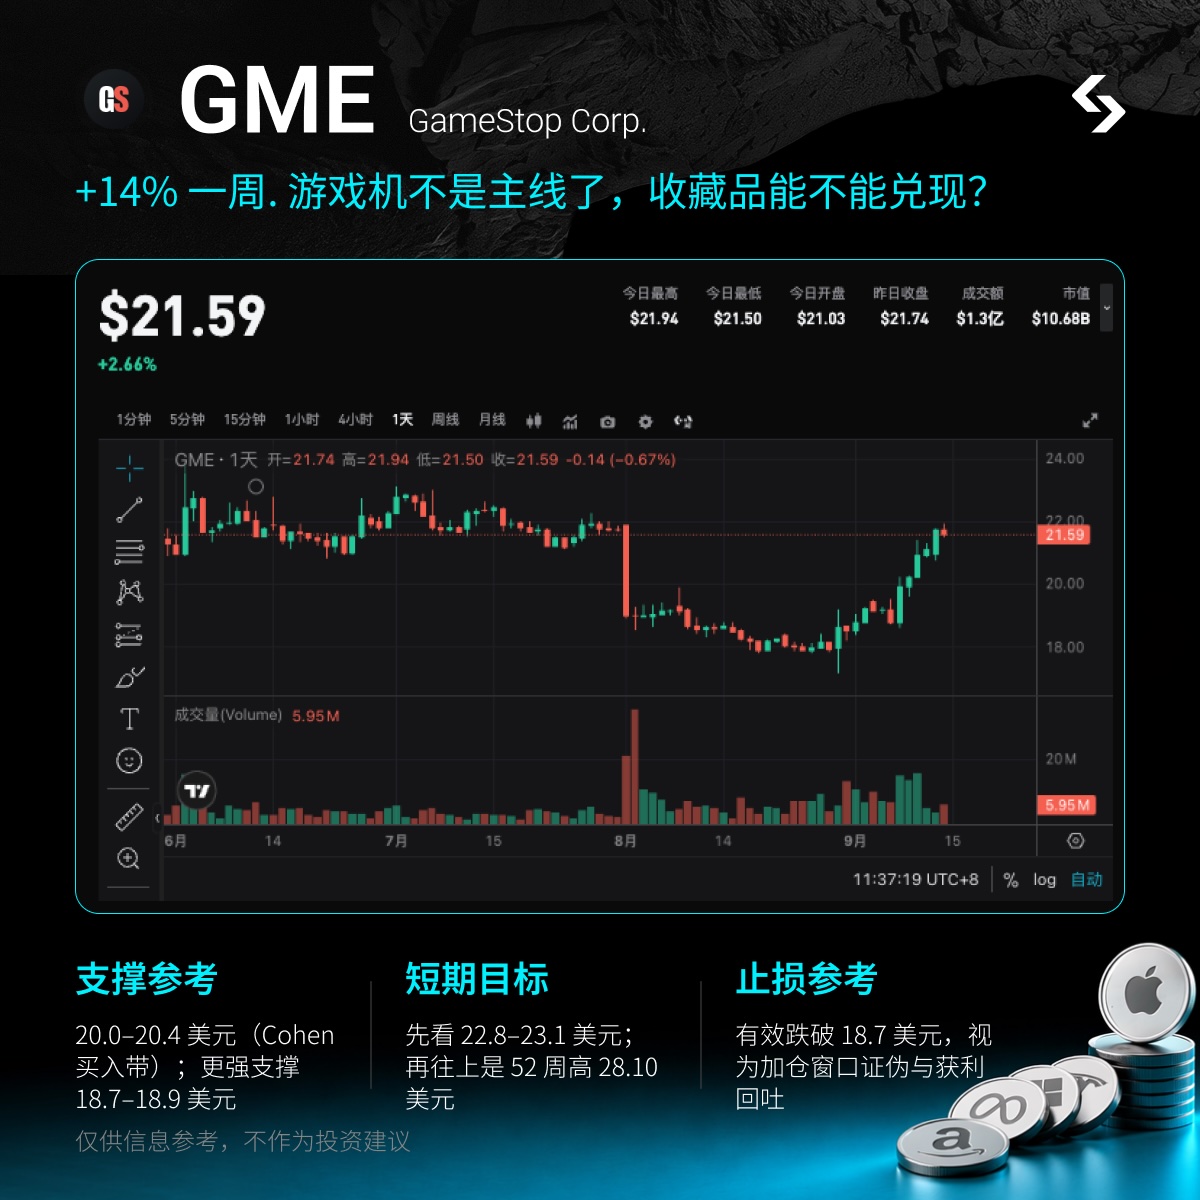
eBay". Preço atual em torno de US$ 21,6 (fechamento de 14 de setembro em US$ 21,62), valor de mercado em torno de 10,9 bilhões; nos últimos 7 dias +14%, no último mês +16%, faixa de 52 semanas entre US$ 17,79–28,10. Ainda cerca de 23% abaixo do topo relativo, sendo necessário subir cerca de 30% para retomar o topo. RSI já está próximo de 70, então no curto prazo não está "limpo", mas também não está em máxima de 52 semanas. Cerca de 12%–13% de posição vendida das ações em circulação (aprox. 57 milhões de ações), volume diário negociado em torno de 6 a 7,5 milhões de ações, dias de
cobertura em torno de 7–10 dias.
Beta de 1,71.
O foco agora é só um: balanço já divulgado, CEO aumentou posição com dinheiro próprio, e o mercado está testando se "crescimento forte de colecionáveis + fechamento de lojas para reduzir o prejuízo" pode, de um
beat trimestral, se transformar em uma plataforma de lucros sustentáveis.
O resultado do segundo trimestre (até 1° de agosto), divulgado em 8 de setembro: receita de US$ 790,2 milhões, abaixo dos US$ 972,2 milhões do ano anterior, mas acima da expectativa de US$ 757 milhões; EPS ajustado de US$ 0,27, acima da expectativa de US$ 0,19. Lucro operacional de US$ 160,2 milhões, melhor segundo trimestre desde o IPO da empresa. EBITDA ajustado de US$ 174 milhões, ante US$ 75,7 milhões ano passado. O guidance de EBITDA ajustado para o ano inteiro subiu de “mais de 600 milhões” para “mais de 650 milhões”.
O verdadeiro fator de reprecificação não são os consoles, e sim os colecionáveis: vendas líquidas no trimestre de US$ 356,3 milhões, aumento de 57% ano a ano, representando 45,1% da receita; vendas de software caíram de US$ 494,6 milhões para US$ 263,2 milhões.
Em 10 de setembro, Ryan Cohen comprou 1 milhão de ações no mercado, preço médio de US$ 20,38, totalizando cerca de US$ 20,4 milhões, aumentando sua participação direta para cerca de 39,35 milhões de ações (aprox. 7,8%), ou cerca de 8,5% incluindo opções.
No mesmo dia, o perfil oficial anunciou "seleção de lojas fechadas será reaberta em todo o país a partir de 11 de setembro" — a comunicação externa foi "ao menos uma" (Brooklyn, Ohio). Não encare essa reabertura como uma grande expansão, é mais um sinal de estabilidade após o ciclo de fechamentos.
Não se trata de "repetir o short squeeze de 2021", e sim de três fatores alinhados na mesma semana: balanço positivo, CEO aumentando posição e colecionáveis superando metade da receita. O interesse vendido ainda existe, mas em volume e cobertura muito menores do que antes; a volatilidade vem de janelas de eventos e do hype da comunidade, não de "curto squeeze de dois dias".
2. Visão geral dos fundamentos
A integração vertical não é de poder de computação, mas de "lojas físicas + estoque de colecionáveis + balanço patrimonial". O fato da sede ser em Grapevine, Texas, é irrelevante; o mercado reconhece que, após Cohen cortar custos, focou o crescimento em cartas colecionáveis, brinquedos de cultura pop e roupas, que são segmentos de alta margem, usando caixa e ações para construir uma segunda onda de crescimento. Participação na eBay: cerca de 43,39 milhões de ações, cerca de 9,8%, valor justo de US$ 4,9 bilhões em 1° de agosto — essa é a maior variável fora do core no balanço, que pode facilmente ser escrita como uma "opção de M&A" dentro da narrativa. Caixa, equivalentes de caixa, títulos negociáveis e ativos digitais somam aproximadamente US$ 5,4 bilhões. No início de setembro, a empresa trocou cerca de 55,5 milhões de novas ações + US$ 358,4 milhões em caixa por cerca de US$ 1,4 bilhão em debêntures conversíveis, reduzindo a dívida de longo prazo para cerca de US$ 2,8 bilhões. O número de ações subiu, mas o custo de juros diminuiu. Fechar lojas e cortar despesas é de baixo custo de replicação, mas cadeia de suprimentos de colecionáveis e a reputação de alocação de capital de Cohen são de alto custo de replicação.
3. Principais produtos e negócios
Colecionáveis: cartas de troca, brinquedos de cultura pop, roupas e produtos relacionados à cultura popular. No segundo trimestre, já é a principal categoria, elevando a margem bruta geral para cerca de 43,7%. O espaço em loja e as prateleiras estão sendo direcionados para essa categoria.
Hardware/software de games e usados/reformados: seguem no balanço, mas a administração já afirmou publicamente que software "não é mais o foco central da empresa". No segundo trimestre, as vendas de games quase caíram pela metade, muito por causa do lançamento do
Switch 2 no ano passado, fechamento de lojas e desinvestimento na França.
Rede de lojas: número de lojas nos EUA caiu de mais de 2900 no início de 2024 para menos de 1600. A partir de 11 de setembro, foram reabertas lojas selecionadas, sem divulgação do número exato — encare como sinal de estabilização, não como início de novo ciclo de expansão.
Participação na eBay: cerca de 9,8% / cerca de US$ 4,9 bilhões. Em maio houve uma proposta não vinculante de compra a US$ 125 por ação, totalizando cerca de US$ 56 bilhões, mas foi rejeitada pelo conselho. O caminho mais concreto é a cooperação (autenticação em loja, fullfilment, inventário de colecionáveis), não uma aquisição no curto prazo. No segundo trimestre, o lucro líquido GAAP foi de US$ 298,7 milhões, incluindo receita de derivativos ligados à eBay de US$ 166,3 milhões, valorização de participação em ações de US$ 72,1 milhões, e uma perda relacionada a ativos digitais de cerca de US$ 75 milhões — lucro operacional e ganhos com investimentos devem ser analisados separadamente.
Estrutura de capital: receita TTM de cerca de US$ 3,55 bilhões, lucro líquido TTM de cerca de US$ 893 milhões, EPS de aproximadamente US$ 1,52 a 1,53, P/L de cerca de 14. Forte caixa, EV de cerca de US$ 10,2 bilhões, parecendo mais "casca de empresa de varejo + empresa de investimentos".
4. Principais dados financeiros e operacionais (divulgados)
Receita do 2º trimestre: US$ 790,2 milhões (ano anterior US$ 972,2 milhões, -18,7%; esperado cerca de US$ 757 milhões); lucro operacional de US$ 160,2 milhões (ano anterior US$ 66,4 milhões); EBITDA ajustado de US$ 174 milhões (ano anterior US$ 75,7 milhões); EPS ajustado 0,27; lucro líquido GAAP de US$ 298,7 milhões, EPS diluído de 0,51.
Colecionáveis US$ 356,3 milhões, aumento de 57%, 45,1% da receita (ano anterior 23,4%); games US$ 263,2 milhões; usados e refurbished US$ 170,7 milhões. SG&A US$ 187,1 milhões, segue em queda.
EBITDA ajustado nos primeiros seis meses de US$ 339,7 milhões, fluxo de caixa livre de cerca de US$ 393,6 milhões. Guidance anual de EBITDA ajustado revisado para mais de US$ 650 milhões.
Caixa + títulos + ativos digitais cerca de US$ 5,4 bilhões; participação na eBay aprox. US$ 4,9 bilhões; dívida total em torno de US$ 4,3 bilhões (após troca de conversíveis, dívida de longo prazo cerca de US$ 2,8 bilhões). Ações circulantes de aprox. 504,5 milhões, aumento de cerca de 25% ano a ano, sendo a diluição o custo da troca de dívida.
Cohen comprou 1 milhão de ações em 10/09, aprox. US$ 20,4 milhões; diretores Cheng, Grube e Attal fizeram pequenas compras no mesmo período. Este foi um dos maiores movimentos de compra interna do ano, com o último aumento significativo em janeiro.
5. Análise do desvio de expectativas
Consenso de mercado: receita ainda em queda, lucro dependente da valorização da eBay e ganhos pontuais, reabertura de lojas como marketing, e Wall Street não se anima com compras de Cohen (Barron’s publicou que “Wall Street não piscou”). Cobertura de analistas é rarefeita, sem consenso sobre target price. O preço atual já embute o desconto de “encolhimento do varejo + diluição”.
A realidade pode ser diferente: recorde de lucro operacional no segundo trimestre, impulsionado pela mudança de mix e economia de custos, não apenas ganhos de investimento. Com mais de 50% vindo de colecionáveis, a receita é mais “limpa” do que “esperar o próximo console”. O desvio de expectativa muda de “meme esperando short squeeze” para “percentual de colecionáveis e guidance de EBITDA pode entregar mais um trimestre?” A diluição já aconteceu no início de setembro, e o risco de “emissão surpresa” diminui daqui para frente; a verdadeira prova é se o crescimento dos colecionáveis desacelera, se a reabertura das lojas não avança, ou se o preço da ação da eBay reduzir ainda mais os US$ 4,9 bilhões em ativos. Short em 12% não é pólvora de 2021, mas a comunidade (Superstonk /
WSB) esquentou notavelmente após o resultado e os Form 4, e dentro da janela de eventos a volatilidade pode aumentar, e não será uma recuperação linear.
6. Catalisadores
Já aconteceram: batida no 2T + guidance de EBITDA revisado para mais de US$ 650 milhões; Cohen comprou 1 milhão de ações em 10/09; reabertura de lojas selecionadas a partir de 11/09; troca de conversíveis de cerca de US$ 1,4 bilhão implementada; participação em eBay firme em aprox. 9,8%.
Janela atual (segunda metade de setembro): 16/09 FOMC (principal variável macro da semana, beta do GME cerca de 1,7; apetite por risco será precificado após decisão de juros antes de mais narrativas); possível atualização da lista/número de lojas reabertas; abastecimento de colecionáveis para alta temporada e preços de cartas de trading; piloto de cooperação ou autenticação com eBay sendo confirmado ou não; próximo resultado na primeira semana de dezembro (3T, com trimestre fechado em 31/10). Só aí virá o segundo “boletim” de se “colecionáveis com 45% é estrutural ou apenas impulso pontual”.
No setor, AMC compartilha sentimento meme, enquanto CIFR / IREN seguem outra linha de AI power; evite sobreposição de apostas máximas em dois nomes ao mesmo tempo. rIREN foi destacado na semana passada, esta semana é destaque rGME, rIREN como alternativa acompanhando, mas sem sobrepor grandes apostas.
7. Pontos-chave para negociação (referência, não orientação)
Lógica clara: compra de insiders com dinheiro próprio + recuperação após balanço + aquecimento da comunidade, cenário favorável para swing trade orientado por eventos. Já subiu de 18,7–19 para 21,6 na última semana, então aposte em "recuperação pós-balanço + validação de alta pela compra do CEO", não em "dobro desde o fundo mirando 28 de vez".
Suporte de referência: US$ 20,0–20,4 (compras de Cohen em 20,02–20,47, fechamento de 10/09 em 20,39); suporte mais forte próximo de US$ 18,7–18,9 (mínima do dia do balanço em 8/9 foi 18,72 / fechamento 18,89), depois US$ 17,79 (mínima de 52 semanas em 20/8).
Alvo de curto prazo: se firmar, mira US$ 22,8–23,1 (próximo da máxima de 3 meses); acima disso, de US$ 26,9–28,1, máxima de 52 semanas — mas depende de novo resultado de colecionáveis ou de catalisador mais forte que “reabertura selecionada”.
Referência de stop-loss: queda clara abaixo de US$ 18,7 indica realização de lucros e "falha no trigger de valorização", não tente segurar aposta do M&A de eBay à força. Na noite do FOMC e abertura da bolsa americana do dia seguinte, tolere recuos maiores, posição antes do preço.
8. Aviso de riscos
O maior risco é misturar valuation baseado em lucro operacional com ganhos de investimento. Se tirar a valorização da eBay e ganhos com derivativos, GME ainda é um varejista com queda de receita; se o crescimento de colecionáveis desacelerar dos +57%, os +14% da última semana podem ser devolvidos de uma só vez. Outro risco: diluição já aconteceu — cerca de 55,5 milhões de ações emitidas na troca de dívida, levando as ações circulantes a 504,5 milhões, e
ATM e opções são nova fonte de oferta daqui para frente.
Além disso: queda no preço da ação da eBay impacta diretamente os ativos de US$ 4,9 bilhões; se o M&A perder tração no conselho, valuation sai de "opção" para "varejo + caixa"; se reabertura de lojas ficar só em “ao menos uma”, será encarada como marketing. Short em 12%, cobertura de 7–10 dias, pode amplificar para ambos os lados, mas não é o mesmo squeeze de 2021. Beta em torno de 1,7.
No fim, a volatilidade desta semana está concentrada em torno do FOMC, atenção à gestão das posições~

 2026/09/15 06:34
 VIPEstratégia semanal OPENAI


