
A guerra no Irã força o banco central a interromper a compra de ouro; após a queda acentuada, o ouro pode enfrentar uma correção ainda mais forte

汇通网3月24日讯—— Rob Haworth, estrategista sênior de investimentos de gestão de patrimônio do Bank of America, acredita que, apesar do aumento das tensões geopolíticas, o ouro continua tendo dificuldade em recuperar seu impulso. Esse comportamento anormal do ouro reflete que os fundos de aversão ao risco, originalmente esperados para migrar para o ouro ou títulos do governo, não estão se direcionando para esses instrumentos tradicionais de proteção, mas sim para o dólar, que é mais líquido. Os recursos que antes poderiam ser destinados ao aumento das reservas de ouro atualmente estão sendo usados para “manter a sobrevivência”, adquirindo energia, alimentos e infraestrutura essencial.
A demanda dos bancos centrais sempre foi a principal força motriz por trás do mercado altista histórico do ouro desde o final de 2022. No entanto, essa dinâmica pode pelo menos, por um futuro previsível, estar chegando ao fim,
Essa mudança de prioridade está ocorrendo em um momento de extrema fragilidade do mercado de ouro. O preço do ouro acaba de sofrer a queda semanal mais intensa desde a década de 1980, após Rob Haworth, estrategista sênior de investimentos de gestão de patrimônio do Bank of America, ter descrito o movimento recente como um típico comportamento especulativo "de bolha" deste ano.
Após atingir o pico histórico no final de janeiro, mesmo com o aumento das tensões geopolíticas, o ouro continua sem conseguir retomar o movimento de alta, comportamento raro considerando seu papel como ativo tradicional de proteção.
Rob Haworth acredita que essa anormalidade do ouro reflete uma mudança fundamental na dinâmica do mercado. A elevação das taxas de juros nominais e dos rendimentos reais está enfraquecendo a atratividade do ouro, enquanto
Nem mesmo os títulos do governo conseguiram atrair os recursos, com os rendimentos subindo para os maiores níveis em meses, evidenciando que a inflação e os choques de oferta dominam a mentalidade dos investidores. Rob Haworth observa que nem mesmo os títulos protegidos contra inflação (TIPS) são atualmente considerados ativos de proteção.
Ele diz: “Eles também são sensíveis à duração, e com o rendimento real subindo, estão sendo prejudicados.”
Ao mesmo tempo, as posições especulativas no mercado do ouro tornaram-se um fator cada vez maior de resistência.
Ele aponta: “Os especuladores agora enfrentam uma decisão difícil. Muitos tentaram resistir à volatilidade em fevereiro, aguardando as mudanças, mas agora grandes somas estão em prejuízo profundo, e a situação pode piorar.”
Não apenas os especuladores estão em prejuízo, Rob Haworth ressalta que eles não podem mais contar com a atuação dos bancos centrais para fornecer suporte fundamental.
Ele explica que muitos dos bancos centrais responsáveis pelo recente impulso do ouro também são importadores líquidos de energia. Com os preços do petróleo disparando e o custo de gás natural liquefeito e fertilizantes subindo drasticamente, os recursos fiscais desses países estão sendo realocados para garantir fornecimento básico de energia e insumos.
Rob Haworth acredita que
Essa realocação de recursos explica bem por que, diante do agravamento dos riscos geopolíticos, o ouro não teve resposta positiva. Ele afirma que
Rob Haworth disse: “Quanto mais tempo essa situação durar, pior será. Isso eleva os preços do petróleo, prejudica a economia mundial, mas não ajuda o ouro.” Isso também destaca um paradoxo chave enfrentado pelos investidores atualmente.
Olhando para o futuro, a duração do conflito, especialmente a possível perturbação prolongada nos fluxos de energia, será o fator decisivo. Rob Haworth considera que o prazo de quatro a seis semanas sugerido pelo governo Trump representa um ponto de inflexão importante.
Ele afirma que, se os preços elevados do petróleo persistirem até meados de abril, empresas e consumidores começarão a fazer ajustes de longo prazo, incluindo repassar os custos mais altos ao mercado final, o que pode intensificar a pressão inflacionária e restringir ainda mais as condições financeiras.
Para o ouro, esse cenário representa um contexto extremamente desfavorável. A inflação elevada provocada por restrições de oferta
Nesse contexto, Rob Haworth afirma que não há evidências de uma mudança estrutural de afastamento do dólar ou dos títulos do governo dos EUA, o que poderia rapidamente restaurar a atratividade do ouro.
Ele acrescenta ainda que o preço do ouro deve passar por um período de consolidação, absorvendo o excesso de posições especulativas e aguardando a estabilização das condições macroeconômicas.
Ele acredita que
Por fim, Rob Haworth declarou: “Está ocorrendo um reajuste. Os bancos centrais já não se preocupam com um nível de preço específico, mas sim com ciclos de tempo. Eles não são sensíveis ao preço, nem precisam monitorar o mercado diariamente como os hedge funds.
Investidores devem acompanhar de perto a duração do conflito, os preços do petróleo e a mudança na alocação efetiva de recursos pelos países para avaliar quando o ouro poderá voltar a receber suporte.
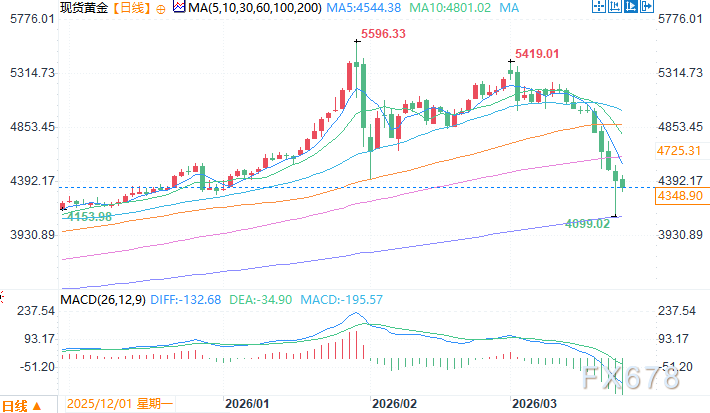
Gráfico diário do ouro spot Fonte: Yihuitong
UTC+8 24 de março às 12:10 Ouro spot cotado a 4351,90 dólares/oz
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Eleições de meio de mandato nos Estados Unidos: como o mercado está vendo hoje
Na eleição de meio mandato dos Estados Unidos, a vitória dos democratas na Câmara dos Deputados já está precificada pelo mercado; a verdadeira variável é o Senado — os democratas precisam conquistar quatro cadeiras líquidas. O cenário de "varredura democrata", que é o mais provável, paradoxalmente é o menos favorável para o mercado de ações, sendo considerado pelo Bank of America como um evento de risco que pode causar uma queda de mais de 10%. O primeiro sinal será visto quando a contagem dos votos começar em Ohio às 8h30 (horário de Pequim) em 4 de novembro, seguida pela divulgação dos votos em Texas, Michigan, Kansas, Iowa e Nebraska a partir das 10h.

Não seguiu os passos da Intel! Receita da AMD no terceiro trimestre supera expectativas, cresce 45%, com quase o dobro de receita em centros de dados; projeção para o quarto trimestre acelera e atinge novo recorde|Relatório Financeiro
A receita da AMD no terceiro trimestre aumentou 15,5% em relação ao recorde estabelecido no segundo trimestre, e o EPS teve um crescimento anual de 74%. A receita de clientes cresceu 7% em comparação ao ano anterior, mas ficou abaixo das expectativas, enquanto a receita de jogos superou as previsões, apesar de uma queda anual de 40%. A receita embarcada ultrapassou as expectativas com um aumento de 29%. O fluxo de caixa livre caiu 64%, chegando a US$ 550 milhões, muito abaixo do esperado, sendo a principal pressão proveniente do aumento quase quatro vezes do estoque, totalizando US$ 3 bilhões. A orientação de receita para o quarto trimestre indica um crescimento anual de 66%, chegando ao valor médio de US$ 17 bilhões, US$ 700 milhões acima das expectativas dos analistas e quase 10% superior à orientação da Intel para o mesmo período. A CEO afirmou que, com a expansão dos sistemas Helios e do CPU Venice, o crescimento no quarto trimestre deverá acelerar ainda mais. Após o fechamento do mercado, as ações subiram quase 10%.
Booking (BKNG.US) registrou um total de reservas de US$ 54,5 bilhões no terceiro trimestre, acima das expectativas; o EPS ajustado aumentou 17%. Orientação para o quarto trimestre se torna cautelosa devido à situação no Oriente Médio.
A maior empresa de turismo online do mundo, Booking Holdings (BKNG.US), divulgou os resultados do terceiro trimestre de 2026 após o fechamento do mercado de ações dos EUA na terça-feira. O valor total das reservas, o número de noites reservadas e os indicadores de lucro ajustado superaram completamente as expectativas do mercado; o lucro ajustado por ação aumentou 17%.
Banco Central do Canadá afirma que os gastos do governo não agravaram a inflação; desconto do petróleo bruto pesado atinge maior nível em oito anos
O governador do Banco Central do Canadá, Macklem, afirmou que o plano fiscal do governo ainda não elevou significativamente a inflação, mas continuam existindo divergências no mercado sobre os efeitos do estímulo fiscal em contraste com a política de aumento das taxas de juros. Ao mesmo tempo, devido ao aumento dos custos internacionais de transporte e à intensificação da concorrência, o desconto do petróleo bruto pesado canadense atingiu o nível mais alto em oito anos.
Preços de criptomoedas
Mais


