
Ethereum como 'ultrasound money' foi um erro? ETH cai 65% em relação ao BTC desde a mudança

Ether (ETH) caiu aproximadamente 65% em relação ao Bitcoin (BTC) desde a mudança da Ethereum em 2022 para Proof-of-Stake (PoS), levantando dúvidas sobre a tese de “ultrasound money” da rede.
Pontos principais:
Taxas mais baixas e o crescimento das L2 enfraqueceram o argumento deflacionário de “ultrasound money” da Ethereum.
Ether ficou atrás do BTC porque investidores confiam no cronograma de oferta fixa do Bitcoin.
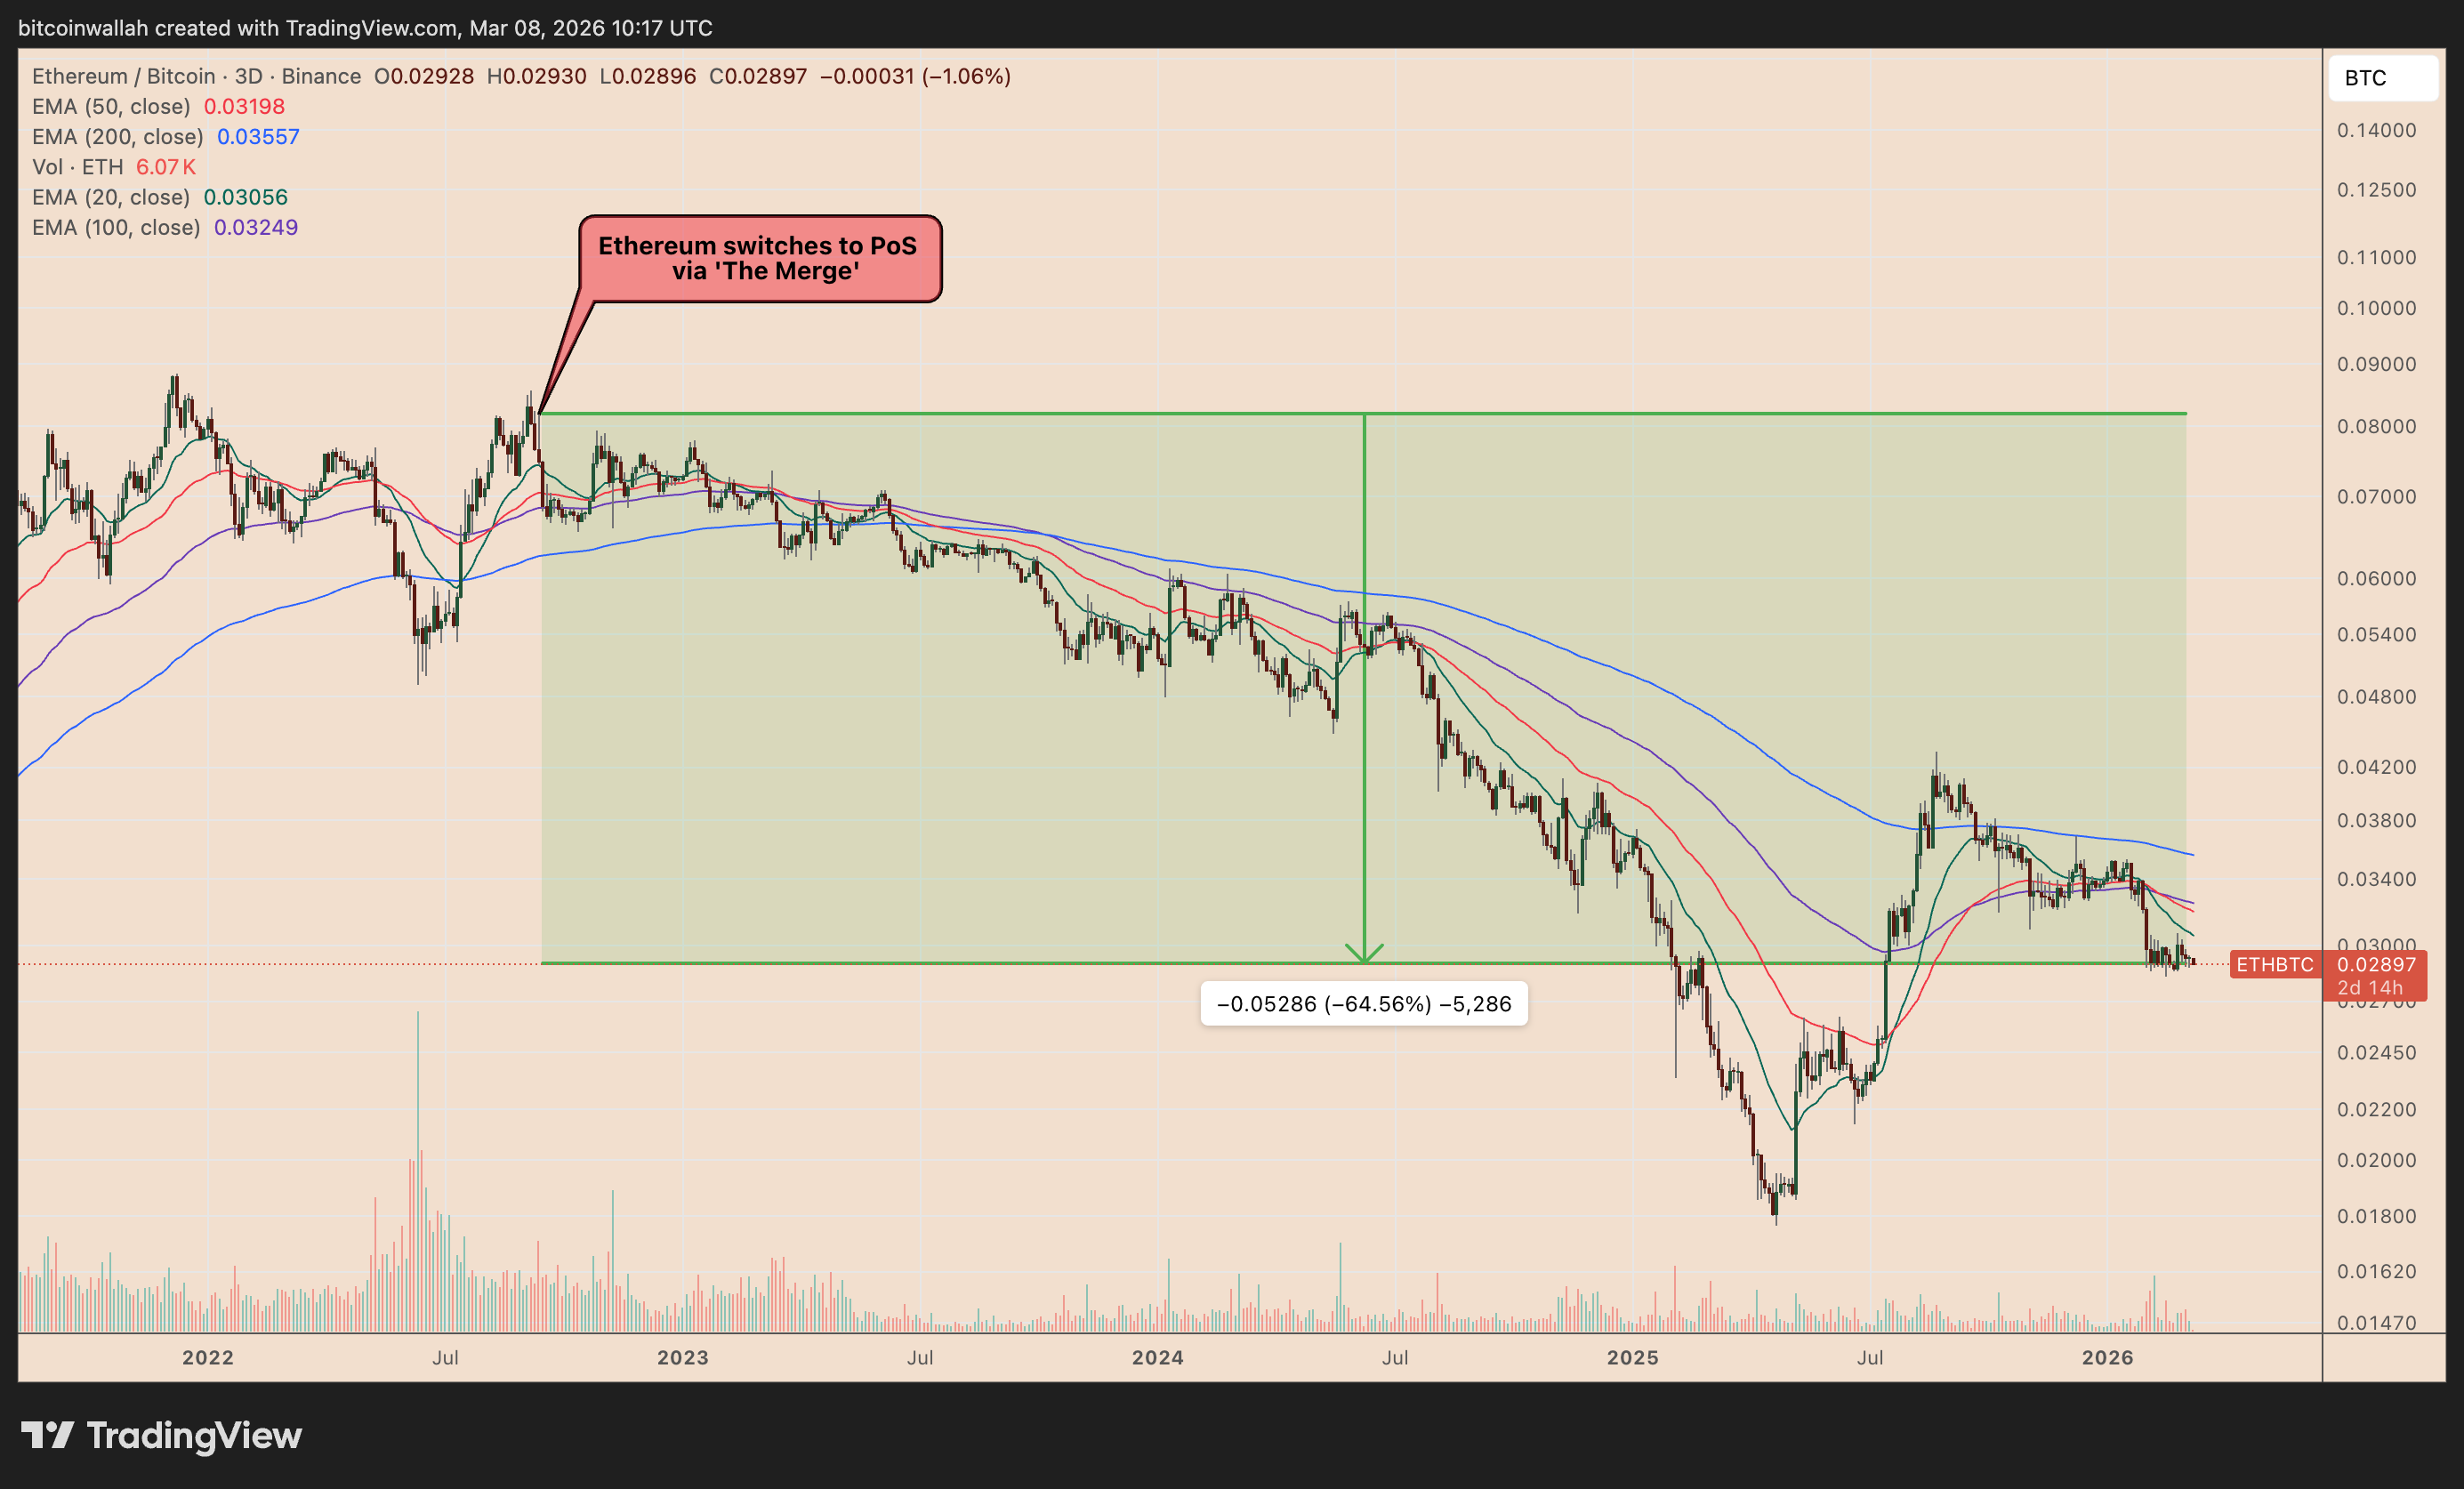
A narrativa de “ultrasound money” do Ether decepciona
A ideia por trás de “ultrasound money” era que o Ether se tornaria ainda mais escasso que o Bitcoin.
Apoiadores argumentaram que o upgrade EIP-1559 da Ethereum em 2021, que começou a queimar uma parte das taxas de transação, combinado com o acentuado declínio da emissão de novos ETH após o Merge de 2022, tornaria o Ether deflacionário ao longo do tempo.
A nova taxa anual de fornecimento do ETH tem uma média de cerca de -0,19% depois que o mecanismo de queima entrou em funcionamento em 2021, segundo Ultrasound.MONEY.
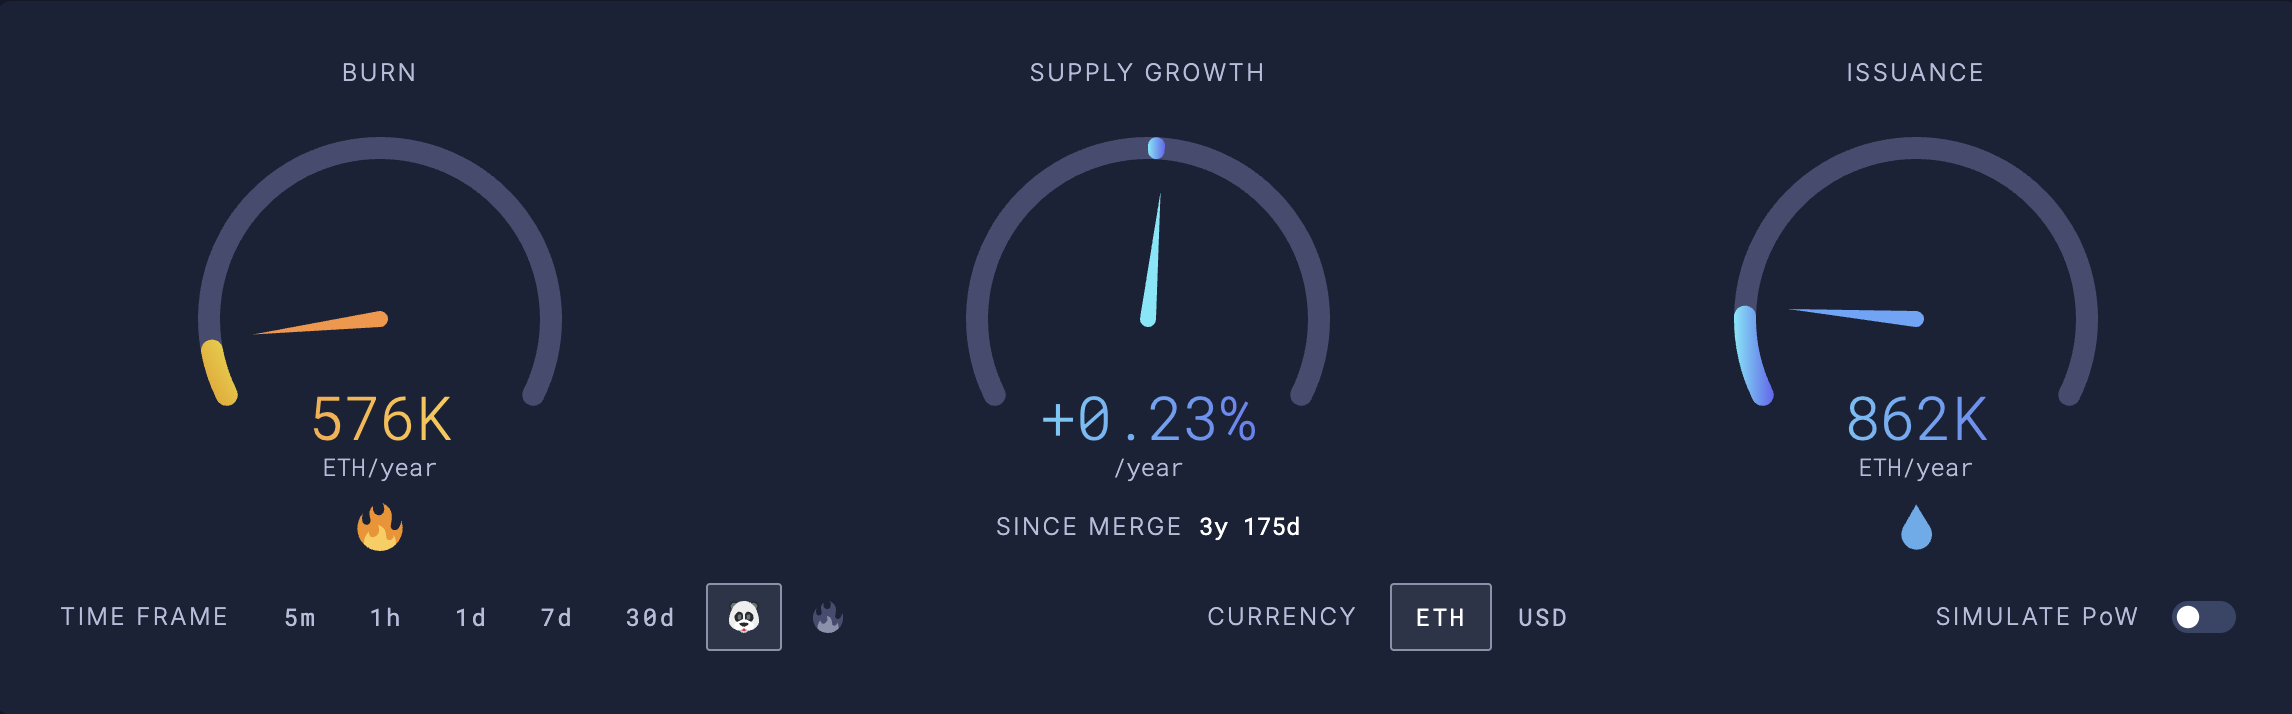
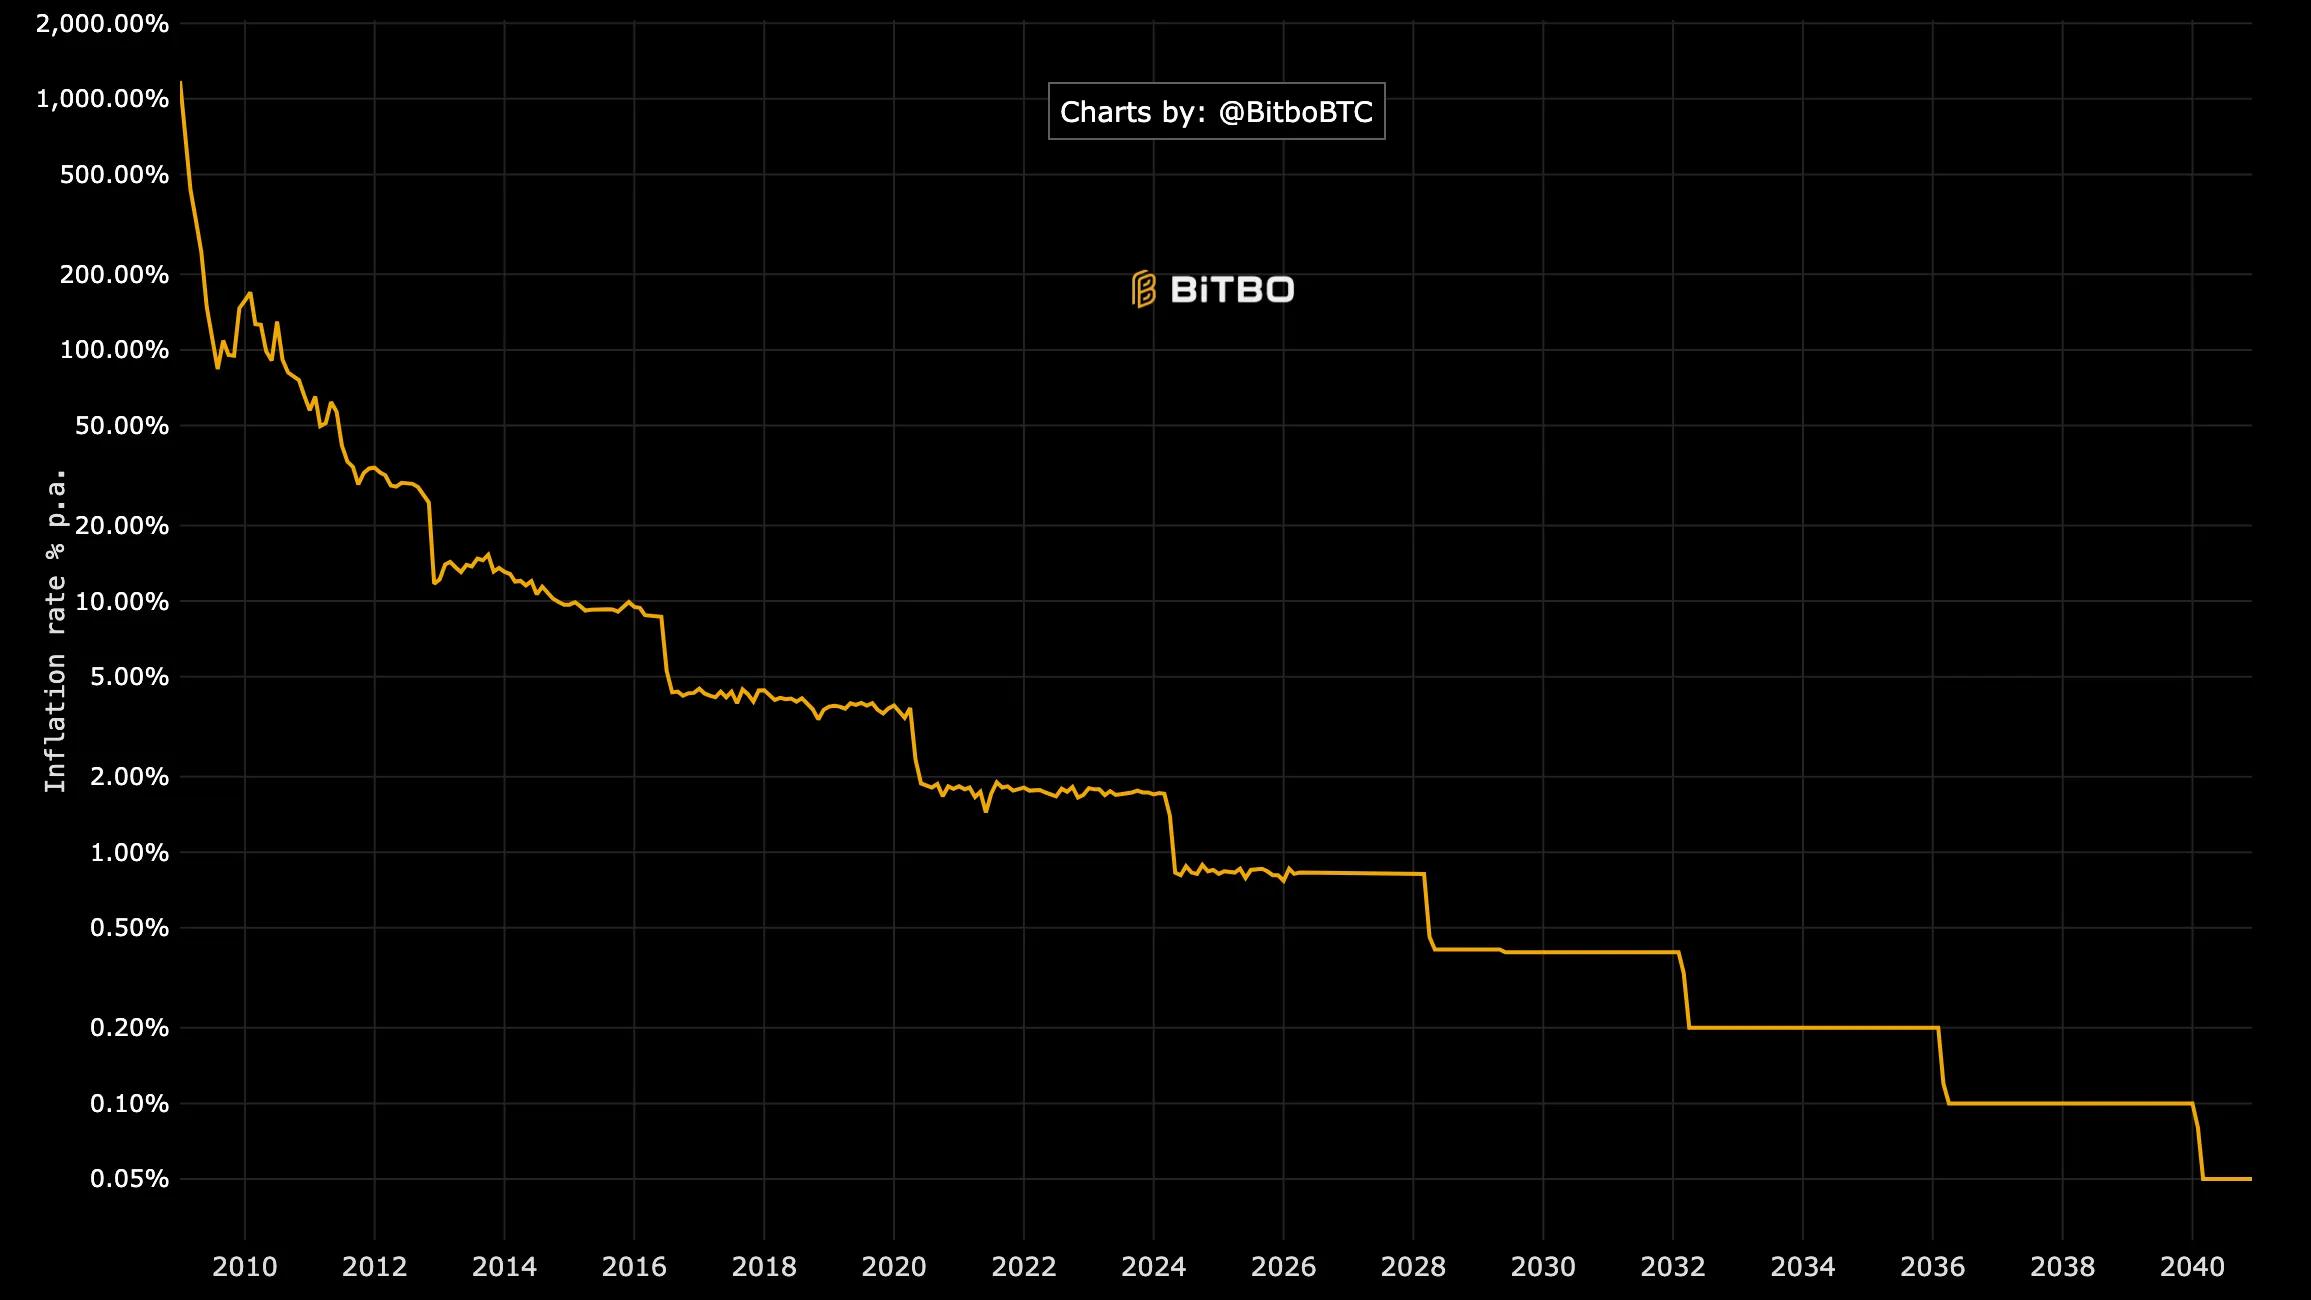
No entanto, desde a mudança da Ethereum para PoS em 2022, o fornecimento de ETH cresceu a uma taxa anualizada de cerca de 0,23%, embora ainda seja inferior à taxa de inflação anual atual do Bitcoin, de 0,85%.
No entanto, o crescimento do fornecimento da Ethereum desde o Merge enfraquece as promessas de deflação. O ETH só se torna deflacionário quando a atividade na rede principal é suficiente para queimar mais moedas do que a rede emite para os validadores.
Essa condição enfraqueceu. A taxa média de transação da Ethereum está em cerca de US$ 0,21 em março, uma queda de aproximadamente 54% em relação ao ano anterior.
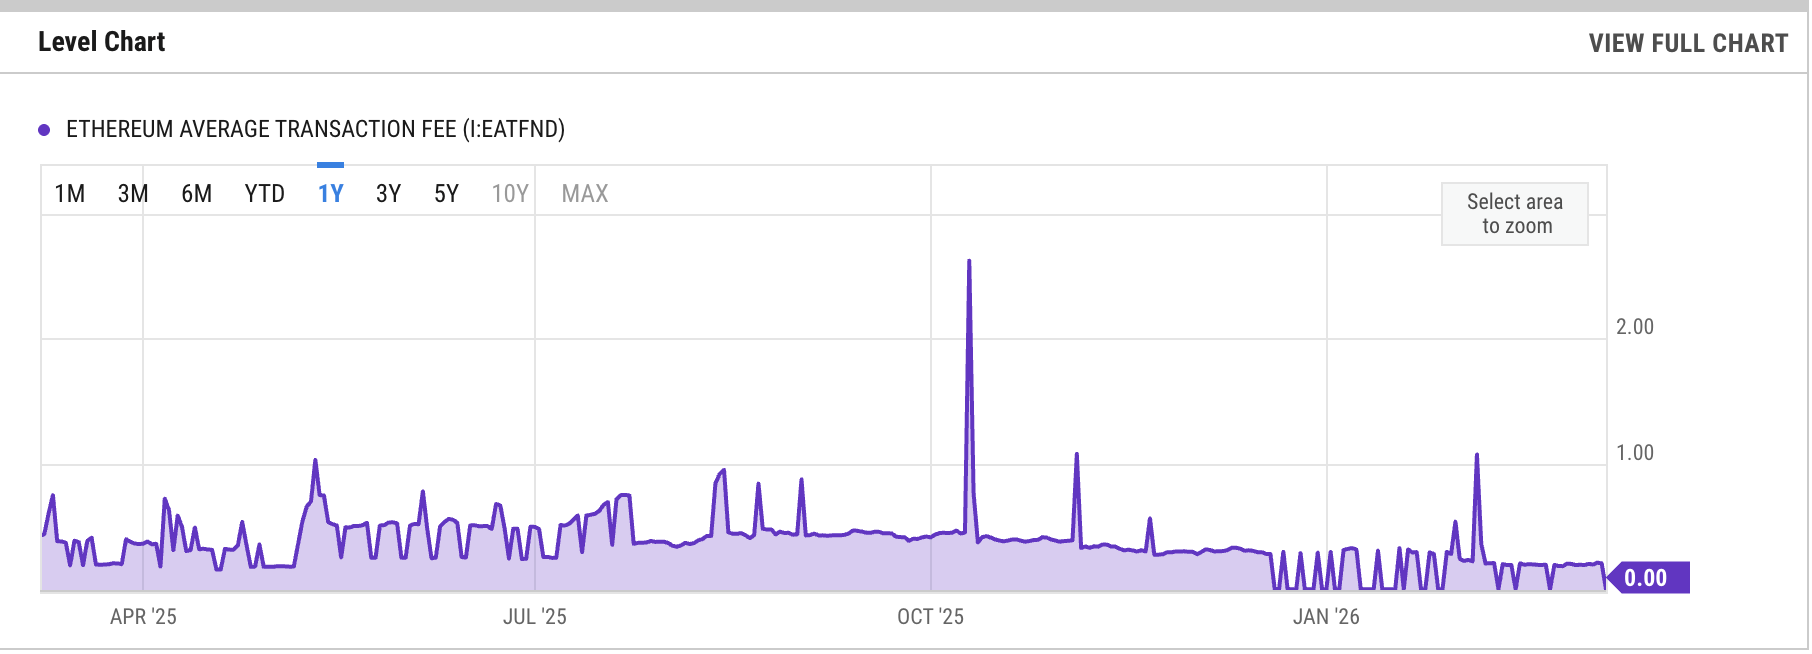
Taxas mais baixas significam que a rede da Ethereum queima menos ETH.
Além disso, a maioria das atividades da Ethereum migrou para redes layer-2 mais baratas. L2beat mostra que rollups processaram 926 operações de usuários por segundo (UOPS) em 7 de março, comparado a apenas 22,36 na rede principal da Ethereum.
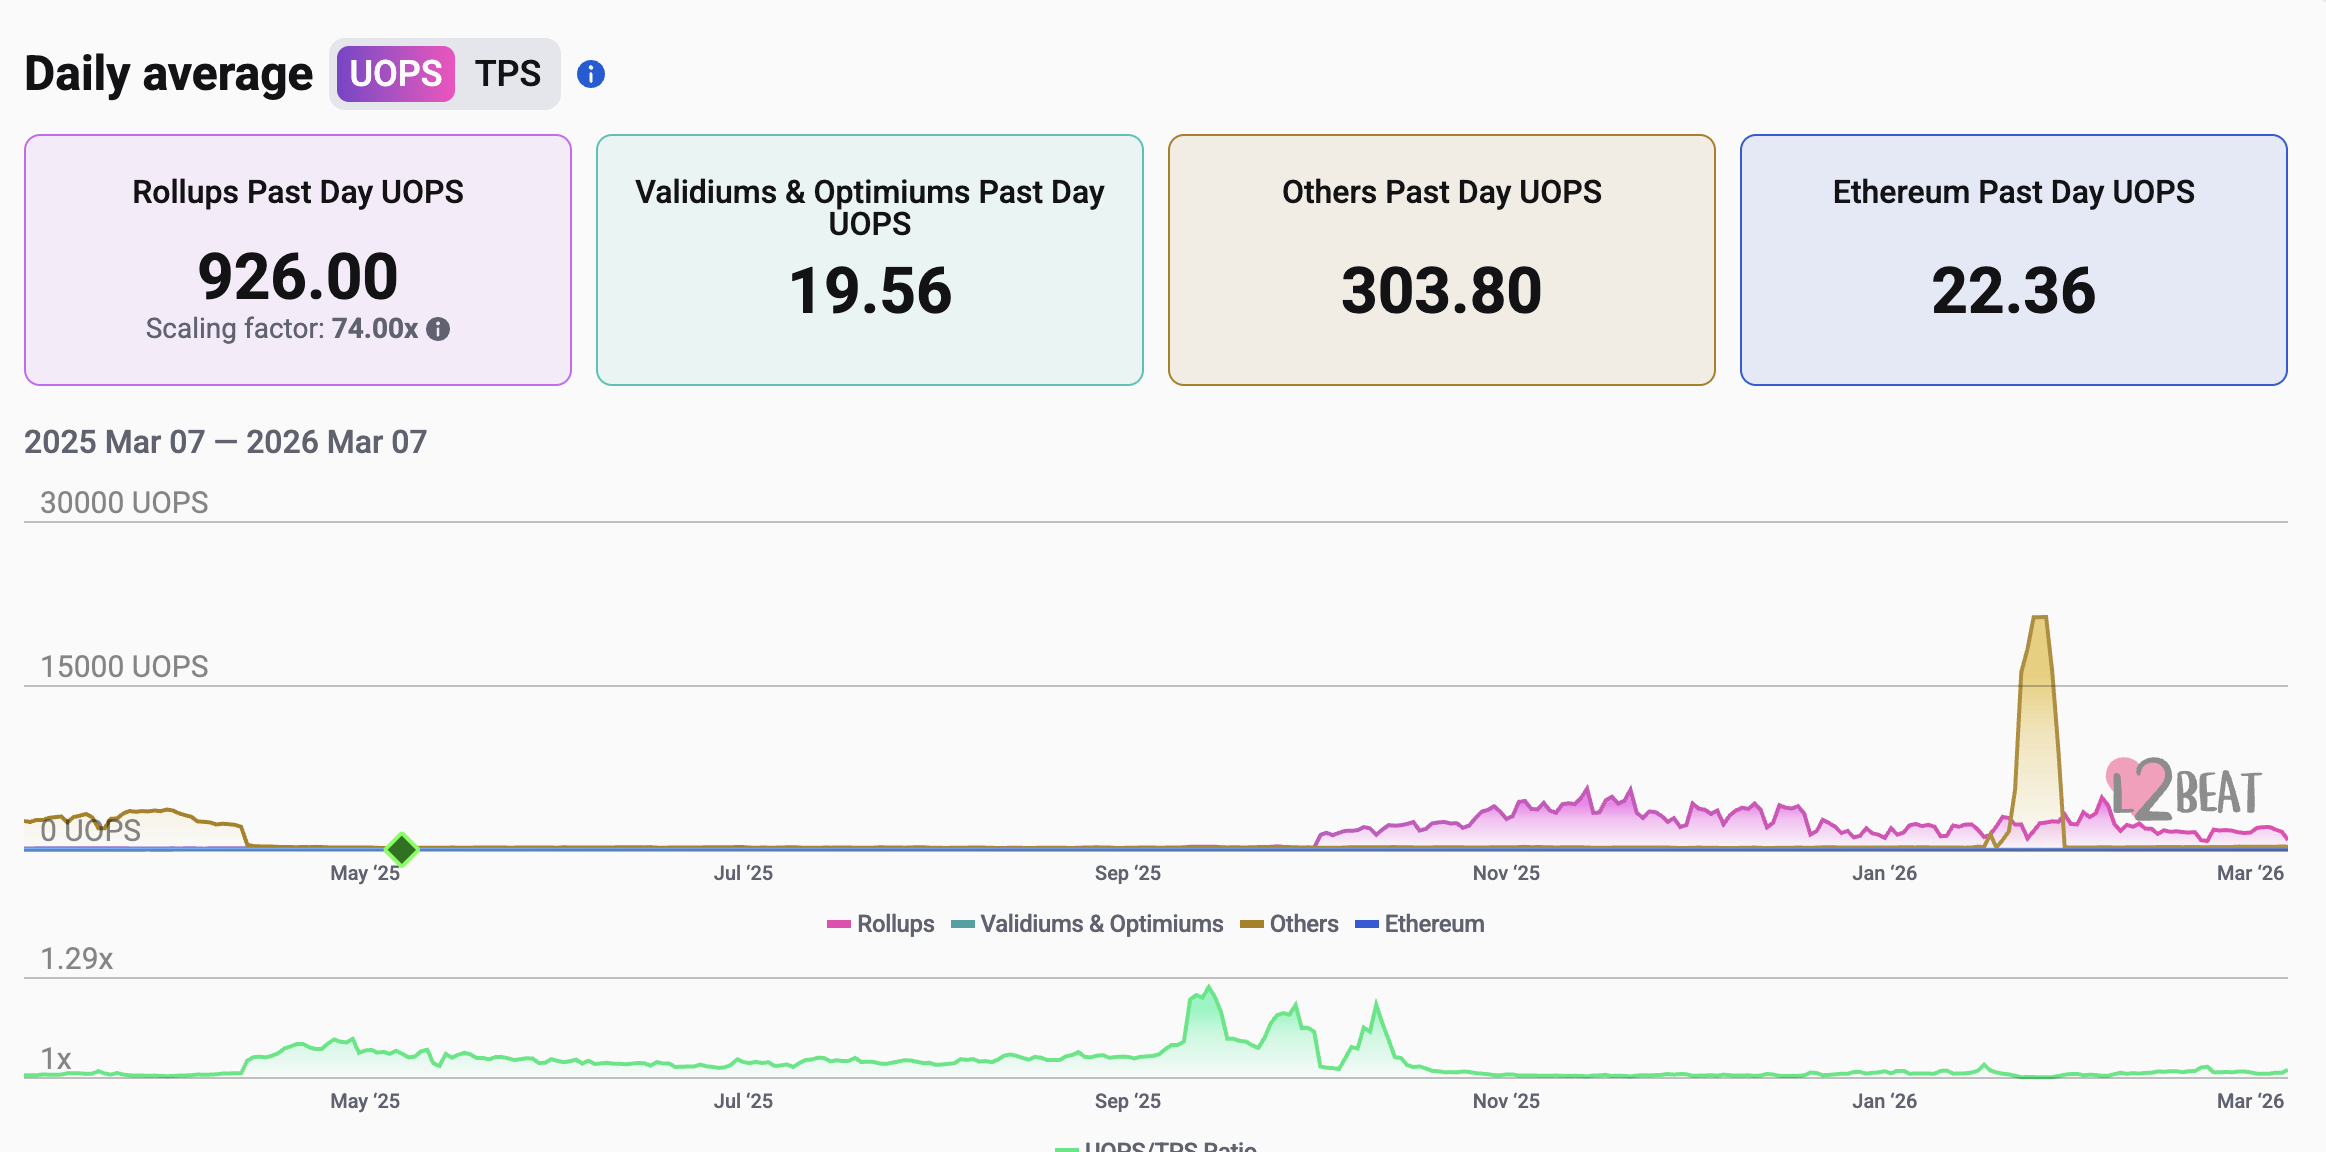
Embora a mudança ajude na escalabilidade da rede, ela enfraquece as condições de queima intensiva necessárias para tornar a Ethereum deflacionária.
Por que o ETH está tendo desempenho inferior ao BTC?
O preço do Ether teve desempenho inferior ao BTC em parte porque investidores confiam na oferta fixa do Bitcoin, segundo o analista Handre.
O limite estritamente imposto de 21 milhões de moedas e o cronograma de oferta fixa do Bitcoin atraem investidores, pois tornam o BTC mais previsível no longo prazo. Essa resistência à mudança faz o Bitcoin se destacar em relação às políticas monetárias da maioria dos altcoins.
“Todo debate sobre escalabilidade, toda proposta de upgrade, toda tentativa de mudar a política monetária do Bitcoin falhou porque a maioria econômica entende o que está protegendo”, disse Handre.
Relacionado: O caminho do Ether para US$ 2.500 pode ser mais difícil do que o esperado: veja o motivo
Em contraste, a Ethereum não é tão previsível em relação à política monetária, especialmente agora que o fornecimento de ETH está crescendo novamente, mesmo que de forma modesta.
Handre acrescentou:
“Todo altcoin promete escassez mas entrega inflação por design. A Ethereum abandonou sua narrativa de ‘ultrasound money’ assim que ela se tornou inconveniente.”
A preferência dos investidores é evidente no mercado de ETF dos Estados Unidos. Em março, os ETFs spot de Bitcoin detinham mais de US$ 91,9 bilhões em ativos sob gestão, comparados a cerca de US$ 12,1 bilhões dos ETFs spot de Ethereum.
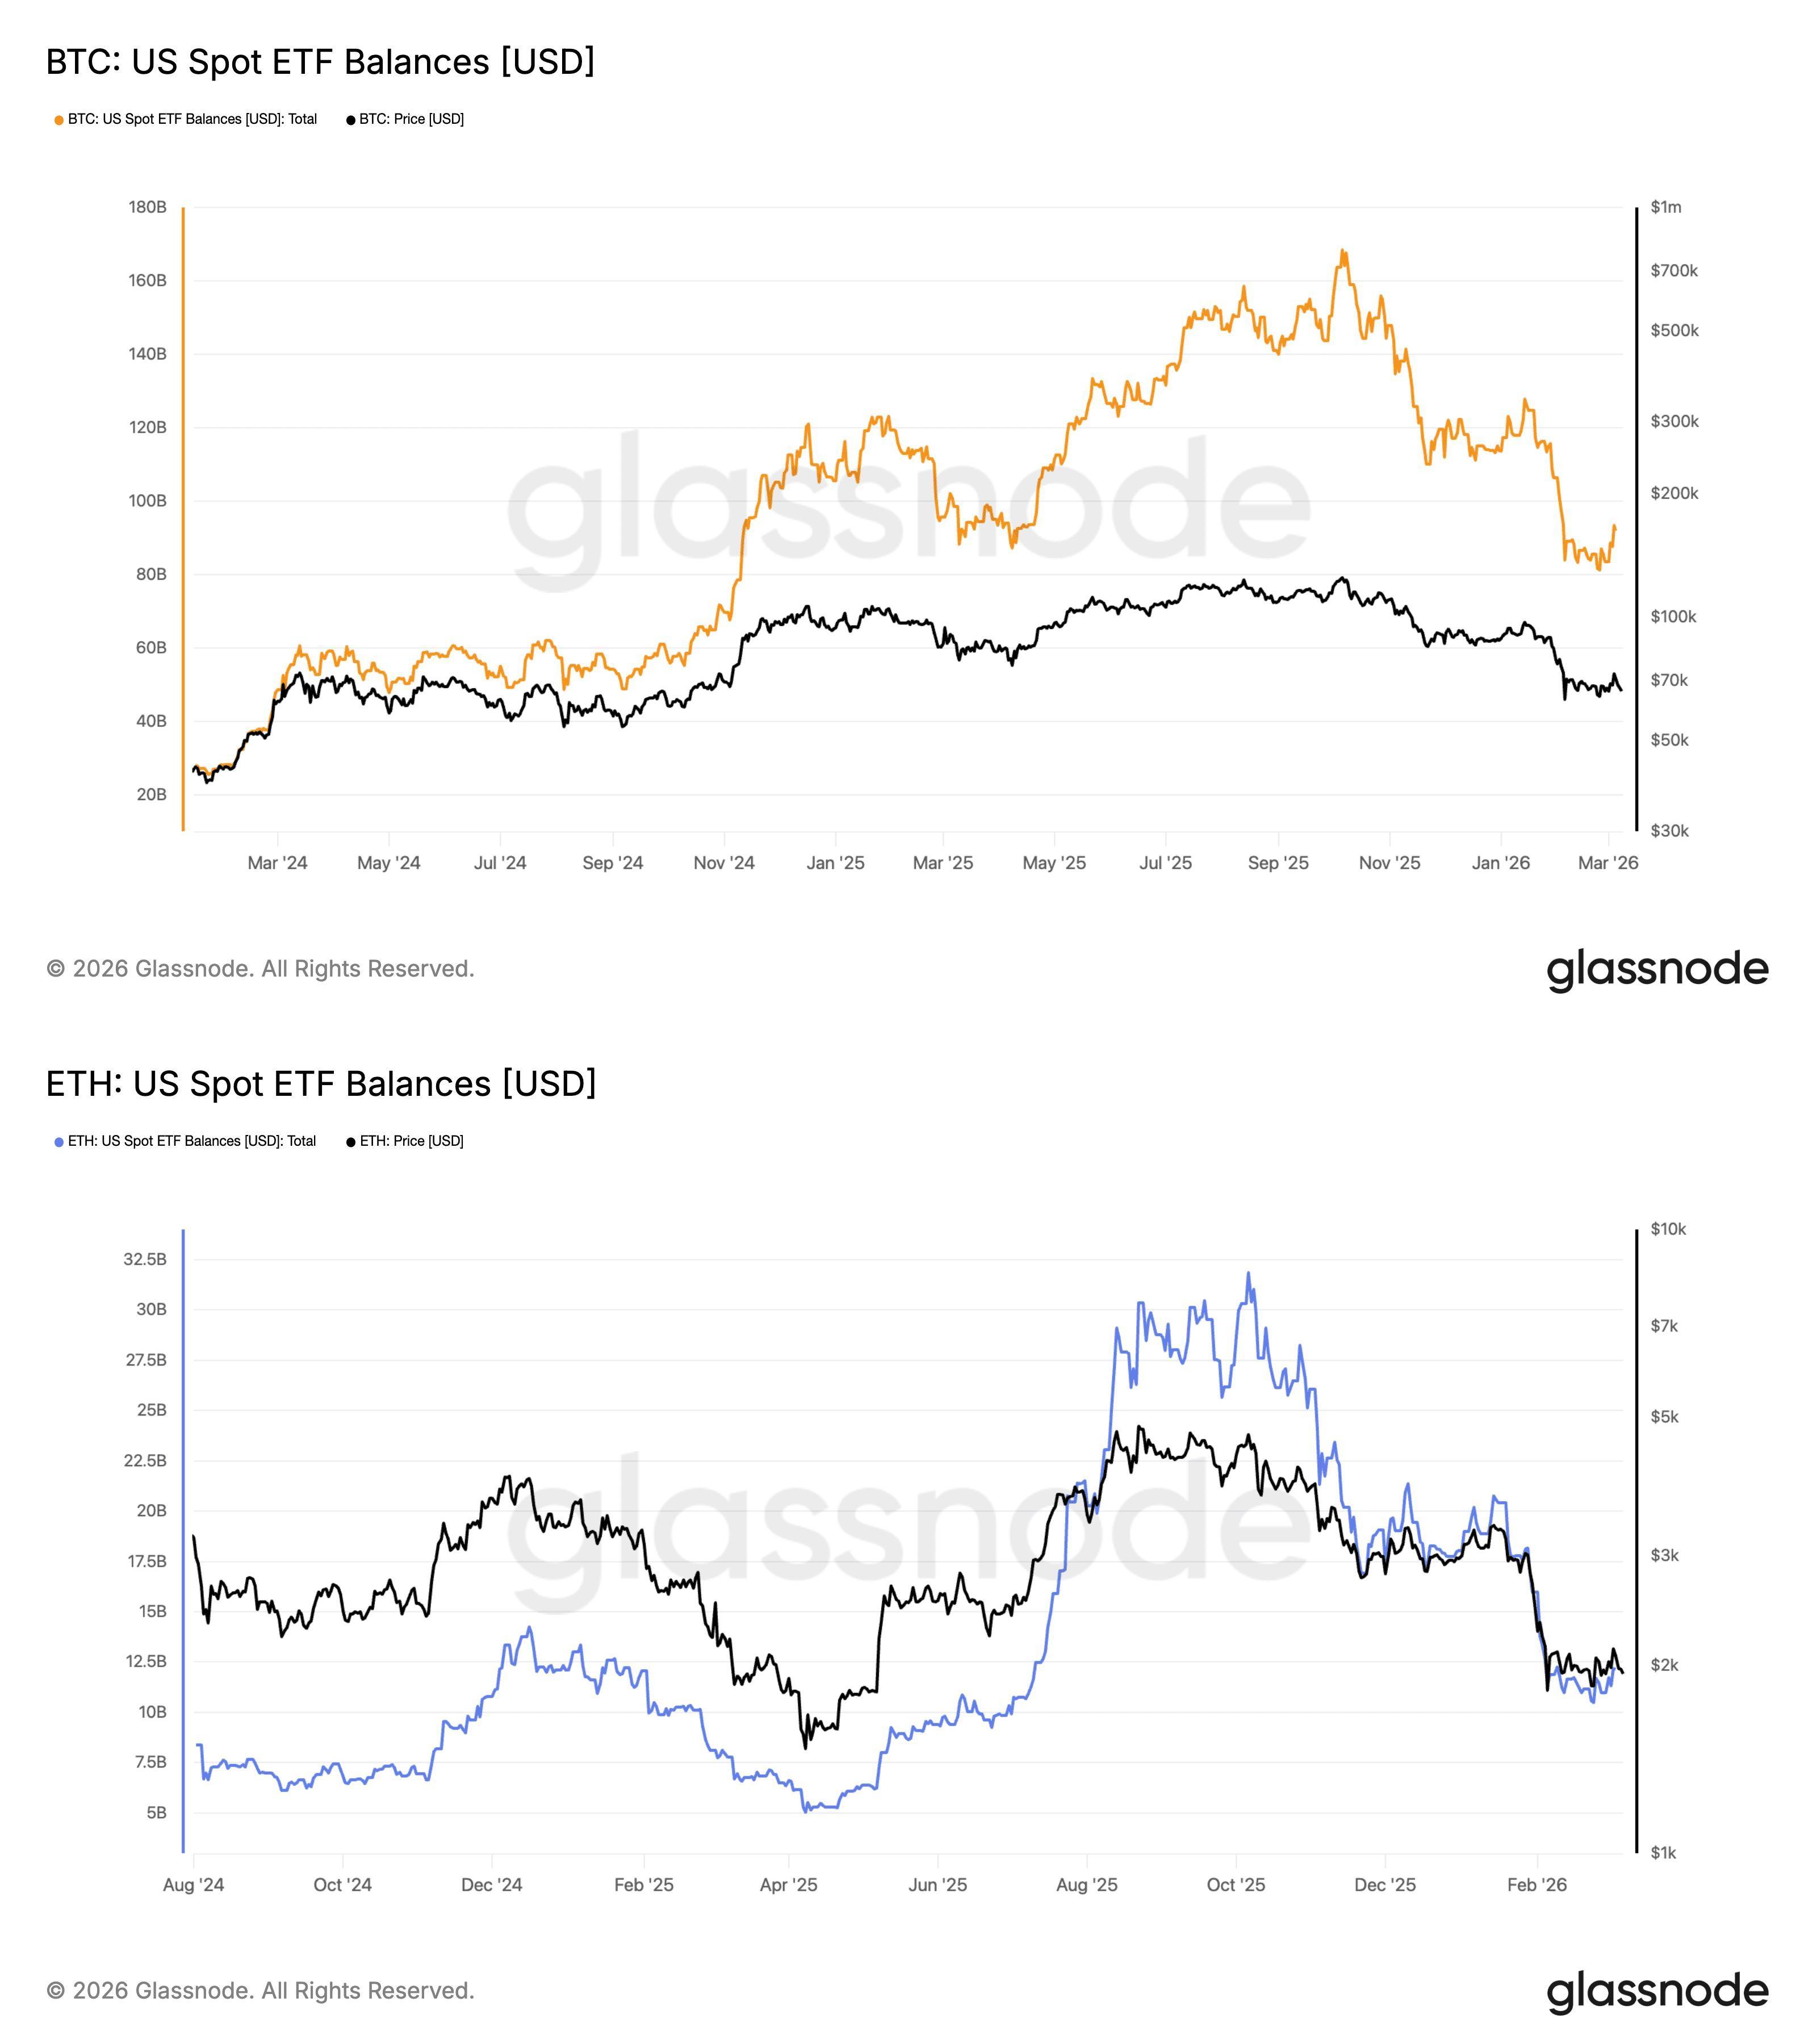
O Ether também nunca apresentou uma alta convincente em termos de dólar.
Entre 2021 e 2026, o ETH apenas superou marginalmente seu recorde anterior próximo de US$ 4.800 antes de perder força, diferente do Bitcoin, cujo preço dobrou do pico de 2021 ao recorde de 2025.
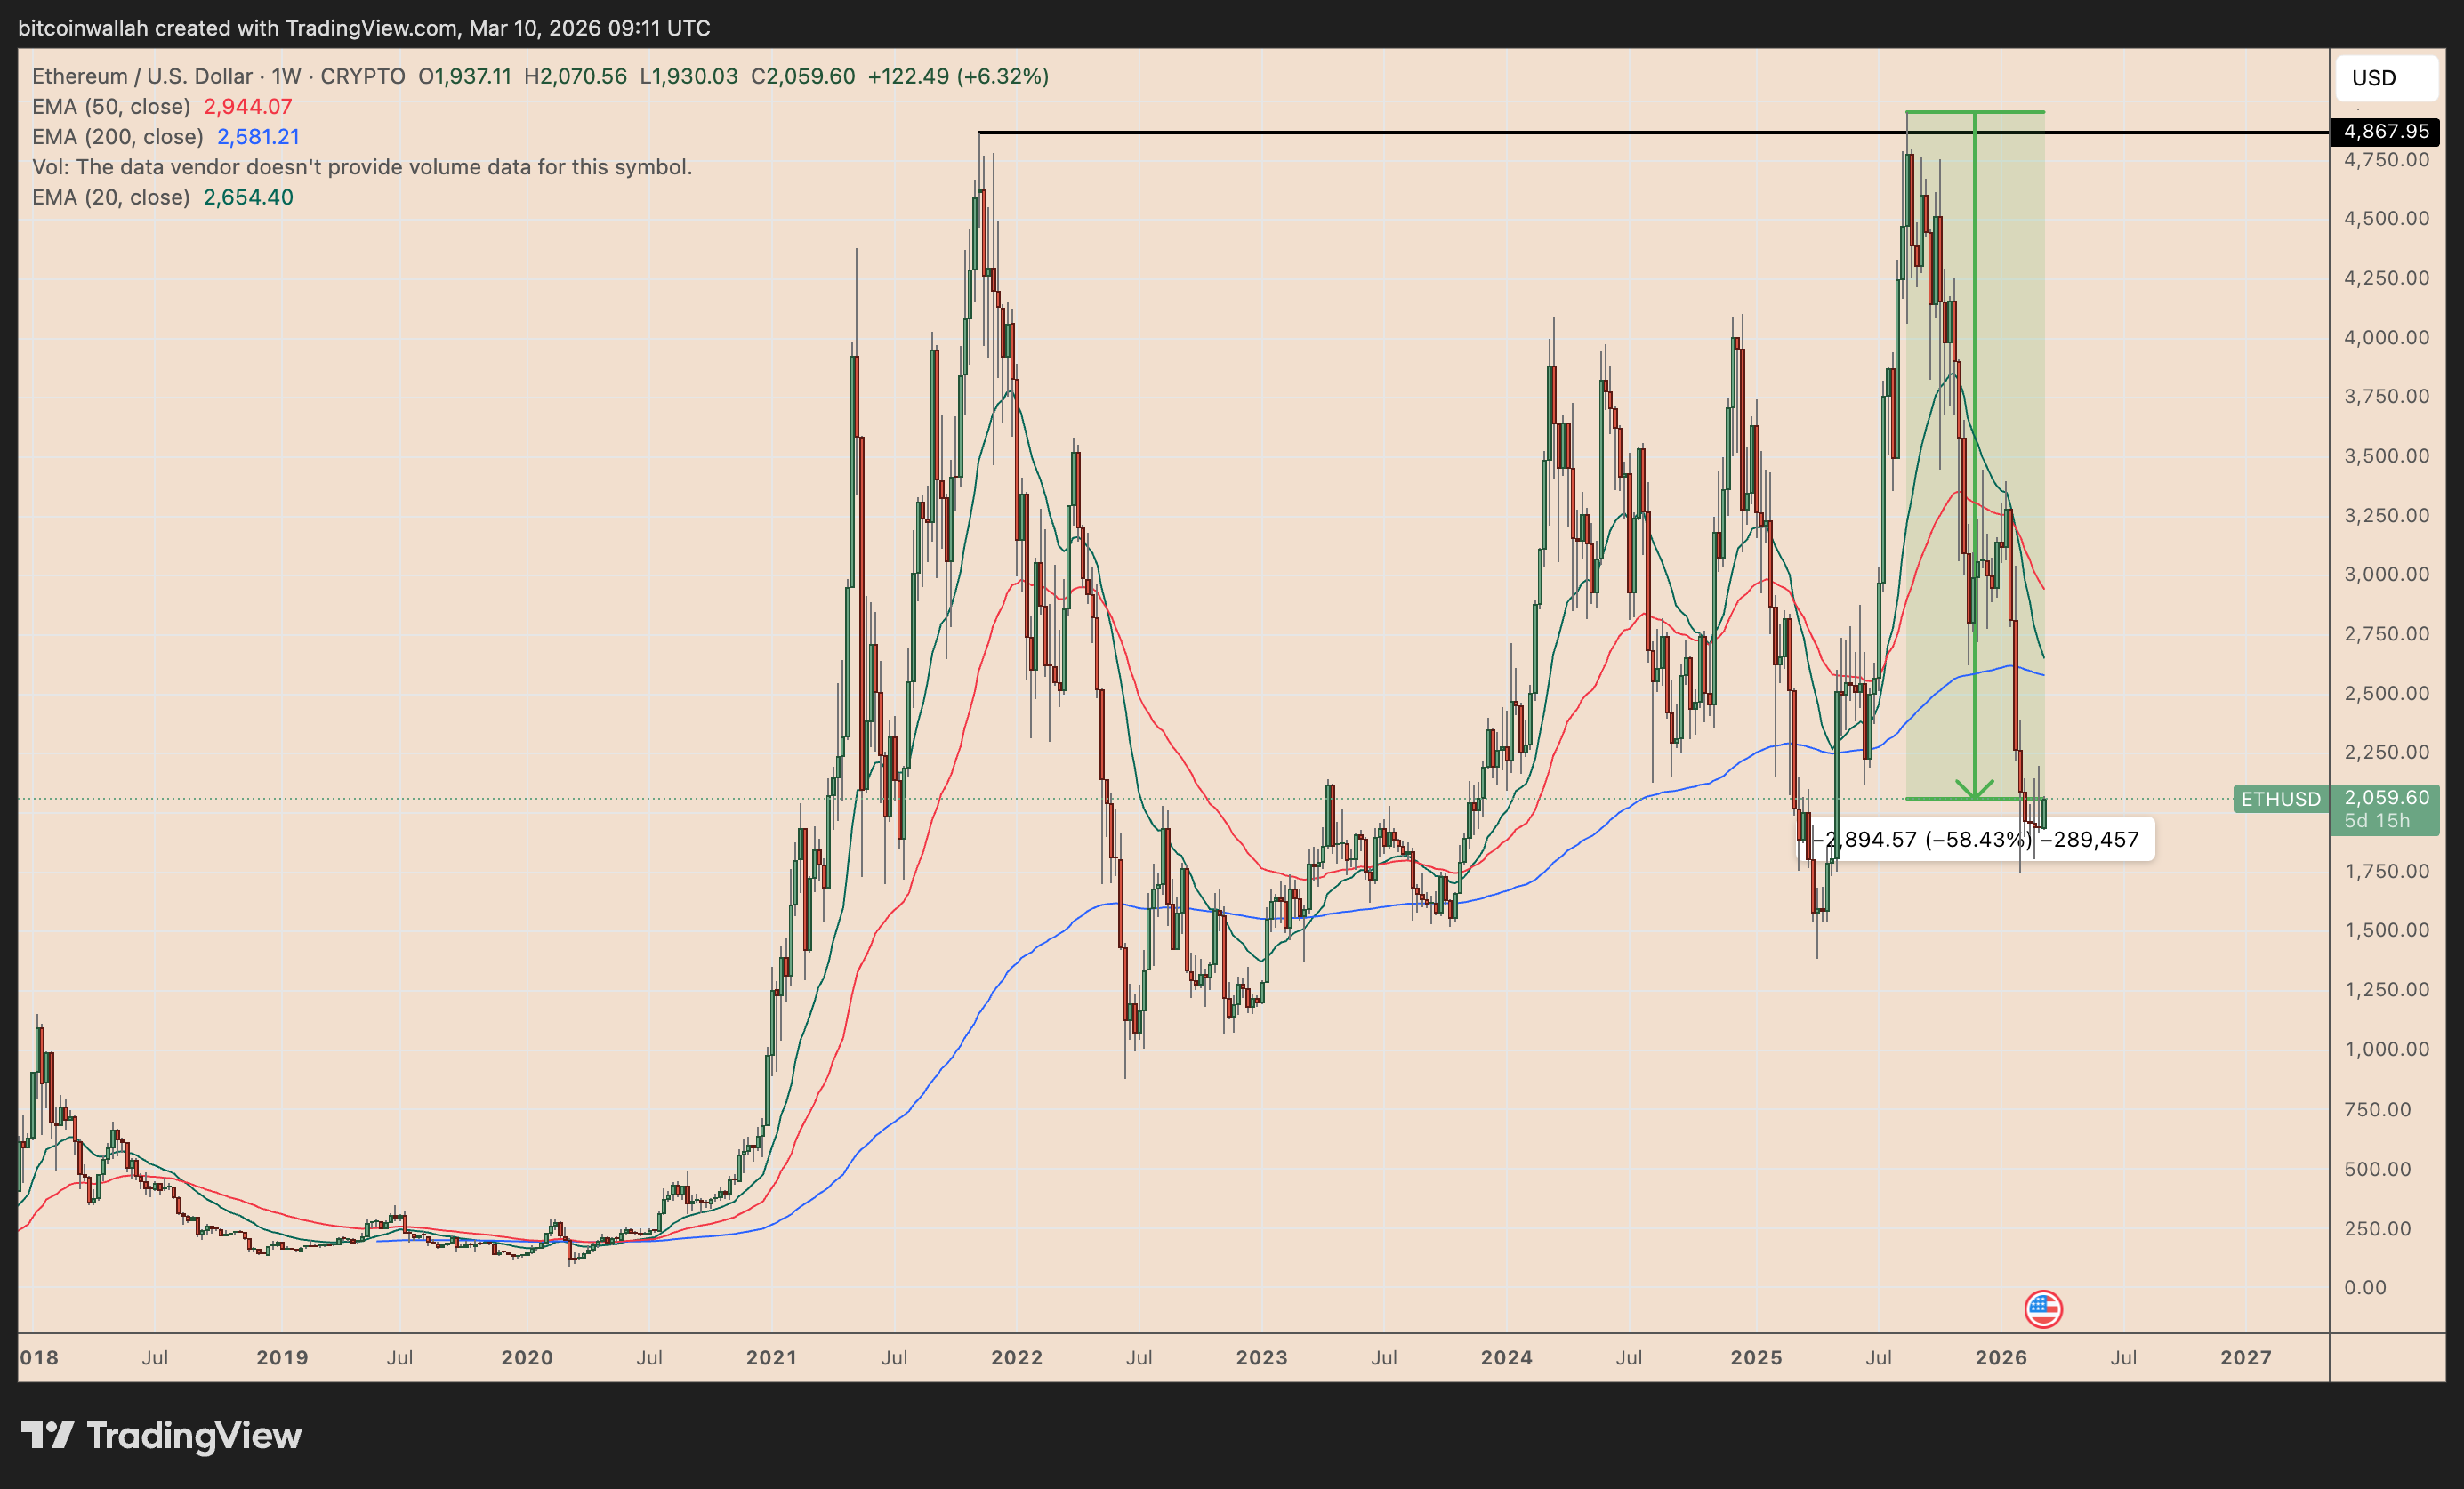
O desempenho fraco do ETH nos últimos cinco anos sugere que a redução de emissão, sozinha, não foi suficiente para gerar uma nova demanda sustentada.
O sentimento também tem sido pressionado por vendas periódicas de ETH vinculadas a Vitalik Buterin e à Fundação Ethereum.
Críticas públicas da Culper Research, que afirmou estar vendendo Ether devido às vendas de Buterin, ampliaram a visão entre alguns traders de que os insiders da Ethereum estão distribuindo durante momentos de força, ao invés de reforçar a convicção de longo prazo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Difícil de superar: Goldman Sachs descobriu que trabalhadores substituídos pela IA geralmente têm dificuldade para se recolocar e acabam caindo no próximo alvo da IA
Os cortes de empregos causados por IA estão se espalhando por todos os setores! O Goldman Sachs alerta que aqueles que são substituídos estão entrando em um ciclo vicioso de “ser contratado e imediatamente substituído”: não apenas é difícil conseguir um novo emprego, mas 75% dessas pessoas correm risco de serem substituídas novamente pela IA. O mais perigoso é que, caso a economia enfraqueça, milhões de demissões represadas causadas pela IA podem explodir de uma vez, marcando apenas o início de uma verdadeira tempestade de desemprego.

Decisão para a tendência do mercado na próxima semana! “Maior suspense” das eleições intermediárias nos EUA: Republicanos surpreendem ao manter o Senado vs Democratas conquistam mais de 53 cadeiras
A Citigroup acredita que a expectativa de que o Partido Democrata domine ambas as casas do Congresso já está basicamente refletida na avaliação das ações americanas, sendo o controle do Senado a variável chave. Se o Partido Republicano mantiver inesperadamente o controle do Senado, as ações americanas podem ser impulsionadas até o final do ano; se os Democratas vencerem com mais de 53 cadeiras, a expectativa de aumento de impostos corporativos, as negociações fiscais e os riscos de regulamentação dos centros de dados de IA poderão exercer pressão sobre o mercado.
Roteiro da “tempestade perfeita” da IA: mercado de títulos “toca a trombeta”, relatórios financeiros “agravam a situação” e eleições trazem o “golpe final”?
A onda de IA enfrenta o triplo desafio do mercado de títulos, balanços financeiros e riscos políticos: o aumento das barreiras de captação de recursos quase fechou o mercado de títulos para empresas de IA em nuvem; o aumento dos gastos de capital das big techs e o agravamento do fluxo de caixa livre pressionam as ações; com as eleições intermediárias se aproximando, as crescentes críticas aos data centers podem levar a uma regulamentação mais rígida. O mercado está mudando o foco da busca por poder computacional para questionar o retorno sobre o investimento.

Preços de criptomoedas
Mais


