
Valor patrimonial inflado e restrições de resgate! A atual “crise de crédito privado de PE” é uma nova rodada de “subprime”?

Um pânico está se espalhando pelo mercado de crédito privado. O diretor de investimentos da Fourier Asset Management, Orlando Gemes, emitiu um alerta severo: “Os sinais de perigo que vemos hoje no setor de crédito privado são surpreendentemente semelhantes aos de 2007.”
Ele destacou especialmente o enfraquecimento das cláusulas de proteção dos credores e as cláusulas de liquidez complexas que “mascaram o descompasso entre os ativos que os investidores acreditam possuir e aqueles dos quais realmente podem sair”.
Segundo a Mesa de Negociação Chasing Trends, em 23 de fevereiro, o Deutsche Bank publicou o relatório “Private credit: Smoke, yes, but how much fire?”. O relatório aponta que a razão entre o preço e o valor patrimonial líquido dos fundos componentes do índice S&P BDC caiu para o maior desconto desde o impacto da pandemia de Covid-19, e eventos como as restrições de resgate da Blue Owl e o corte pela metade da avaliação da Breitling só aumentaram o pânico.
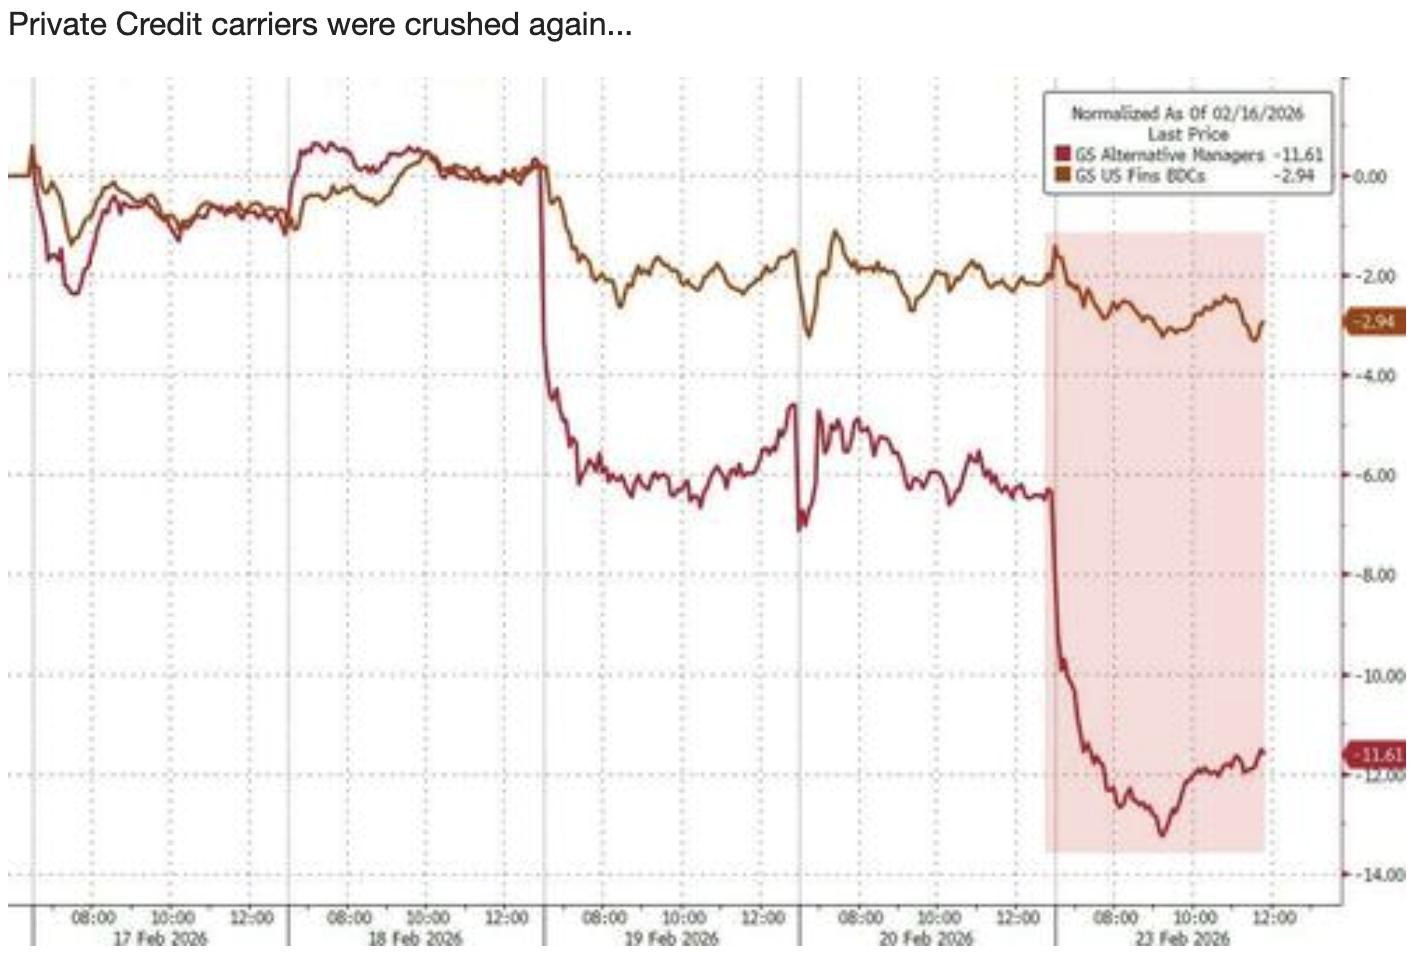 Apesar da recente queda nos preços das ações relacionadas, o Deutsche Bank acredita que, no momento, não existem condições para uma contaminação generalizada do mercado. Atualmente, os investidores precisam monitorar de perto os quatro principais gatilhos: spreads de crédito, lucros corporativos, pressão sobre títulos do governo e mudanças regulatórias, além de reconhecer que os mais de US$ 3 trilhões em “dry powder” (fundos não investidos) podem se tornar um importante amortecedor.
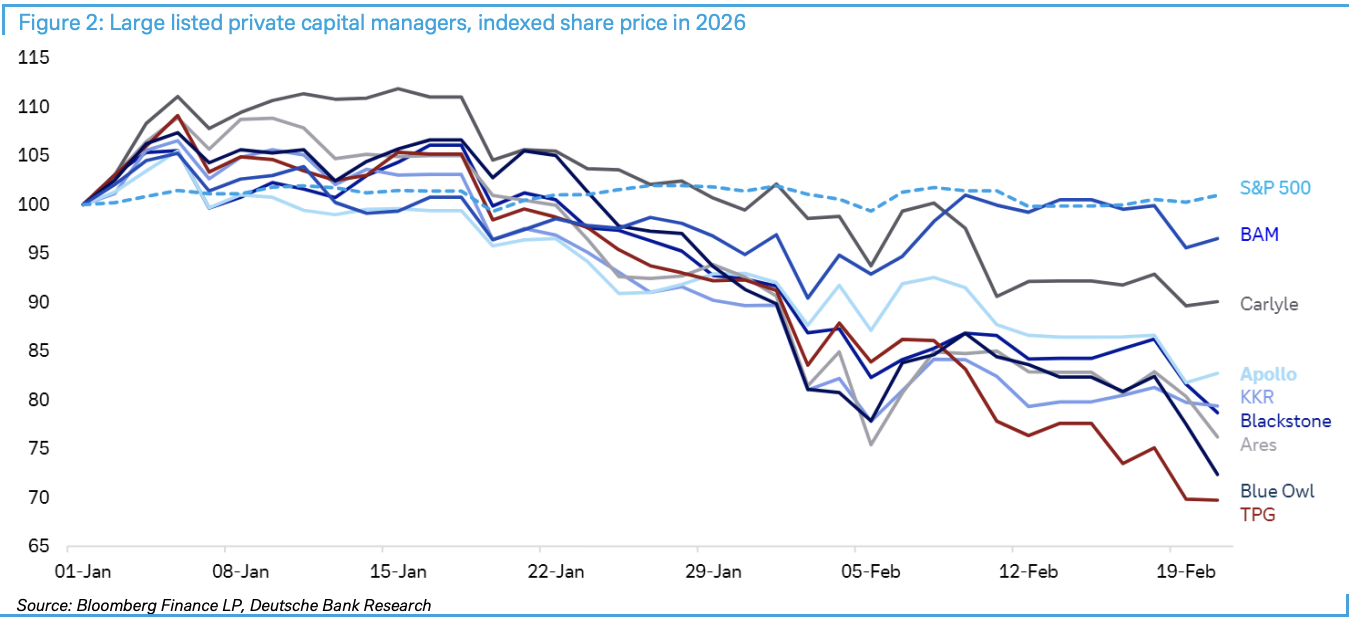
Desconto recorde nos BDCs: O termômetro do pânico de mercado
As Business Development Companies (BDC) estão se tornando o indicador da crise de crédito privado. Dados do Deutsche Bank mostram que essas entidades listadas, altamente expostas a crédito privado e ao setor de software, atingiram o maior desconto em relação ao valor patrimonial líquido desde a pandemia de Covid-19.
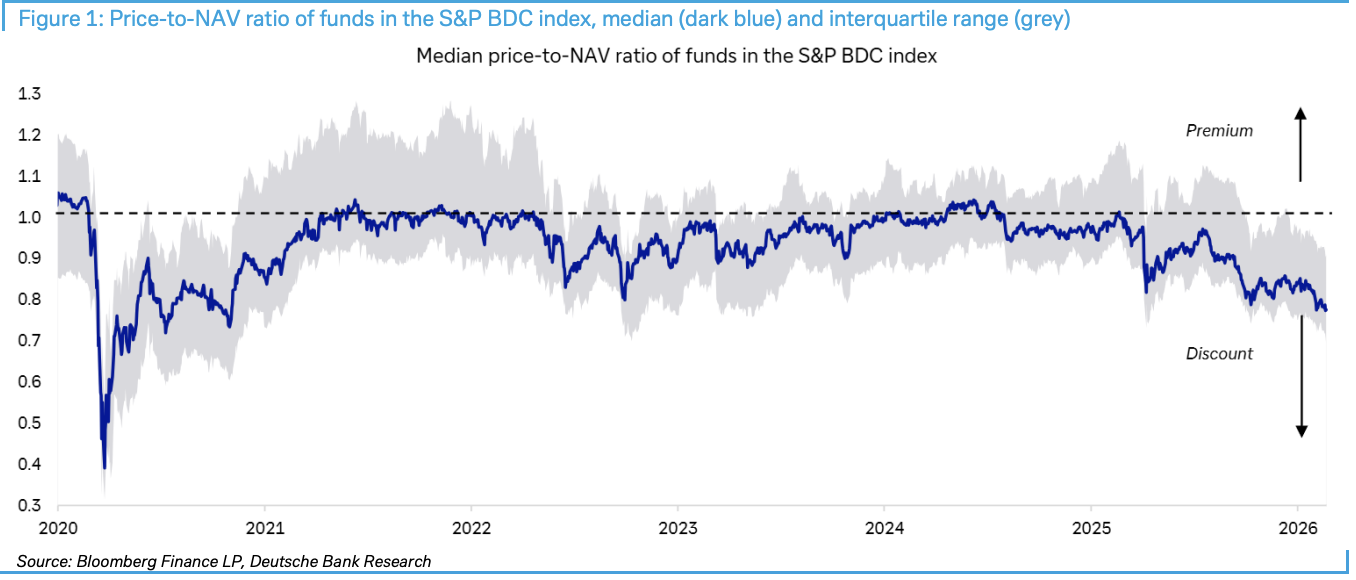
O pânico aumentou ainda mais na semana passada. A Blue Owl anunciou restrições de resgate e venda de ativos de um de seus fundos; embora a medida visasse fortalecer a confiança, alguns investidores aproveitaram a oportunidade para vender ativos relacionados ao capital privado. Em seguida, o Financial Times relatou que o proprietário de private equity da Breitling cortou o valor do investimento pela metade, alimentando ainda mais o pânico no mercado.
Instituições financeiras não bancárias: Risco sistêmico subestimado
O que realmente preocupa é a crescente participação das intermediárias financeiras não bancárias (NBFI) no sistema financeiro. Um estudo recente do Federal Reserve de Nova York destacou os riscos do crescimento das NBFI para os bancos. Dados-chave mostram que as NBFI atualmente representam mais de 50% dos ativos financeiros globais, enquanto nos EUA essa proporção chega a 60%.
O mecanismo de transmissão de risco merece atenção: embora os bancos tenham reduzido a exposição direta à economia real desde a crise financeira, eles ainda estão indiretamente expostos por meio de obrigações com as NBFI. Especificamente, os bancos concedem empréstimos sênior às NBFI, que então concedem empréstimos subordinados a outros tomadores. Essa estrutura de múltiplos níveis pode causar efeitos em cadeia caso surjam problemas.
A vice-presidente do Federal Reserve, Bowman, apontou que, antes da crise financeira, os bancos concediam 60% dos empréstimos hipotecários, mas essa proporção caiu quase pela metade desde então, com tomadores migrando para instituições não bancárias.
US$ 3 trilhões em “dry powder”: Salvação ou paliativo?
O Deutsche Bank acredita que, no momento, há mais de US$ 3 trilhões em “dry powder” no mercado de capital privado, recursos suficientes para lidar com os problemas financeiros recentes, pois a grande maioria dos grandes empréstimos privados é concedida por grandes instituições. Essas instituições são altamente diversificadas e influentes, e seus investidores dificilmente recusariam chamados de capital.
Mas a situação no mercado intermediário é completamente diferente. Muitas instituições de mercado intermediário dependem fortemente de investimentos em software, que sofreram quedas recentes, e têm baixa diversificação, sendo o elo mais vulnerável no momento.
Quatro indicadores: O ponto crítico para o desencadeamento da crise
O Deutsche Bank aponta claramente que, para que o cenário negativo se concretize e haja contágio para os bancos, é necessário deterioração do contexto econômico e de mercado. Especificamente, deve haver alguma combinação dos seguintes eventos:
-
Spreads de crédito e/ou taxas de juros subindo abruptamente
-
Contração substancial dos lucros corporativos
-
Pressão preocupante no mercado de títulos do governo, especialmente em leilões de dívida
-
Mudanças regulatórias ou de exigência de capital bancário relacionadas à exposição ao mercado privado
A conclusão principal é: atualmente, nenhum desses quatro indicadores atingiu um nível que represente perigo ao mercado de capital privado, no que diz respeito ao potencial de contágio e destruição mais ampla do mercado.
Diagnóstico atual: Há fumaça, mas pouco fogo
O Deutsche Bank classifica o momento atual como “muita fumaça, mas fogo ainda indefinido”, enfatizando que não se deve equiparar flutuações de liquidez a colapso de crédito. Além disso, investidores frequentemente confundem problemas específicos de alguns investimentos com tendências de mercado mais amplas, um erro típico de “correlação, não causalidade”.
Apesar da venda baseada em IA motivada por preocupações com a disrupção de longo prazo nas empresas de software, a maioria dessas empresas provavelmente ainda manterá seus clientes e lucros, de modo que, a curto prazo, haverá fluxo de caixa suficiente para pagar credores.
Mais importante, considerando o desempenho robusto dos mercados de ações e crédito, lucros corporativos saudáveis, mercado de trabalho resiliente nos EUA e uma economia global geralmente estável, ainda não estão presentes as condições para uma queda acentuada de confiança.
Para os investidores, é necessário monitorar de perto, a curto prazo, os quatro indicadores citados pelo Deutsche Bank e se o “desconto sobre o valor patrimonial” em veículos como BDC continuará se espalhando. Quando o desconto passa de um sentimento para uma restrição real na cadeia de financiamento, aí sim o risco deixa de ser localizado e começa a se propagar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A receita do terceiro trimestre da CoreWeave (CRWV.US) dispara 168% em relação ao ano anterior; empresa revisa projeção anual de receita para cima e ação chega a subir cerca de 5% no after-market
Beneficiada pelo crescimento contínuo da demanda por poder de processamento de inteligência artificial, a receita da CoreWeave no terceiro trimestre aumentou 168% em relação ao ano anterior, superando as expectativas de Wall Street e elevando a orientação de receita anual.
Dia de roadshow do IPO aumenta foco no mercado corporativo! Anthropic lança várias ferramentas de IA e desafia diretamente o Microsoft Office
A Anthropic lançou o Claude Meetings, que permite ao Claude participar de videoconferências do Google Meet em tempo real e executar tarefas, passando de registrador de atas a colaborador ativo. Também foram lançados o quadro branco colaborativo Claude Whiteboards e a planilha Claude Sheets, que o time pode editar em conjunto e que podem ser criadas e modificadas por IA. O Claude Data, produto de análise de dados, foi oficialmente lançado e integra dados empresariais com aplicativos de terceiros. As ações da Microsoft ampliaram as perdas e chegaram a cair mais de 3%.

A apresentação da Anthropic visa uma meta de 35% de lucro operacional de longo prazo, fundadores planejam IPO para levantar 1,75 bilhão, Goldman Sachs prevê receita de 685 bilhões em 2030
Executivos da Anthropic revelaram em vídeo de roadshow que a empresa acredita ser capaz de alcançar uma margem operacional ajustada de 35% ou mais a longo prazo, muito acima dos 15% registrados no terceiro trimestre deste ano. O prospecto mostra que os sete cofundadores planejam vender cerca de 3,38 milhões de ações da empresa e, considerando o preço médio de emissão do IPO, cada um levantará aproximadamente US$ 250 milhões, mantendo ainda cerca de US$ 18 bilhões em ações cada. De acordo com o Goldman Sachs, a receita anual da Anthropic em 2030 será quase 150 vezes maior do que a receita do ano passado, sendo US$ 586 bilhões provenientes de clientes corporativos e US$ 100 bilhões de não corporativos.

IPO da Anthropic com preço iminente: Goldman Sachs prevê receita de 685 bilhões até 2030, e os 7 fundadores lucram US$ 1,75 bilhão no IPO
O Goldman Sachs prevê que a receita da Anthropic aumentará de US$ 4,6 bilhões em 2025 para US$ 685 bilhões em 2030, um crescimento de mais de 130 vezes, porém o fluxo de caixa livre só se tornará positivo em 2030. A avaliação durante o IPO é de aproximadamente US$ 1,4 trilhão. Os sete cofundadores venderam juntos US$ 1,75 bilhão em ações, cada um vendendo cerca de US$ 250 milhões, o que representa apenas cerca de 1,5% de sua participação. Analistas consideram que a proporção vendida é baixa e não é suficiente para abalar a confiança dos investidores.
Preços de criptomoedas
Mais


