
Polymarket anuncia sua própria L2, o trunfo da Polygon acabou?

Título original: "A conta econômica por trás da saída da Polymarket da Polygon"
Autor original: Azuma, Odaily
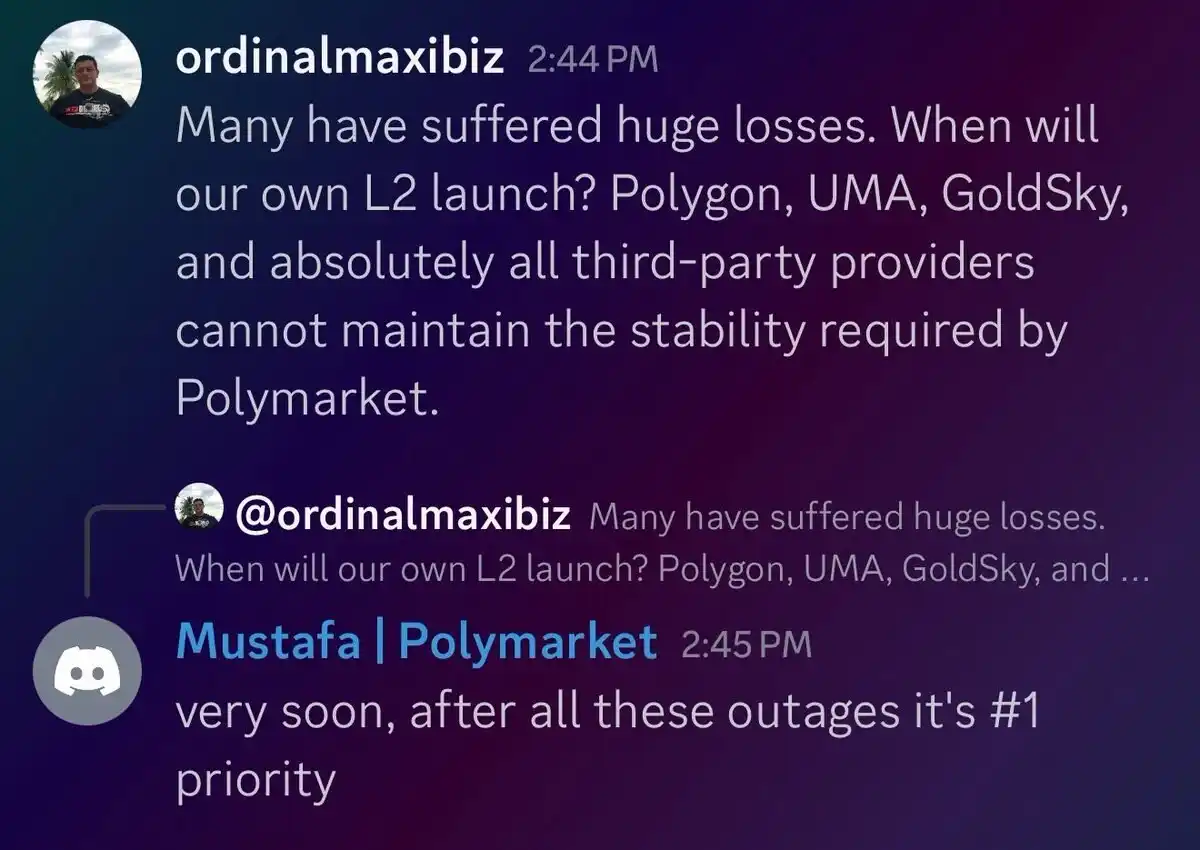
Em 22 de dezembro, uma notícia sobre o principal mercado de previsões Polymarket chamou amplamente a atenção do mercado — Mustafa, membro da equipe da Polymarket, confirmou na comunidade do Discord que a Polymarket planeja migrar da Polygon e lançar uma rede Layer2 do Ethereum chamada POLY, sendo esta a principal prioridade do projeto no momento.
Uma "separação" nada surpreendente
A escolha da Polymarket de sair da Polygon não é surpreendente. De um lado, temos um aplicativo em alta, do outro, uma infraestrutura antiga em declínio; o entusiasmo do mercado e as expectativas de valor entre ambos já estavam desalinhados. À medida que a Polymarket cresce e se torna um novo gigante, o desempenho instável da rede Polygon (a última falha ocorreu em 18 de dezembro) e seu ecossistema relativamente fraco objetivamente passaram a limitar o crescimento da Polymarket.
Para a Polymarket, construir sua própria rede representa uma escolha vantajosa tanto em termos de produto quanto de economia.
No aspecto do produto, além de buscar um ambiente operacional mais estável, criar uma rede Layer2 própria permite que a Polymarket personalize as características da infraestrutura de acordo com as necessidades da plataforma, tornando-se mais flexível para futuras atualizações e iterações.
O significado mais importante, porém, está no âmbito econômico. Ao construir sua própria rede, a Polymarket pode incorporar todas as atividades econômicas e serviços periféricos gerados em torno de sua plataforma ao seu próprio ecossistema, impedindo que o valor relacionado escape para redes externas e, assim, consolidando uma vantagem sistêmica própria.
Contribuições econômicas explícitas e implícitas
Como aplicação, o sucesso explosivo da Polymarket trouxe contribuições econômicas diretas e objetivas para a Polygon. Dados históricos organizados pelo analista de dados dash no Dune mostram:
· O número de usuários ativos da Polymarket neste mês é de 419.309 pessoas, com um total histórico de 1.766.193 usuários;
· O número total de transações neste mês é de 19,63 milhões, com um total histórico de 115 milhões de transações;
· O volume total de transações neste mês é de US$ 1,538 bilhões, com um volume histórico total de US$ 14,3 bilhões.
Quanto à avaliação da participação da Polymarket na economia do ecossistema Polygon, a Odaily encontrou uma proporção bastante curiosa ao organizar os dados de ambos.
· Primeiro, em relação aos fundos bloqueados, dados do Defillama mostram que o valor total das posições na Polymarket atualmente é de cerca de US$ 326 milhões, representando aproximadamente um quarto do valor total bloqueado na Polygon, que é de US$ 1,19 bilhões;
· Em seguida, sobre o consumo de gas, a Coin Metrics informou em outubro do ano passado que as transações relacionadas à Polymarket consumiram cerca de 25% do gas total da Polygon;
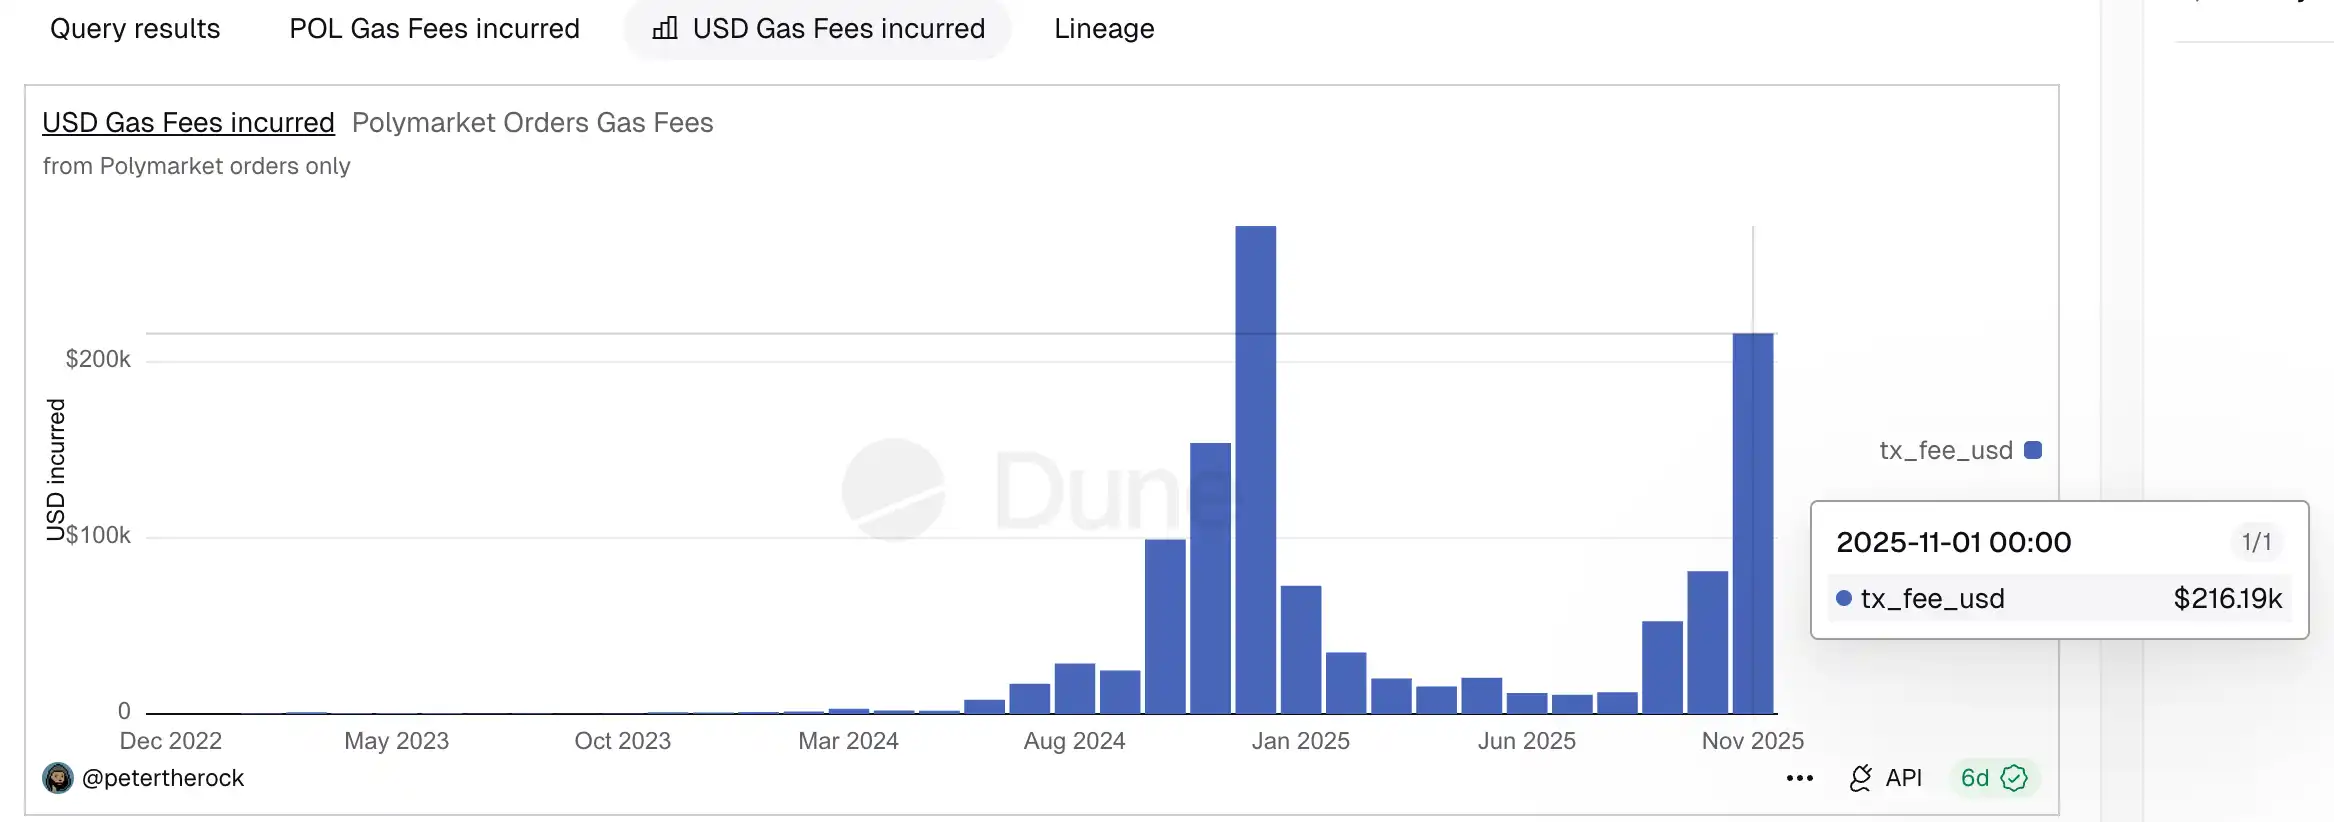
· Considerando que esses dados são antigos, verificamos as mudanças recentes. O analista de dados petertherock mostrou no Dune que, em novembro, as transações relacionadas à Polymarket consumiram cerca de US$ 216 mil em gas, enquanto a Token Terminal registrou que o consumo total de gas na Polygon no mesmo mês foi de cerca de US$ 939 mil, uma proporção também próxima a um quarto (cerca de 23%).
Embora possa haver coincidências devido aos critérios de estatística e à janela temporal, resultados semelhantes em diferentes dimensões podem servir como referência para estimar a importância econômica da Polymarket para a Polygon.
Além de indicadores quantificáveis como usuários ativos, fundos bloqueados, volume de transações e contribuição de gas, a importância econômica da Polymarket para a Polygon também se manifesta em uma série de contribuições implícitas, mais difíceis de medir diretamente, mas igualmente reais.
Primeiro, a ativação da liquidez de stablecoins. Todas as transações da Polymarket são liquidadas em USDC, e seu comportamento de negociação frequente e contínuo aumenta significativamente a demanda por circulação e os cenários de uso do USDC na rede Polygon; em segundo lugar, o valor dos comportamentos colaterais dos usuários retidos. Além do próprio mercado de previsões, esses usuários podem, por conveniência, passar a utilizar outros produtos DeFi do ecossistema Polygon, aumentando assim o valor geral da rede. Essas contribuições são difíceis de quantificar com dados específicos, mas constituem a "demanda real" mais valorizada e escassa para a infraestrutura de base.
Por que agora? A resposta não é difícil de adivinhar
Na verdade, apenas considerando a escala de usuários, desempenho dos dados e visibilidade no mercado, a Polymarket já tem total confiança para seguir seu próprio caminho. Já não se trata mais de "devo ou não sair", mas sim de "quando sair".
A razão para escolher este momento para iniciar a migração provavelmente está relacionada à proximidade do TGE da Polymarket. Por um lado, assim que a Polymarket lançar seu token, sua estrutura de governança, sistema de incentivos e modelo econômico ficarão mais rígidos, tornando a migração da infraestrutura posteriormente muito mais custosa e complexa; por outro lado, evoluir de "aplicativo único" para um sistema full stack de "aplicativo + infraestrutura" significa uma mudança na lógica de avaliação, e construir uma Layer2 própria sem dúvida eleva o teto da Polymarket tanto em narrativa quanto em capital.
Em resumo, a saída da Polymarket da Polygon não é apenas uma simples migração de infraestrutura, mas um reflexo das mudanças estruturais na indústria cripto. Quando aplicativos de ponta passam a ter capacidade de sustentar usuários, tráfego e atividades econômicas de forma independente, se a infraestrutura não puder oferecer valor adicional, inevitavelmente será "traída".
No fim das contas, trata-se apenas de buscar lucro.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Operadores do Goldman Sachs “revivem o roteiro de 2018”: ainda me lembro claramente “daquele 24 de dezembro, quando clientes perguntaram por que estava caindo tanto? Eu realmente não sabia”
Brian Garrett apontou que o ajuste atual das ações dos EUA é semelhante à queda acentuada do quarto trimestre de 2018: o S&P 500 já completou 42% da queda do mesmo período daquele ano e o VIX está próximo do pico antes do Natal. Se o ritmo histórico se repetir, o fundo desta rodada pode aparecer em janeiro do próximo ano, mas o mercado de crédito e a política do Federal Reserve ainda não emitiram sinais claros de estabilização do fundo.
Anthropic (ANT.US) quase "quebrou", mas Claude bate à porta do "maior desafio matemático"! 17 milhões de linhas de código Lean apresentaram uma possível prova para a Conjectura de Riemann
No horário do leste dos EUA, em 20 de novembro, Anthropic atingiu a mínima intradiária de US$ 83,05 no segundo dia após sua estreia, apenas 5 centavos acima do preço de emissão de US$ 83, fechando em US$ 88,91, uma queda de 8,50%. No mesmo dia, o matemático da empresa Levante Alperg anunciou em seu site pessoal que ele e Claude encontraram uma prova candidata para a hipótese de Riemann, que tem intrigado a comunidade matemática há 167 anos, e publicaram aproximadamente 17 milhões de linhas de código formalizado em Lean.

Durante a queda acentuada das ações americanas, a empresa-mãe de GTA 6 registrou alta! O faturamento recorde de 3,79 bilhões de dólares no primeiro dia volta o foco de Wall Street para a próxima geração do GTA Online.
Os dados da Rentrak mostram que a bilheteria global de "Grand Theft Auto VI" também superou a do filme de maior bilheteria de todos os tempos, "Vingadores: Ultimato", cuja arrecadação mundial foi de aproximadamente US$ 2,94 bilhões.

US$2,3 trilhões “evaporaram”! A última vez que as ações de chips dos EUA caíram tanto foi em 2001. Nvidia já perdeu o equivalente a uma Amazon.
Nesta semana, o índice de semicondutores da Filadélfia caiu mais de 10%, com o valor de mercado do setor de chips evaporando cerca de US$ 2,3 trilhões, marcando a pior semana desde 2001. O preço das ações da Nvidia caiu por sete semanas consecutivas, reduzindo seu valor de mercado em cerca de US$ 2,7 trilhões desde o pico de outubro. Com a Nvidia restringindo o apoio financeiro e o IPO da Anthropic retirando liquidez do mercado, a postura hawkish do Federal Reserve aumentou a pressão. As negociações relacionadas à IA enfrentaram vendas concentradas, aumentando as preocupações do mercado com as perspectivas de crescimento.
Preços de criptomoedas
Mais


