O consumo está cada vez mais segmentado, mas a Costco continua "firme e forte"?
O rei global do varejo de descontos — Costco, após o fechamento do mercado americano em 24 de setembro, divulgou os resultados financeiros do quarto trimestre do ano fiscal de 2026 (16 semanas), encerrado em 30 de agosto. No geral, os resultados continuam sólidos, com receitas e lucros ligeiramente acima do esperado, e a empresa devolveu a maior parte do reembolso de tarifas recebidas nesta temporada para os sócios na forma de redução de preços, cumprindo a promessa de não lucrar com reembolsos. Especificamente:
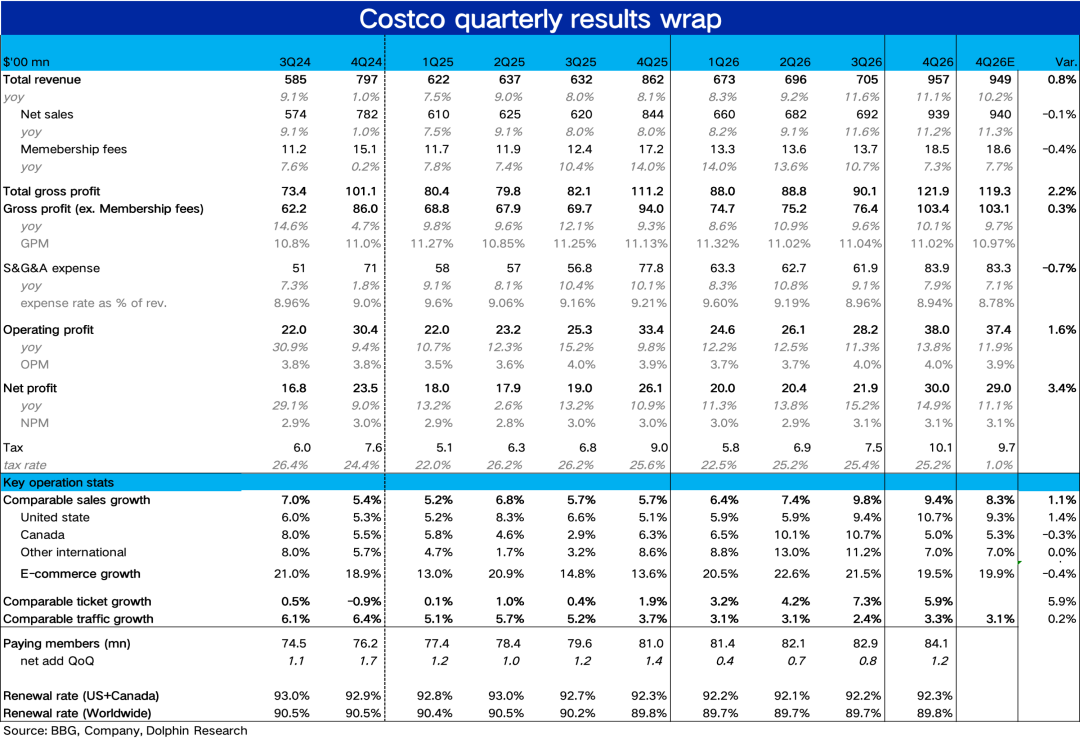
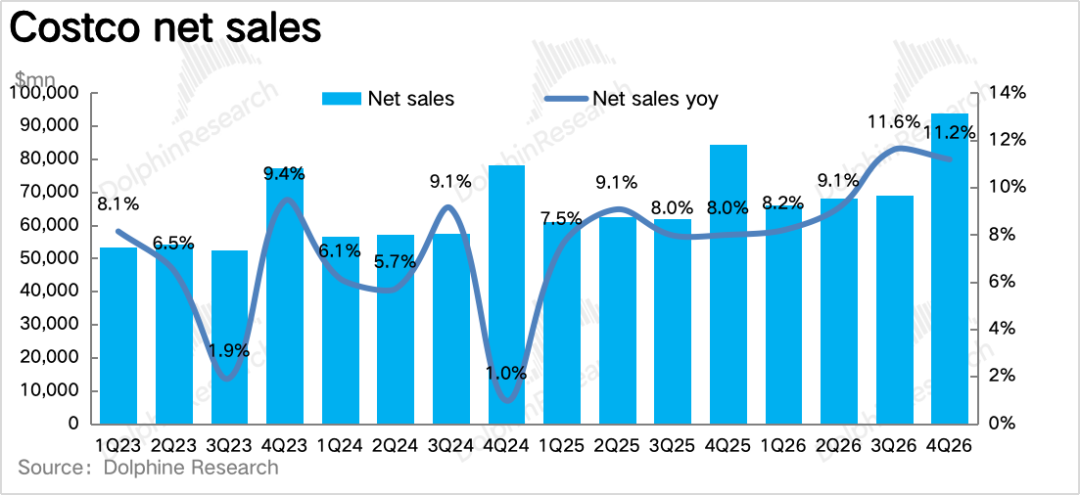
1. Recebimento de reembolso de tarifas e desempenho geral sólido. Em termos de receita, a receita total desta temporada foi de 95,7 bilhões de dólares, um aumento de 11,1% em relação ao ano anterior, mantendo o crescimento de dois dígitos pelo segundo trimestre consecutivo (um pouco acima da expectativa do mercado de 94,9 bilhões).
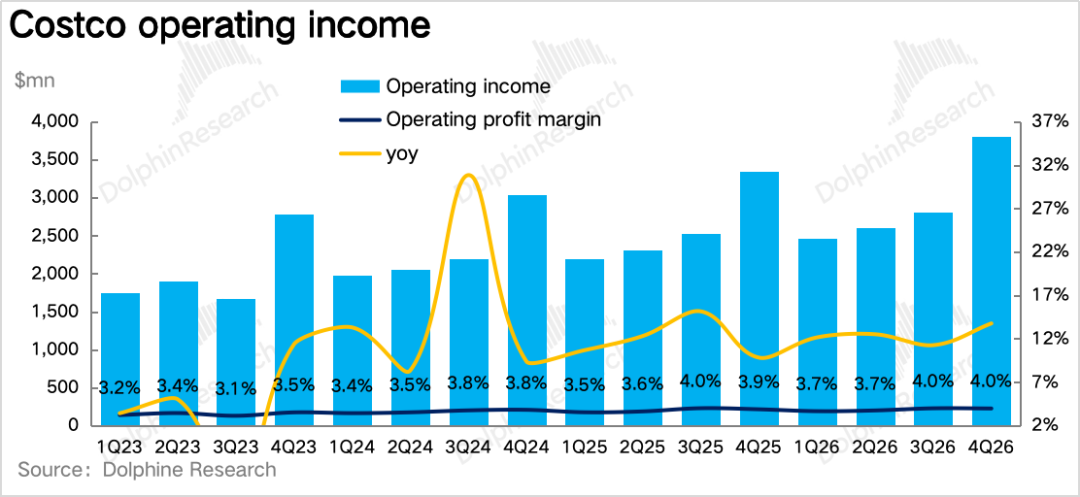
O lucro operacional foi de 3,8 bilhões de dólares, um aumento de 13,8% ano a ano, incluindo um ganho líquido pontual de 90 milhões de dólares decorrente do reembolso de tarifas; excluindo esse efeito, o lucro operacional cresceu cerca de 11% e a margem de lucro permaneceu praticamente estável na comparação anual, sem sinais de desaceleração do lucro mesmo com aumento de receita. No geral, o desempenho foi positivo.
2. O crescimento nas mesmas lojas ainda é impulsionado pelos preços, mas houve recuperação no fluxo de clientes. O principal indicador operacional, o crescimento nas vendas nas mesmas lojas nesta temporada foi de 9,4% ano a ano, uma leve desaceleração em relação ao trimestre anterior; excluindo petróleo e câmbio, ficou em 6,7%, sendo cerca de 3 pontos de crescimento devido à alta no preço da gasolina.
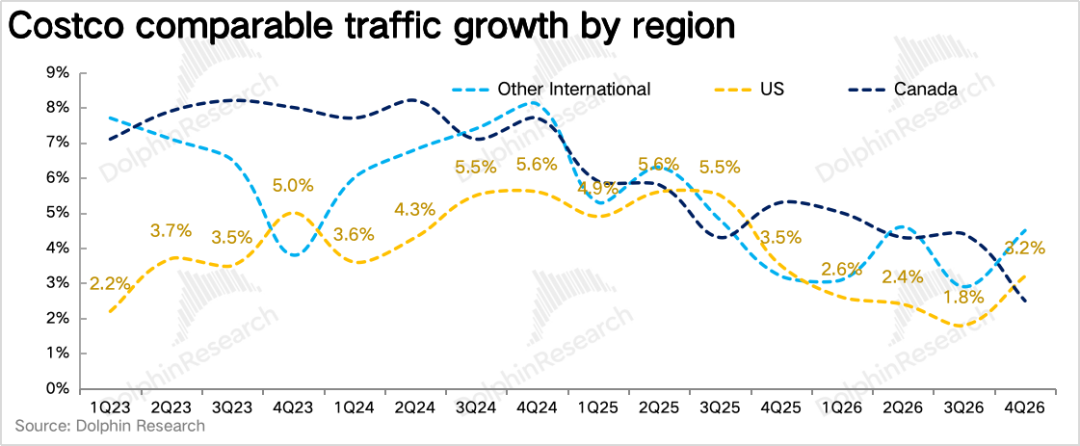
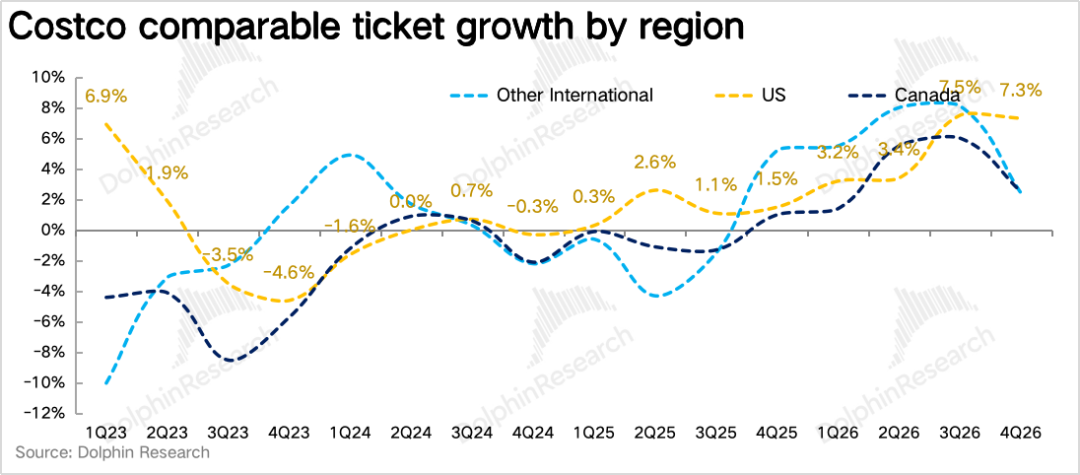
Na decomposição entre preço e volume, o fluxo de clientes nas mesmas lojas desta temporada cresceu 3,3% ano a ano, significativamente superior aos 2,4% do trimestre anterior, sendo a primeira aceleração nos últimos cinco trimestres; excluindo petróleo e câmbio, o ticket médio cresceu 3,3%, um leve recuo em relação ao trimestre anterior. A recuperação do fluxo de clientes, na visão do autor, deve-se em parte ao efeito de atração do posto de gasolina em meio ao alto preço do combustível (com vendas recordes de gasolina nesta temporada), mas mesmo assim, o aumento do fluxo de clientes é o sinal mais positivo deste balanço.
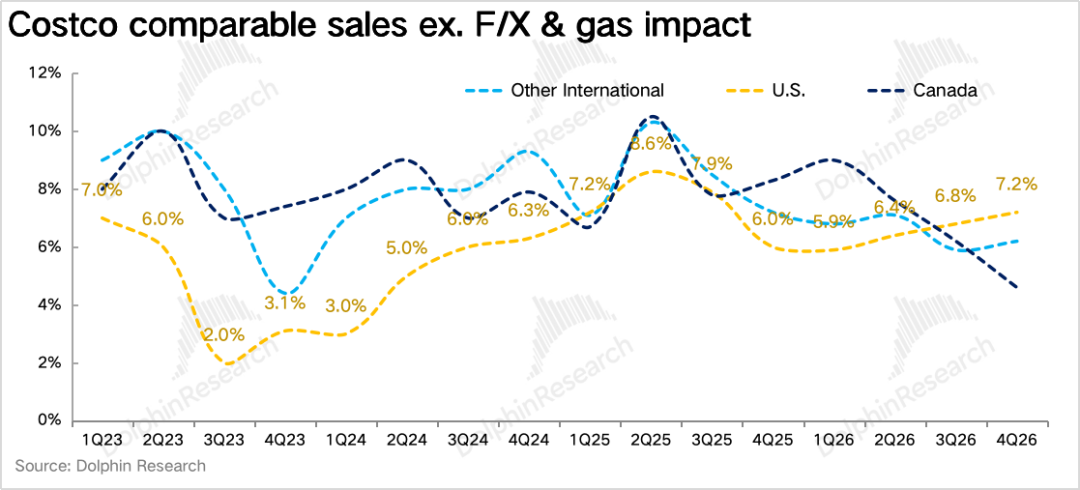
3. EUA ainda é o mercado mais forte, Canadá sofre influência de negociações comerciais. Por região, excluindo o efeito de câmbio e preço do petróleo, o crescimento nas mesmas lojas nos EUA foi de 7,2%, acelerando em relação aos 6,8% do trimestre anterior e permanecendo o mais forte entre todos os mercados (fluxo de clientes nas mesmas lojas +3,2%, contra 1,8% no último trimestre, crescimento do ticket médio (excluindo petróleo e câmbio) +3,9%).
No Canadá, o crescimento nas mesmas lojas foi de 4,6%, desacelerando bastante ante os 6,2% do trimestre anterior, provavelmente devido ao impacto das tensas negociações comerciais com os EUA em agosto. Outros mercados internacionais cresceram 6,2% nas mesmas lojas, uma leve alta sobre o trimestre anterior (5,9%).
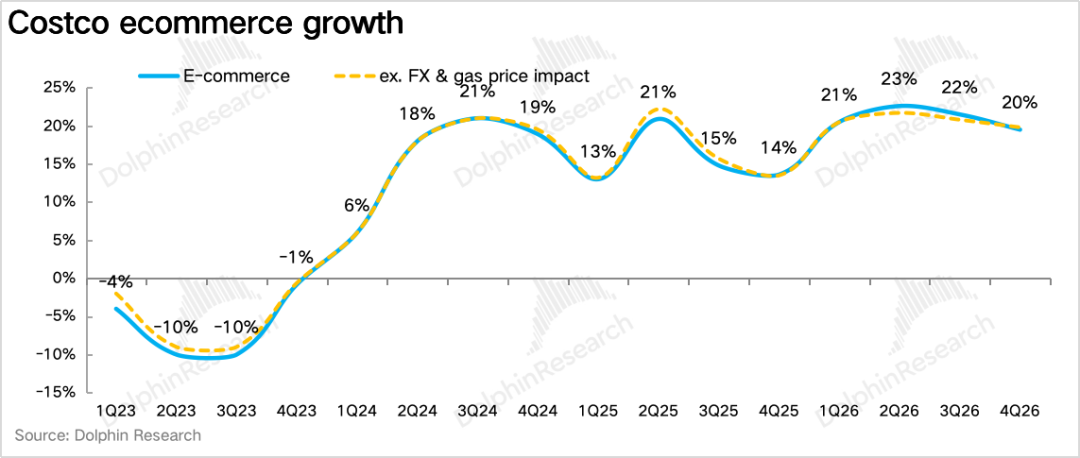
4. Crescimento online desacelera, mas ainda supera o offline. As vendas de e-commerce da Costco cresceram 19,5% ano a ano (excluindo câmbio, 19,8%), uma leve desaceleração em relação aos 21% do trimestre anterior, com tráfego no site e app crescendo 30%.
Vale destacar que nesta temporada a empresa expandiu o delivery imediato do Uber Eats de 17 estados para todo o país, e o DoorDash também foi totalmente implementado; segundo a administração, boa parte das vendas dessas parcerias são adicionais, com pouco impacto no varejo físico e um perfil de clientes claramente mais jovem. Vale a pena acompanhar o impacto incremental desse canal na performance futura.
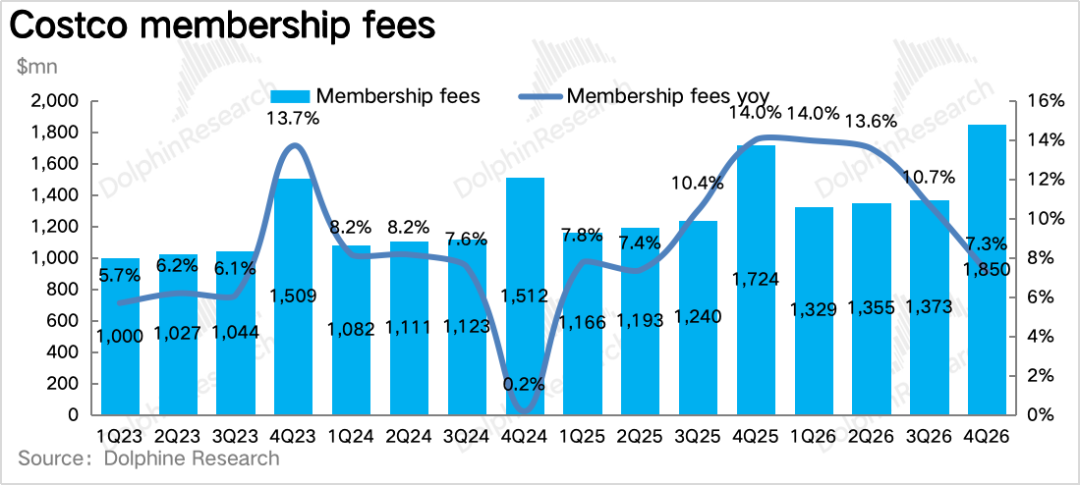
5. Fim do benefício de aumento de preços, maior penetração de sócios: A receita com taxas de associação foi de 1,85 bilhão de dólares, um aumento de 7,3% ano a ano (excluindo câmbio, 7,7%), com crescimento desacelerando em relação aos 10,7% do trimestre anterior (essa é a última temporada com impacto significativo do aumento de preço, e ele já representa menos de 1 ponto do crescimento).
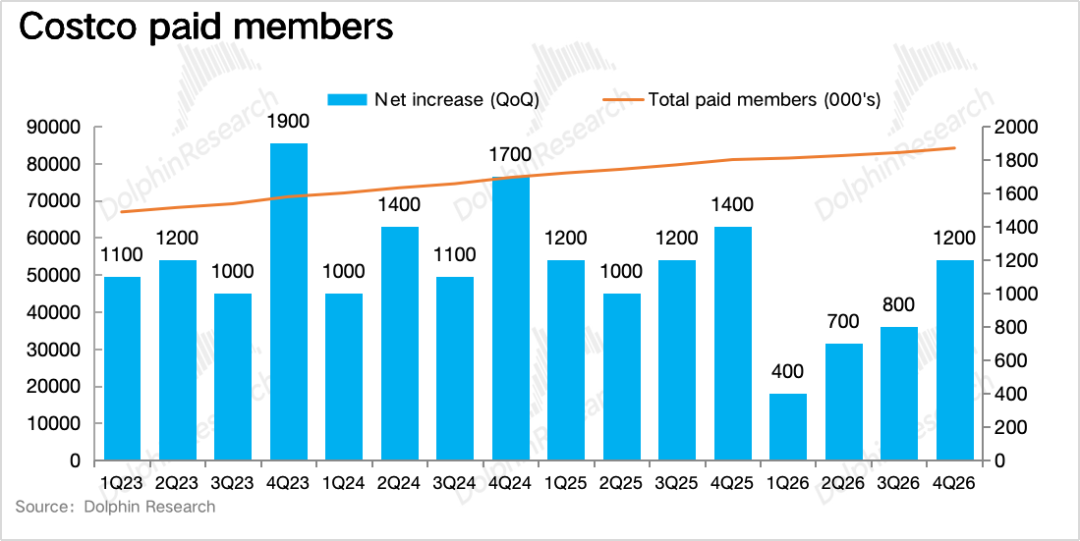
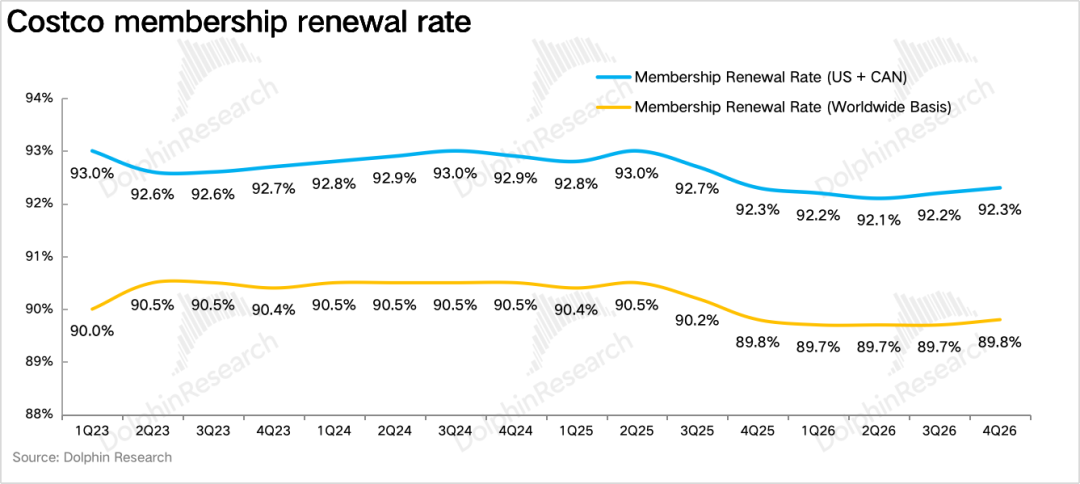
O número de sócios pagantes aumentou em cerca de 1,2 milhão no trimestre, atingindo 84,1 milhões, recuperação substancial ante os 800 mil do trimestre anterior (sócios premium 42,3 milhões, com penetração de 75,6%, novo recorde histórico). Além disso, as taxas de renovação tanto no mundo quanto na América do Norte cresceram levemente, melhorando pelo segundo trimestre seguido, desempenho bastante positivo.
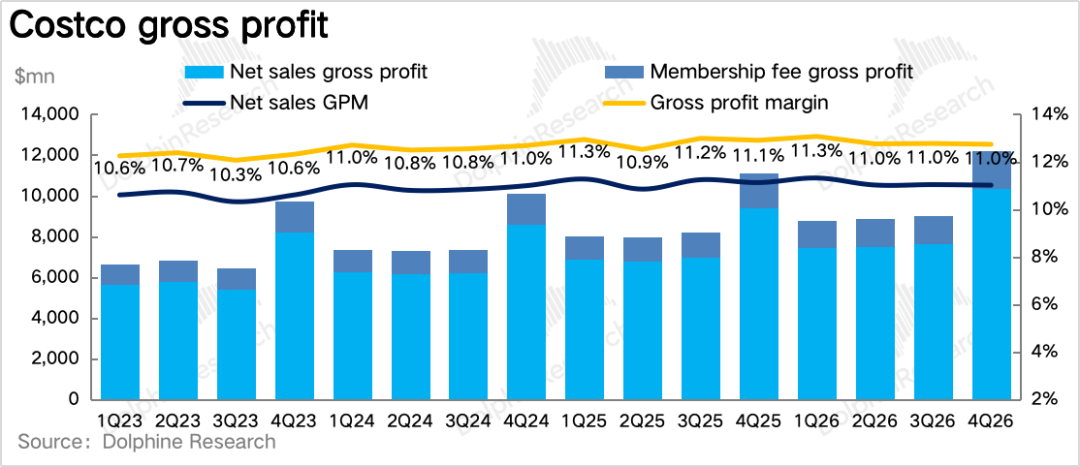
6. Redução margens com o repasse do reembolso, margem de lucro praticamente estável: Devido ao repasse dos reembolsos de tarifas via cortes de preços, a margem bruta da Costco nesta temporada foi de 11%, queda de 11bps ano a ano, mas excluindo reembolsos e retornos, a margem dos principais produtos melhorou 18bps, com melhora generalizada em alimentos frescos, não alimentares e mercearia.
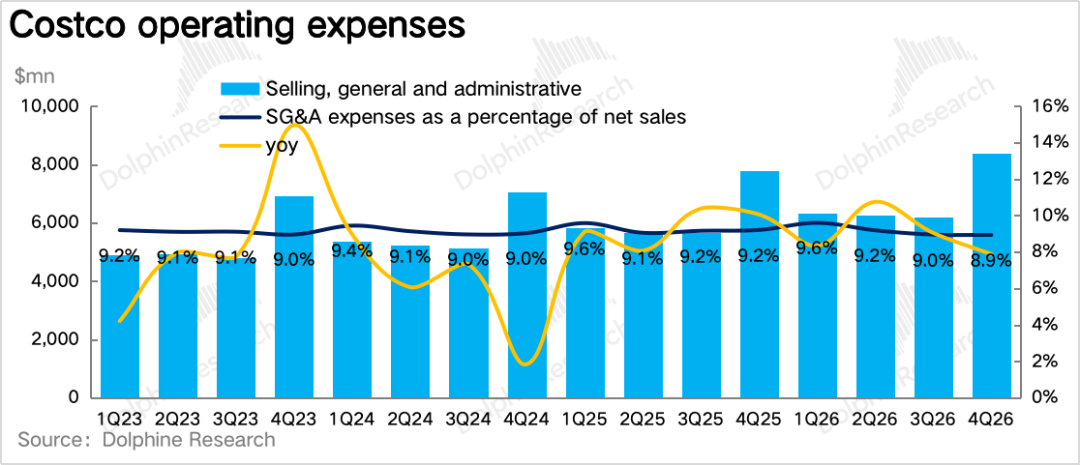
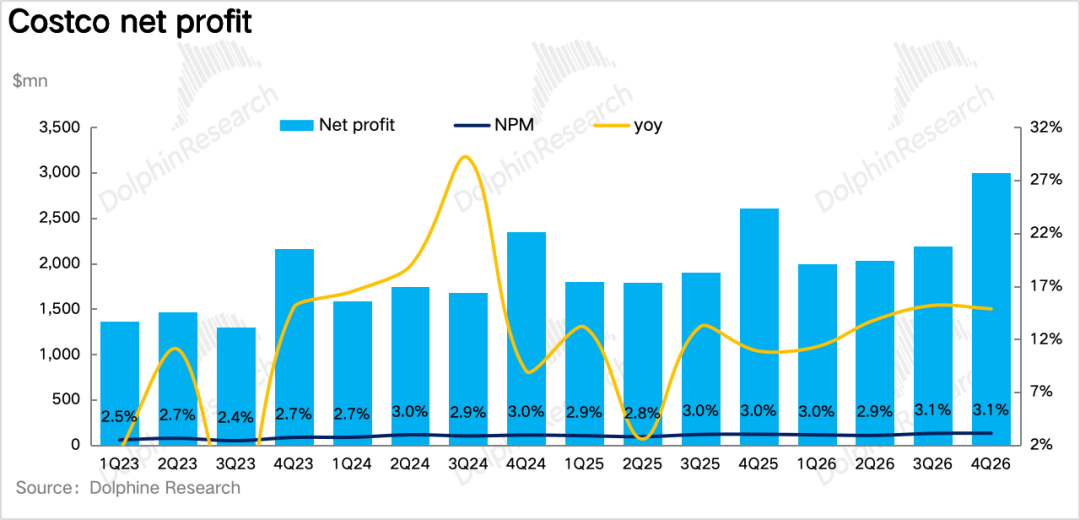
A taxa de despesas operacionais caiu 27bps ante o ano anterior, mas excluindo o efeito da diluição do preço da gasolina caiu apenas 2bps, indicando que o espaço de controle de custos está ficando menor. A margem operacional final subiu 9bps ano a ano, ficando praticamente estável ao excluir o ganho líquido do reembolso; o lucro líquido foi de 3 bilhões de dólares, aumento de 14,9% ano a ano.
Opinião da Dolphin Research:
Como pode ser visto acima, o desempenho da Costco permanece muito sólido: o preço do petróleo impulsionou o crescimento nominal, a maior parte do reembolso não se refletiu no lucro, as taxas de sócios e renovação atingiram o fundo e iniciaram recuperação, e a margem de mercadorias principais está se recuperando após eliminar efeitos atípicos.
Comparando os resultados da Costco com os do Walmart, a Costco estabilizou o crescimento em mesmas lojas na faixa de 6%-7% (excluindo petróleo e câmbio) há um ano, enquanto o Walmart nos EUA caiu de 4,6% para 2,6% no mesmo período, aumentando a diferença de 2-3 pontos para quase 5 pontos. Considerando também a fala da gestão do Walmart — o crescimento de participação é liderado por famílias de alta renda —, isso indica que a base do Walmart — clientes de renda média e baixa — está enfraquecendo significativamente.
Já na Costco, há crescimento simultâneo de fluxo de clientes, ticket médio e categorias de produtos, sendo os não alimentares os mais fortes, o que revela que o consumo de classes média e alta está em expansão, inclusive em bens de maior valor. Desse modo, podemos concluir: o consumo nos EUA segue cada vez mais segmentado — as classes média e alta continuam consumindo normalmente, enquanto as classes mais baixas seguem mais cautelosas.
Em relação à própria Costco, no momento, acredita-se que o próximo ponto de atenção é: se a retomada do fluxo de clientes será sustentável nos trimestres sem o efeito do preço da gasolina (o preço da gasolina da Costco é o mais baixo do país, várias dezenas de centavos a menos em média do que outros postos de combustível).
Além disso, cerca de dois terços dos reembolsos de tarifas restantes serão recebidos no primeiro semestre do FY27, e a empresa confirmou que continuará repassando em sua maior parte, o que significa que a margem dos principais produtos continuará pressionada por cortes de preço nesse período, tornando provável uma nova leve queda na margem bruta dos relatórios.
Comentários detalhados a seguir
I. Aceleração do fluxo de clientes é o sinal mais positivo
1. Crescimento nas mesmas lojas ainda é impulsionado pelo preço, mas fluxo de clientes melhora
O principal indicador operacional mostra que as vendas em mesmas lojas da Costco subiram 9,4% ano a ano, mantendo-se em alta nos dois últimos trimestres. Contudo, excluindo petróleo e câmbio, o crescimento ficou em 6,7%, igual ao trimestre anterior (6,6%) — toda a diferença de cerca de 3 pontos deve-se à alta do preço da gasolina (com vendas recordes do produto), enquanto câmbio teve leve impacto negativo (0,3 ponto).
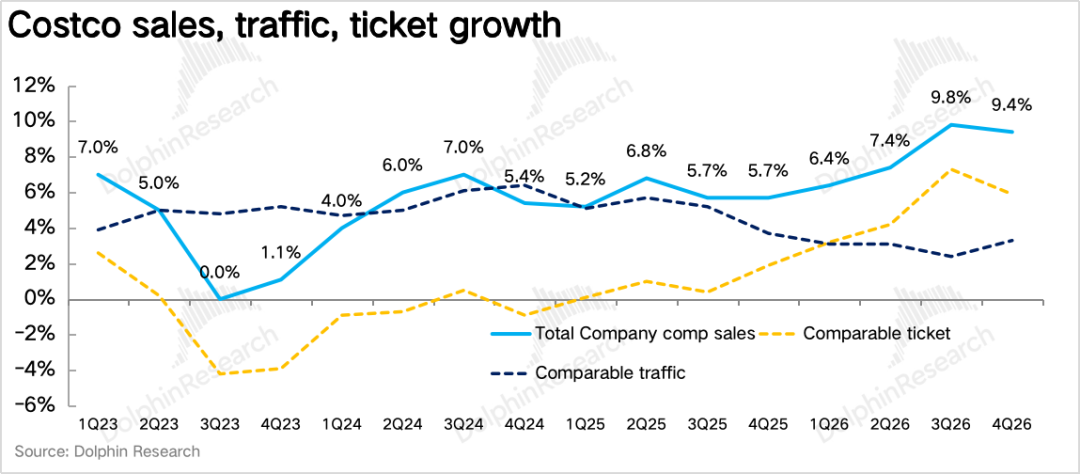
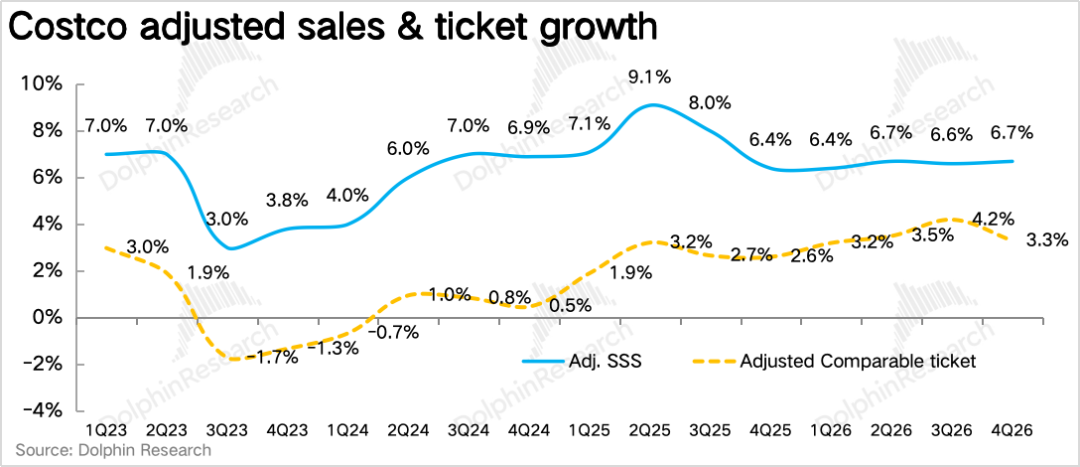
Analisando preço e volume, o fluxo de clientes em lojas do mundo cresceu 3,3% nesta temporada, frente aos 2,4% do trimestre anterior, primeira aceleração em cinco trimestres; ticket médio (incluindo petróleo e câmbio) cresceu 5,9% e, excluindo esses fatores, subiu 3,3%, um recuo em relação ao trimestre anterior. O autor acredita que embora parte da alta do fluxo de clientes no quarto trimestre se deva ao preço da gasolina, pelo menos a frequência da classe média americana na Costco não piorou, sendo esse o sinal mais positivo desse balanço.
Por categoria, não alimentares foram as de melhor desempenho nesta temporada, com joias de ouro, móveis, eletrodomésticos e produtos de saúde/belezas à frente. Produtos frescos cresceram a um dígito (confeitaria própria subiu mais de 100%, carnes como frango, carne moída e carnes premium como Prime e Wagyu tiveram altas simultâneas); mercearia cresceu na faixa baixa-média de um dígito, com ênfase em proteínas e fibras de alta qualidade.
Além disso, a inflação geral se manteve baixa, com inflação de não alimentares puxada por chips de memória e derivados de petróleo, enquanto na alimentação a alta da carne foi compensada pela deflação nos ovos e laticínios.
2. EUA é o mais forte, mercado internacional segue aumentando penetração
Olhando por região, excluindo câmbio e preços dos combustíveis, o crescimento em mesmas lojas nos EUA foi de 7,2%, acelerando frente aos 6,8% do último trimestre, mantendo o país como o mais forte de todos; no Canadá, o crescimento ficou em 4,6%, desacelerando ante 6,2% do trimestre anterior, principalmente pelo impacto das negociações comerciais EUA-Canadá em agosto.
Os outros mercados internacionais cresceram 6,2% em mesmas lojas, estabilidade frente ao trimestre anterior, com fluxo de clientes subindo 4,5% e ticket médio 1,7%, sendo o único dos três mercados em que o crescimento é liderado pelo fluxo de clientes — reflexo da baixa penetração nesses países tanto no público-alvo quanto na densidade de lojas.
3. Crescimento online desacelera levemente, delivery imediato de terceiros traz ganho incremental
As vendas online da Costco cresceram 19,5% ano a ano, leve queda em relação aos 21% do trimestre anterior, com farmácia, móveis, eletrodomésticos, ferramentas e cama/mesa/banho entre as categorias que mais cresceram online; vendas de farmácia subiram quase 20% e prescrições em dígitos duplos.
Além disso, a grande novidade deste trimestre foi a expansão do delivery imediato de terceiros: Uber Eats foi de 17 estados para todo o país, DoorDash lançado nacionalmente e Instacart cobre EUA e Canadá; em geral, entrega em até 45 minutos. De acordo com call da administração, boa parte dessas vendas são incrementais, com impacto limitado na mercearia das lojas físicas e perfil mais jovem dos usuários — na visão do autor, esta é uma excelente forma de a Costco atingir o público jovem sem alterar o modelo de clube de compras.
No consolidado, a venda de mercadorias nesta temporada foi de 93 bilhões de dólares, crescimento de 11,2% ano a ano; a receita total foi de 95,72 bilhões, alta de 11,1%, um pouco acima das expectativas do mercado.
II. Fim do benefício do aumento de preços, sócios e taxas de renovação atingem fundo e recuperam
Na assinatura, a receita com taxas de associação foi de 1,85 bilhão de dólares, alta de 7,3% ano a ano (excluindo câmbio, 7,7%), com crescimento ainda em desaceleração perante os 10,7% do último trimestre, mas acima da expectativa de 6,3%. A administração confirmou que esta é a última temporada com impacto do aumento de preços, que já contribui com menos de 1 ponto, e que o crescimento vem principalmente da melhora na penetração de sócios premium e aumento de sócios básicos.
Nos indicadores operacionais básicos, o número de sócios pagantes avançou cerca de 1,2 milhão no trimestre, para 84,1 milhões, bem acima dos 800 mil do trimestre anterior e 3,8% acima do ano anterior; sócios premium chegaram a 42,3 milhões, alta de 9,4% ano a ano, com recorde histórico de penetração geral e participação entre novos sócios.
Além disso, a taxa de renovação global aumentou 0,1 ponto percentual para 89,8% e, na América do Norte, também subiu 0,1 ponto para 92,3%, melhorando pelo segundo trimestre seguido.
III. Repasse do reembolso pressiona margem bruta; margem operacional estável
1. Margem bruta: excluindo reembolso e petróleo, margem de produtos principais melhora
A margem bruta do varejo foi de 11% nesta temporada, queda de 11bps ano a ano, mas subiu 20bps ao excluir o efeito do aumento da participação de gasolina (um produto de baixa margem). A margem dos principais produtos caiu 32bps (excluindo petróleo: -9bps), devido principalmente ao impacto do repasse dos reembolsos — a Costco recebeu 184 milhões de dólares em reembolsos nesta temporada (174 mi de tarifas + 10 mi de juros), o que significa que cerca da metade já foi repassada, com produtos Kirkland como nozes, café e pimenta preta tendo cortes de 10% a 30%.
Mas, após excluir o efeito do reembolso, a margem central de produtos melhorou 18bps, com alimentos frescos, não alimentares e mercearia apresentando ganhos, impulsionados por maior eficiência na cadeia de suprimentos e melhor aproveitamento de pessoal na seção de alimentos frescos (carnes, padaria, alimentos prontos).
2. Controle de custos atinge limite, margem de lucro operacional fica estável
As despesas operacionais ficaram em 8,9%, redução de 27bps ante o ano anterior, mas ao excluir o efeito diluente do petróleo, só caiu 2bps, mostrando que o espaço de contenção de custos está menor. No final, a margem operacional subiu 9bps ante o ano anterior, e após excluir reembolsos, ficou estável; o lucro líquido foi de 3 bilhões de dólares, aumento de 14,9% ante o mesmo período de 2022.
- FIM -
Escrever este artigo não foi fácil, então clique em “compartilhar” para dar uma força pra gente~





