
Amazon Q3: AWS osiąga najszybszy wzrost od pięciu lat, rekordowe marże zysku, ale przepływy pieniężne i wydatki na AI są największym zagrożeniem, akcje spadają ponad 7% po sesji!
 2026/10/30 02:53
🔥 Radar gorących tematów amerykańskiego rynku akcji już dostępny! 3 główne trendy amerykańskiego rynku akcji + 6 wybranych spółek + 7 ważnych dat w kalendarzu, gdzie są szanse na zysk w tym tygodniu na rynku amerykańskim? Kliknij link, aby zobaczyć wszystkie 22 kierunki inwestycyjne na jednym obrazku→
Kluczowe wnioski
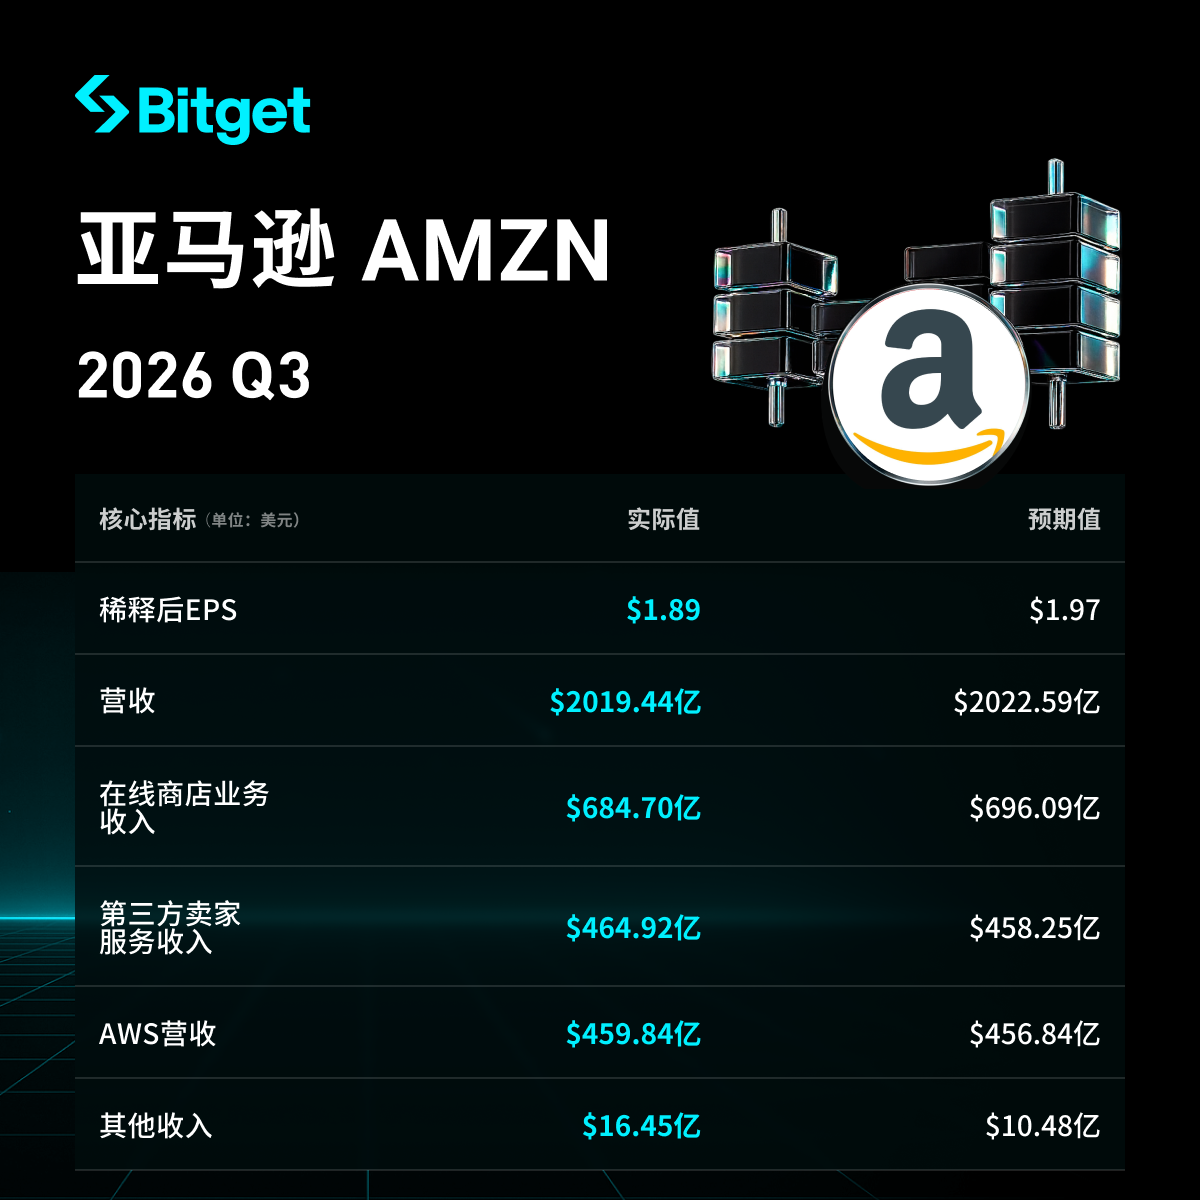
Amazon w trzecim kwartale 2026 roku (do 30 września) osiągnął przychody netto 201,94 mld USD, co stanowi wzrost o 12% rok do roku (po wyeliminowaniu wpływu kursowego – 13%), nieco poniżej oczekiwań analityków; rozwodniony EPS wyniósł 1,89 USD, czyli spadek o około 3,1% rok do roku, poniżej oczekiwań wynoszących 1,96 USD. Zysk operacyjny wyniósł 28,08 mld USD, wzrost o około 61,5%, a marża operacyjna 13,9% ustanowiła nowy rekord w historii firmy. Przychody netto z AWS wyniosły 45,98 mld USD, wzrost o 39,3% rok do roku, najszybsze kwartalne tempo wzrostu od pięciu lat, z roczną stopą przychodu na poziomie 184 mld USD, stanowiąc około 63% całkowitego zysku operacyjnego.
Jednak sprzedaż online wzrosła tylko o 2% (najniższe tempo wzrostu od początku 2023 r.), przychody z reklam były poniżej oczekiwań, a nakłady inwestycyjne wyniosły 77,26 mld USD, znacznie powyżej oczekiwań. Wolne przepływy pieniężne za ostatnie 12 miesięcy wyniosły -42,36 mld USD (drugi kolejny kwartał na minusie, w analogicznym okresie ubiegłego roku były dodatnie). Kurs akcji po zamknięciu notowań spadł o ponad 10%, ostatecznie tracąc ponad 4% (w regularnej sesji już ponad 4,25%), inwestorzy obawiają się dłuższego okresu zwrotu z inwestycji w AI oraz presji na przepływy pieniężne.
Szczegółowa analiza
- Ogólne wyniki przychodów i zysków
- Przychody netto: 201,94 mld USD (dokładnie 201,944 mld), wzrost o 12% rok do roku (w analogicznym okresie ubiegłego roku 180,17 mld USD), po wyeliminowaniu niekorzystnego wpływu kursowego (około 0,9 mld USD) +13%; po uwzględnieniu wcześniejszych terminów Prime Day (w tym roku większość dużych rynków przeniosła na Q2, w zeszłym roku wszystkie w Q3), tempo wzrostu wyższe o około 400 pb. Wynik nieco poniżej oczekiwań analityków (około 202,26–203,1 mld USD).
- EPS rozwodniony: 1,89 USD, spadek o około 3,1% rok do roku (w analogicznym okresie ubiegłego roku 1,95 USD), poniżej konsensusu 1,96 USD. Zysk netto 20,69 mld USD, poniżej 21,19 mld z ubiegłego roku (w zeszłym roku uwzględniono około 9,5 mld USD przed opodatkowaniem z inwestycji w Anthropic).
- Zysk operacyjny: 28,08 mld USD, wzrost o 61,5% rok do roku (w zeszłym roku około 17,42 mld USD), marża operacyjna 13,9%, najwyższa w historii firmy; powyżej oczekiwań rynkowych o ponad 7%.
- Przepływy operacyjne (za ostatnie 12 miesięcy): 168,3 mld USD, wzrost o 29% rok do roku.
- Wolne przepływy pieniężne (za ostatnie 12 miesięcy): -42,36 mld USD (dokładnie -42,4 mld USD), około 5,6 razy więcej niż -7,6 mld USD w Q2, w analogicznym okresie ubiegłego roku +14,79 mld USD; drugi kwartał z rzędu na minusie.
- Czynniki napędzające: poprawa zysków dzięki efektywności w realizacji zamówień, sprzedaży, marketingu oraz zarządzaniu; wcześniejsze Prime Day obniżyły tempo wzrostu rok do roku; zysk netto pod presją wysokiej bazy nieoperacyjnych przychodów sprzed roku.
- Wyniki segmentu AWS
- Przychody netto: 45,98 mld USD, wzrost o 39,3% rok do roku (w zeszłym roku 33,01 mld USD), powyżej oczekiwań analityków wynoszących około 45,4 mld USD, najszybszy wzrost kwartalny od pięciu lat (w Q2 wzrost wyniósł 37%). Na koniec kwartału roczna stopa przychodu wyniosła 184 mld USD, wzrost o ok. 8,9% kwartał do kwartału.
- Zysk operacyjny: 17,77 mld USD, wzrost o 55% rok do roku, marża operacyjna 38,7% (w zeszłym roku 34,6%). AWS stanowi około 23% całkowitych przychodów netto (w zeszłym roku 18%), generując około 63% całkowitego zysku operacyjnego.
- Kluczowe czynniki: silny popyt na AI, wydatki na Amazon Bedrock wzrosły prawie 7-krotnie (Fortune 500), ilość tokenów wzrosła prawie 17-krotnie; liczba wdrożeń agentów Bedrock AgentCore ponad dwukrotnie większa niż suma trzech poprzednich kwartałów. Podpisano nowe umowy z Meta, Nvidia, OpenAI, Salesforce, Oracle, Qualcomm, Verizon i innymi. CEO Andy Jassy prognozuje, że w 2027 i 2028 tempo wzrostu przychodów AWS przekroczy 40%, a w perspektywie 5–10 lat może to być biznes o rocznych przychodach biliona dolarów (firma może mieć dwa takie sektory).
- Wyniki innych działów biznesowych
- Działalność w Ameryce Północnej: przychody netto 112,85 mld USD, wzrost o 6% rok do roku (nieco poniżej oczekiwań 113,39 mld USD); zysk operacyjny 8,72 mld USD, wzrost o 82% rok do roku, marża operacyjna 7,7% (w zeszłym roku 4,5%).
- Działalność międzynarodowa: przychody netto 43,11 mld USD, wzrost o 5% rok do roku (po wyeliminowaniu wpływu kursowego +8%); zysk operacyjny 1,58 mld USD (wyżej niż 1,2 mld w zeszłym roku), marża operacyjna 3,7% (2,9% rok wcześniej).
- Segment sprzedaży online:
- Przychody ze sklepów internetowych: 68,47 mld USD, wzrost tylko o 2% rok do roku (najniższy kwartalny wzrost od początku 2023), udział w przychodach około 1/3 ogółu.
- Przychody z usług dla sprzedawców zewnętrznych: 46,49 mld USD, wzrost o 9% rok do roku.
- Przychody ze sklepów stacjonarnych: 5,71 mld USD, wzrost o 2% rok do roku.
- Globalna liczba sprzedanych towarów wzrosła o 12%, koszty transportu wzrosły o 11%. Prędkość dostaw dla członków Prime najwyższa w historii, ponad 1,5 mld przedmiotów dostarczono tego samego lub następnego dnia.
- Przychody z reklam: 19,64 mld USD, wzrost o 11% rok do roku (po wyeliminowaniu wpływu kursowego +12%), poniżej oczekiwań analityków wynoszących 20,87 mld USD (niżej o około 6%); tempo wzrostu spadło z ponad 20%, wpływ Prime Day i innych czynników. Oczekuje się przyspieszenia wzrostu do wysokich wartości dwucyfrowych w Q4.
- Przychody z usług subskrypcyjnych: 14,01 mld USD, wzrost o 11% rok do roku, powyżej oczekiwań rynkowych 13,69 mld USD.
- Poprawa efektywności po stronie zysków wspiera poprawę marż w biznesie detalicznym, lecz krótkoterminowo sprzedaż online rozwija się słabiej.
- Wydatki inwestycyjne i przepływy pieniężne
- Inwestycje w środki trwałe i wyposażenie w Q3: 77,26 mld USD, około 2,2 razy więcej niż w analogicznym okresie ubiegłego roku (około 35,1 mld USD), powyżej oczekiwań rynkowych 57,47–58,7 mld USD o ponad 30%. W ciągu ostatnich 12 miesięcy 210,66 mld USD, wzrost o 82% rok do roku. Wzrost wynika przede wszystkim z inwestycji w AI.
- Roczny guidance dla gotówkowych nakładów inwestycyjnych na 2026 r. pozostaje bez zmian – około 220 mld USD; zarząd oczekuje, że w 2027 wydatki będą „znacząco wyższe” i istnieje jasna ścieżka ich zwrotu.
- Pogorszenie wolnych przepływów pieniężnych wynika głównie z dużego wzrostu CapEx (w ciągu ostatnich 12 miesięcy zakup netto środków trwałych wzrósł o około 94,8 mld USD rok do roku).
- Bilans: środki pieniężne i ich ekwiwalenty 55,78 mld USD (niżej niż 86,81 mld na koniec zeszłego roku); dług długoterminowy 173,13 mld USD (wyżej niż 65,65 mld USD na koniec zeszłego roku). W Q3 wzrost zadłużenia długoterminowego o około 48,1 mld USD, w pierwszych trzech kwartałach około 115,1 mld USD.
- Firma nie zapowiada spowolnienia wydatków na AI, podkreślając, że inwestycje te przyniosą większe długoterminowe dochody i wolne przepływy pieniężne.
- Prognoza wyników na Q4 2026
- Przychody netto: 240–247 mld USD, wzrost o 12–16% rok do roku (z niekorzystnym wpływem kursowym na ok. 60 pb), mediana 243,5 mld USD, nieco poniżej oczekiwań analityków (ok. 244,52 mld USD).
- Zysk operacyjny: 28,5–33,5 mld USD, mediana 31 mld USD, poniżej oczekiwań rynkowych (około 33,1 mld USD; górna granica nieznacznie powyżej konsensusu, dolna poniżej). W analogicznym okresie ubiegłego roku zysk operacyjny około 25 mld USD.
- Oczekuje się, że przychody z reklam wzrosną o ponad 10% rok do roku.
- Tło rynkowe i obawy inwestorów
- Raport finansowy pokazuje wyraźnie dwie strony: szybki wzrost AWS (najszybszy od pięciu lat) i rekordowe marże operacyjne, ale słabnąca sprzedaż e-commerce (najniższy poziom od trzech i pół roku), przychody/EPS poniżej oczekiwań, bardzo wysokie wydatki na AI (o ponad 30% powyżej oczekiwań) oraz wyraźnie ujemne wolne przepływy pieniężne.
- Kluczowe napięcie: okres zwrotu z inwestycji w infrastrukturę AI i presja na krótkoterminowe przepływy pieniężne. Inwestorzy obawiają się, że wysokie CapEx będzie stale drążyć wolne przepływy pieniężne, a firma nie sygnalizuje spowolnienia wydatków; prognoza na Q4 (mediana) jest poniżej oczekiwań – sugeruje, że biznes online nie odbije szybko w krótkim terminie.
- Reakcja rynku: po sesji kurs spadł miejscami o ponad 10%, ostatecznie raporty podają spadek ponad 4% (podczas zwykłej sesji o 4,25% do 243,79 USD, po sesji dalszy spadek o ok. 6–7%). Obawy wokół wydatków AI u gigantów technologicznych jak Meta, Google, przeniosły się na cały sektor, co wpłynęło na presję na akcje technologiczne.
- Stanowisko firmy: podkreśla efektywność strategii AWS, szybki zwrot z inwestycji, poprawę udziału w rynku i marż w biznesie detalicznym oraz długoterminową wiarę w potencjał dwóch sektorów o przychodach powyżej biliona dolarów.
Wyłączenie odpowiedzialności: Treść tego artykułu służy wyłącznie celom informacyjnym i nie stanowi żadnej porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Bank Japonii przechodzi na tryb „walki z inflacją”! Kazuo Ueda sugeruje, że wciąż istnieje przestrzeń do podwyżek stóp procentowych, działania w grudniu pod lupą
Bank Japonii w piątek utrzymał stopę polityczną na poziomie 1,25%, jednak oświadczenie prezesa Kazuo Ueda na konferencji prasowej po posiedzeniu wysłało sygnały polityczne bardziej warte uwagi niż sama decyzja dotycząca stóp procentowych.

Hazardowanie na AI wypaliło finansową krowę, tym razem rynek już nie „nagradza przepalania pieniędzy”!
Wyścig wydatków na AI napotyka pytania o zyskowność: tempo wzrostu przychodów z reklam wyszukiwarek Google spadło do najniższego poziomu od pięciu kwartałów, podczas gdy wolne przepływy pieniężne Amazon w jednym kwartale gwałtownie spadły do -33,5 miliarda dolarów. Mimo to obie firmy utrzymują plany wydatków kapitałowych przekraczające 400 miliardów dolarów. W sytuacji, gdy ich kluczowe biznesy generujące gotówkę tracą dynamikę, a zadłużenie i potrzeby finansowania gwałtownie rosną, rynek przechodzi od nagradzania inwestycji w AI do zadawania pytań o zwrot z tych inwestycji, co zmusza gigantów technologicznych do ponownej oceny logiki ich wyceny.

Wall Street widzi ambicje AWS, ale nie potrafi przewidzieć przyszłości działalności reklamowej Amazon.
Raport finansowy Amazona za trzeci kwartał przyniósł mieszane wyniki: zaległe zamówienia w AWS wzrosły o 189% do 578 miliardów dolarów, a CEO rzadko obiecał wzrost powyżej 40% w latach 2027-2028 oraz dążenie do biliona dolarów przychodu w ciągu pięciu do dziesięciu lat; jednak tempo wzrostu biznesu reklamowego spadło gwałtownie z 26% do 12%, a nakłady inwestycyjne wyniosły 77,3 miliarda dolarów, znacznie powyżej oczekiwań, co spowodowało spadek kursu akcji o 7% po sesji. Wielkie banki z Wall Street nadal rekomendują zakup, jednak przyznają, że strukturalne zagrożenie dla ekosystemu reklamowego w postaci agenta AI wciąż pozostaje nierozwiązanym problemem.
Inwestycje i eksport spowalniają! PKB Francji niespodziewanie się kurczy w trzecim kwartale, konsolidacja fiskalna staje się jeszcze trudniejsza
Przy rosnących kosztach pożyczek, gwałtownych protestach oraz niepewności politycznej i budżetowej, francuska gospodarka niespodziewanie skurczyła się w trzecim kwartale.

Ceny krypto
Więcej


