
Rentowności amerykańskich obligacji nadal rosną, szerokość rynku amerykańskich akcji wciąż się pogarsza, a indeksy giełdowe wciąż pozostają odporne na spadki. Jaki będzie następny krok?

Amerykańskie giełdy znajdują się w trakcie rzadkiej wewnętrznej rozłamu. Rentowności gwałtownie rosną, szerokość rynku nieustannie się pogarsza, spready kredytowe się rozszerzają, ale indeks S&P 500 pozostaje niewzruszony. Obie strony, zarówno byki jak i niedźwiedzie, utknęły w impasie, a nastroje na rynku stają się coraz bardziej napięte.
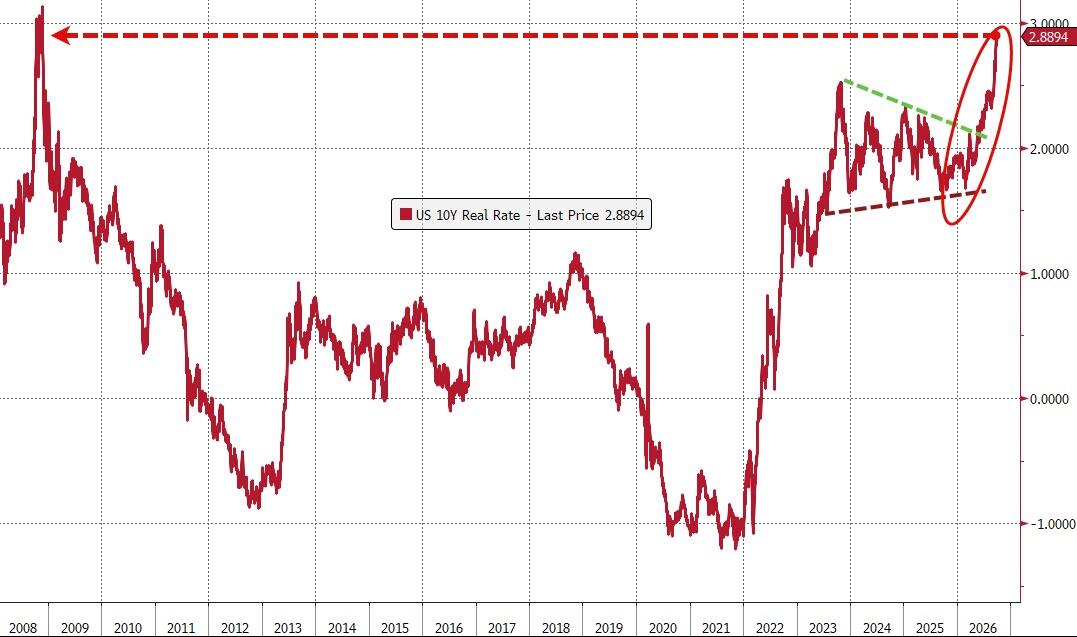
W środę Rich Privorotsky, szef pojedynczego delta trading desk w Goldman Sachs, powiedział wprost, że tempo wzrostu rentowności obligacji amerykańskich „jest już tak surowe, że nie można go ignorować” – miesięczny wzrost realnych stóp procentowych należy do najgorszych od 2013 roku. Ostrzegał, że skok zmienności stóp procentowych ogranicza zdolność Wall Street do pośredniczenia w ryzyku, a presja na rynku akcji jest znacznie większa, niż ta, którą widać po samym indeksie.
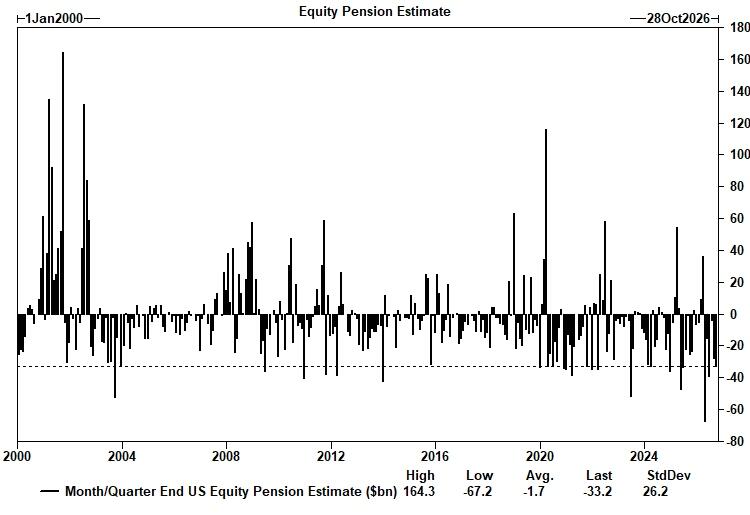
Jednocześnie zbliża się presja rebalansu na koniec kwartału – według szacunków Goldman Sachs fundusze emerytalne pod koniec miesiąca sprzedadzą niemal rekordowe 33 miliardy dolarów akcji, a strategie systematyczne CTA w ciągu tygodnia netto sprzedadzą ponad 5,3 miliarda dolarów futures na Russell 2000. Nakładające się dwie fale sprzedaży czynią kierunek rynku jeszcze bardziej nieprzewidywalnym.
Strateg BTIG, Jonathan Krinsky, twierdzi, że rozmowy z klientami „w ostatnich tygodniach były podobne, ale ich częstotliwość i poziom niepokoju rosną każdego dnia”. Istnieje tylko jeden kluczowy problem: rozbieżność między szerokością rynku, trendami stóp procentowych i indeksem S&P 500 jest nie do utrzymania, ale nikt nie może przewidzieć, w jaki sposób nastąpi konwergencja.
Pod twardym indeksem kryje się narastająca zniszczenie
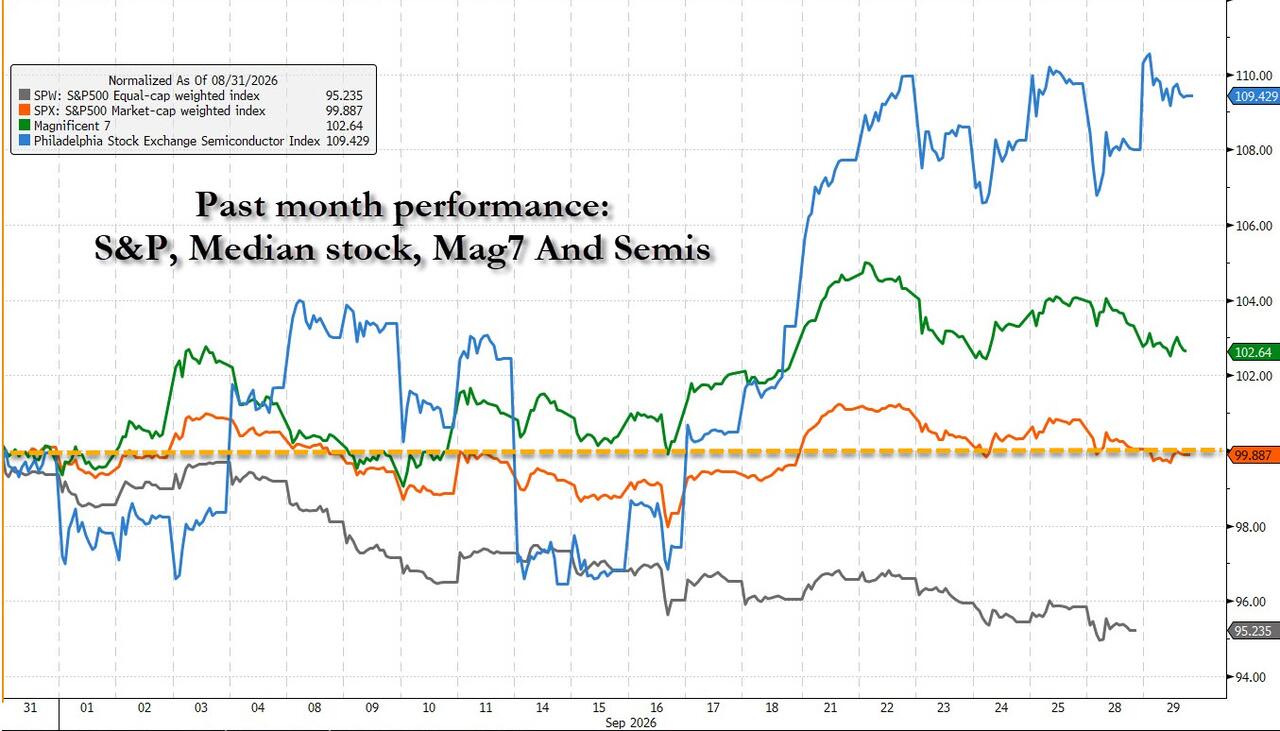
Indeks S&P 500 w ostatnim miesiącu niemal nie ruszył się z miejsca, ale pod tą pozorną stabilnością, strukturalne szkody przyspieszają.
Krinsky wskazuje, że podczas gdy indeks S&P 500 w ciągu ostatniego miesiąca pozostał na tym samym poziomie, mediana pojedynczej akcji spadła o 4,5%, a stabilność indeksu opiera się całkowicie na około 10% wzroście sektora półprzewodników. Indeks Nasdaq 100 od połowy sierpnia również pozostaje bez wzrostu, ale tylko 10 spółek wzrosło o ponad 10%, podczas gdy aż 23 spadły o ponad 10%. Strategie „breakout buy” i momentum zawodzą, a coraz więcej spółek doświadcza większych i bardziej trwałych spadków.
Sytuacja spółek średniej wielkości jest szczególnie niepokojąca. Przekroczyły już poniżej 200-dniowej średniej i od ostatniego szczytu straciły ponad 8%. Jednocześnie liczba nowych minimów na NYSE przez 10 kolejnych sesji przewyższa liczbę nowych maksimów, co w przeszłości często zwiastowało szerszą presję na rynku.
Również Privorotsky z Goldman Sachs potwierdza ten pogląd: „Ból pod powierzchnią indeksu jest widoczny — małe spółki, finanse i inne sektory wrażliwe na stopy procentowe odczuwają presję znacznie większą niż spokojny na pozór sektor technologiczny.”
Goldman Sachs: Tempo wzrostu stóp procentowych przekroczyło próg
W obecnej debacie rynkowej szczególne znaczenie ma ocena Goldman Sachs. Privorotsky jasno stwierdził, że giełda wcześniej „imponująco zachowała odporność”, ale tempo wzrostu realnych stóp procentowych już przekroczyło poziom alarmowy.
Analiza Goldman Sachs pokazuje, że gdy stopy procentowe rosną o więcej niż dwa standardowe odchylenia, rynek akcji zwykle reaguje — kluczowe jest tu nie absolutny poziom stóp, lecz tempo wzrostu. Obecnie próg został przekroczony. Wzrost realnych stóp procentowych w ciągu miesiąca plasuje się w najgorszym zakresie od 2013 roku.
Privorotsky zauważył także „dziwną asymetrię zachowania cen”: gdy ceny ropy i stopy procentowe poprawiają się jednocześnie, ryzyko stóp procentowych prawie nie reaguje; natomiast gdy cena ropy rośnie, stopy procentowe od razu znajdują się pod presją. Jego zdaniem oczekiwania inflacyjne na 5 i 10 lat nadal podążają za cenami energii, ale obecny szok stóp procentowych w dużej mierze wynika z wzrostu realnych stóp, a nie oczekiwań inflacyjnych.
Wnioski Privorotsky’ego są krótkie i mocne: „Mogę pozostawać ekstremalnie optymistyczny wobec sztucznej inteligencji i jej tempa rozwoju, ale obecnie, dopóki nie zostaną rozwiązane problemy energii i stóp procentowych, ten optymizm nie ma większego znaczenia.” Łańcuch logiczny jest jasny: obniżenie ceny ropy pozwala na obniżenie stóp procentowych, a stabilizacja stóp otworzy szerszą przestrzeń do odbicia rynku akcji.
Rebalans na koniec kwartału i presja CTA, podwójna fala sprzedaży nadchodzi
Oprócz presji fundamentalnej, techniczna presja sprzedaży koncentruje się na końcu kwartału.
Goldman Sachs szacuje, że fundusze emerytalne zarówno na koniec miesiąca, jak i kwartału będą musiały sprzedać około 33 miliardy dolarów akcji (miesiąc około 11 mld USD, kwartał około 22 mld USD) i kupić tyle samo obligacji. Ta skala plasuje się na 97 percentylu wszystkich estymacji z ostatnich trzech lat, a biorąc pod uwagę dane od stycznia 2000 roku — na 98 percentylu, blisko historycznego maksimum.
Jednocześnie, model CTA Goldman Sachs pokazuje, że przy stabilnych cenach, zarządzający strategiami systematycznymi w przyszłym tygodniu netto sprzedadzą około 5,3 miliarda dolarów futures na Russell 2000 – to jedno z największych oszacowanych przesunięć sprzedaży w ciągu ostatnich sześciu lat.
Privorotsky „taktycznie uważa to za intrygujące”, sądzi, że czynniki końca kwartału i miesiąca powinny dać wsparcie aktywom o długim czasie trwania, ale jednocześnie uczciwie przyznaje, że kluczowy dylemat obecnej sytuacji brzmi: które pierwsze „mrugnie i się podda” — czy kupno obligacji z rebalansu funduszy emerytalnych, czy sprzedaż indeksów przez CTA przed końcem kwartału?
Impasse: kto pierwszy mrugnie?
Według Krinsky’ego istota obecnego rynku to starcie byków i niedźwiedzi, a żadna strona nie została jeszcze potwierdzona jako wygrana.
Byki argumentują, że szerokość rynku została już gruntownie „wyczyszczona” i w każdej chwili może nastąpić duże odbicie, a stopy procentowe w pewnym momencie gwałtownie spadną. Niedźwiedzie na to: szerokość rynku dalej się pogarsza, rentowności dalej rosną, spready kredytowe są coraz szersze – S&P 500 nie może długo utrzymać się niezależnie od tej presji.
Krinsky skłania się ku pozycji niedźwiedziej, choć wskazuje taktyczny wyjątek — sektor użyteczności publicznej (XLU). Zauważa, że gdy RSI spada poniżej 35, XLU ma 100% szans na wzrost w kolejnych pięciu sesjach, średni wzrost wynosi 2,7%, więc obecny stosunek ryzyka do zysku wygląda atrakcyjnie.
Ostateczna ocena: ta rozbieżność nie zakończy się w sposób łagodny, na jaki liczą byki — „Sądzimy, że to wszystko nie skończy się, dopóki ostatni opór nie zostanie złamany i nie nastąpi silny ruch w dół.”
Rynek kredytowy już zaczyna pokazywać pęknięcia, których rynek akcji nie uwzględnia — credit default swapy na papiery o wysokiej rentowności (HY CDX) wzrosły do najwyższego poziomu od kwietnia, podczas gdy wtedy VIX wynosił 19.23 – o wiele wyżej niż obecne 16.35. Ta rozbieżność może być najczystszym sygnałem ostrzegawczym przed kolejnym krokiem.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Pomimo spadku cen ropy i „gołębich” wypowiedzi przedstawicieli Fed, rentowności amerykańskich obligacji nadal rosną
Wycena amerykańskich obligacji skarbowych kontynuuje swoją falę spadków, rentowność obligacji 30-letnich osiągnęła najwyższy poziom od 24 lat, czyli 5,621%, a rentowność 10-letnich wzrosła do najwyższego poziomu od 2002 roku. Spadek cen ropy i gołębie sygnały okazały się nieskuteczne, długoterminowe stopy procentowe pozostają niezależne. Wysoka rentowność zmienia strukturę rynku amerykańskich akcji; gdy narracja AI staje się ostatnim filarem rynku, każda rysa może wywołać efekt domina.
Najbardziej trafny desk tradingowy JPMorgan z ostatnich dwóch lat zmienia swoje nastawienie na bycze.
Jego podstawy obejmują pięć filarów: makroekonomiczne pozytywne zaskoczenia, odporność konsumentów, zaniżone oczekiwania dotyczące zysków, stabilizację rentowności oraz poprawę sytuacji technicznej. Po ostatniej zmianie kierunku z 31 sierpnia, strategia long Nasdaq 100 i short Russell 2000 przyniosła łącznie ponad 8% zysku, przez co obecne "nastawienie pro-wzrostowe" jest jeszcze bardziej przekonujące. W kwestii strategii, technologia pozostaje główną pozycją długą, jednak narzędzia zabezpieczające przesuwają się z krótkiej pozycji RTY na instrumenty pochodne, jednocześnie podkreślając, że ryzyko długoterminowych podwyżek stóp wciąż istnieje.

Cztery główne pozytywne czynniki jednocześnie, międzynarodowa cena ropy spada
Skok w doświadczeniu FSD, masowa produkcja Optimusa nabiera tempa, a 30 miliardów dolarów rezerwowej linii kredytowej daje wsparcie! Tesla (TSLA.US) przyspiesza realizację „wielkiego planu fizycznej AI” Muska.
Firma Tesla zabezpieczyła nowe pożyczki i linie kredytowe o wartości 30 miliardów dolarów, zwiększając inwestycje w sztuczną inteligencję oraz technologie robotyczne.
Ceny krypto
Więcej


