
Instytucja: Cena złota wykazuje odporność, wyceniając ryzyko gry między Fed a Białym Domem, długoterminowa bycza logika pozostaje aktualna

Portal finansowy 16 września—— Rentowność amerykańskich obligacji długoterminowych wzrosła do poziomu najwyższego od prawie dwóch dekad, rynek powszechnie zakłada, że Fed podniesie stopy procentowe w tym tygodniu, a złoto nadal jest pod presją sprzedaży. Jednak Thu Lan Nguyen, szefowa działu badań rynków surowcowych w Commerzbank AG, wskazuje na nieoczekiwaną odporność ceny złota, której główną przyczyną jest zabezpieczanie się rynku przed nieuchronnym konfliktem politycznym pomiędzy Fed a administracją Trumpa. Bank obniżył swój cel cenowy złota na ten rok, ale długoterminowe argumenty za wzrostem pozostają niezmienione — spadek premii za bezpieczne aktywa w dolarze oraz globalne ryzyko związane z długiem państwowym nadal wspierają wartość złota jako elementu portfela inwestycyjnego.
Pod wpływem utrzymującej się presji inflacyjnej, rynek spodziewa się, że Fed rozpocznie podwyżki stóp procentowych, a rentowność obligacji amerykańskich rośnie, osiągając najwyższy poziom od prawie dwóch dekad, co prowadzi do stałej sprzedaży złota. Jednak Commerzbank przedstawia inną ocenę: choć ceny złota są pod presją ze strony sprzedających, siła wsparcia rynku pozostaje mocna, a odporność ceny złota jest godna uwagi.
Thu Lan Nguyen w najnowszym raporcie analizuje, że obecnie rynek wycenia prawdopodobieństwo podwyżki stóp procentowych przez Fed w tym tygodniu na około 90%. Dodatkowo, napięcia na Bliskim Wschodzie podnoszą ceny ropy, co z kolei podwyższa globalne oczekiwania dotyczące stóp procentowych, wpływając nie tylko na rynek amerykański.
Odporność złota na spadki — polityczna rozgrywka między Fed a Białym Domem
Thu Lan Nguyen stwierdza,
Thu Lan Nguyen dodaje, że w obliczu wysokiej inflacji presja na podwyżki stóp przez Fed dalej rośnie, a prezydent Trump już zapowiedział, że jeśli Fed odmówi obniżki stóp, podejmie ekstremalne działania. Otwarte starcie obu stron jest niemal nieuniknione, a rynek finansowy coraz częściej uwzględnia to ryzyko w swoich wycenach. Dodatkowo,
Analizuje również, że to tłumaczy, dlaczego rentowność amerykańskich obligacji osiąga najwyższy poziom od prawie 20 lat, dolar pozostaje pod presją, a premia za ryzyko w dolarze nieustannie rośnie na rynku opcji.
Krótkoterminowa korekta celu cenowego złota, długoterminowe fundamenty wzrostu pozostały
Złoto samo nie generuje odsetek, a rosnące stopy procentowe zwiększają koszt posiadania złota, co zwykle hamuje jego cenę. Jednak niemiecka instytucja ocenia, że do końca bieżącego roku spadki cen złota będą ograniczone. Commerzbank w lipcu obniżył prognozę ceny złota na koniec roku z wcześniejszych 4800 USD za uncję (prognoza czerwcowa) do 4500 USD.
Thu Lan Nguyen podkreśla, że bank nie zmienił długoterminowych prognoz wzrostu ceny złota, a czynniki strukturalne, które napędzały wzrost cen złota w pierwszej połowie roku, wciąż są obecne.
Podsumowanie
Ogólnie rzecz biorąc, złoto w obecnych warunkach znajduje się w wyjątkowej fazie walki pomiędzy siłami popytu i podaży. Wysoka rentowność amerykańskich obligacji i oczekiwania podwyżek stóp są siłą presji na spadki cen złota; jednak wyzwania dla niezależności Fed, osłabienie reputacji dolara jako bezpiecznego aktywa, oraz globalne ryzyko związane z długiem państwowym — to kluczowe fundamenty dla wsparcia złota, które umożliwiają jego odporność na presję sprzedaży. Commerzbank obniżył cel cenowy złota krótkoterminowo, przestrzegając inwestorów przed nierozważnym podążaniem za wzrostami, lecz długoterminowe czynniki strukturalne nie zniknęły. Przyszłe decyzje Fed oraz rozwój konfliktu politycznego między Białym Domem a Fed będą nadal decydować o notowaniach złota i dolara.
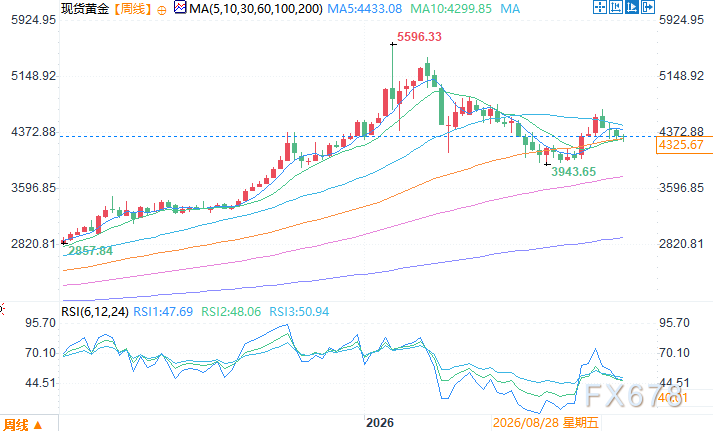
Tygodniowy wykres cen złota Źródło: EasyMarkets
Strefa czasowa UTC+8, 16 września o 12:01. Cena złota spot: 4327,67 USD/uncja
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Nadchodzi era amerykańskich obligacji o stopie 5%: w krótkim okresie ryzyko „wybuchu” nie jest wysokie, presja może pojawić się za 12–18 miesięcy
Prawdziwa siła rażenia wysokich stóp procentowych tkwi w ich długotrwałości. Znaczna część zadłużenia wyemitowanego w latach 2020-2021 przy stopach 2%-3% stoi teraz przed koniecznością rolowania po koszcie 6%-8%, a szok skumuluje się za 12-18 miesięcy. Najbardziej zagrożony jest amerykański rynek mieszkaniowy; niepewna sytuacja dotyczy też nieruchomości komercyjnych, firm z wysoką dźwignią oraz przedsiębiorstw wspieranych przez prywatny kapitał. Jeśli wysokie oprocentowanie utrzyma się powyżej pół roku, margines tolerancji na rynku zostanie całkowicie wyczerpany.
Nadchodzi burza 5% rentowności amerykańskich obligacji! Odliczanie do wybuchu bomby refinansowania się zaczyna — kto będzie pierwszą ofiarą?
Rentowność 10-letnich obligacji skarbowych USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku. Im dłużej utrzymują się wysokie stopy procentowe, tym większa presja na refinansowanie dla firm deweloperskich, nieruchomości komercyjnych i przedsiębiorstw o wysokim zadłużeniu, a ryzyko systemowe może przyspieszyć ujawnianie się w ciągu najbliższych 12-18 miesięcy.

Nie walcz z cyklem zysków! Czy amerykańskie akcje przekroczą w tym roku 8000 punktów?
Jefferies przewiduje, że pod wpływem podwójnego napędu – szału inwestowania w AI oraz lepszych od oczekiwań wyników przedsiębiorstw – indeks S&P 500 gwałtownie wzrośnie do poziomu 8000 punktów pod koniec 2026 roku i dalej osiągnie 9000 punktów w 2027 roku. Ekspansja zysków dzięki AI rozprzestrzenia się z „Wielkiej Siódemki” na cały rynek, a tegoroczny EPS S&P 500 ma wzrosnąć aż o 35%, znacznie przebijając konsensus rynkowy – to najsilniejszy supercykl zysków od 1995 roku! Jedynym realnym zagrożeniem pozostaje fakt, że jeśli rentowność amerykańskich obligacji będzie nadal gwałtownie rosła, nie można lekceważyć ryzyka kompresji wycen.
Czy "ucząca się stale" AI przedłuży niedobór pamięci do 2031 roku?
Citi uważa, że wraz z przejściem AI z fazy samego treningu i wnioskowania do ery „ciągłego uczenia się”, od 2027 roku zapotrzebowanie na HBM, serwerową pamięć DDR5 oraz dyski SSD klasy enterprise (eSSD) wykaże równoczesny, eksplozujący wzrost. Przy gwałtownym wzroście popytu, strona podaży pozostaje ograniczona z powodu zajętości mocy przerobowych dla HBM oraz spowolnienia migracji technologicznej, przez co tempo rozbudowy produkcji daleko pozostaje w tyle za potrzebami rynkowymi; oczekuje się, że ta nierównowaga podaży i popytu będzie się utrzymywać do 2031 roku.
Ceny krypto
Więcej


