
Cena Avantis (AVNT) odzyskuje 25%, ale czy wieloryby wspierają tę altcoin?

Avantis (AVNT) zyskał w tym tygodniu ponad 50%, jednak jego ogólny trend pozostaje słaby. Dane on-chain pokazują ograniczoną aktywność wielorybów oraz mieszane sygnały techniczne. Aby wzrost był trwały, Avantis musi odzyskać poziom 1 USD i przyciągnąć duże napływy kapitału — bez tego odbicie może zaniknąć równie szybko, jak się rozpoczęło.
W ciągu ostatniego miesiąca Avantis (AVNT) spadł o ponad 60%, przedłużając swój szerszy trend spadkowy. Token osiągnął rekord wszech czasów w okolicach 2,66 USD we wrześniu, ale od tego czasu miał trudności z osiągnięciem nawet połowy tej wartości.
Chociaż w tym tygodniu odbił się o ponad 50%, ten wzrost może nie wystarczyć. Aby Avantis mógł odwrócić miesięczną tendencję spadkową, potrzebuje dwóch rzeczy — wsparcia wielorybów oraz wyraźnego odzyskania poziomu 1 USD. W tym artykule omówiono dlaczego i jak.
Wieloryby pozostają nieobecne, a kluczowy wskaźnik przepływu kapitału pozostaje słaby
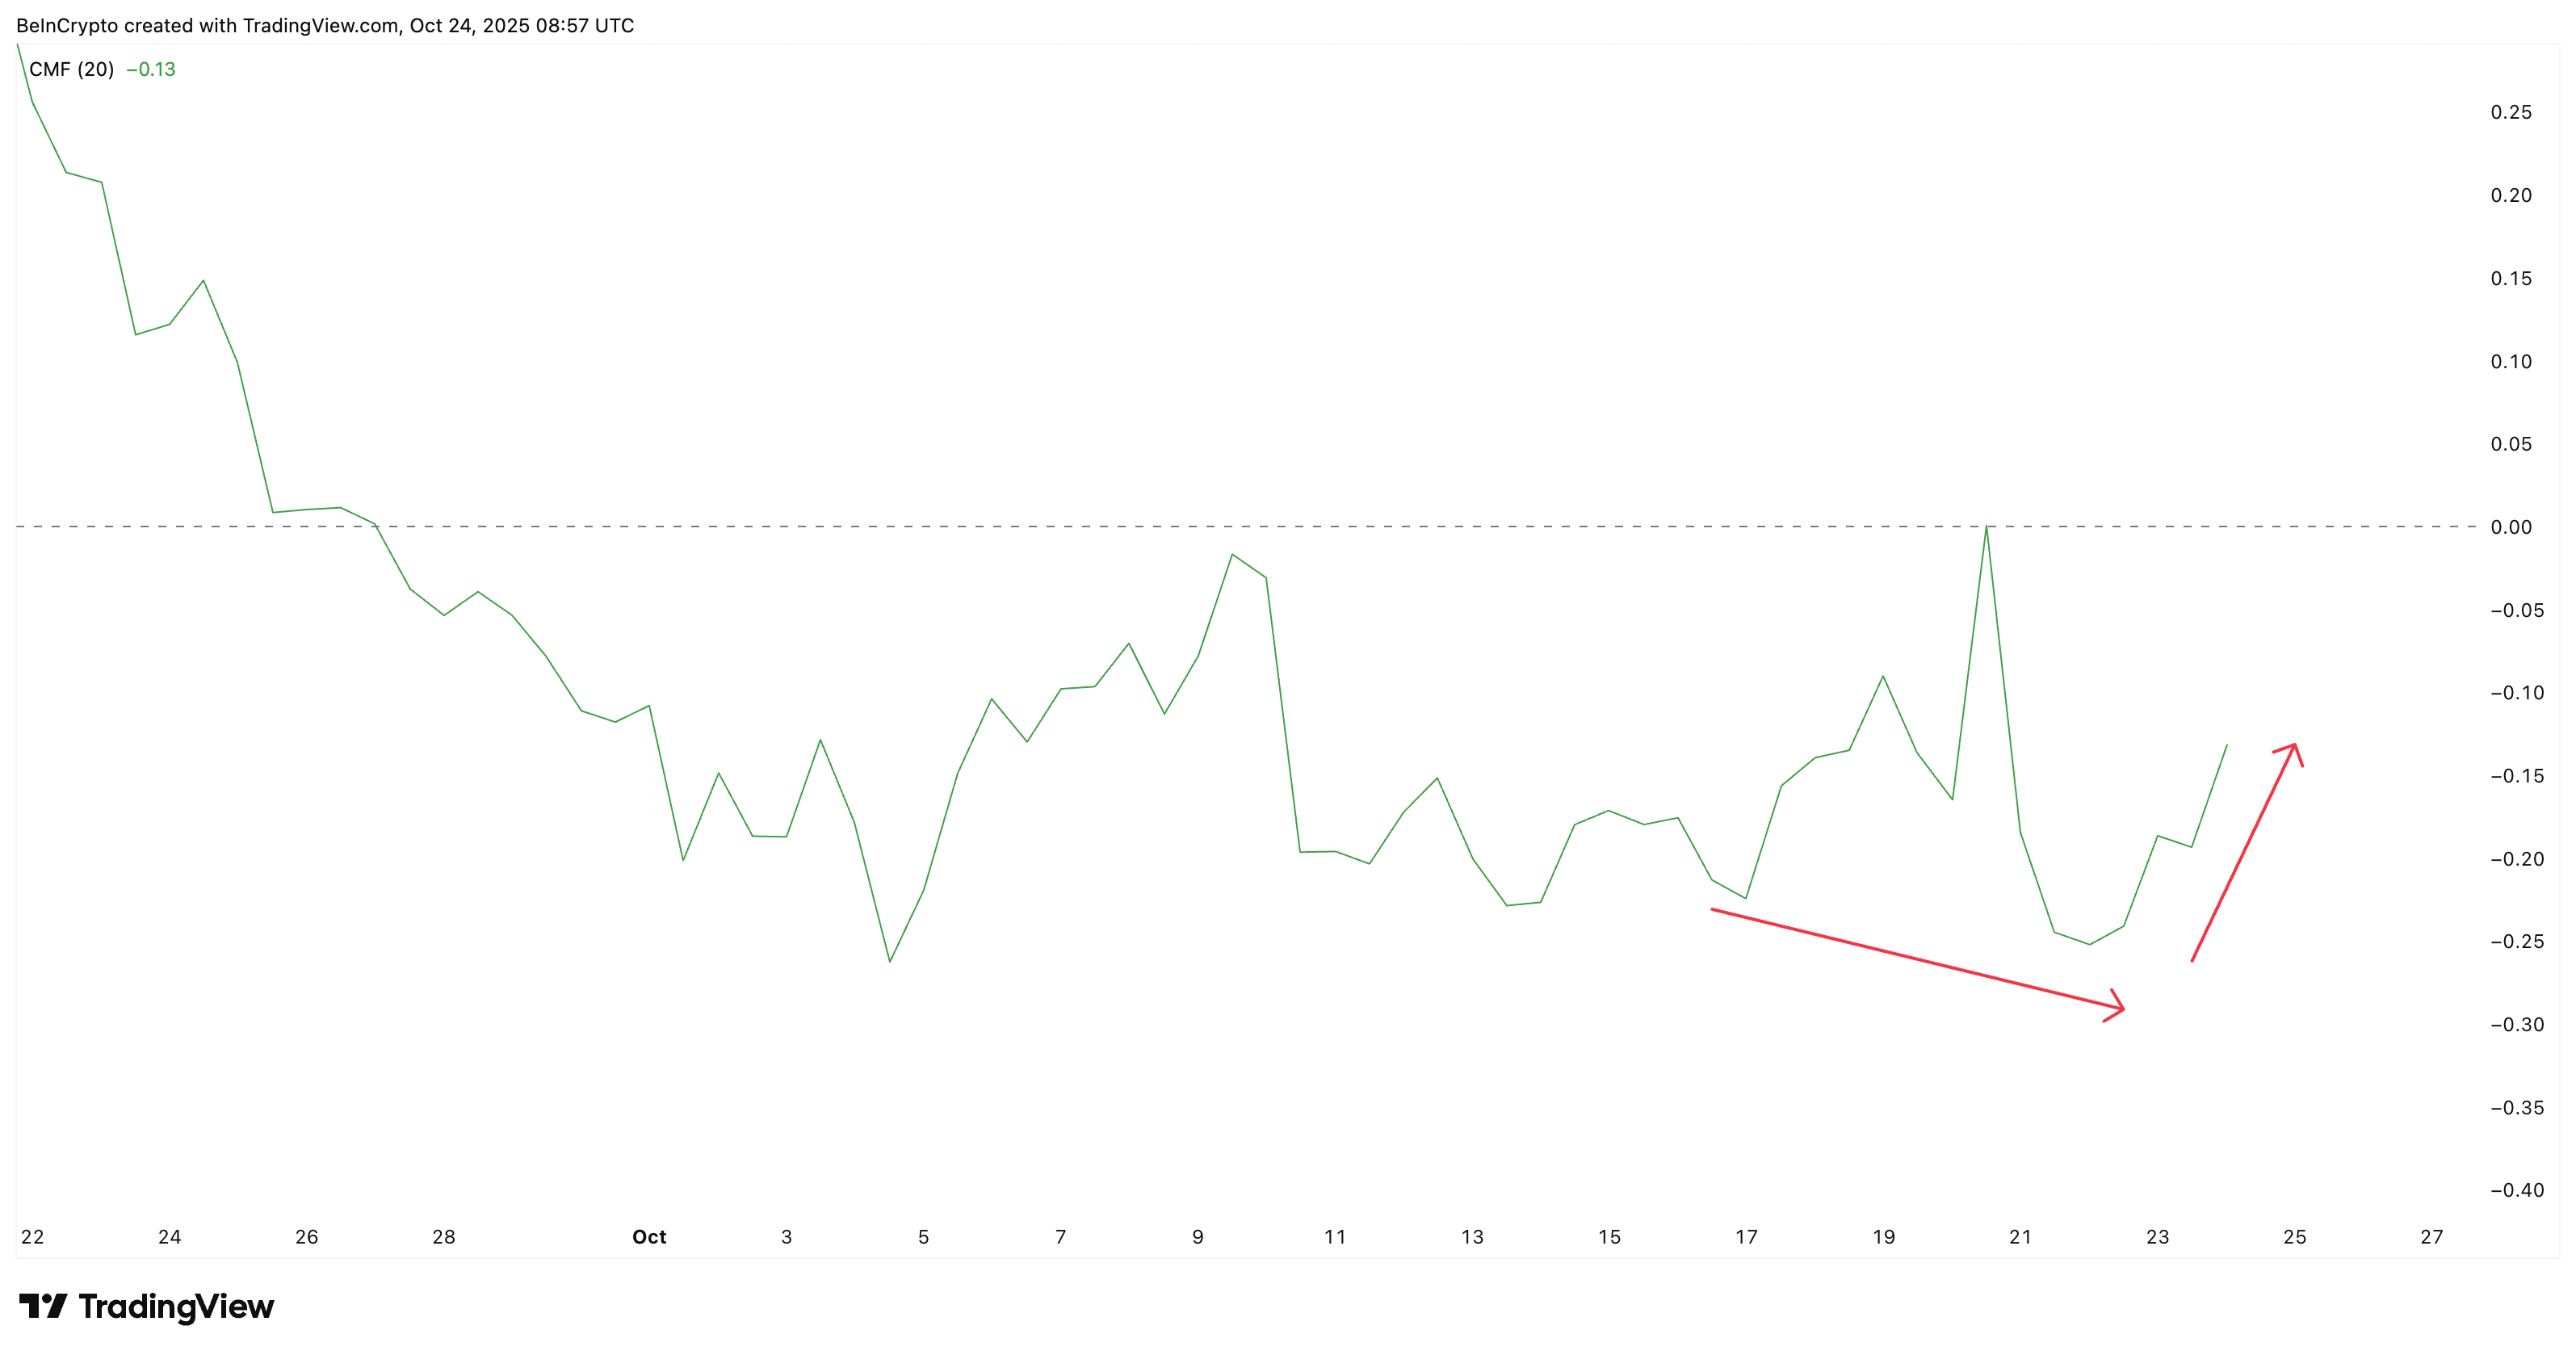
Chaikin Money Flow (CMF), który mierzy, czy duże (rzekomo wielorybie) pieniądze wpływają do monety lub ją opuszczają, nadal sygnalizuje słabość.
Ostatni raz, gdy CMF był powyżej zera, miał miejsce między połową a końcem września, kiedy cena Avantis wzrosła do swojego rekordu wszech czasów. Gdy CMF spadł poniżej zera 26 września, token rozpoczął miesięczny spadek.
Obecnie CMF nadal pokazuje ograniczone napływy. Między 16 a 23 października osiągnął niższy dołek, sygnalizując, że duże portfele nadal nie akumulują. Chociaż CMF nieco się podniósł, ruch ten pozostaje słaby.
 Wieloryby Avantis nie inwestują dużych sum:
Aby cena AVNT wykazała prawdziwą siłę, CMF musi przekroczyć linię zera — co nie udało się podczas próby 20 października, co doprowadziło do kolejnego krótkotrwałego odbicia ceny.
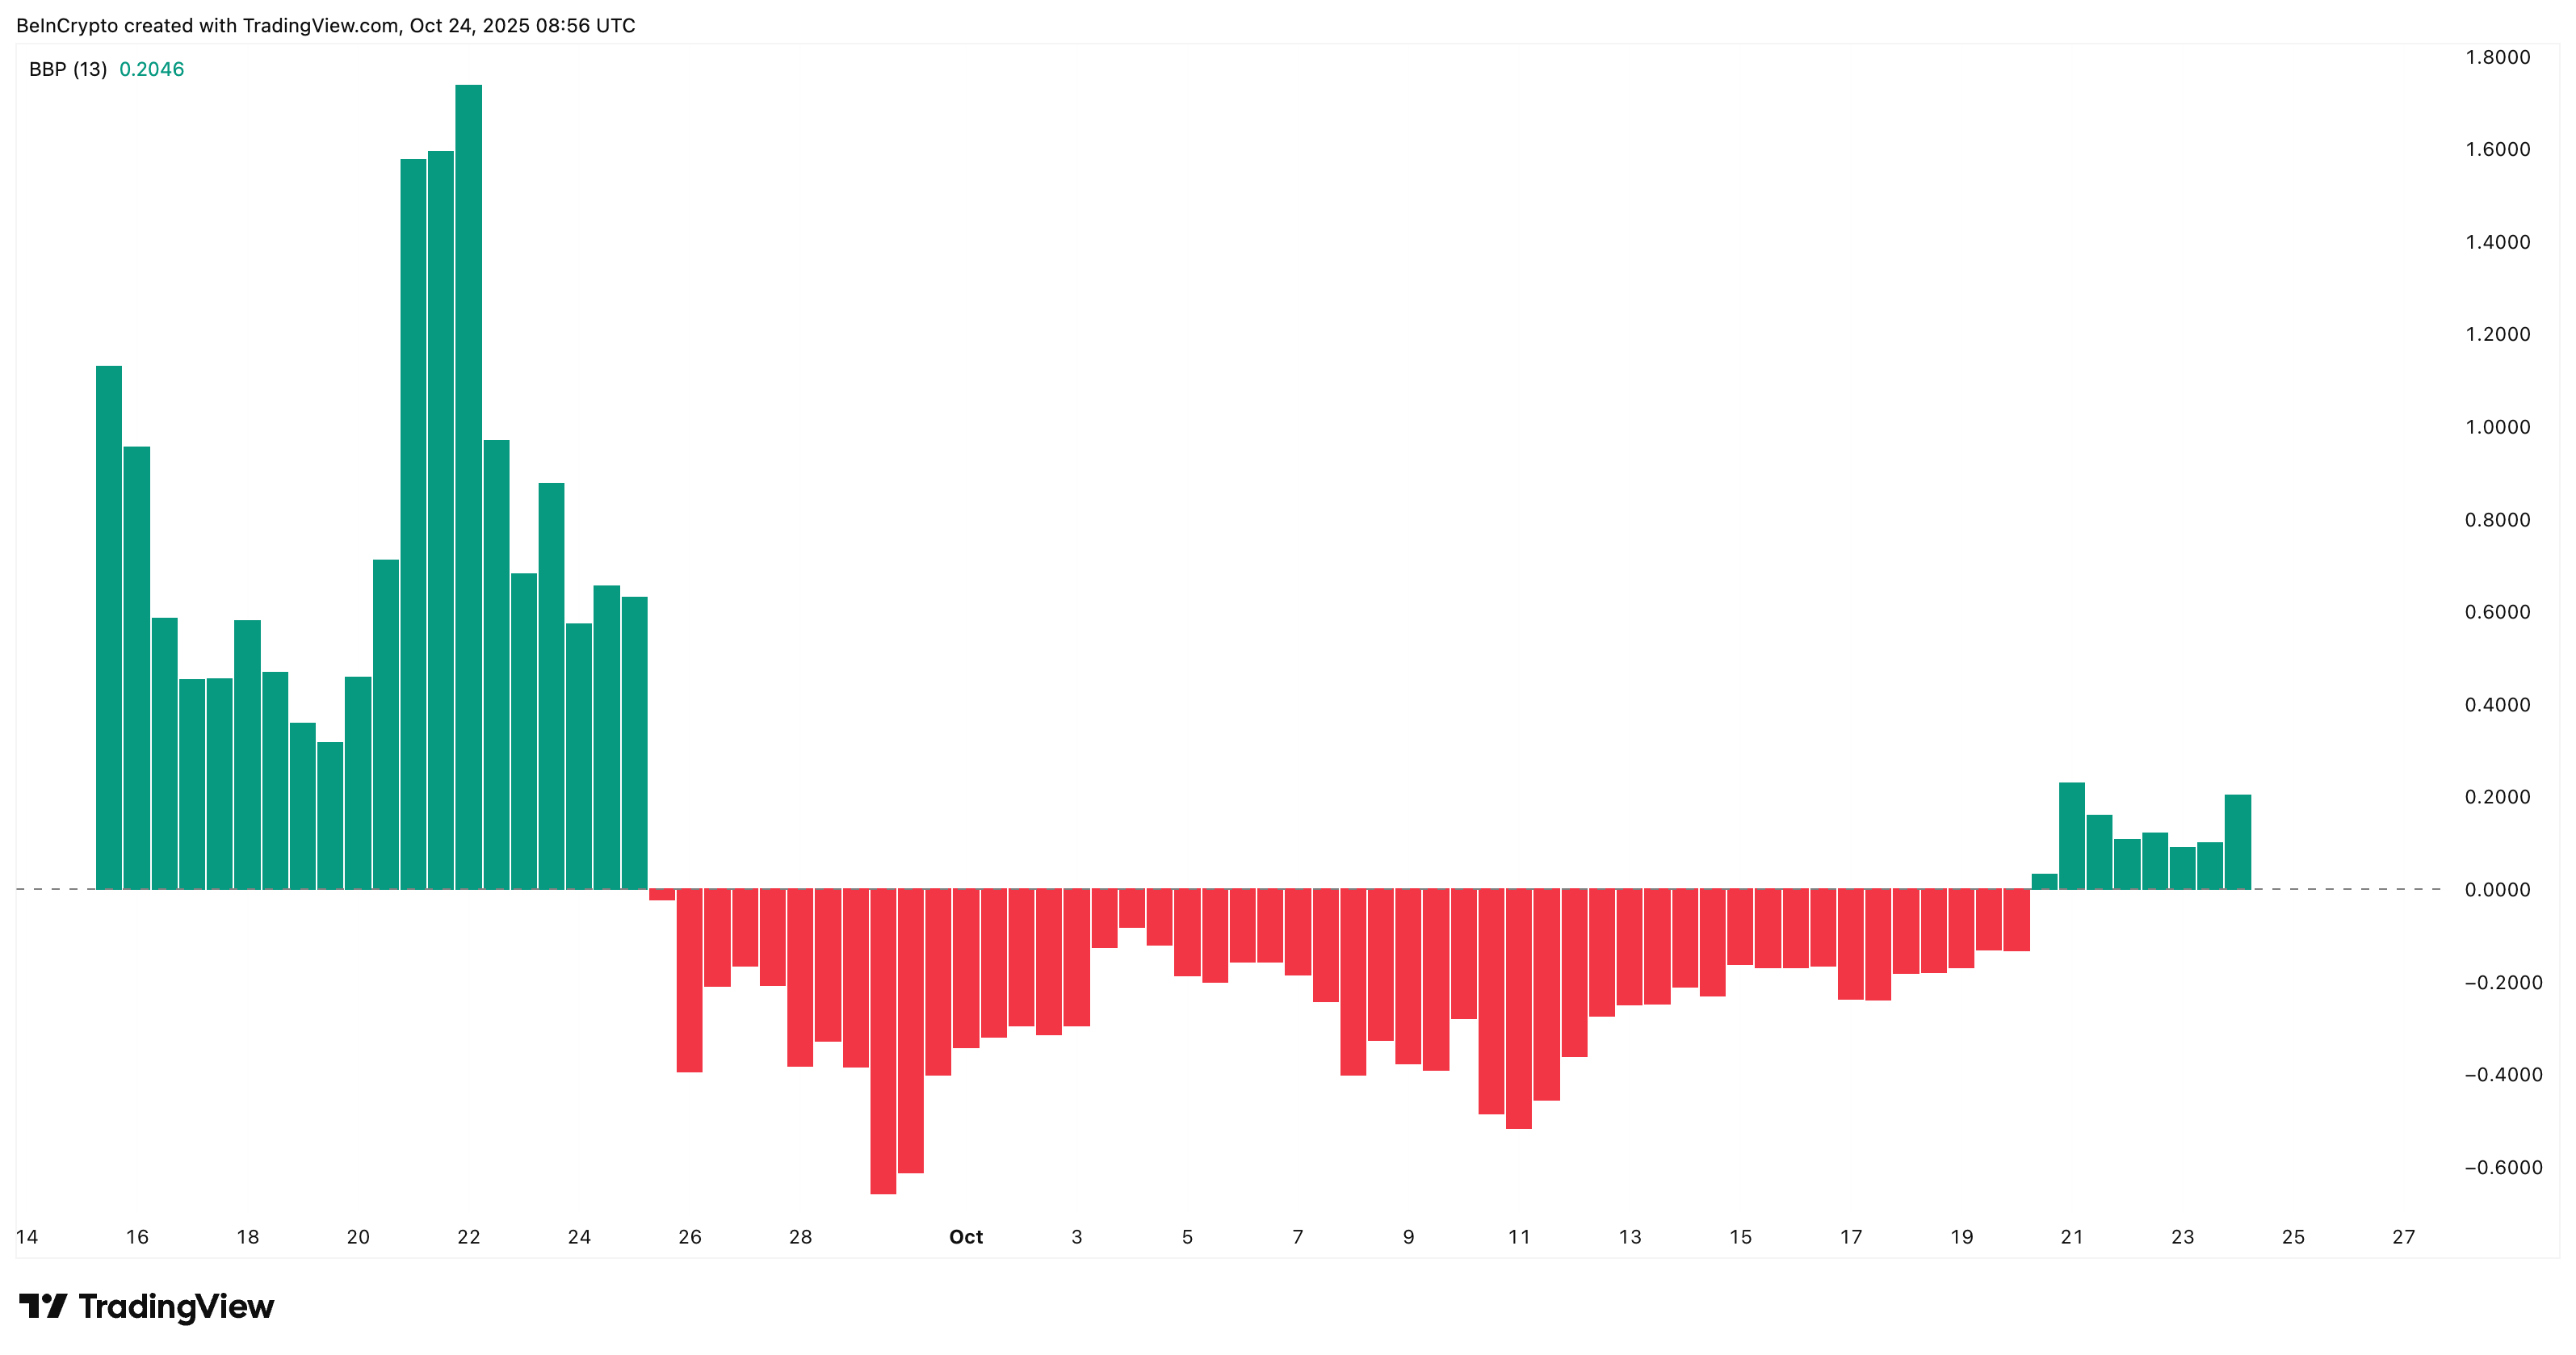
Wskaźnik Bull Bear Power (BBP), który porównuje presję kupna i sprzedaży, śledząc, jak daleko ceny oddalają się od swojej średniej, od 20 października jest zielony.
Zielone słupki stają się coraz silniejsze z każdą sesją, wszystko dzięki rosnącej obecności Avantis w DeFi. Jednak w tej byczej tendencji kryje się pewien haczyk.
 Byki AVNT zyskują częściową kontrolę:
BBP musi dalej rosnąć, podczas gdy CMF stanie się dodatni, aby zarówno mali, jak i duzi inwestorzy byli zgodni. Dopóki wieloryby nie dołączą, bycze odbicie pozostaje spekulacyjne. Nawet silniejsze świece BBP mogą oznaczać tylko częściową kontrolę byków i nie być w stanie przełamać miesięcznej tendencji spadkowej.
Wzorzec cenowy Avantis wygląda byczo, ale dywergencja sugeruje ostrożność
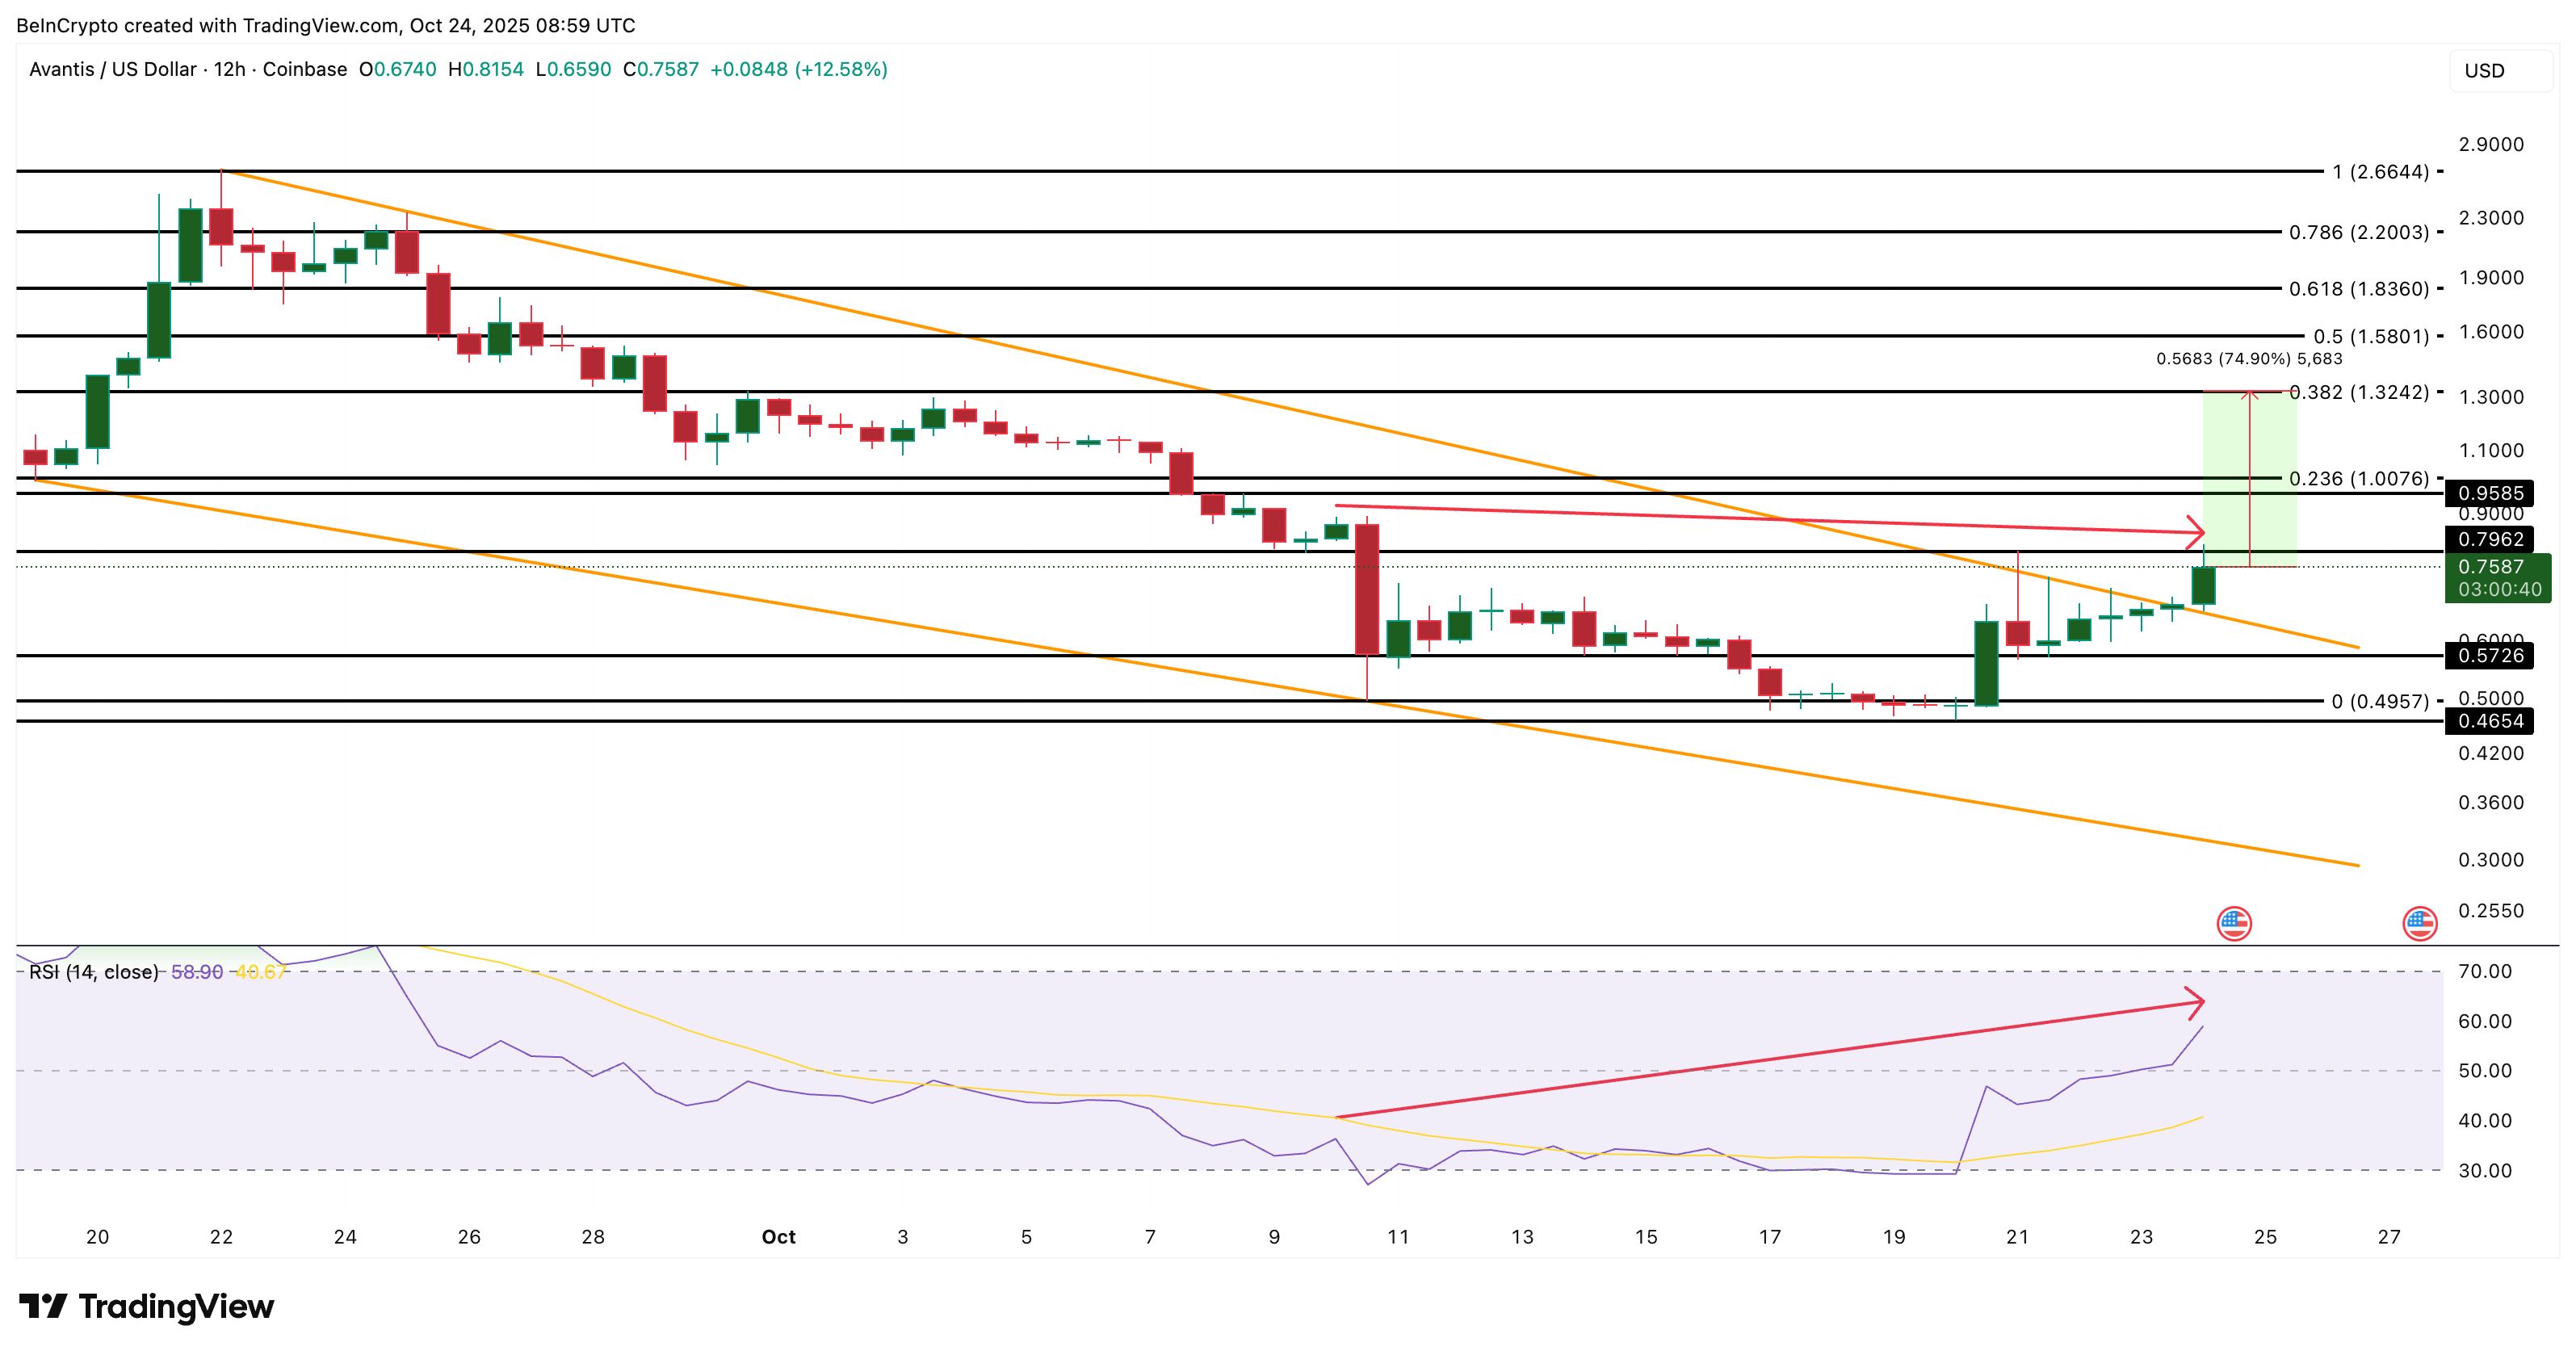
Na wykresie 12-godzinnym cena Avantis porusza się w obrębie opadającego klina — byczego układu, w którym ceny tworzą niższe szczyty i niższe dołki w zwężających się liniach trendu. Zazwyczaj pokazuje to, że sprzedający tracą kontrolę.
Jednak pod powierzchnią, między 10 a 21 października pojawiła się ukryta niedźwiedzia dywergencja. W tym czasie ceny tworzyły niższe szczyty, podczas gdy Relative Strength Index (RSI) — mierzący impet kupna i sprzedaży — tworzył wyższe szczyty.
Ten wzorzec często pojawia się podczas krótkoterminowych odbić w szerszym trendzie spadkowym (miesięcznym dla ceny AVNT). Jest to ostrzeżenie, że ruch wzrostowy może stracić impet.
Aby wybić się z tej struktury i unieważnić dywergencję, cena Avantis musi zamknąć się powyżej 1,00 USD. To potwierdziłoby odnowioną presję kupna i otworzyłoby drogę do 1,32 USD. To kluczowy opór, który wcześniej służył jako silne wsparcie podczas wcześniejszego spadku.
 Analiza ceny Avantis:
Odzyskanie poziomu 1,32 USD mogłoby nawet przygotować cenę AVNT do szerszego rajdu w kierunku 2,66 USD, w pobliżu poprzedniego maksimum.
W przypadku spadku token musi utrzymać się powyżej 0,57 USD. Spadek poniżej tego poziomu może odsłonić 0,46 USD, gdzie znajduje się dolna linia trendu klina. Sama linia trendu ma tylko dwa punkty styku, co oznacza, że jest stosunkowo słaba — a każde jej przełamanie może wywołać szybką korektę, zwłaszcza jeśli CMF pozostanie ujemny, a BBP zmieni kolor na czerwony.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Jeśli rentowność obligacji skarbowych USA będzie nadal rosnąć, jakie działania podejmie Waszyngton w następnej kolejności?
Ministerstwo Finansów utrzymuje płynność poprzez emisję krótkoterminowych bonów skarbowych oraz niewielkie operacje odkupu. Niektórzy postulują ograniczenie wydatków jako sposób na rozwiązanie problemu zadłużenia. Ograniczenia polityczne zwiększają ryzyko inflacji, co szkodzi interesom posiadaczy obligacji. Karen Brettell, Reuters, 5 października — Koszt pożyczek rządu USA rośnie, przy jednoczesnym wyczerpaniu się łatwych sposobów kontrolowania tych kosztów. Rentowności długoterminowych obligacji skarbowych osiągnęły poziomy najwyższe od blisko 20 lat i wydają się wynikać z trwałych przyczyn. Waszyngton masowo emituje obligacje, rekompensując niezmniejszający się deficyt budżetowy. Tempo spadku inflacji jest powolne, a mimo trudnej sytuacji w sektorze nieruchomości i motoryzacyjnym, boom inwestycyjny związany ze sztuczną inteligencją utrzymuje gospodarkę na tyle silną, że stopy procentowe nie spadają. W rezultacie, z ponad 40 bilionów dolarów długu, sama obsługa odsetek kosztuje rocznie około 1 bilion dolarów. Waszyngton ma pewne narzędzia, od większego wykorzystania krótkoterminowych pożyczek, po ekstremalne działania, jak ograniczenie rentowności przez Fed. Im dalej decydenci posuwają się w korzystaniu z tych narzędzi, tym większe ryzyko eskalacji inflacji, co oznacza więcej problemów dla posiadaczy obligacji. Torsten Slok, główny ekonomista Apollo Global Management stwierdza, że na każdych 5 dolarów wpływających z podatków, 1 dolar idzie na spłatę długu. „To bardzo, bardzo wysoki poziom, który będzie dalej rosnąć.” Donald Trump podczas wywiadu dla czasopisma „Time” 28 września powiedział, że dług można spłacić poprzez wzrost gospodarczy lub inflację. Jeśli to się nie uda, Ministerstwo Finansów ma inne, od łagodnych po radykalne, opcje działań. Aktualnie polega bardziej na emisji krótkoterminowych bonów i drobnych odkupywaniu starego długu w celu pobudzenia płynności rynków. W gorszym scenariuszu kolejnym krokiem będzie interwencja Fed. Może to oznaczać wykup dużej ilości długoterminowych obligacji, jak w Operacji Twist z 1961 roku, lub bezpośrednie nałożenie limitu na rentowność długoterminową — środka, którego USA nie stosowały od II wojny światowej. Im bardziej radykalna jest interwencja, tym bardziej stopy spadają, ale tym większe zagrożenie inflacją. „Zbliżamy się do punktu, w którym rząd wyraźnie nie jest zadowolony z obecnych poziomów stóp,” powiedział Jeffrey Gundlach, dyrektor generalny DoubleLine Capital podczas ostatniego wydarzenia inwestycyjnego. Operacja Twist Na podstawie dotychczasowych doświadczeń, prawdopodobnym pierwszym krokiem eskalacji byłoby pełne wznowienie „Operacji Twist” — strategii z 1961 r., polegającej na sprzedaży krótkoterminowych obligacji i zakupie długoterminowych, by wypłaszczyć krzywą rentowności. Do realnego wdrożenia „Operacji Twist” potrzebna jest pomoc Fed, ale ten może nie działać, chyba że nastąpią wyraźne kłopoty finansowe. Slok wskazuje, że bez bilansu Fed „Ministerstwo Finansów ma bardzo ograniczone narzędzia do obniżania stóp”. Szef Fed, Kevin Warsh, krytykował kiedyś duże zakupy obligacji przez Fed, uznając je za zamazanie granic między polityką pieniężną a zarządzaniem długiem państwa. Wzywał do nowej umowy między Ministerstwem Finansów a Fed, która przewidywałaby jawną komunikację szefa Fed i sekretarza skarbu na temat celów dla bilansu Fed i emisji obligacji. Sterowanie krzywą rentowności Jeśli zakupy w ramach „Operacji Twist” nie przyniosą efektu, kolejnym krokiem byłoby wprowadzenie bezpośredniego limitu na krzywą rentowności, czyli zobowiązanie banku centralnego do nieograniczonych zakupów długu w celu utrzymania rentowności poniżej ustalonego pułapu. Od 1942 do 1951 roku, przed podpisaniem Umowy Ministerstwo Finansów-Fed, długoterminowa rentowność amerykańskich obligacji była sztucznie utrzymywana na poziomie 2,5%, by sfinansować wydatki wojenne i powojenny wzrost gospodarczy. Bank Japonii stosował taką politykę w latach 2016–2024. Sztuczne zaniżenie stóp łagodzi presję polityczną wynikającą z deficytu fiskalnego, ale polityka działa tylko wtedy, gdy inwestorzy wierzą, że otrzymają zwrot swoich dolarów nieskażonych inflacją. Jeśli to zaufanie zniknie, skup obligacji zamiast obniżać, może podwyższyć inflację. Veronique de Rugy z Mercatus Center na George Mason University uważa, że jedynym wyjściem z długu jest cięcie wydatków. „Kongres musi dokonać korekty fiskalnej, czyli wdrożyć oszczędności. Fed nie podoła temu zadaniu samodzielnie.” Dwie ścieżki John Higgins, główny doradca ekonomiczny Capital Economics wskazuje, że od II wojny światowej USA tylko dwukrotnie znacząco zmniejszyły stosunek długu do PKB, a sytuacja posiadaczy obligacji była wtedy diametralnie różna. Po wojnie udział długu w PKB zmalał z ok. 106% w 1946 r. do 23% w 1974 r., a rentowność obligacji 10-letnich wzrosła z 2,2% do 7,5%. W latach 90. wskaźnik spadł z 48% do 32%, a rentowność również malała. Co powoduje tę różnicę? Po wojnie koszty pożyczek były ograniczone, a i
"Wysokie rentowności obligacji USA + silny dolar" testują rynki wschodzące
Morgan Stanley uważa, że wzrost rentowności amerykańskich obligacji skarbowych o prawie 90 punktów bazowych, w połączeniu z umocnieniem dolara, podniósł wrażliwość rynków wschodzących na bodźce zewnętrzne z 25% do historycznego poziomu 55%-60%. Obecnie spread suwerenny wynosi około 200 punktów bazowych, a bufor wyceny został wyczerpany. Rozbieżność między napływem środków do obligacji denominowanych w walucie lokalnej a stopą zwrotu osiągnęła najwyższy poziom od 2013 roku. Prognoza bazowa zakłada słabe zwroty, a nie nieuporządkowaną wyprzedaż; szczególną uwagę zwraca się na zabezpieczenie pozycji w randzie południowoafrykańskiej i peso meksykańskim. Wyniki wyborów w Brazylii mogą być kluczową zmienną.
Ceny krypto
Więcej


