Bitget App
Trade smarter
Kup kryptoRynkiHandelFuturesStocksEarnDla instytucjiAI i inne
Propozycja Dashjr’s Multisig Quorum może umożliwić retroaktywne usuwanie danych na Bitcoin, potencjalnie osłabiając odporność na cenzurę

Propozycja Dashjr’s Multisig Quorum może umożliwić retroaktywne usuwanie danych na Bitcoin, potencjalnie osłabiając odporność na cenzurę

CoinotagCoinotag2025/09/26 18:25
Pokaż oryginał
Przez:Crypto Vira

  • Propozycja: kworum multisig przegląda i usuwa nielegalne dane on-chain.

  • Zastąpienie oznaczonych treści dowodami zerowej wiedzy zachowuje ważność transakcji, jednocześnie zmieniając przechowywane dane.

  • Operatorzy węzłów mogą być narażeni na ryzyko prawne, a zmiana ta może osłabić model odporności Bitcoin na cenzurę.

Opis meta: Propozycja cenzury multisig Bitcoin zagraża odporności Bitcoin na cenzurę; dowiedz się, jak kworum multisig, dowody zerowej wiedzy i ryzyka dla węzłów kształtują tę debatę. Czytaj więcej.

Dlaczego ta zmiana mogłaby na zawsze odmienić Bitcoin?

Cenzura multisig Bitcoin to proponowany mechanizm, w którym kworum multisig przegląda dane on-chain i może usuwać lub zastępować oznaczone treści, potencjalnie używając dowodów zerowej wiedzy, aby zachować ważność transakcji przy jednoczesnej zmianie historycznego przechowywania. Może to wpłynąć na zarządzanie, ekspozycję prawną operatorów węzłów oraz podstawowe właściwości odporności sieci na cenzurę.
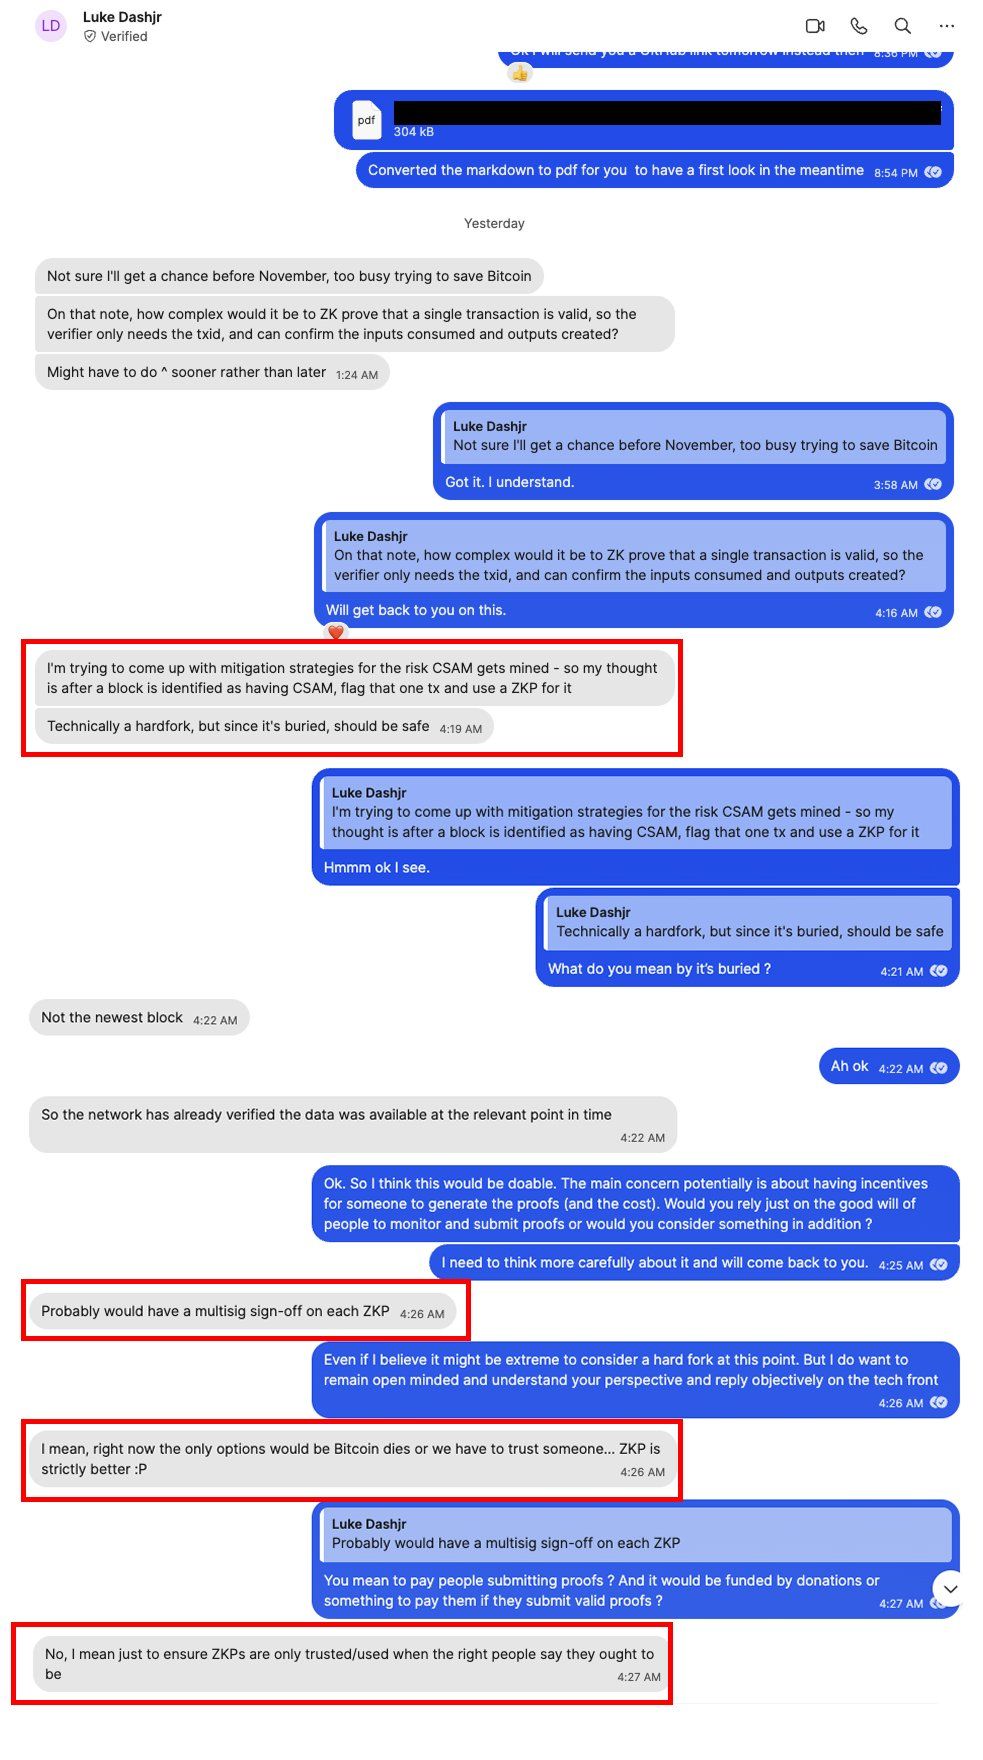
Propozycja Dashjr’s Multisig Quorum może umożliwić retroaktywne usuwanie danych na Bitcoin, potencjalnie osłabiając odporność na cenzurę image 0

Źródło: X

Na czym polega propozycja kworum multisig i jak miałaby działać?

Propozycja zakłada utworzenie zaufanego komitetu — kworum multisig — upoważnionego do przeglądania transakcji zawierających nielegalne materiały (na przykład CSAM oznaczone w polach podobnych do OP_RETURN). Jeśli treść zostanie oznaczona, kworum mogłoby usunąć lub zastąpić dane dowodem zerowej wiedzy, dzięki czemu transakcja pozostaje ważna, ale blockchain nie przechowuje już oryginalnej zawartości.

Jak w tym procesie mogłyby zostać użyte dowody zerowej wiedzy?

Dowody zerowej wiedzy weryfikowałyby, że zamiennik zachowuje integralność transakcji bez ujawniania oryginalnej treści. Technicznie oznacza to osadzenie dowodu, że semantyka oryginalnej transakcji pozostaje poprawna, przy jednoczesnym usunięciu ładunku z widocznych danych łańcucha. Zachowuje to możliwość wydania środków, ale zmienia dane archiwalne.

Jakie są kluczowe ryzyka dla odporności Bitcoin na cenzurę i operatorów węzłów?

Pozwolenie na retrospektywną zmianę danych zmienia bezzezwoleniowe założenie Bitcoin i wprowadza scentralizowane punkty decyzyjne. Operatorzy węzłów mogą być poddani presji prawnej, by stosować się do żądań usunięcia danych. Taka presja może doprowadzić do fragmentacji sieci, gdy operatorzy zdecydują, czy akceptować bloki zmienione przez kworum, co grozi rozłamami i osłabieniem globalnego konsensusu.

Najczęściej zadawane pytania

Czy ta propozycja może ułatwić cenzurowanie transakcji?

Tak. Kworum multisig z uprawnieniami do usuwania tworzy mechanizm egzekwowania, który może selektywnie zmieniać dane łańcucha, umożliwiając ukierunkowaną cenzurę tam, gdzie kworum uzna treść za nielegalną.

Czy zastąpienie danych dowodami zachowa ważność transakcji?

Zastąpienie danych dowodami zerowej wiedzy może zachować ważność i możliwość wydania transakcji przy jednoczesnym usunięciu przechowywanych ładunków, ale zmienia to historyczny zapis i możliwość archiwalnej weryfikacji.

Kto zaproponował ten pomysł i jaka była reakcja?

Propozycja pojawiła się w dyskusji społeczności przypisywanej Dashjr; wymiana zdań podkreśliła wyraźny wybór między scentralizowanym zaufaniem a ryzykiem szerszych zakłóceń. Reakcje społeczności deweloperów podkreślają kompromis między zgodnością prawną a zachowaniem bezzezwoleniowej architektury.

Kluczowe wnioski

  • Zmiana zarządzania: Kworum multisig wprowadza scentralizowaną władzę przeglądową do zdecentralizowanego systemu.
  • Kompromisy techniczne: Dowody zerowej wiedzy mogą zachować możliwość wydania środków, ale zmieniają przejrzystość archiwalną.
  • Ryzyko prawne i operacyjne: Operatorzy węzłów mogą być poddani presji prawnej, co zwiększa ryzyko fragmentacji i osłabienia odporności na cenzurę.

Wnioski

Koncepcja kworum multisig stawia przed Bitcoinem zupełnie nowe wyzwania: ma na celu usuwanie nielegalnych treści on-chain przy zachowaniu ważności transakcji, ale jednocześnie grozi podważeniem odporności na cenzurę i bezzezwoleniowych właściwości, które stanowią fundament Bitcoin. Społeczność musi rozważyć realia prawne, wykonalność techniczną oraz długoterminowe skutki zarządzania przed przyjęciem jakiejkolwiek takiej zmiany.


Autor: COINOTAG • Opublikowano: 2025-09-26 • Zaktualizowano: 2025-09-26

Jeśli przegapiłeś: SNX może być gotowy na wybicie po odbiciu od linii trendu, gdy Synthetix przygotowuje się do uruchomienia Ethereum Perpetual DEX w Q4 2025
0
0

Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.

PoolX: Stakuj, aby zarabiać
Nawet ponad 10% APR. Zarabiaj więcej, stakując więcej.
Stakuj teraz!

Może Ci się również spodobać

Jeśli rentowność obligacji skarbowych USA będzie nadal rosnąć, jakie działania podejmie Waszyngton w następnej kolejności?

Ministerstwo Finansów utrzymuje płynność poprzez emisję krótkoterminowych bonów skarbowych oraz niewielkie operacje odkupu. Niektórzy postulują ograniczenie wydatków jako sposób na rozwiązanie problemu zadłużenia. Ograniczenia polityczne zwiększają ryzyko inflacji, co szkodzi interesom posiadaczy obligacji. Karen Brettell, Reuters, 5 października — Koszt pożyczek rządu USA rośnie, przy jednoczesnym wyczerpaniu się łatwych sposobów kontrolowania tych kosztów. Rentowności długoterminowych obligacji skarbowych osiągnęły poziomy najwyższe od blisko 20 lat i wydają się wynikać z trwałych przyczyn. Waszyngton masowo emituje obligacje, rekompensując niezmniejszający się deficyt budżetowy. Tempo spadku inflacji jest powolne, a mimo trudnej sytuacji w sektorze nieruchomości i motoryzacyjnym, boom inwestycyjny związany ze sztuczną inteligencją utrzymuje gospodarkę na tyle silną, że stopy procentowe nie spadają. W rezultacie, z ponad 40 bilionów dolarów długu, sama obsługa odsetek kosztuje rocznie około 1 bilion dolarów. Waszyngton ma pewne narzędzia, od większego wykorzystania krótkoterminowych pożyczek, po ekstremalne działania, jak ograniczenie rentowności przez Fed. Im dalej decydenci posuwają się w korzystaniu z tych narzędzi, tym większe ryzyko eskalacji inflacji, co oznacza więcej problemów dla posiadaczy obligacji. Torsten Slok, główny ekonomista Apollo Global Management stwierdza, że na każdych 5 dolarów wpływających z podatków, 1 dolar idzie na spłatę długu. „To bardzo, bardzo wysoki poziom, który będzie dalej rosnąć.” Donald Trump podczas wywiadu dla czasopisma „Time” 28 września powiedział, że dług można spłacić poprzez wzrost gospodarczy lub inflację. Jeśli to się nie uda, Ministerstwo Finansów ma inne, od łagodnych po radykalne, opcje działań. Aktualnie polega bardziej na emisji krótkoterminowych bonów i drobnych odkupywaniu starego długu w celu pobudzenia płynności rynków. W gorszym scenariuszu kolejnym krokiem będzie interwencja Fed. Może to oznaczać wykup dużej ilości długoterminowych obligacji, jak w Operacji Twist z 1961 roku, lub bezpośrednie nałożenie limitu na rentowność długoterminową — środka, którego USA nie stosowały od II wojny światowej. Im bardziej radykalna jest interwencja, tym bardziej stopy spadają, ale tym większe zagrożenie inflacją. „Zbliżamy się do punktu, w którym rząd wyraźnie nie jest zadowolony z obecnych poziomów stóp,” powiedział Jeffrey Gundlach, dyrektor generalny DoubleLine Capital podczas ostatniego wydarzenia inwestycyjnego. Operacja Twist Na podstawie dotychczasowych doświadczeń, prawdopodobnym pierwszym krokiem eskalacji byłoby pełne wznowienie „Operacji Twist” — strategii z 1961 r., polegającej na sprzedaży krótkoterminowych obligacji i zakupie długoterminowych, by wypłaszczyć krzywą rentowności. Do realnego wdrożenia „Operacji Twist” potrzebna jest pomoc Fed, ale ten może nie działać, chyba że nastąpią wyraźne kłopoty finansowe. Slok wskazuje, że bez bilansu Fed „Ministerstwo Finansów ma bardzo ograniczone narzędzia do obniżania stóp”. Szef Fed, Kevin Warsh, krytykował kiedyś duże zakupy obligacji przez Fed, uznając je za zamazanie granic między polityką pieniężną a zarządzaniem długiem państwa. Wzywał do nowej umowy między Ministerstwem Finansów a Fed, która przewidywałaby jawną komunikację szefa Fed i sekretarza skarbu na temat celów dla bilansu Fed i emisji obligacji. Sterowanie krzywą rentowności Jeśli zakupy w ramach „Operacji Twist” nie przyniosą efektu, kolejnym krokiem byłoby wprowadzenie bezpośredniego limitu na krzywą rentowności, czyli zobowiązanie banku centralnego do nieograniczonych zakupów długu w celu utrzymania rentowności poniżej ustalonego pułapu. Od 1942 do 1951 roku, przed podpisaniem Umowy Ministerstwo Finansów-Fed, długoterminowa rentowność amerykańskich obligacji była sztucznie utrzymywana na poziomie 2,5%, by sfinansować wydatki wojenne i powojenny wzrost gospodarczy. Bank Japonii stosował taką politykę w latach 2016–2024. Sztuczne zaniżenie stóp łagodzi presję polityczną wynikającą z deficytu fiskalnego, ale polityka działa tylko wtedy, gdy inwestorzy wierzą, że otrzymają zwrot swoich dolarów nieskażonych inflacją. Jeśli to zaufanie zniknie, skup obligacji zamiast obniżać, może podwyższyć inflację. Veronique de Rugy z Mercatus Center na George Mason University uważa, że jedynym wyjściem z długu jest cięcie wydatków. „Kongres musi dokonać korekty fiskalnej, czyli wdrożyć oszczędności. Fed nie podoła temu zadaniu samodzielnie.” Dwie ścieżki John Higgins, główny doradca ekonomiczny Capital Economics wskazuje, że od II wojny światowej USA tylko dwukrotnie znacząco zmniejszyły stosunek długu do PKB, a sytuacja posiadaczy obligacji była wtedy diametralnie różna. Po wojnie udział długu w PKB zmalał z ok. 106% w 1946 r. do 23% w 1974 r., a rentowność obligacji 10-letnich wzrosła z 2,2% do 7,5%. W latach 90. wskaźnik spadł z 48% do 32%, a rentowność również malała. Co powoduje tę różnicę? Po wojnie koszty pożyczek były ograniczone, a i

路透社•2026/10/05 10:11

"Wysokie rentowności obligacji USA + silny dolar" testują rynki wschodzące

Morgan Stanley uważa, że wzrost rentowności amerykańskich obligacji skarbowych o prawie 90 punktów bazowych, w połączeniu z umocnieniem dolara, podniósł wrażliwość rynków wschodzących na bodźce zewnętrzne z 25% do historycznego poziomu 55%-60%. Obecnie spread suwerenny wynosi około 200 punktów bazowych, a bufor wyceny został wyczerpany. Rozbieżność między napływem środków do obligacji denominowanych w walucie lokalnej a stopą zwrotu osiągnęła najwyższy poziom od 2013 roku. Prognoza bazowa zakłada słabe zwroty, a nie nieuporządkowaną wyprzedaż; szczególną uwagę zwraca się na zabezpieczenie pozycji w randzie południowoafrykańskiej i peso meksykańskim. Wyniki wyborów w Brazylii mogą być kluczową zmienną.

华尔街见闻•2026/10/05 06:31