
Ile kryptowalut faktycznie upadło w latach 2021–2025?

Spis treści
Przełącz- Czym jest „martwa” moneta?
- Rok po roku: 2021–2025
- Dwa studia przypadków: Squid Game Token & TerraUSD (UST)
- Główne powody upadku kryptowalut
- Rug pull i schematy Ponziego
- Porzucenie projektów przez zespoły po zebraniu środków
- Tokenomika prowadząca do niekontrolowanej inflacji lub zerowego popytu
- Czynniki zewnętrzne: ataki hakerskie, represje regulacyjne, załamanie rynku
- Słabe zaangażowanie społeczności i komunikacja
- Co to oznacza dla przyszłości innowacji w krypto
Od 2021 roku branża kryptowalut była świadkiem bezprecedensowego wzrostu liczby nowych projektów i emisji tokenów. Napędzane FOMO inwestorów, niskimi stopami procentowymi oraz rozwojem NFT i DeFi, tysiące nowych monet weszło na rynek z unikalnymi zastosowaniami. Wyceny rynkowe szybowały, a niektóre tokeny osiągały kapitalizację rynkową na poziomie miliardów dolarów w ciągu kilku miesięcy od debiutu.
Jednak cykl hype’u ostatecznie ustąpił miejsca ostrej korekcie. Gdy nastroje na rynku ostygły, a płynność wyschła, wiele projektów nie spełniło swoich obietnic. Słabe fundamenty, złe zarządzanie i jawne oszustwa doprowadziły do upadku lub porzucenia niezliczonych tokenów, zamieniając je w tzw. martwe kryptowaluty.
Śledzenie tych nieudanych projektów kryptowalutowych jest kluczowe zarówno dla inwestorów, jak i całej branży, ponieważ pozwala identyfikować sygnały ostrzegawcze, poprawiać praktyki due diligence i kierować przyszły kapitał w stronę zrównoważonych innowacji, a nie krótkotrwałego hype’u.
Czym jest „martwa” moneta?
„Martwa kryptowaluta” to kryptowaluta, która faktycznie przestała funkcjonować jako aktywny projekt lub aktywo rynkowe. Do najczęstszych kryteriów uznania monety za martwą należą:
- Usunięcie z głównych giełd, co eliminuje większość możliwości handlu.
- Długotrwała nieaktywność na oficjalnych kanałach społecznościowych, co wskazuje na brak zaangażowania społeczności lub aktualizacji od deweloperów.
- Porzucone repozytoria GitHub lub inne bazy kodu, sugerujące, że zespół deweloperski nie utrzymuje ani nie rozwija projektu.
- Prawie zerowy wolumen obrotu przez dłuższy czas, co oznacza brak popytu lub płynności dla danej monety.
Chociaż moneta nie musi spełniać wszystkich tych kryteriów, by zostać uznaną za martwą, kombinacja tych czynników sygnalizuje utratę zarówno wsparcia technicznego, jak i zaufania rynku.
Rok po roku: 2021–2025
Oto nasza lista martwych kryptowalut według lat, od 2021 do 2025:
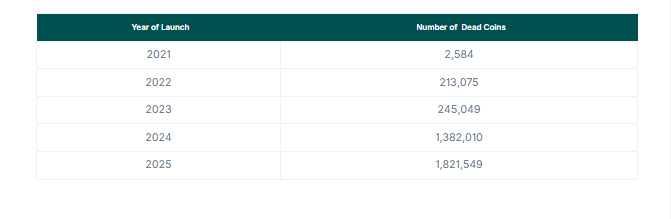 Liczba upadków kryptowalut według lat, od 2021 do 2025. Źródło: Coingecko
Dwa studia przypadków: Squid Game Token & TerraUSD (UST)
Pod koniec 2021 roku Squid Game Token (SQUID) przyciągnął uwagę dzięki powiązaniu z popularnym serialem Netflixa Squid Game. Twórcy promowali go jako projekt play-to-earn, obiecując inwestorom wysokie zyski.
Jednak wkrótce po uruchomieniu deweloperzy dokonali „rug pulla”, sprzedając swoje tokeny i powodując spadek wartości z ponad $2,800 do niemal zera. Projekt został porzucony, a inwestorzy stracili swoje środki.
Podobnie Terra (LUNA) była znaną kryptowalutą, która upadła w maju 2022 roku. Jej algorytmiczny stablecoin, TerraUSD (UST), był zaprojektowany tak, by utrzymywać powiązanie z dolarem amerykańskim poprzez system mint-and-burn z LUNA.
Upadek przebiegał w trzech etapach: najpierw duże wypłaty i transakcje zerwały powiązanie UST z dolarem, czyniąc go niestabilnym. Następnie próby przywrócenia powiązania, w tym zamiana miliardów USDT i sprzedaż rezerw Bitcoin, tymczasowo spowolniły spadek, ale ostatecznie zawiodły.
Po zerwaniu powiązania posiadacze UST zaczęli spalać UST, by mintować LUNA, co wywołało ogromną hiperinflację. Doprowadziło to do spadku wartości zarówno UST, jak i LUNA do niemal zera, wymazując miliardy i powodując ogromne straty dla inwestorów.
To tylko dwa studia przypadków spośród wielu innych monet, które upadły w ciągu ostatnich 5 lat. Po ich przeanalizowaniu przyjrzyjmy się teraz najczęstszym przyczynom śmierci kryptowalut.
Główne powody upadku kryptowalut
Martwe kryptowaluty rzadko znikają bez historii. Większość upada z powodu połączenia złego planowania, nieetycznych działań lub czynników zewnętrznych, które niszczą resztki zaufania lub wartości.
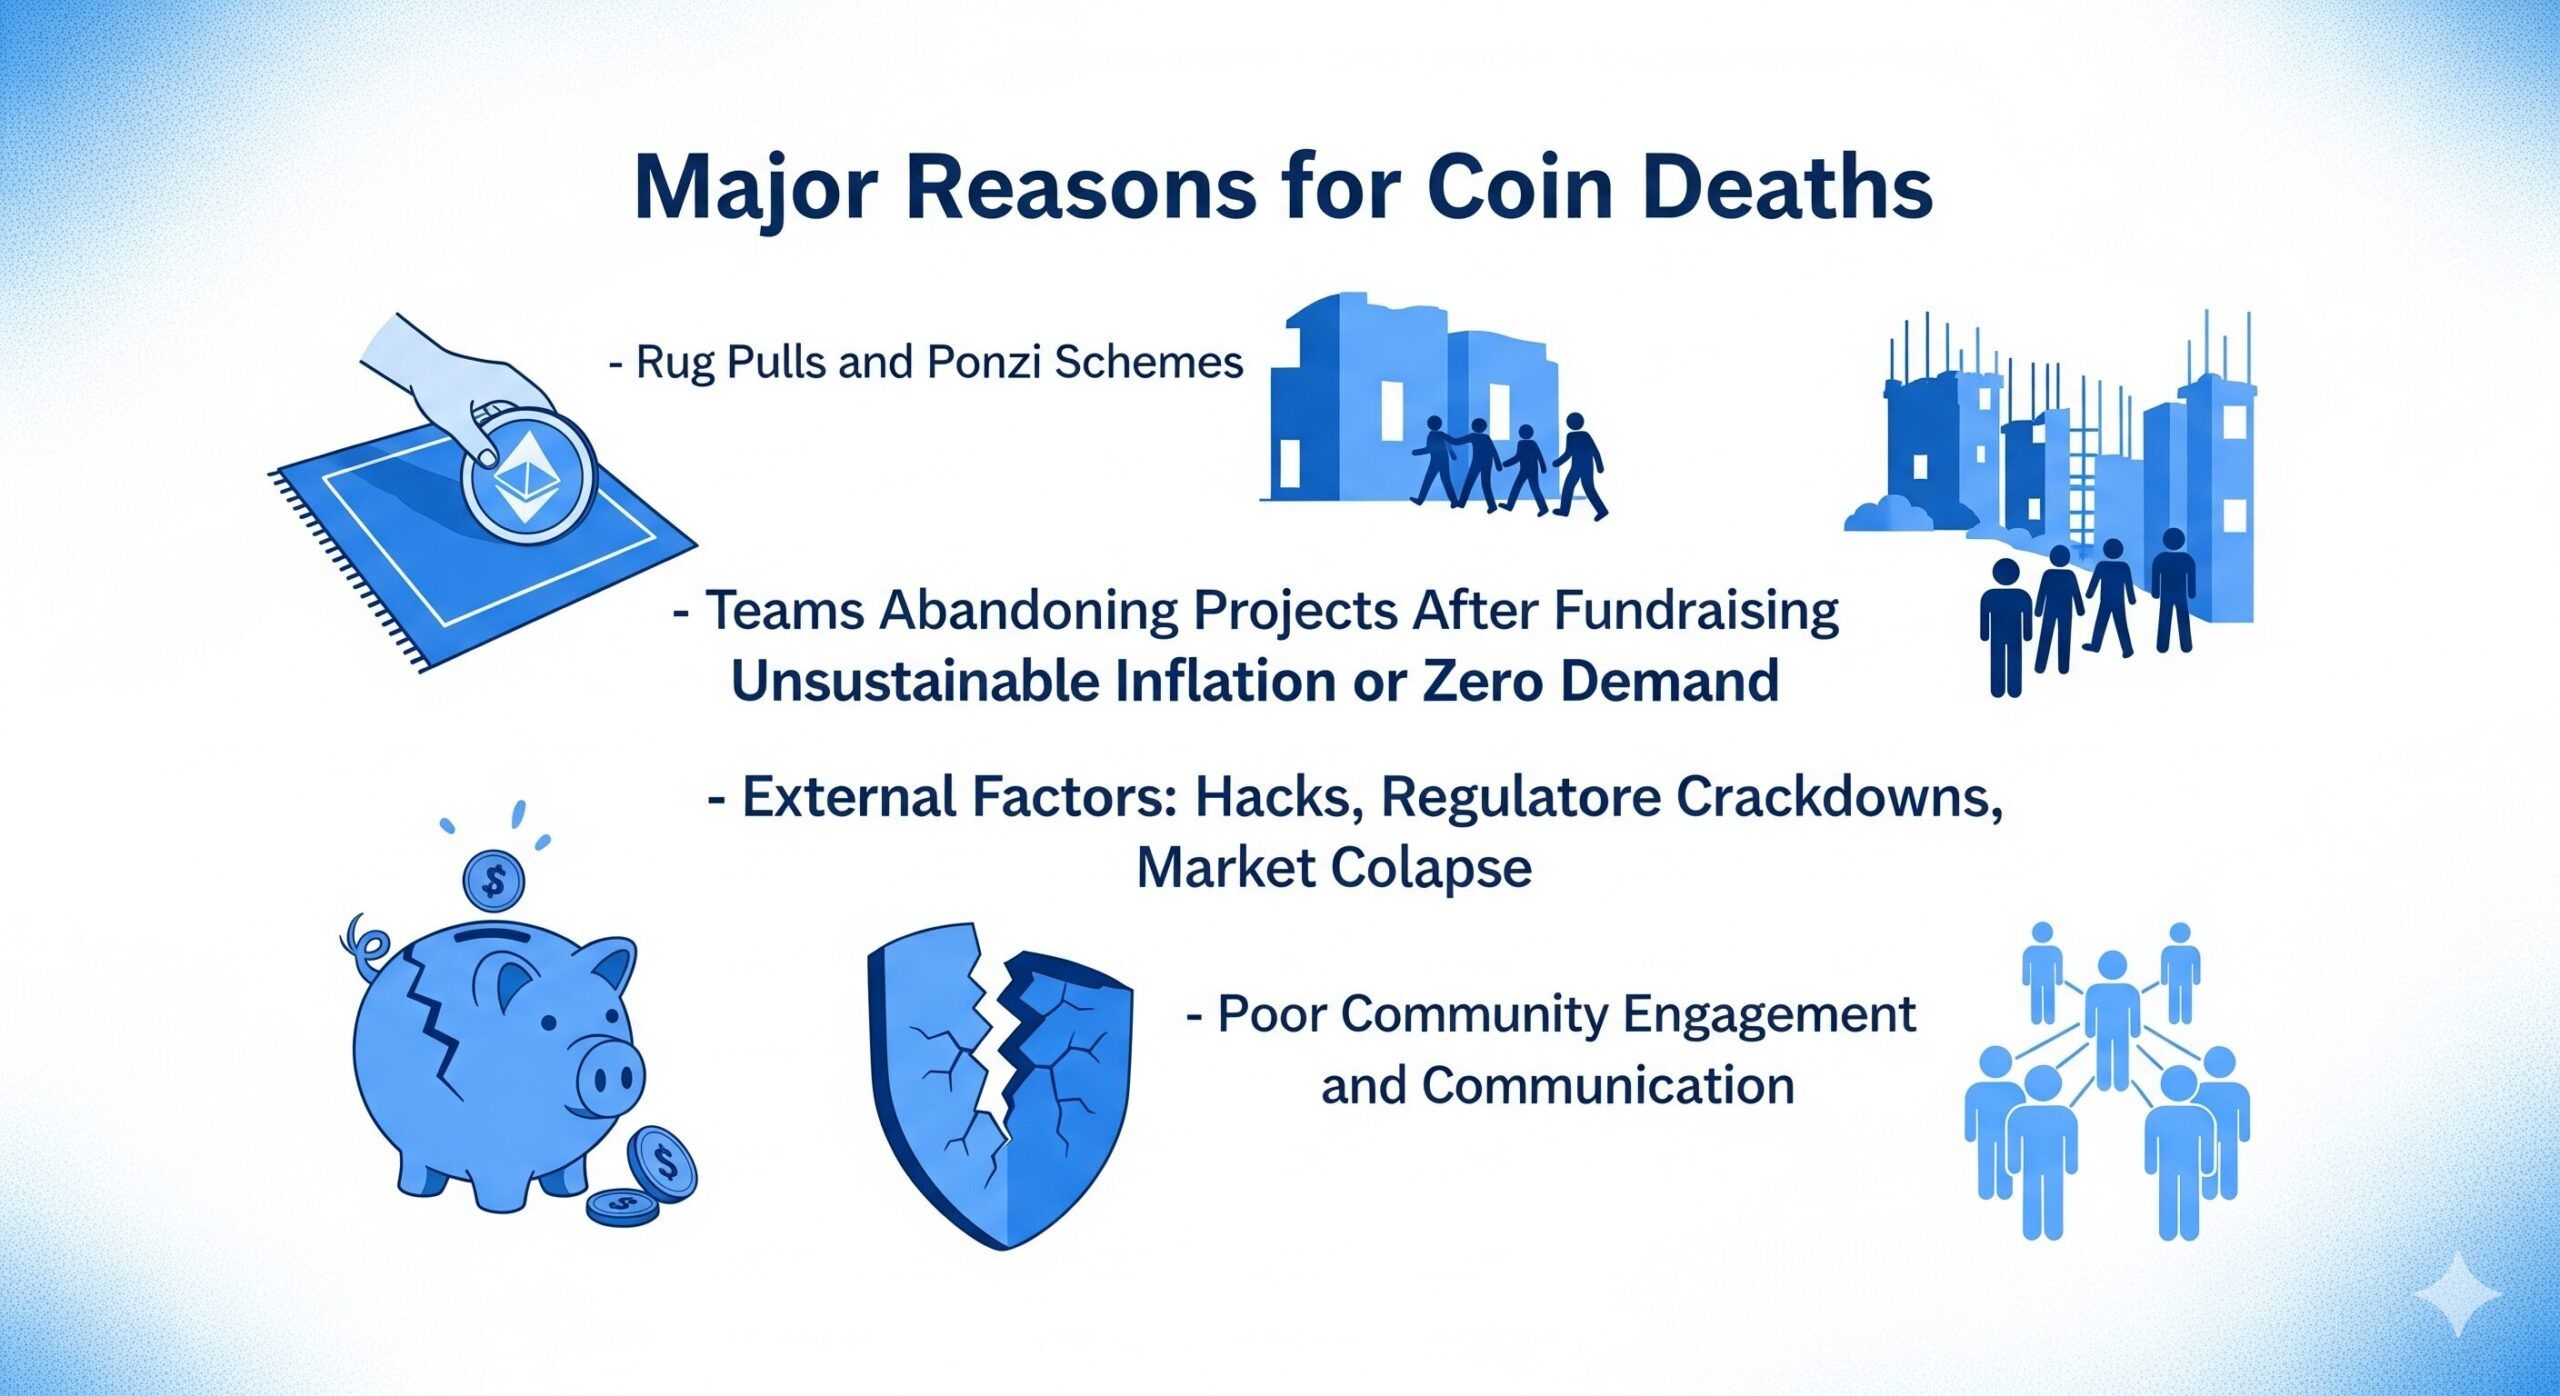
Rug pull i schematy Ponziego
Rug pull ma miejsce, gdy deweloperzy projektu nagle wycofują całą płynność lub środki, pozostawiając inwestorów z bezwartościowymi tokenami. Oszustwa te często zaczynają się od agresywnego marketingu, fałszywych partnerstw i nierealistycznych obietnic, by szybko przyciągnąć kupujących.
Kryptowalutowe projekty w stylu Ponziego polegają natomiast na środkach nowych inwestorów, by wypłacać wcześniejszym uczestnikom, tworząc iluzję stałych zysków aż do nieuchronnego upadku systemu.
POWIĄZANE: Czy produkty ubezpieczeniowe DeFi mogą rozwiązać problem rug pulli?
Porzucenie projektów przez zespoły po zebraniu środków
Niektóre projekty zbierają miliony poprzez sprzedaż tokenów, po czym zespół założycielski znika, gdy tylko zabezpieczy kapitał. Bez dalszego rozwoju, aktualizacji czy wsparcia społeczności token traci sens.
W wielu przypadkach nawet dobrze nastawione zespoły porzucają projekt po wyczerpaniu środków lub uświadomieniu sobie, że produkt nie jest wykonalny.
Tokenomika prowadząca do niekontrolowanej inflacji lub zerowego popytu
Źle zaprojektowana tokenomika może pogrążyć projekt szybciej niż zła prasa. Na przykład, jeśli zbyt wiele tokenów zostanie wydanych zbyt szybko, inflacja może zniszczyć wartość zanim nastąpi adopcja.
Z drugiej strony tokeny bez jasnego zastosowania lub czynników napędzających popyt szybko tracą znaczenie na rynku. Zrównoważona tokenomika wymaga wyważonych harmonogramów emisji, jasnych przypadków użycia i zachęt do trzymania, a nie szybkiej sprzedaży.
PRZECZYTAJ TAKŻE: Dlaczego tokenomika jest ważna w projektach kryptowalutowych
Czynniki zewnętrzne: ataki hakerskie, represje regulacyjne, załamanie rynku
Nawet legalne projekty mogą upaść z powodu zdarzeń poza ich kontrolą. Poważny atak hakerski może wyssać płynność lub podważyć zaufanie inwestorów, a nagłe zakazy regulacyjne mogą zmusić giełdy do usunięcia tokena.
Ogólnorynkowe krachy, takie jak te z 2018 czy 2022 roku, mogą wymazać martwe monety z słabymi rezerwami lub ograniczoną adopcją, uniemożliwiając im odbudowę.
POWIĄZANE: Największe ataki i exploity w historii DeFi i czego możemy się z nich nauczyć
Słabe zaangażowanie społeczności i komunikacja
Przetrwanie projektu kryptowalutowego często zależy od zdolności do utrzymania społeczności poinformowanej i zaangażowanej. Gdy deweloperzy nie komunikują aktualizacji, nie odpowiadają na obawy lub nie realizują obiecanych kamieni milowych, zaufanie inwestorów słabnie.
Z czasem niska motywacja i udział społeczności prowadzą do spadku płynności, mniejszej aktywności sieci i ostatecznie usunięcia z giełd.
Co to oznacza dla przyszłości innowacji w krypto
Wraz z poprawą regulacji i wzrostem świadomości inwestorów, wskaźniki przetrwania kryptowalut mogą wzrosnąć. Jaśniejsze zasady mogą eliminować oszustwa, a świadomi inwestorzy unikać projektów napędzanych hype’em. Ta zmiana może stworzyć bezpieczniejszy rynek, na którym wiarygodne, dobrze zarządzane przedsięwzięcia będą się rozwijać.
Długowieczność projektów będzie zależeć od due diligence, realnej użyteczności i silnych społeczności. Te, które oferują realne rozwiązania i aktywny rozwój, mają większe szanse na przetrwanie, kierując branżę ku mniejszej liczbie, ale bardziej odpornych kryptowalut opartych na zrównoważeniu i zaufaniu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Przypomnienie-ROI-Dla Trumpowskiego Departamentu Skarbu, „ogon” aukcji jest najtrudniejszą częścią: McKeever
Jamie McGeever, Reuters Orlando, Floryda, 6 października – Aukcje amerykańskich obligacji skarbowych zazwyczaj są nudne, przewidywalne i mało wiadomościowe. Teraz jednak sytuacja jest wyjątkowa, a administracja Trumpa ryzykuje, że słaba sprzedaż obligacji stanie się tematem nagłówków. Departament Skarbu USA planuje w tym tygodniu wyemitować prawie 120 miliardów dolarów obligacji skarbowych, po raz pierwszy od dwóch tygodni nieforemnych papierów: we wtorek 58 miliardów dolarów trzyletnich obligacji, w środę 39 miliardów dolarów dziesięcioletnich obligacji, w czwartek 22 miliardy dolarów trzydziestoletnich obligacji. Te aukcje zwykle są rutynowe, ale słaba sprzedaż od 22 do 24 września przyciąga rosnącą uwagę – zwłaszcza pięcioletnia aukcja z 23 września, która spowodowała największy wzrost rentowności od kwietnia zeszłego roku. Rentowności zamiast spadać, dalej rosły do najwyższych poziomów od dziesięcioleci. Warto zaznaczyć, że prawdopodobieństwo „porażki” aukcji amerykańskich obligacji skarbowych jest niemal zerowe. Dealerzy pierwszej kategorii – obecnie 26 banków i instytucji zatwierdzonych przez Nowojorski Fed – zawsze biorą udział w aukcjach i pełnią rolę gwarantów płynności wartego 30 bilionów dolarów rynku amerykańskich obligacji skarbowych. To pozwala globalnemu systemowi finansowemu działać. Biliony dolarów globalnego długu, aktywów i instrumentów pochodnych opierają się na amerykańskich obligacjach skarbowych. Są one także zabezpieczeniem dla repo, kredytów międzybankowych i finansowania na całym świecie. Krótko mówiąc, tak długo jak amerykańskie obligacje pozostają filarem globalnego systemu finansowego, zawsze znajdą się nabywcy. Problem, jak zwykle, polega na tym, po jakiej cenie te obligacje zostaną sprzedane. Koszty kredytu na rynku wtórnym osiągnęły najwyższy poziom od połowy lat 2000 – można więc oczekiwać, że Departament Skarbu będzie musiał oferować wyższe stopy procentowe także na rynku pierwotnym. Jak pokazały ostatnie aukcje, mogą jednak pojawić się negatywne niespodzianki. „Zbyt duże, by rynek mógł je wchłonąć?” Aukcja pięcioletnich obligacji z 23 września (wartość 70 miliardów dolarów) była jedną z najbardziej niepokojących w ostatnich latach. Popyt, mierzone „bid-to-cover”, był najniższy od dziewięciu lat. Departament Skarbu sprzedał obligacje przy rentowności 5,033%, o ponad 3 punkty bazowe wyższej niż na rynku w momencie zakończenia składania ofert. 3 punkty bazowe może wydawać się niewiele, ale jak na pięcioletnie obligacje jest to znaczące. To największy tzw. „tail” od czerwca 2022. Analitycy JP Morgan zauważają, że poprzedni „tail” tej wielkości miał miejsce w 2011 roku – kiedy kryzys limitu zadłużenia doprowadził do obniżenia ratingu USA w sierpniu tego roku. W obecnej sytuacji obawy o trudną sytuację fiskalną USA zwiększają koszty długoterminowego finansowania. Rynek oczekuje, że administracja Trumpa przesunie nacisk na finansowanie w środkowych i krótkich częściach krzywej rentowności – czyli tam, gdzie koszty są niższe. Dlatego aukcja pięcioletnich obligacji wywołała niepokój. 3-punktowy „tail” jest typowy dla aukcji długoterminowych obligacji, rzadko jednak zdarza się w środku krzywej rentowności. Jeśli Departament Skarbu będzie musiał oferować większe premie, by sprzedać obligacje, to Houston, mamy problem. Duże „tail” aukcji mogą wynikać z wielu przyczyn, w tym ze zmienności rynku lub poważniejszych problemów fundamentalnych, które mogą z czasem osłabiać popyt. Zwykle trudno je rozróżnić, ponieważ się nie wykluczają. Z bardziej optymistycznej strony, niepokój nie przeniósł się (jeszcze) na krótkie terminy krzywej. Rentowność trzyletnich i dziesięcioletnich obligacji wzrosła o około 50 punktów bazowych od poprzedniej aukcji, wynosząc po około 4,96% i 5,32%. Rentowność trzydziestoletnich obligacji wzrosła o około 35 punktów bazowych do 5,65%. Te poziomy powinny być wystarczająco wysokie, żeby przyciągnąć popyt i zapewnić płynną sprzedaż, prawda? Prawdopodobnie tak. Ale jeśli pojawi się niespodzianka, zmienność i niepewność mogą rozlać się na cały rynek. Inwestorzy będą obserwować sytuację jak… jastrzębie. (Poglądy wyrażone w tej kolumnie są własne autora, współpracownika Reuters) Lubisz tę kolumnę? Odwiedź Reuters Open Interest, nowe źródło globalnych komentarzy finansowych. Śledź ROI na LinkedIn i X. Możesz również słuchać codziennego podcastu Morning Bid na Apple, Spotify lub w aplikacji Reuters. Subskrybuj i słuchaj dogłębnych analiz najważniejszych wiadomości rynkowych i finansowych przez reporterów Reuters siedem dni w tygodniu. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png
Czy wycofanie 20-letnich obligacji skarbowych może przynieść odwrotny skutek? BNP Paribas ostrzega przed pogłębieniem wyprzedaży na rynku, podtrzymując prognozę wzrostu rentowności 30-letnich obligacji do 5,8%.
BNP Paribas ostrzega, że amerykańska sekretarz skarbu Yellen powinna oprzeć się wezwaniom do zniesienia emisji 20-letnich obligacji skarbowych USA, ponieważ ten pozornie mający na celu obniżenie kosztów długoterminowego finansowania krok może przynieść odwrotny skutek — nie tylko będzie trudno utrzymać niską rentowność obligacji skarbowych, ale może również podnieść koszty zadłużenia i osłabić płynność rynku.
Perspektywy podwyżek stóp procentowych przez Fed pozostają niepewne, Daly zwraca uwagę na trwałość szoków inflacyjnych, a Bowman kontynuuje reformę nadzoru bankowego.
Rezerwa Federalna jednocześnie wprowadza istotne zmiany zarówno w polityce pieniężnej, jak i w nadzorze bankowym.

Noc na amerykańskim rynku akcji | Indeksy S&P 500 i Nasdaq osiągnęły historyczne maksima, akcje spółek z sektora pamięci masowej gwałtownie spadły, SK Hynix (SKHY.US) spadł o ponad 6%.
Na zamknięciu giełdy indeks Dow Jones wzrósł o 253,32 punktu, czyli o 0,49%, osiągając poziom 51 521,22 punktu; indeks S&P 500 wzrósł o 45,03 punktu, czyli o 0,58%, do poziomu 7 818,98 punktu; indeks Nasdaq Composite wzrósł o 122,48 punktu, czyli o 0,45%, osiągając poziom 27 599,79 punktu.
Ceny krypto
Więcej


