
Itinaas ang reserve requirement para sa foreign exchange deposits, paano ito dapat unawain?

Morning FX
Noong Nobyembre 3, inihayag ng Central Bank na itinaas ng 2 porsyento ang foreign exchange deposit reserve ratio ng mga institusyon ng pananalapi, na naging 6%. Matapos lumabas ang balita, pansamantalang huminto ang mabilis na pag-appreciate ng RMB na tumagal ng kalahating buwan, bumaba ang USDCNY ng 300 pips sa loob ng isang araw, at bumalik ang teknikal na anyo sa maayos na landas ng appreciation.
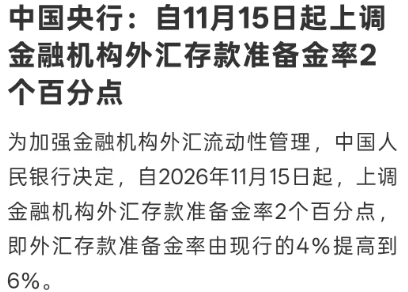
Larawan: Pagbaba ng Central Bank sa foreign currency deposit reserve ratio
Madalas nang nagbago ng reserve ratio ang Central Bank sa kasaysayan, pangunahing layunin nito ang pag-regulate ng foreign currency liquidity sa bansa.Bilang anti-cyclical na hakbang, naaapektuhan din nito ang inaasahan sa appreciation o depreciation ng RMB.
I. Mekanismo at Kasaysayan ng Foreign Exchange Deposit Reserve
Kagaya ng reserve requirement para sa RMB deposits,ang foreign exchange deposit reserve ay tumutukoy sa foreign currency deposits na kinukuha ng bangko at idinideposito sa Central Bank bilang reserba batay sa itinakdang porsyento, hindi maaaring ipalabas sa merkado. Ang reserve ratioang nagtatakda sa dami ng salaping malayang umiikot.
Ang kaibahan, ang RMB bilang opisyal na base currency ay mas malakas ang epekto sa money multiplier at direktang nakaaapekto sa M2 money supply. Sa kabilang banda, limitado ang circulation ng foreign currency sa pagitan ng mga negosyo, residente, at mga institusyon ng pananalapi kaya mas limitado ang derived effect—mas static ang epekto ng reserve ratio sa natitirang balanse na maaaring gamitin ng mga institusyong pinansyal.
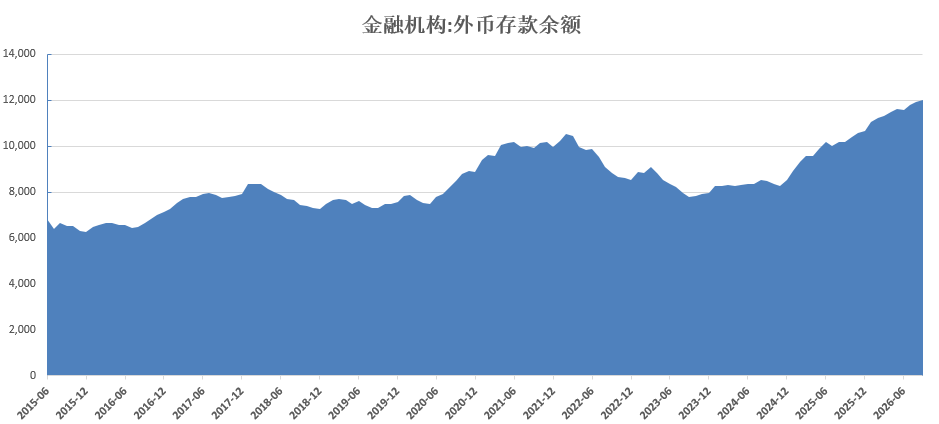
Larawan: Balanse ng foreign currency deposits sa bansa umabot sa higit 1 trillion USD
Ngayong taon, malaking halaga ng foreign exchange ang nakamit ng mga negosyo mula sa pag-eexport—bukod sa bayad sa mga produkto at utang, naipon ito bilang malaking halaga ng foreign currency deposits.Sa unang siyam na buwan pa lamang, nadagdagan na ng 100 billion USD ang foreign currency deposits, at ang kabuuan ay umabot sa record high na 1.2 trillion.
Ang pagtaas ng reserve ratio ng 2% ay maaaring sumipsip ng mahigit 20 billion USD na liquidity, kaya tumataas din ang gastusin sa paghiram ng dolyar.Noong 2021, nang ang RMB ay patuloy na tumataas, dalawang beses ding tinaasan ng Central Bank ang reserve ratio; noong 2022, sa harap ng depreciation pressure, dalawang beses ding ibinaba ang reserve ratio—pareho itong layuning ayusin ang one-way expectation sa exchange rate.
II. Paano Naapektuhan ang Inaasahan sa Exchange Rate ng RMB
Sa likod nito, mula noong huling bahagi ng Oktubre ay bumilis ang appreciation ng RMB. Sa pagtatapos ng taon, sabay-sabay na nagko-convert ng foreign exchange ang mga negosyo, bumilis ang pagbaba ng USDCNY, at ang spread sa central parity ay halos 700 points. Kasabay nito, umakyat ang RMB index sa 104—at tumaas sa record high laban sa basket of currencies, lumalakas ang one-way expectation.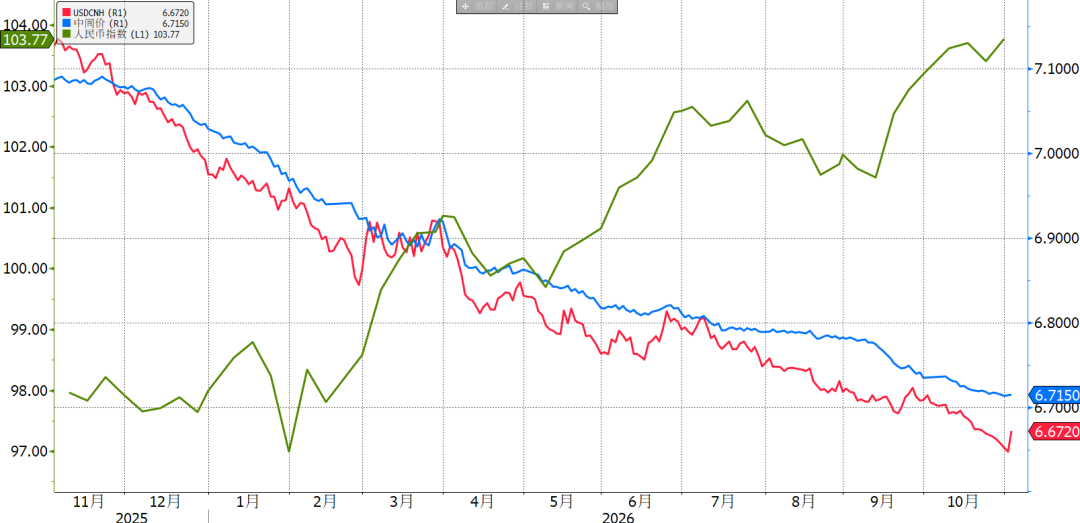
Larawan: RMB index umabot sa mataas na antas
Bagama’t historically ang adjustment na ito ay panandaliang nakaaapekto lamang, minsan din itong nagsilbing senyales ng short-term top sa exchange rate cycle.Noong pagtatapos ng 2021, bumagsak ang USDCNY sa 6.344 , independent na tumaas ang RMB kumpara sa US Dollar Index. Tinaas ang reserve ratio mula 7% papuntang 9%, at sa loob lamang ng ilang oras umakyat ang USDCNY ng 350 pips. Ngunit dahil sa suporta ng corporate foreign exchange conversion year-end, umabot ang USDCNY sa peak na 6.385 bago nagkaroon ng resistance, hindi nito nabago ang pangkalahatang trend ng matibay na RMB.Ngunit pagkatapos, kasabay ng pagtaas ng interest rate ng Federal Reserve noong 2022, biglang lumakas ang US Dollar Index at ang RMB ay nagdepreciate.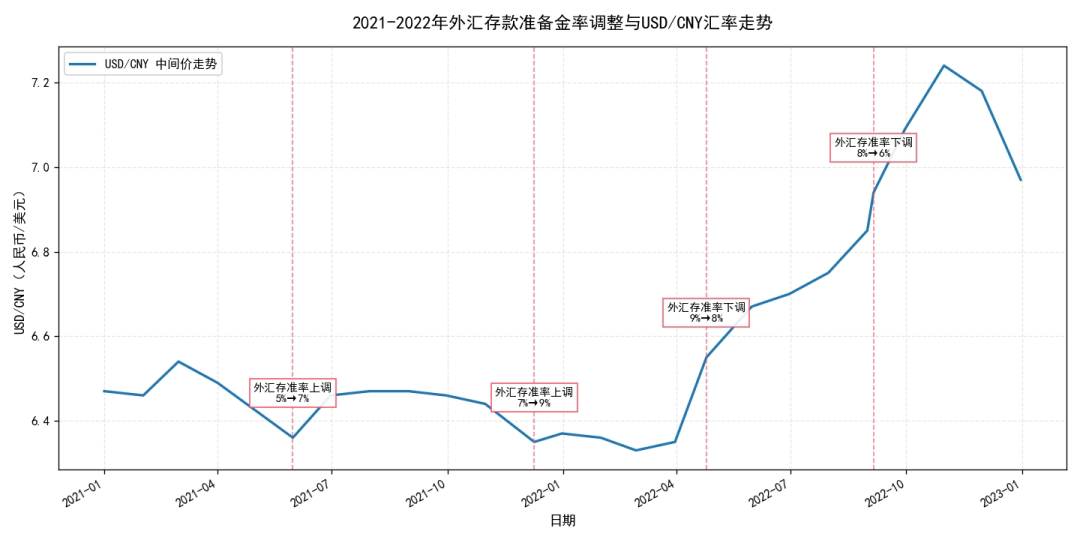
Larawan: Apat na beses na pagbabago ng reserve ratio sa kasaysayan
III. Buod
1. Ang Central Bank ay nagtataas ng foreign exchange deposit reserve upang higpitan ang dollar liquidity, na isang anti-cyclical na hakbang para pamahalaan ang exchange rate expectation, at pansamantalang nabawasan ang trend ng appreciation ng RMB.
2. Sa kasaysayan, ang mga ganitong adjustment ay hindi direktang nagbabago ng trend ngunit minsan ay nagsilbing senyales ng short-term top sa exchange rate. Dapat maging maingat ang mga kompanya sa hedging, at bigyang pansin ang two-way risk ng volatility ng RMB na sanhi ng supply-demand at pagbabago sa panlabas na kapaligiran.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Mga presyo ng crypto
Higit pa


