
Ano nga ba ang naging galaw ng BTC pagkatapos ng apat na midterm elections sa kasaysayan?

May-akda: Gemini, DeepWave TechFlow
Noong Nobyembre 3, nalalapit na ang midterm election ng Estados Unidos. Sa bawat ganitong panahon, palaging may mga diskusyon sa merkado hinggil sa tinatawag na “sumpa ng risk assets.”
Sa pananaw na makro, totoo namang naaapektuhan ng midterm elections ang risk assets, at ang pangunahing dahilan ay ang “policy uncertainty.” Kung sino ang may kontrol sa Kongreso ay direktang may kinalaman sa mga mahahalagang usapin gaya ng susunod na fiscal spending, tax policies, regulasyon, at debt ceiling.
Ang mga inaasahang ito ay karaniwang napopresyo na ng merkado bago pa man maghalalan; kapag tumataas ang hindi kasiguruhang dulot ng policy, ang kapital ay nagiging likas na maingat at nababawasan ang risk appetite.
Sa kasalukuyan, ang BTC ay napasama na nang malawakan sa mga tradisyonal na channels ng pananalapi at unti-unti nang nagmumukhang isang high Beta risk asset—mas malinaw na ngayon ang kaugnayan nito sa US stocks, US dollar liquidity, at pandaigdigang risk appetite.
Dahil dito, malaki ang posibilidad na ang mga pagbabago sa policy expectations dahil sa midterm elections ay madama rin sa BTC market; gayunman, dapat tandaan, hindi dapat maunawaan ito na ang BTC ay direktang naka-link sa resulta ng eleksyon. Sa halip, malinaw sa panahong ito na ang sensitivity ng BTC sa macro risk appetite ay nasa pinakamataas na antas.
Kaya, gaano nga ba talaga kalakas ang epekto ng ganitong macro event tulad ng midterm elections sa kasaysayan?
Hindi laging bumabagsak sa tuwing may eleksyon
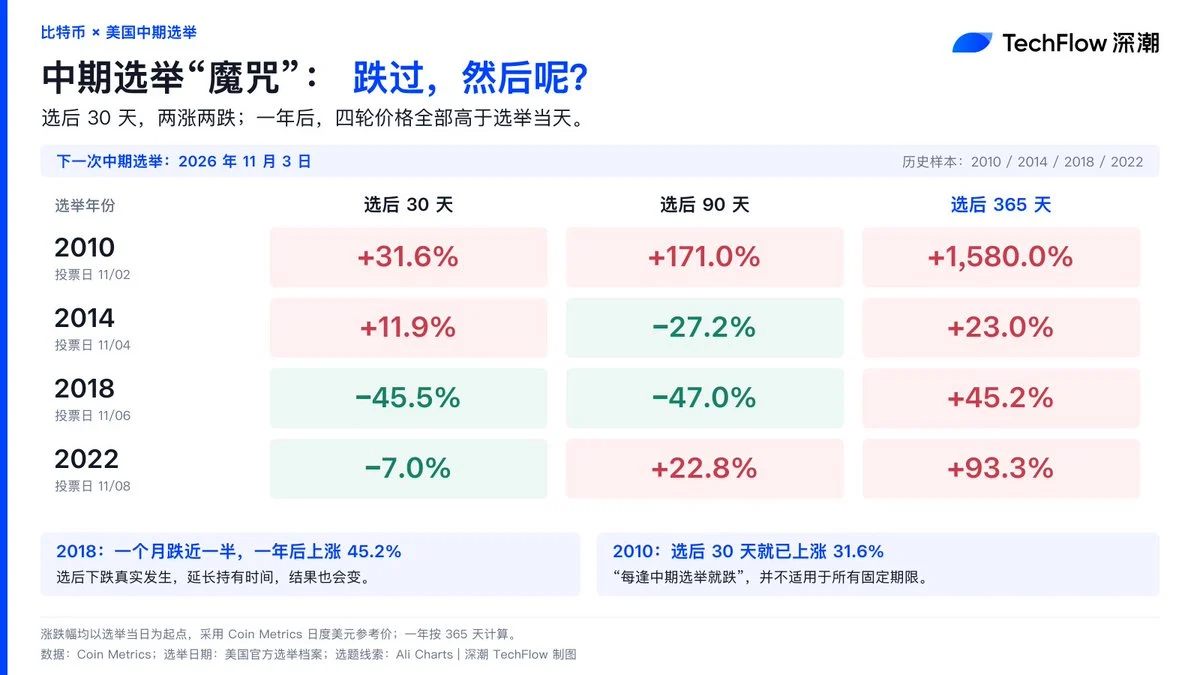
Kinuha namin ang market data ng BTC bago at pagkatapos ng huling apat na midterm elections sa US (2010, 2014, 2018, 2022), at natuklasan na sa aktwal na datos, may bias sa paniniwalang “laging bumabagsak tuwing midterm.”
Kung titingnan ang short-term effect ng midterm elections, nagpapakita ang BTC ng matitinding fluctuations at divergent moves.
Noong 2018, sa loob ng isang buwan matapos ang eleksyon, halos bumaba ng kalahati ang presyo ng BTC, na may single-month na pagbulusok nang 45.5%. Samantala, noong 2010, sa loob ng 30 araw matapos ang halalan, tumaas naman ito ng 31.6%.
Hindi akma ang “laging bumabagsak tuwing midterm” para sa lahat ng fixed periods. Ipinapakita nito na sa maikling panahon, hindi agad nawawala ang divergence matapos ang eleksyon, kundi mas lalo pang tumindi ang tunggalian ng bulls vs bears.
Sa parehong pagkakataon, isa lamang itong variable, at iba-iba ang market size, pagtanggap, at macro environment ng BTC sa bawat 4-year cycle.
Samantala, sa long-term performance, halos laging nagkakamit ng positibong kita ang BTC sa loob ng isang taon matapos ang eleksyon.
Pinakamaliit na pagtaas ay noong 2014 (+23.0%), at pinakamalaki noong 2010 (+1580.0%). Pinaka-kapansin-pansin ang 2018, kung saan bumaba ang presyo pagkatapos ng halalan, ngunit pagkalipas ng isang taon, nagtala pa rin ng 45.2% na positive return.
Liquidity trap at muling pamamahagi ng token
Hindi natatakot ang malalaking kapital sa mga pangmatagalang pagbabago ng policy; sa halip, ginagamit nila ang short-term macro uncertainty dulot ng eleksyon bilang perpektong pagkakataon para magpalit ng token holdings.
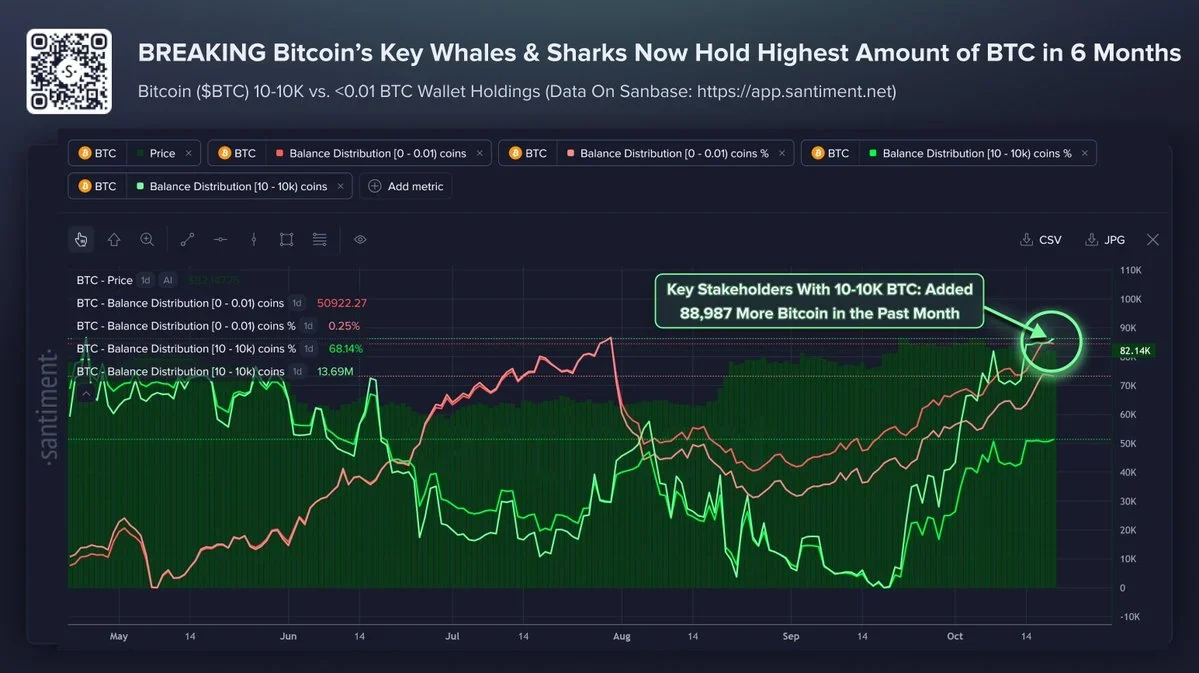
Habang tumitindi ang risk-off sentiment bago at pagkatapos ng eleksyon, madalas mangyari ang “stampede” sa mga high-leverage long positions at mga panic na retail participant. Sa matitinding pullbacks matapos ang halalan, napipilitang ibenta ng ilan ang kanilang tokens sa mababang presyo. Sa kabilang banda, sinasamantala ng matatalinong investor ang liquidity trap na ito, binibili ang mga token na itinapon ng retail at binubuo ang kanilang pagrereserba para sa long-term.
Nabanggit din sa isa pa naming artikulo na sa nakalipas na 1 buwan, bumibilis ang pagtitipo ng BTC ng mga “on-chain whale”—maging pinakamabilis na mula pa noong Pebrero ng taon na ito.
Para sa BTC, ang tinatawag na “midterm election curse” ay mas kahalintulad ng isang muling pamamahagi ng token gamit ang macro noise. Ang kapital na umalis dahil sa short-term macro panic ay madalas na nagiging kita ng iba pagkalipas ng isang taon.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Mga presyo ng crypto
Higit pa


