
Ang benta ng Amplitude (NASDAQ:AMPL) para sa Q4 CY2025 ay lumampas sa inaasahan, positibo ang pananaw para sa susunod na taon

Ang digital analytics platform na Amplitude (NASDAQ:AMPL)
Ngayon na ba ang tamang panahon para bumili ng Amplitude?
Mga Highlight ng Amplitude (AMPL) Q4 CY2025:
- Kita: $91.43 milyon vs tantiya ng analyst na $90.35 milyon (17% paglago taon-taon, 1.2% lampas)
- Adjusted EPS: $0.04 vs tantiya ng analyst na $0.05 (tugma)
- Adjusted Operating Income: $4.18 milyon vs tantiya ng analyst na $4.59 milyon (4.6% margin, halos tugma)
- Gabay sa Kita para sa Q1 CY2026 ay $92.7 milyon sa mid-point, halos tugma sa inaasahan ng mga analyst
- Adjusted EPS guidance para sa paparating na financial year 2026 ay $0.11 sa mid-point, kulang ng 9.8% kumpara sa tantiya ng analyst
- Operating Margin: -20.8%, tumaas mula -45.4% noong kaparehong quarter ng nakaraang taon
- Free Cash Flow Margin: 12.2%, tumaas mula 3.8% noong nakaraang quarter
- Mga Kustomer: 4,700, tumaas mula 4,500 noong nakaraang quarter
- Net Revenue Retention Rate: 104%, tumaas mula 102% noong nakaraang quarter
- Annual Recurring Revenue: $366 milyon (17.3% paglago taon-taon, lampas)
- Market Capitalization: $847.6 milyon
Pangkalahatang Impormasyon ng Kumpanya
Ipinanganak mula sa pagkaunawa na ang mga kumpanya ay nag-ooperate nang bulag pagdating sa pag-unawa sa kilos ng mga user sa kanilang mga digital na produkto, ang Amplitude (NASDAQ:AMPL) ay nagbibigay ng digital analytics platform na tumutulong sa mga negosyo na maintindihan kung paano ginagamit ng mga tao ang kanilang mga digital na produkto upang mapabuti ang karanasan ng user at mapalago ang kita.
Paglago ng Kita
Ang pangmatagalang performance ng benta ng isang kumpanya ay maaaring magpahiwatig ng kabuuang kalidad nito. Maaaring magpakita ng magagandang quarter ang kahit anong negosyo, ngunit ang pinakamahusay ay ang tuloy-tuloy na paglago sa mahabang panahon. Sa kabutihang-palad, ang 27.3% annualized na paglago ng kita ng Amplitude sa nakalipas na limang taon ay kahanga-hanga. Ang paglago nito ay mas mataas kaysa sa karaniwang software company at nagpapakita na tumatangkilik ang mga kustomer sa kanilang mga produkto at serbisyo.
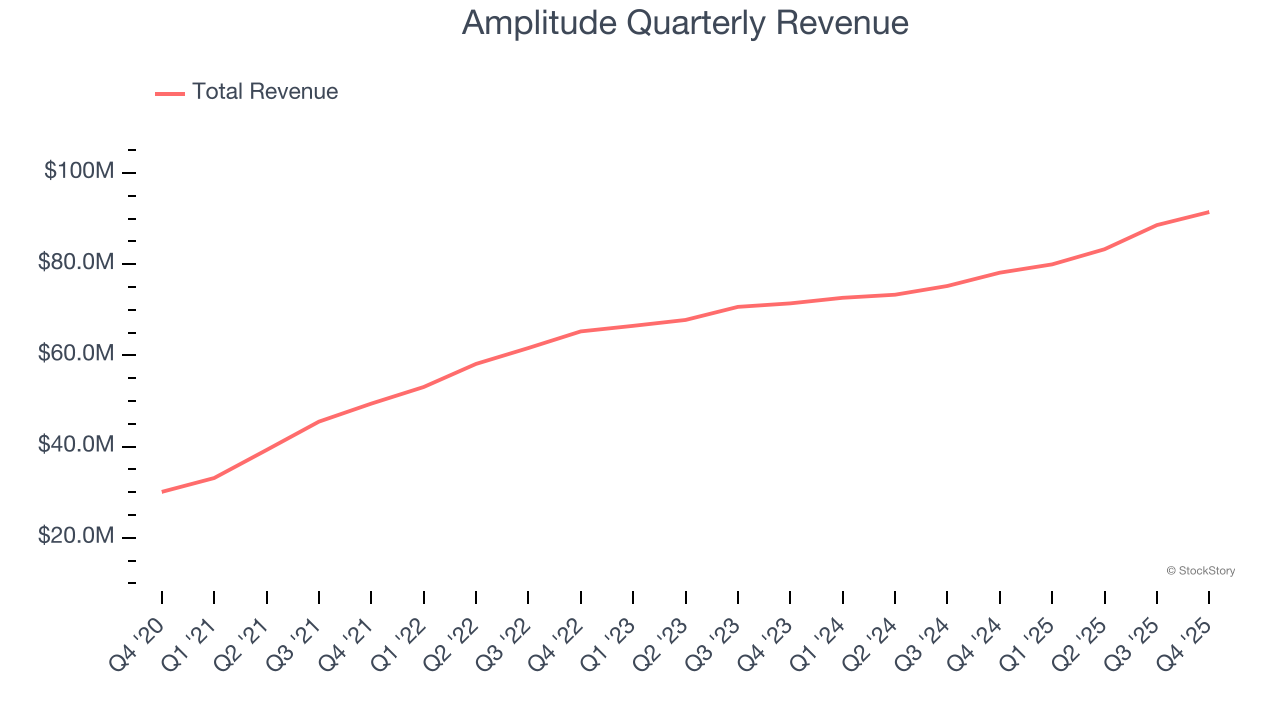
Sa StockStory, binibigyan namin ng pinakamalaking halaga ang pangmatagalang paglago, ngunit sa loob ng industriya ng software, ang limang taon na historical na pagtingin ay maaaring makaligtaan ang mga kamakailang inobasyon o disruptive na mga uso sa industriya. Ang kasalukuyang performance ng Amplitude ay nagpapakita na malaki ang bumagal ng demand nito dahil ang annualized revenue growth na 11.5% sa nakalipas na dalawang taon ay malayo sa limang taong trend nito.
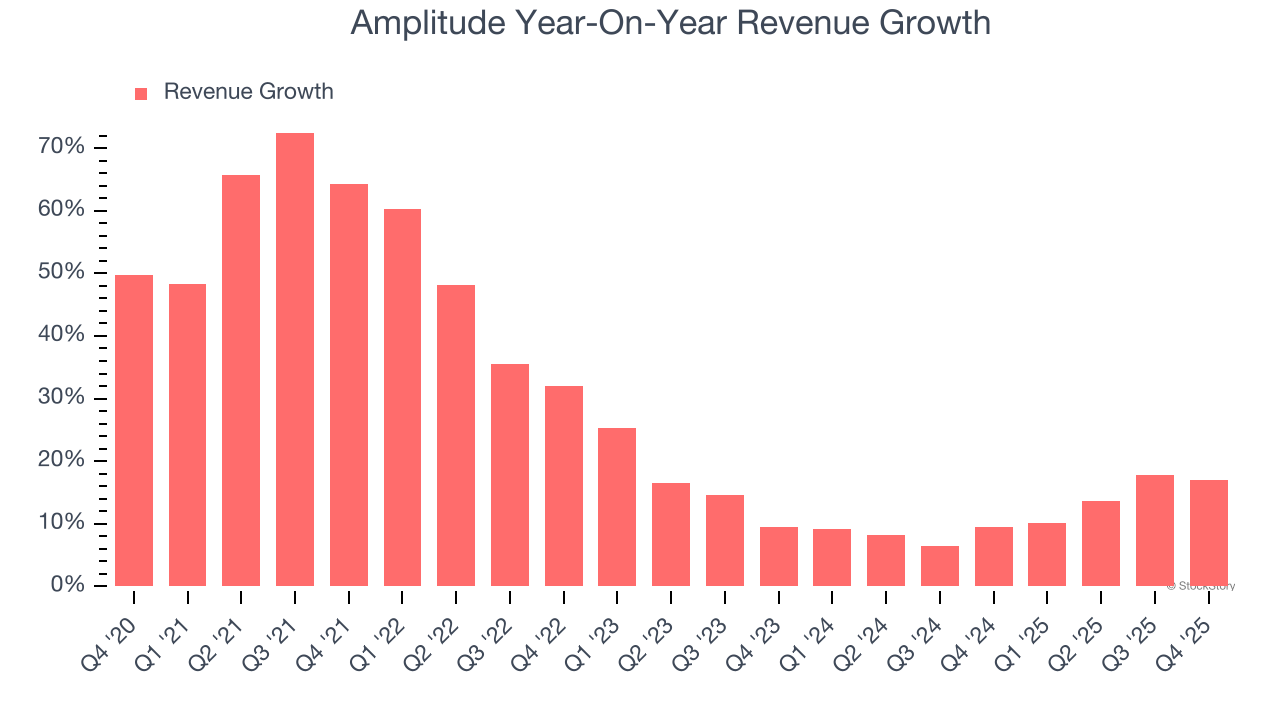
Sa quarter na ito, iniulat ng Amplitude ang 17% taon-taon na paglago ng kita, at ang $91.43 milyon ng kita ay lumampas sa mga tantiya ng Wall Street ng 1.2%. Sa kasalukuyan, ang pamunuan ng kompanya ay gumagabay ng 15.9% taon-taon na pagtaas ng benta sa susunod na quarter.
Kung titingnan pa sa hinaharap, inaasahan ng mga sell-side analyst na lalaki pa ang kita ng 13.7% sa susunod na 12 buwan. Bagama't ipinapahiwatig ng projection na ito na ang mga bago nitong produkto at serbisyo ay magsisilbing katalista para sa mas mataas na top-line performance, mas mababa pa rin ito sa karaniwang average ng sektor.
Habang hinahabol ng Wall Street ang Nvidia sa pinakamataas na antas, isang hindi gaanong kilalang supplier ng semiconductor ang nangingibabaw sa isang mahalagang AI component na hindi kayang buuin ng mga higanteng ito nang wala iyon.
Annual Recurring Revenue
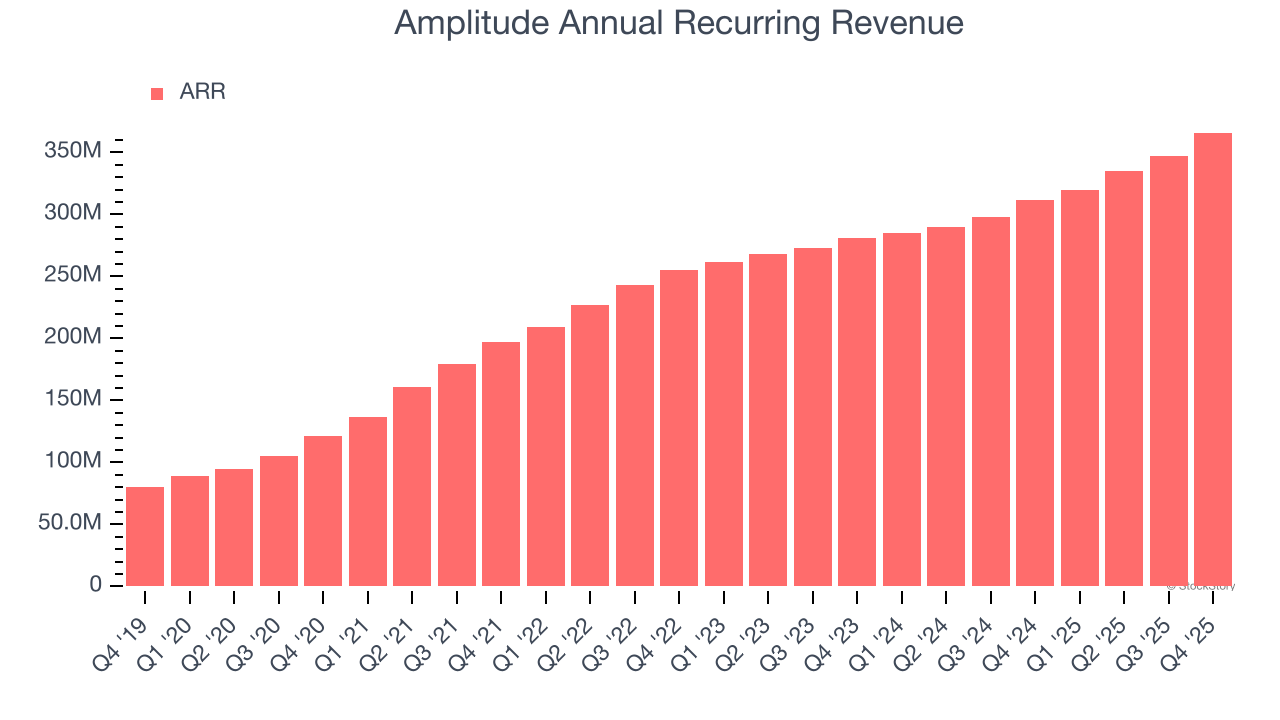
Habang ang naiuulat na kita para sa isang software company ay maaaring kabilang ang mababang-margin na mga item tulad ng implementation fees, ang annual recurring revenue (ARR) ay kabuuan ng susunod na 12 buwan ng kontratadong kita na nagmumula lamang sa software subscriptions, o mga high-margin, predictable na revenue streams na nagiging dahilan kung bakit napakahalaga ng mga SaaS na negosyo.
Ang ARR ng Amplitude ay umabot sa $366 milyon sa Q4, at sa nakalipas na apat na quarter, ang paglago nito ay bahagyang mas mabilis kaysa sa sektor habang nag-average ito ng 15.4% taon-taon na pagtaas. Ang performance na ito ay tugma sa kabuuang paglago ng benta nito at nagpapakita na nakakakuha ang kumpanya ng mas matagalang commitments. Ang paglago nito ay positibong nakakatulong din sa predictability ng kita ng Amplitude, isang katangiang kadalasang hinahanap ng mga pangmatagalang mamumuhunan.
Pagpapanatili ng Customer
Isa sa mga pinakamahusay na bahagi ng software-as-a-service na business model (at isa sa mga dahilan kung bakit mataas ang valuation multiples nito) ay karaniwan nang mas malaki ang ginagastos ng mga kustomer sa mga produkto at serbisyo ng kumpanya habang tumatagal.
Ang net revenue retention rate ng Amplitude, isang mahalagang performance metric na sumusukat kung magkano ang ginagastos ng mga umiiral na customer mula isang taon na ang nakalilipas hanggang ngayon, ay 102% sa Q4. Nangangahulugan ito na lalaki pa rin ang kita ng Amplitude ng 1.5% kahit hindi ito makakuha ng bagong kustomer sa nakalipas na 12 buwan.
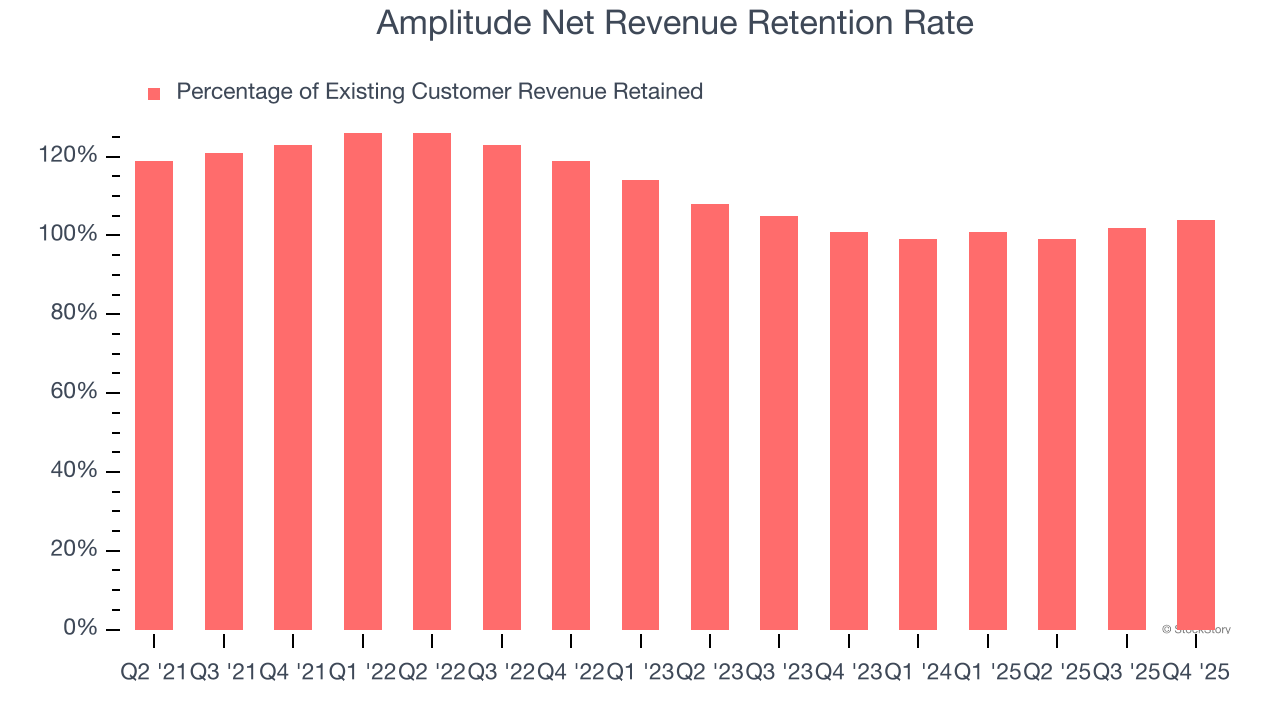
May sapat na net retention rate ang Amplitude, na nagpapakita na karaniwan nitong napapanatili ang mga kustomer ngunit nahuhuli pa rin sa mga pinakamahusay na SaaS na negosyo, na madalas magrehistro ng net retention rates na lampas sa 120%.
Mahahalagang Bagay mula sa Resulta ng Amplitude para sa Q4
Magandang makita na inaasahan ng Amplitude na magpapatuloy ang paglago ng kita sa susunod na taon. Natutuwa rin kami na tumaas ang net revenue retention nito. Sa kabilang banda, ang full-year EPS guidance nito ay kulang at ang EPS guidance para sa susunod na quarter ay hindi umabot sa inaasahan ng Wall Street. Sa kabuuan, mas maganda pa sana ang quarter na ito. Ang presyo ng stock ay tumaas ng 2.6% sa $7.37 kaagad pagkatapos ng ulat.
Kaya sa tingin ba namin ay kaakit-akit na bilhin ang Amplitude sa kasalukuyang presyo? Sa tingin namin, ang pinakahuling quarter ay isang bahagi lamang ng mas malawak na larawan ng kalidad ng negosyo sa pangmatagalan. Ang kalidad, kapag pinagsama sa valuation, ay makakatulong upang matukoy kung ang stock ay magandang bilhin.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang kompetisyon para sa posisyon ng Pangulo ng European Central Bank ay nakatuon sa kakayahang resolbahin ang krisis: Ang panganib ng utang ng France ay nagiging pagsubok.
Ang tunggalian para sa posisyon ng Presidente ng European Central Bank ay lalong nakatuon sa isang pangunahing tanong: aling kandidato ang pinakamainam na makakaharap sa “bond vigilantes” sa merkado ng bono. Habang ang problema sa utang ng France ay muling nagdadala ng alaala ng kaguluhan sa eurozone, at si kasalukuyang Presidente Lagarde ay nagbabalak na magbitiw nang mas maaga, maaaring si Klaas Knot mula Netherlands at Pablo Hernández de Cos mula Spain ang susunod na hahawak ng tungkulin sa gitna ng pananalaping kaguluhan.

Dalawang linggo nang nakaraang "eksaktong hinulaan ang tuktok" ng Deutsche Bank: Ang mga stock ng teknolohiya ay kailangang bumaba pa ng 5% bago maabot ang "pangmatagalang trend bottom"
Matapos ibaba ng Deutsche Bank ang rating ng teknolohiya at malalaking kompanyang may mataas na paglago sa US stock market dalawang linggo na ang nakalipas, ang mga stock ng teknolohiya ay natalo ng 12 porsyento kumpara sa ibang bahagi ng S&P 500. Gayunpaman, tinukoy ng Deutsche Bank na may natitirang pagbaba pa na humigit-kumulang 5 porsyento bago maabot ng mga teknolohiyang stock ang ibaba ng kanilang pangmatagalang trend channel. Mabilis na bumaba ang mga posisyon ng institusyon, at may mga palatandaan ng paglabas ng $30 bilyon na capital na nagtatangkang bumili sa dip. Sa hinaharap, ang performance ng mga financial report, galaw ng kapital, at mga panlabas na panganib ang magdedetermina kung ang pagwawasto ay titigil na lang ba sa structural rotation.

Babala ng Goldman Sachs: Kung magtataas o hindi ng interest rate ang Federal Reserve sa Disyembre, maaaring hindi pa handa ang merkado
Patuloy na itinuturing ng Goldman Sachs ang pagtaas ng interes noong Disyembre bilang pangunahing senaryo, ngunit ang presyo ng merkado para sa pagtaas ng interes ay nasa humigit-kumulang 90%, at patuloy na tumataas ang hamon sa ganap na pagkalkula ng 25 basis points. Samantala, inaasahan na aabot sa $1.6 trilyon ang kapital na paggasta sa AI pagsapit ng 2027, nananatili pa rin ang pangangailangan para sa debt financing at ang panganib ng pagtaas ng presyo ng enerhiya, at naabot na ng kaugnay na AI credit spreads ang pinakamalawak na antas ngayong taon. Ang direksyon ng ani ng U.S. Treasury bonds ay patuloy na nahaharap sa magkasalungat na puwersa ng bulls at bears.

Kailan hihinto ang pagbagsak ng AI trading? Nakatingin ang merkado sa "prisoner's dilemma" sa likod ng napakalaking pag-isyu ng utang ng Meta
Naniniwala ang Barclays na ang mga higante sa AI ay nagkakaroon ng "prisoner's dilemma" dahil sa kanilang pag-uunahan sa maagang pagkuha ng pondo, kung saan ang sabay-sabay na pagpapalabas ng bonds ay nagtutulak sa pagtaas ng gastos sa financing at naglilimita sa pagliit ng credit spreads. Habang tumataas ang panganib sa mababang-rated na bonds at tumitindi ang pagkakaiba ng kredito ng mga AI issuer, ang kakayahan ng merkado na tanggapin ang supply ng financing ay magiging susi sa pagtukoy kung magiging matatag ang AI trading.

Mga presyo ng crypto
Higit pa


