

Ang pagdepende ng Ethereum ecosystem sa mga centralized stablecoin ay nagtutulak dito na harapin ang isang pundamental na pagharap sa katotohanan.
Si Vitalik Buterin, ang co-founder ng network, ay nagtanong sa mga popular na estratehiya ng stablecoin sa desentralisadong pagbabangko. Naniniwala siya na marami sa mga produkto na kasalukuyang nasa merkado ay hindi gumagana ayon sa layunin ng DeFi. Nilinaw niya sa kanyang mga pahayag sa X na ang industriya ay lumihis mula sa pangunahing layunin nito na ipamahagi ang panganib, taliwas sa simpleng pagkita mula sa mga centralized na asset.
Tiyak si Buterin na kailangan ng DeFi na baguhin kung paano ipinapamahagi at pinamamahalaan ang panganib. Hindi lamang dapat kumikita ng kita mula sa mga token na pagmamay-ari ng mga tradisyunal na kumpanya, kundi dapat din nitong ibigay ang desentralisadong pamamahala sa panganib na siyang layunin ng DeFi.
Partikular niyang pinuna ang mga produkto ng “USDC yield”, na aniya ay sobra ang pagdepende sa mga centralized na issuer at hindi sapat ang pagbawas sa panganib kapag isang kumpanya lang ang may kontrol. Binanggit niya na ang mga lending model na ito ay hindi nagbibigay ng desentralisadong pamamahala ng panganib na siyang layunin ng DeFi, kahit na hindi niya tinukoy ang anumang partikular na platform.
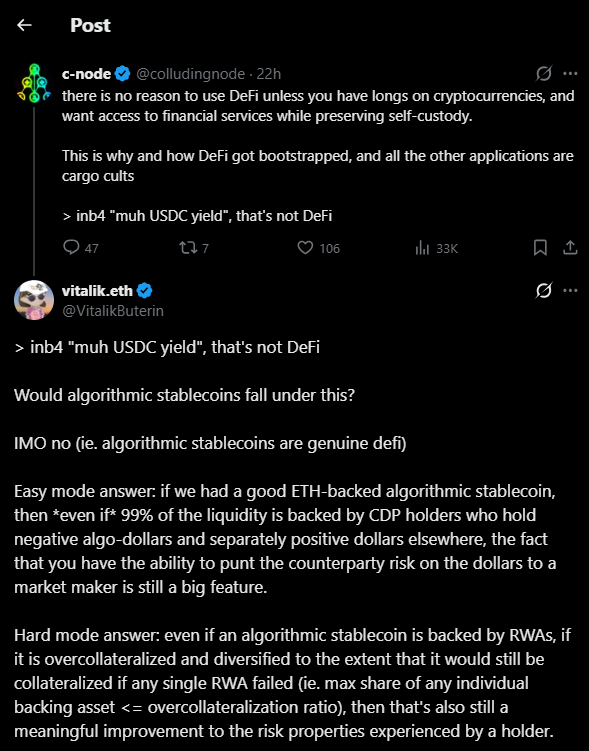 Pinagmulan: @VitalikButerin
Alternatibong mga modelo para sa disenyo ng stablecoin
Hindi tuluyang itinakwil ng co-creator ng Ethereum ang mga stablecoin. Ipinakita niya ang dalawang magkaibang paraan na sa tingin niya ay mas akma sa orihinal na layunin ng DeFi. Ang una ay isang stablecoin na suportado ng Ether gamit ang mga algorithm. Ang pangalawa ay isang stablecoin na suportado ng mga totoong asset ngunit may karagdagang collateral para maprotektahan ito.
Nilinaw ni Buterin na ang karamihan sa mga tao ay maaaring makakuha ng stablecoin sa pamamagitan ng paghiram laban sa kanilang cryptocurrency holdings gamit ang isang ETH-backed na alternatibo. Mahalagang mailipat ang panganib mula sa isang issuer patungo sa bukas na mga merkado. “Ang katotohanang may kakayahan kang ilipat ang counterparty risk ng dolyar sa isang market maker ay isa pa ring malaking benepisyo,” aniya. Mas nagtitiwala ito sa bukas na mga merkado kaysa sa isang kumpanya lamang.
Gayunpaman, sinabi ni Buterin na kung maayos ang pagkakagawa, maaaring gumana pa rin ang mga stablecoin na gumagamit ng totoong asset. Hindi magpapabagsak sa buong sistema ang isang kabiguang pamumuhunan kung ang mga coin na ito ay may sapat na dagdag na suporta at malawak ang pamamahagi ng kanilang mga hawak. Mas mababa ang panganib sa mga may-ari. Mas mahalaga para sa kanya ang masiguro na sila ay protektado ng matatag at desentralisadong safety net kaysa sa paggamit ng anumang panlabas na mapagkukunan.
Malalaking platapormang labis na umaasa sa USDC
Ipinapakita ng mga datos kung gaano kalawak ang paggamit ng mga centralized stablecoin sa kasalukuyang pagpapautang. Sa kasalukuyan, mayroong mahigit $4.1 bilyon na USDC sa Ethereum protocol sa pangunahing platform ng Aave sa Ethereum. Ang market ay tinatayang nagkakahalaga ng humigit-kumulang $36.4 bilyon, kung saan $2.77 bilyon ang naipahiram, ayon sa dashboard data ng protocol. Tinatawag ito ng mga kritiko na isang “single point of failure” na taliwas sa panahagi na ledger.
Sinusubukan na ng Sky Protocol (dating MakerDAO) ang pagbabagong ito, na tinatayang aabot sa $21 bilyon ang suplay ng USDS nito pagsapit ng katapusan ng 2026. Gamit ang pipeline ng iba’t ibang yield mula sa totoong mga asset, sinusubukan ni Sky na patunayan na sapat ang scalability ng mga overcollateralized na modelo upang maging banta sa market dominance ng USDC.
Ngayon, ang DeFi ay natigil sa isang legacy trap. Maraming protocol ang isinakripisyo ang tunay na kalayaan kapalit ng murang liquidity sa kanilang hangarin na mabilis na lumago, na nagdulot ng matinding pagdepende sa mga centralized stablecoin. Dito nagiging masalimuot ang mga bagay: mahirap tawaging “autonomous” ang isang bagay kung ang buong base ay nananatiling responsable sa isang corporate headquarters. Kung ang DeFi ay nilalayong maging pangmatagalang solusyon, ang mga centralized na bahagi na ito ay dapat ituring na pansamantalang suporta lamang at hindi ang nagdidikit sa sistema.
Ang mga kamakailang komento ni Buterin ay dagdag pa sa nauna niyang mga puna. Noong Enero 11, iginiit niya na kailangan ng Ethereum ng mas matatag na stablecoin. Dapat iwasan ang mga plano na labis na pinapaboran ang mga centralized na kumpanya at pambansang pera, aniya.
Sa talakayan, sinabi niya na kailangang tugunan ng mga stablecoin ang mga pangmatagalang problema, kabilang ang hindi matatag na pera at humihinang mga rehimen. Dapat din silang maging ligtas sa manipulasyon ng pricing feed at mga depekto sa code. Ang pangunahing layunin niya para sa DeFi ay bumuo ng mga self-sufficient, autonomous na sistema. Inaasahan niya na makikita ng komunidad ang higit pa sa mga panandaliang benepisyo at magtatayo ng isang bagay na matatag laban sa pagbagsak ng industriya sa pisikal at digital na mundo sa pamamagitan ng paghikayat sa mga mekanismo ng pagpapalaganap ng panganib.





