
過去の四回の中間選挙が終了した後、btcは実際にどのような価格推移を見せたのか?

作者:ジェミニ、深潮 TechFlow
11月3日、アメリカの中間選挙が近づいています。この時期になると、市場では「リスク資産の魔術」についての議論が必ず盛り上がります。
マクロの観点から見ると、中間選挙は確かにリスク資産に影響を及ぼします。その核心的な理由は「政策の不確実性」にあります。誰が議会を支配するかは、その後の財政支出、税政策、規制の強さ、債務上限などの重要な課題に直結しています。
これらの予想は選挙前に市場で先に織り込まれます。不確実性が高まると、資金は本能的に慎重になり、リスク選好が低下します。
そして今日のBTCは、伝統的な金融チャネルに広く組み込まれ、ますます高ベータのリスク資産のようになっており、米国株式、米ドルの流動性、世界的なリスク選好との連動が明らかに強まっています。
したがって、中間選挙による政策期待の変化は、高い確率でBTCの相場に影響を与えるでしょう。ただし、BTCが選挙結果と直接リンクするわけではなく、このサイクルではBTCがマクロ的なリスク選好に対して極めて敏感になっていることが明白に見て取れる、という点に注意が必要です。
では、中間選挙のようなマクロショックが実際の歴史の中でどれほどのインパクトがあったのでしょうか?
「選挙のたびに下落」は成り立たない
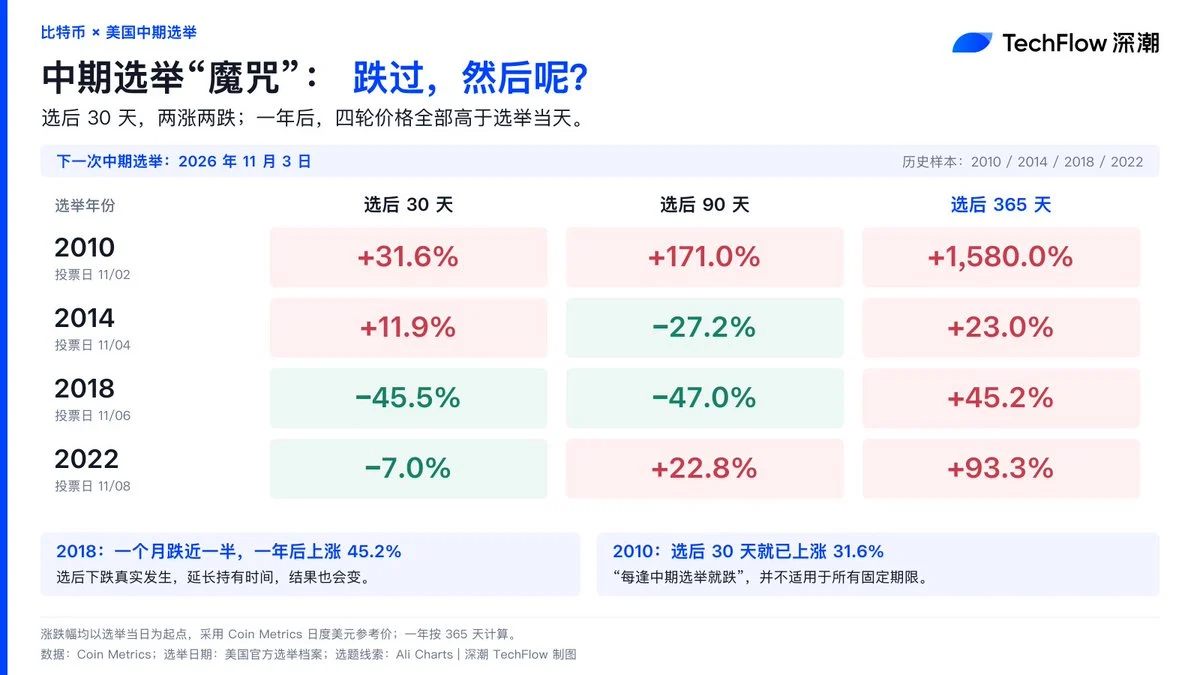
過去4回のアメリカ中間選挙(2010年、2014年、2018年、2022年)前後のBTCの相場データを集めてみると、「中間選挙のたびに必ず下落」という言説にはデータ上、認知バイアスがあることが分かります。
中間選挙の短期的な影響を見ると、BTCは激しいふるい落としや分岐的な動きが見られます。
2018年には、選挙後の1か月間でBTCはほぼ半値となり、1か月で45.5%も暴落しました。しかし、2010年の選挙後30日間では、31.6%の上昇という結果に。
「中間選挙のたびに下がる」というのはすべての期間に当てはまるわけではありません。短期的には、選挙の決着がすぐに分岐を解消することはなく、逆に買い方と売り方の激しい攻防が強まる傾向があります。
また、これはあくまで一つの変数であり、BTCの4年ごとの市場規模、受容度、マクロ環境もそれぞれ異なる点に注意が必要です。
一方で、長期的なパフォーマンスを見ると、選挙後1年においてはBTCはほぼ全て正のリターンを達成しています。
最も低い上昇率は2014年(+23.0%)、最も高いのは2010年(+1580.0%)でした。2018年が典型的で、選挙後に下落したのは事実ですが、保有期間を延長すれば結果は変わり、1年後には45.2%の正のリターンを記録しました。
流動性トラップとポジション再分配
大規模な資本は長期的な政策変動を恐れず、むしろ選挙による短期的なマクロ不確実性こそ、ポジションの乗り換えを行う絶好の機会となります。
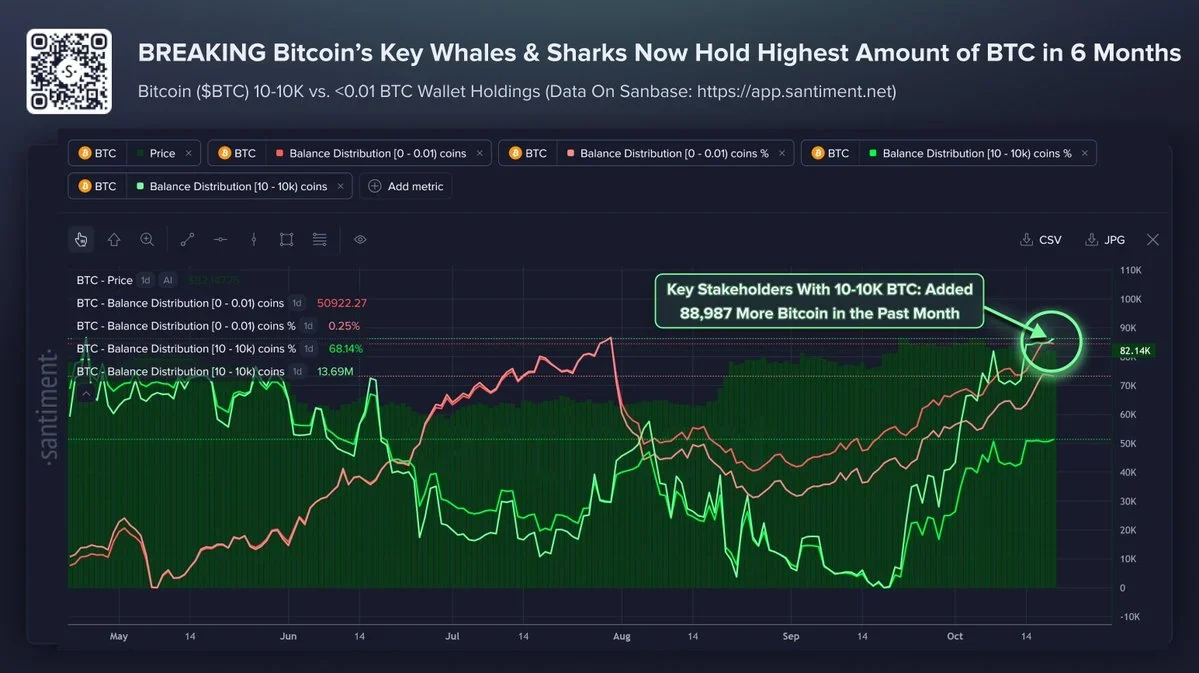
選挙決着前後のリスク回避の雰囲気を背景に、市場内でレバレッジの高いロング勢やパニックになった個人投資家がパニック売りしやすく、選挙後の30日間での激しい調整に血を流しながらポジションを手放します。そして賢い資金は、こうしたマクロノイズに伴う流動性トラップを利用し、安値で個人のロスカット売りを受け止めて長期保有ポジションを積み上げていきます。
別の記事でも述べたように、直近1か月でオンチェーンの大口保有者(クジラ)がBTCを蓄積するスピードが加速し、今年の2月以来の新高値を記録しています。
BTCにとって「中間選挙の魔術」とは、むしろマクロノイズを利用したポジション再分配の現象と言えるでしょう。短期的なマクロパニックで市場を去った資金は、最終的には他人の決算書に1年後の超過リターンとして記録されることが多いのです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ロシアが米国へのディーゼル燃料の供給を開始
BUZZ-JPMorganがNorwegian Cruise Lineの格付けを「アンダーウェイト」に引き下げた後、同社の株価は下落
フォルクスワーゲンの従業員がストライキを警告、会社に給与協定の復活を要求
ETHは2400ドルを下回る
暗号資産価格
もっと見る


