
サンディスクの急騰の背後にあるものは、AIがストレージのDNAを再構築したのか、それとももう一つの壮大なサイクルの幻想なのか?

智通财经によると、「NANDが4,200億ドル規模の大手クラウド事業者との長期契約により“非サイクル化”を実現した」という論理に基づき、SanDisk(SNDK.US)は年初来で356%を超えるリターンとなっている。アナリストのルイ・ジェラード氏は、この上昇がビジネスモデルの恒久的な飛躍なのか、それともフラッシュメモリ業界史上最も極端なサイクルの頂点なのかは、まだ議論の余地があると指摘している。
SanDiskは2025年2月にWestern Digital(WDC.US)からスピンオフし、これにより過去にHDD事業がフラッシュメモリの潜在力を覆い隠していた「コングロマリット・ディスカウント」が解消され、両社はAIスーパーサイクルにおける純粋な投資対象となった。
最新の決算によると、SanDiskの2026年度第3四半期売上高は59.5億ドル(前年比+252.1%)、非GAAP一株当たり利益は23.41ドルで大幅な市場予想超えとなった。しかし、これは主に価格決定権と製品ミックスの最適化によるもので、出荷ビット量自体は前年比で横ばい、前四半期比では減少している。企業は低価値のコンシューマー市場を自発的に切り離し、ハイエンドのデータセンターにシフトしている。
最も驚くべき指標は非GAAPベースの粗利益率が78.4%に達し、業界平均の30%〜40%を大きく上回り、また半導体業界史上最も急峻な上昇を記録したことだ。しかし、これはデータセンター事業の売上が前年比で645%急増したことに完全に依存している。
「新たなビジネスモデル」の限界
SanDiskが推進する「新たなビジネスモデル(NBM)」は、財務保証付き長期契約によってサイクル性を排除することを目的としている。しかし、これらの契約には根本的な欠点がある。長期部分は変動価格制を採用している点だ。つまり、110億ドル規模の財務担保が顧客の契約違反を防ぐことはできるが、価格下落リスクを回避することはできない。
SamsungやSK Hynixの新規生産能力(たとえば321層技術)が2026〜2027年に稼働し始めると、変動価格はスポット市場に連動して調整される。現在市場は420億ドルのRPOを固定収入と見なしているが、これは誤った判断の可能性がある。
著しいバリュエーションの高さ
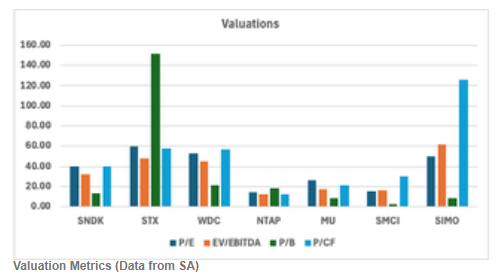
SanDiskの非GAAP PERは40.36で、Micronの26.30を大きく上回っている。DCF(ディスカウント・キャッシュ・フロー)モデルで2027年以降の価格正常化を織り込むと、目標株価は372.42ドルに過ぎず、現在価格から約70%の下落余地がある。確率加重シナリオ分析でも潜在的なマイナスリターンが示唆されている。Micronと比較しても、SanDiskの現在のプレミアムバリュエーションにはファンダメンタルズの裏付けがない。
リスクと結論
SanDiskのリスクは、サプライ・デマンドのミスマッチが継続する可能性がある点にあり、企業が「利益最優先」戦略へと舵を切り、HBMへの生産シフトがNAND供給を制限している。また、11億ドルのファイナンシャル・ギャランティーが契約の拘束力を高めている。
アナリストのルイ・ジェラード氏は、SanDiskの株価が1年で33ドルから1,406ドルまで急騰したが、AIストーリーや供給ひっ迫の論理によるものとしても既に非現実的となっていると指摘。商品型ビジネスで78%の粗利益率の維持は困難であり、今期サイクルで記録的な利益拡大をしたことで、今後の反動も同様に厳しくなる可能性があると分析。「売り」評価を付与するとしている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場の最も危険な分化:普通株はすでに大幅に下落しているが、AI巨頭はあとどれくらい持ちこたえられるのか?
金融環境が著しく引き締められることで、米国株の通常銘柄に深刻な打撃を与えています。S&P500構成銘柄の中央値は高値から15%下落しており、株式リスクプレミアムはゼロを下回っています。米国債利回りと原油価格の上昇が金融環境指数を急上昇させ、指数の表面は穏やかでも幅広い悪化が急激に進行しています。市場の分化が深まり、通常銘柄のリバウンドや指数の下向き収束が主要な懸念となっています。

ウォール街が中間選挙の価格を提示:民主党ファクターが20%急騰も、全体市場は「ブラインドスポット」に陥る
JPモルガンが構築した「民主党ファクター」は8月以降、約20%上昇しており、同期間でS&P500はわずか2.6%の上昇にとどまっています。予測プラットフォームによれば、民主党が両院を席巻する確率は8月の23%から64%に急上昇しています。ゴールドマン・サックスの過去のデータによると、この確率は投票日前に平均して約5ポイント低下する傾向があります。機関投資家の見解は大きく分かれており、JPモルガンは押し目買いを主張する一方、バンク・オブ・アメリカは民主党の両院制覇によって株式市場が10%以上下落する可能性があると警告しています。
ワールドゴールドカウンシル:中国は金価格の調整時に大量購入、ETF保有高が過去最高を記録

アップルは「iPhone Duo」の需要が“異常”に高いと述べ、予約受付開始後数分で完売し、発送は来年1月まで延期された。
アップルの初の折りたたみ式スマートフォン「iPhone Duo」は予約受付開始からわずか数分で、出荷時期が翌年1月末に延期され、すべてのカラーとストレージ構成に影響が及びました。ブルームバーグ・インテリジェンスのアナリストは販売予測を上方修正し、販売台数が1,400万台および目標の280億ドルを超える可能性があると見込んでいます。金曜日のアップル株価は0.43%小幅上昇しました。

暗号資産価格
もっと見る


