
手数料スイッチの有効化と毎週の買い戻し、Resolvは投資ウォッチリストに加える価値があります

Resolvは、チームが得られるはずだった一部の収益を犠牲にし、その代わりにプロジェクトのトークンを買い戻しています。
Resolvは、チームが得られるはずだった一部の収益を犠牲にし、プロジェクトトークンの買い戻しに充てています。
執筆:Castle Labs
翻訳:AididiaoJP,Foresight News
Resolvとは
Resolvは、超過担保型の利回り付きステーブルコインプロトコルであり、USRとRLPを鋳造することができます。ステーブルコインUSRはデルタニュートラル戦略を通じて利息を獲得し、RLPはこれらの戦略に内在するリスクを引き受けることでレバレッジドリターンを得る流動性トークンです。
USRおよびRLPユーザーの収益は、ETH流動性ステーキングトークン(LST)が生み出す流動性ステーキング収益と、中央集権型取引所でETHをショートすることで得られる資金調達レートからもたらされます。
Resolvは現在、ガバナンストークンRESOLVを持ち、ステーキングによって報酬を獲得できます。このトークンのエアドロップは市場から大きな注目を集めず、多くのロングポジションが急速に解消され、TVLは数ヶ月で過去最高値(ATH)から50%以上下落しました。
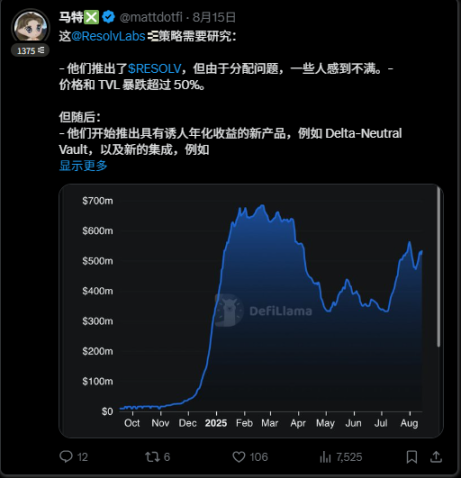
その後、Resolvのチームは新たなパートナーシップ、戦略、プロトコル統合、そしてフィースイッチ(およびトークン買い戻し)を発表し、価格とTVLは直近の安値から反発しました。
Resolvの買い戻し計画
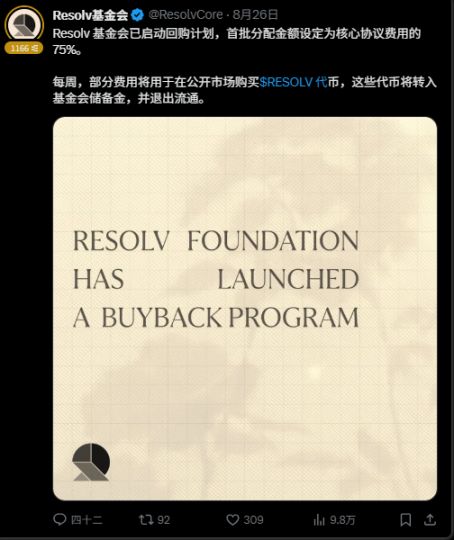
先週、Resolv Foundationは、プロトコルの収益を毎週使ってRESOLVトークンを買い戻す計画を開始しました。
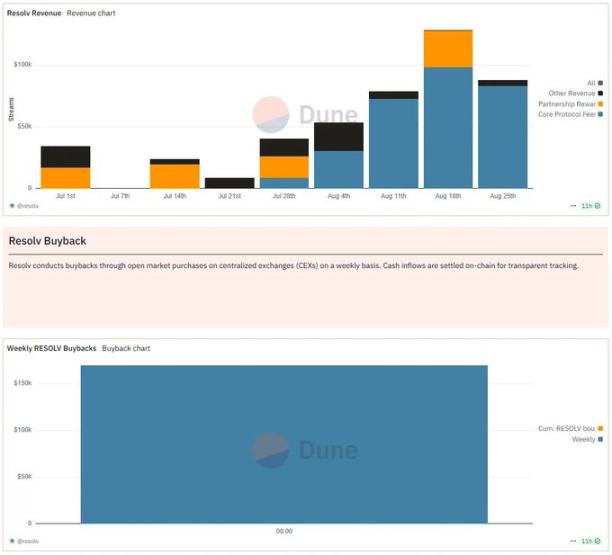
しかし、これらの収益はどこから来るのでしょうか?このプロトコルは、ステーキングプールに支払われる利息の10%と、EtherFiのような外部参加者からのインセンティブによって収益を得ています。これは7月にフィースイッチが有効化されたおかげです。
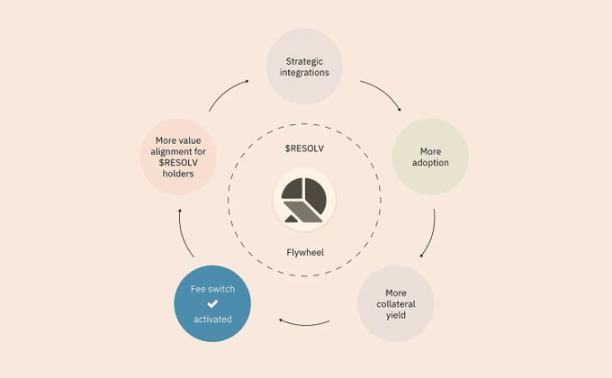
現在、このプロジェクトは預金者に2,200万ドル以上の利息を生み出しており、フィースイッチが有効化されて以来、プロトコルは226,000ドルの手数料を蓄積し、そのうち75%がRESOLVの買い戻しに使われています。
この計画のメリット
買い戻しは流通供給量を減らすことでトークン価格の上昇に寄与するだけでなく、コミュニティにとっても重要な意味を持ちます:プロトコルはチームが得られるはずだった一部の収益を犠牲にし、プロジェクトのトークンをサポートしています。
これらの買い戻されたトークンは、その後エコシステムの発展を促進する将来の計画に割り当てられ、実質的にプロトコルの経済システムに再投入されます。
買い戻しを通じて、長期的にトークンをサポートすることは、コミュニティメンバーの信頼を高め、トークンの将来計画を策定する信頼できる方法であり、結果的により多くの供給量を長期的に保持することができます。
最後の考察
収益のごく一部をステーキングと買い戻しに再配分することは、現時点でユースケースが見つかっていないトークンをサポートするために必要なステップです。なぜなら、現状ではステークホルダーがプロトコルの将来について意見を述べることができないからです。
この動きは理にかなっていますが、私はこれらの買い戻しの実行方法についていくつか懸念があります。毎週の買い戻しは、市場の状況(流動性、取引量、スプレッドなど)と必ずしも一致しないため、最終的には価格上昇時に指値注文を満たし、必要な時に価格を十分にサポートできない可能性があります。
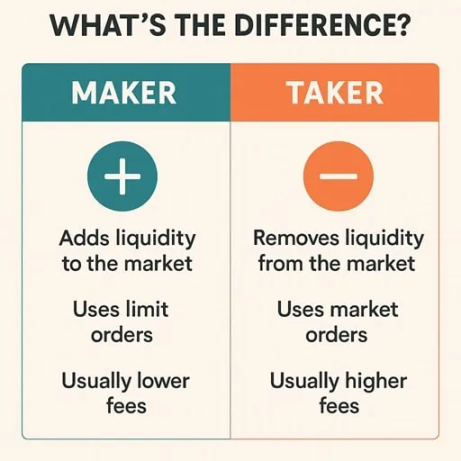
一方で、これを改善する方法もいくつかあります。例えば、マーケットメイカー(指値)注文を利用する戦略を計画することで、周期的な下落、長期的な低迷、または流動性不足による価格下落時など、必要な時に価格をサポートすることができます。FluidやRaydiumはすでにこの戦略を採用しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
同業IPOが集団で撤退、Anthropicが11月中旬ウィンドウを独走:1.5兆ドルの評価額が流動性の大きな試練に直面
マクロ金利の影響や同業他社が相次いでIPOを延期・撤回したことにより、米国株式市場の秋のテクノロジーIPOラッシュはほぼ消滅しました。そのような中、Anthropicは計画通りに上場を進める唯一のAI大手となり、10月末に公開目論見書を発行する予定です。また、最大1.5兆ドルという潜在的な評価額で、機関投資家の申込みや市場流動性という厳しい試練に直面することとなります。
CoreWeaveの資金調達ギャップはどれくらい大きい?Goldman Sachs:230億だけ、買い入れ!Bernstein:760億、危険!
バーンスタインは、ゴールドマン・サックスのモデルに楽観的な仮定が存在すると指摘していますが、ゴールドマン・サックス自身のキャッシュフロー表では、今後2年間で新たに466億ドルの債務が発生すると示されており、これは見出しで書かれている230億ドルの2倍になります。さらに重要なのは、ゴールドマン・サックスがCoreWeaveの1%以上の株式を保有し、その引受業者も務めていることです。現在、CoreWeaveの無担保債券利回りは15%に達しており、最初のDDTL返済期はまさにこの時期に到来しています。損失は2029年まで続く見込みです。

AIバブルへの懸念がアジア太平洋株式市場に打撃、韓国株が一時4%急落、SKハイニックスは上昇に転じ、金は取引中に4000を割る
サムスン電子とSKハイニックスは一時、4%以上下落しました。その後、SKハイニックスは上昇に転じ、サムスン電子は依然として2%以上下落しています。日経225指数は約2%下落。日本の10年国債利回りは10ベーシスポイント低下し、2.78%となりました。安全資産である円とスイスフランが上昇。円は0.2%上昇し、スイスフランは0.1%上昇しています。金は一時0.7%下落、銀は取引中に2%まで下落しました。ブレント原油はバレルあたり114ドルと、5ヶ月ぶりの高値を記録しました。
META:キャッシュフローがマイナスになった後、AIの成長はどのように評価されるのか?
暗号資産価格
もっと見る


