
Tempesta di panico sulle azioni USA! ETF quantitativi e a leva hanno venduto 70 miliardi di dollari in un giorno, e altri 50 miliardi di dollari di ordini di vendita sono in arrivo

Il crollo significativo delle azioni tecnologiche negli Stati Uniti ha dato il via a una catena di disallineamento sistemico delle strategie, con una vendita di scala e velocità tali da esercitare una pressione sul mercato che difficilmente potrà dissiparsi nel breve termine.
Secondo il Trading Desk "Chasing the Wind", il team di strategia sui derivati azionari di Morgan Stanley ha pubblicato un rapporto il 5 novembre, segnalando che quel giorno il mercato azionario statunitense ha registrato la peggior performance quotidiana dall'evento del "Tariff Day". L'indice S&P 500 è sceso del 4,4% e il Nasdaq 100 è precipitato del 6,4%. I fondi quantistici hanno svolto un ruolo chiave nell’accelerazione di questa discesa: le strategie CTA di trend following e gli ETF a leva hanno venduto complessivamente più di 70 miliardi di dollari di esposizione azionaria durante la giornata.
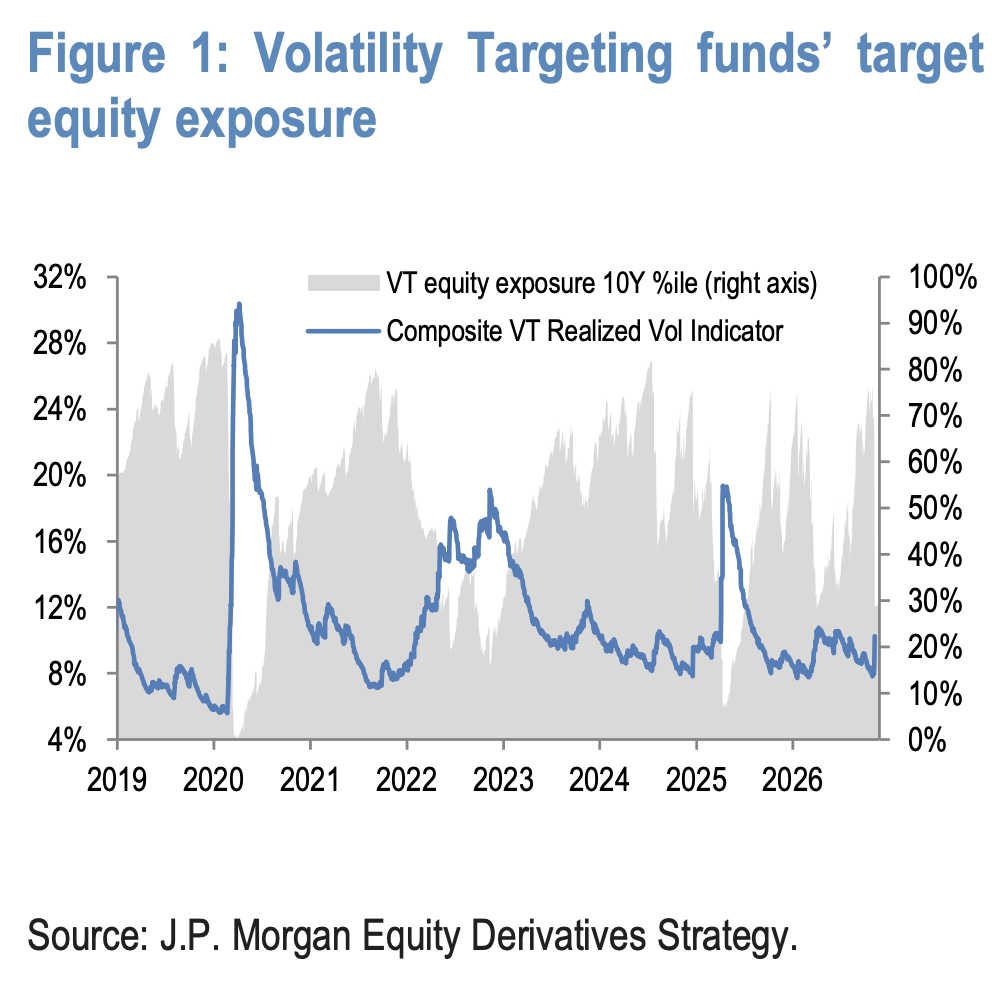
Ancora più allarmante, la pressione di vendita non è stata ancora completamente esaurita. Secondo le stime dei modelli Morgan Stanley, i fondi Volatility Targeting avranno circa 50 miliardi di dollari di esposizione azionaria da liquidare nei prossimi giorni, per ridurre il loro livello di leva dall’attuale 67° percentile al 30°. Ciò significa che, se il mercato continuerà a scendere, la riduzione meccanica delle posizioni alimenterà ulteriormente la pressione ribassista.
CTA passa a posizione corta netta, 11 miliardi di dollari venduti nei primi 90 minuti di apertura
Il fattore scatenante diretto di questa discesa è stato il segnale di momentum delle strategie CTA di trend following, che è stato superato in massa. Il rapporto di Morgan Stanley evidenzia che il calo nella sessione di apertura ha infranto diversi segnali chiave di momentum sugli indici principali delle azioni statunitensi, attivando vendite programmatiche CTA e accelerando il ribasso del mercato.
Dai dati specifici emerge che, solo circa un’ora e mezza dopo l’apertura dello spot, la vendita netta dei futures sull’S&P 500 ha già raggiunto circa 11 miliardi di dollari. Dal segnale di momentum, i CTA su S&P 500, Nasdaq 100 e Russell 2000 sono tutti passati a posizioni corte nette.
La tabella di tracciamento dei segnali di momentum CTA di Morgan Stanley mostra che l’S&P 500 attualmente quotato attorno ai 7383 punti ha un segnale di momentum di 1 mese negativo e il segnale CTA è “short”; stessa situazione per il Nasdaq 100. Sebbene il momentum di 12 mesi sui principali indici statunitensi sia ancora positivo e il prezzo dell’S&P 500 oscilli vicino alla media mobile a 200 giorni (il che significa che un ulteriore disallineamento dipende dal superamento di questo livello), il rapporto sottolinea che la maggior parte dei segnali sono ora orientati al ribasso, rendendo attualmente il rischio di flusso prevalentemente verso l’alto.
ETF a leva raddoppiano il disallineamento in una settimana, le azioni tecnologiche rappresentano il 90%
Gli ETF a leva sono un’altra forza dominante in questa ondata di vendite. Morgan Stanley stima che gli ETF a leva abbiano venduto prima della chiusura oltre 60 miliardi di dollari di esposizione azionaria nel corso della giornata, di cui circa il 90% concentrato su prodotti tecnologici, tra cui semiconduttori (Semis), Nasdaq 100 (NDX), ETF tecnologici (XLK), ecc.
Questo rappresenta la seconda significativa riduzione della leva degli ETF a leva in una sola settimana, riflettendo il modello del mercato dominato costantemente dalle azioni tecnologiche nel recente calo. Tuttavia, il rapporto avverte che la tendenza degli investitori ad acquistare nei ribassi durante le precedenti cadute, potrebbe parzialmente compensare la pressione di vendita derivante dal ribilanciamento degli ETF.
Dopo questa operazione di disallineamento, l’esposizione implicita del gamma corto degli ETF a leva è scesa da circa 7,5 miliardi di dollari di vendite passive per ogni 1% di variazione, a circa 6,5 miliardi, il che significa che la dimensione delle future vendite passive innescate dal ribilanciamento sarà leggermente ridotta.
50 miliardi di dollari sospesi, i fondi Volatility Targeting diventano il prossimo centro dell’attenzione
La principale fonte di potenziale pressione di vendita sul mercato in questa fase proviene dai fondi Volatility Targeting. Secondo il modello di Morgan Stanley, poiché la volatilità del mercato è cresciuta rapidamente, questi fondi dovranno ridurre circa 50 miliardi di dollari di esposizione azionaria nei prossimi giorni, per comprimere il livello di leva dal 67° percentile al 30° percentile.
La logica operativa della strategia Volatility Targeting è questa: quando la volatilità del mercato aumenta, il rischio delle attività viene meccanicamente ridotto per mantenere stabile la volatilità del portafoglio. Questo meccanismo, in situazioni di forte volatilità, spesso produce un effetto di retroazione negativa di tipo “vendere sempre di più man mano che il prezzo scende”.
Morgan Stanley aveva già avvertito nel rapporto di lunedì che le strategie sistemiche macro presentano rischi di flusso bidirezionale e, in caso di caduta improvvisa e di impennata della volatilità, esiste un grande potenziale di disallineamento. L’andamento del mercato di quel giorno ha confermato questa valutazione e il processo di aggiustamento potrebbero durare più giorni. Per gli investitori, prima che i 50 miliardi di dollari di vendite passive siano completamente assorbiti, la pressione sul mercato difficilmente potrà essere eliminata nel breve termine.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Citigroup: le vendite di birra negli Stati Uniti non raggiungeranno ancora il punto più basso nel 2026, la birra senza alcol è l'unico percorso di crescita certo
Il volume di spedizioni di birra negli Stati Uniti è diminuito per il quinto anno consecutivo e sta per scendere sotto il livello del 1980; Citi afferma che solo la birra analcolica ha ancora un potenziale di crescita a lungo termine.

Illustrazione di Morgan Stanley sull’impatto dell’“ondata blu”: il 20% dei nuovi progetti di data center potrebbe essere posticipato al 2029, il 40% dei chip consegnati non potrà essere alimentato prima del 2028
Morgan Stanley ritiene che le elezioni di metà mandato negli Stati Uniti stiano effettivamente disturbando il ritmo di costruzione dei data center AI: circa 5GW di capacità saranno posticipati dal 2028 al 2029 e fino al 40% delle installazioni di chip fra il 2026 e il 2028 rischiano di non essere alimentate in tempo. La combinazione di carenza di energia, resistenze politiche e aumento dei costi sta spingendo i capitali a trasferirsi rapidamente verso mercati esteri come il Sud-est asiatico e l’India, il ciclo di investimento in capitale AI potrebbe essere complessivamente allungato.

Il rischio si sta spostando! Goldman Sachs: lo spread CDS dei produttori di chip supera per la prima volta quello dei grandi fornitori di cloud, il default swap AI raggiunge livelli record
Goldman Sachs ha dichiarato che il rischio di credito legato all'AI si sta spostando dai grandi provider cloud verso i fornitori di chip. Il CDS spread dei produttori di chip ha superato per la prima volta negli ultimi tre mesi quello dei principali fornitori cloud, riflettendo le crescenti preoccupazioni del mercato riguardo all'ammortamento delle GPU e all'esposizione creditizia dei clienti. A causa dell'ondata di offerta, il premio sul debito emesso dai provider cloud è aumentato significativamente e la durata si è accorciata. Con l'afflusso di centinaia di miliardi di dollari in finanziamenti di progetto previsto per il 2027, le pressioni sul mercato del credito continueranno ad accumularsi.

Prezzi delle criptovalute
Altro


