
L’ex socio di a16z pubblica un importante rapporto tecnologico: come l’AI sta conquistando il mondo

Benedict Evans, ex partner di a16z, ha sottolineato che l'AI generativa sta provocando un'altra grande migrazione di piattaforme nel settore tecnologico della durata di dieci-quindici anni, ma la sua forma finale rimane ancora piena di incognite.
L'ex socio di a16z Benedict Evans sottolinea che l'AI generativa sta innescando un'altra migrazione di piattaforma decennale nel settore tecnologico, ma la sua forma finale rimane ancora sconosciuta. Richiamando il rapporto sull'automazione del Congresso degli Stati Uniti del 1956 e il caso della scomparsa degli operatori di ascensori, egli avverte: quando la tecnologia si radica davvero, diventa silenziosamente infrastruttura e non viene più chiamata "AI".
Autore: Bu Shuqing
Fonte: Wallstreetcn
“L'AI sta divorando il mondo, e noi non ne abbiamo ancora visto la vera forma.”
Nell'ultimo rapporto pubblicato, "AI eats the world", il noto analista tecnologico e ex socio di a16z Benedict Evans offre un giudizio che scuote l'intero mondo tech: l'intelligenza artificiale generativa sta provocando una migrazione di piattaforma che si verifica ogni dieci-quindici anni nell'industria tecnologica, e ancora non sappiamo dove ci porterà.
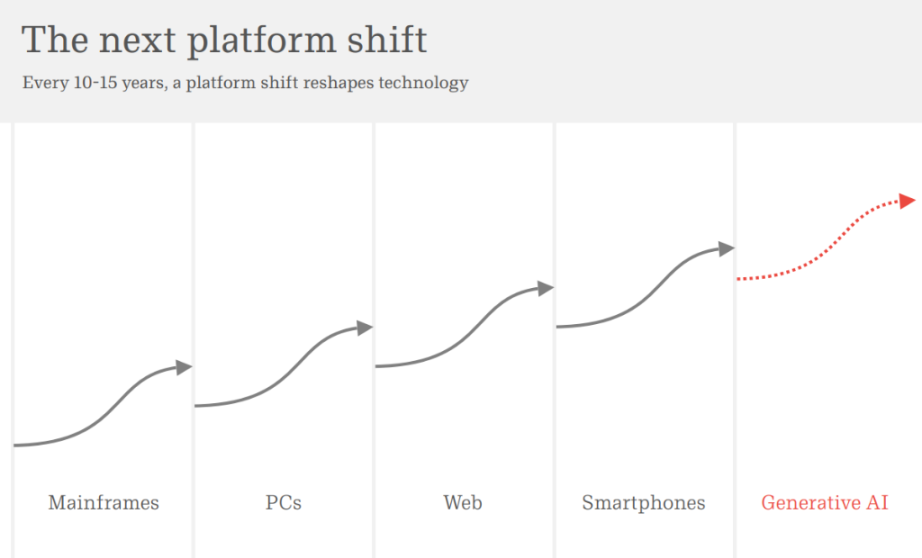
Evans sottolinea che, dai mainframe ai PC, da Internet agli smartphone, la base dell'industria tecnologica viene completamente riscritta ogni decennio circa, e la comparsa improvvisa di ChatGPT nel 2022 potrebbe essere l'inizio della prossima "trasformazione quindicennale".
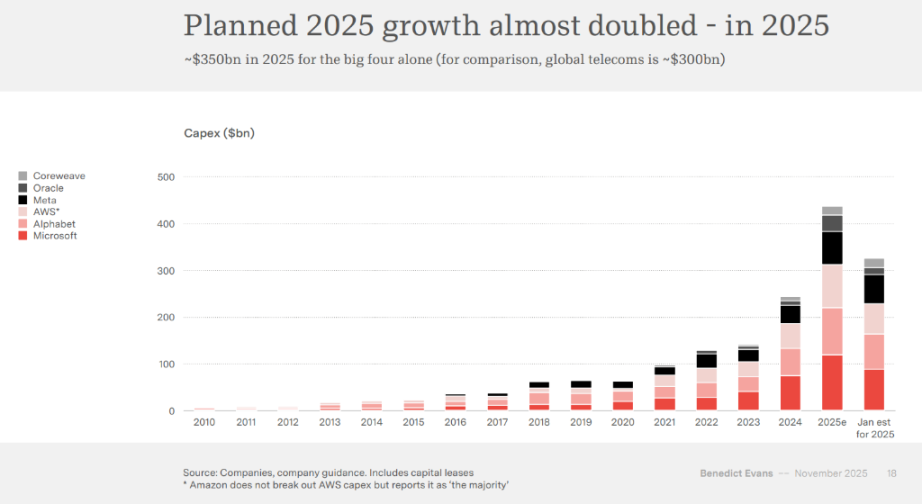
I giganti tecnologici globali stanno partecipando a una corsa agli investimenti senza precedenti. Le spese in conto capitale previste per il 2025 di Microsoft, Amazon AWS, Google e Meta raggiungeranno i 400 miliardi di dollari, una cifra che supera l'investimento annuale dell'intero settore delle telecomunicazioni globale, che si aggira intorno ai 300 miliardi di dollari.
“Il rischio di sottovalutare l'AI è molto più grande di quello di investire eccessivamente,” afferma il CEO di Microsoft Sundar Pichai, citato nel rapporto, cogliendo l'essenza dell'ansia del settore.
Il rapporto cita anche il rapporto sull'automazione del Congresso degli Stati Uniti del 1956 e il caso della scomparsa degli operatori di ascensori, ricordando che: quando la tecnologia si radica davvero, diventa silenziosamente infrastruttura e non viene più chiamata "AI".
Un'altra trasformazione quindicennale: la regola storica del trasferimento di piattaforma
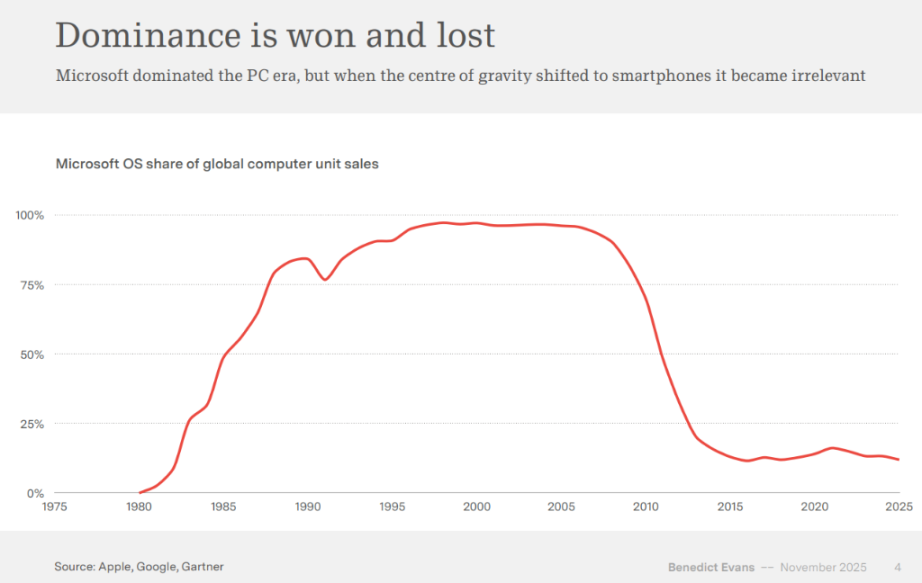
Evans sottolinea nel rapporto che l'industria tecnologica subisce un trasferimento di piattaforma ogni dieci-quindici anni circa: dai mainframe ai personal computer, dal World Wide Web agli smartphone, ogni trasferimento ha rimodellato l'intero settore. Il caso di Microsoft dimostra la brutalità di questi trasferimenti: l'azienda deteneva quasi il 100% della quota di mercato dei sistemi operativi nell'era dei PC, ma è diventata quasi irrilevante quando il focus si è spostato sugli smartphone.
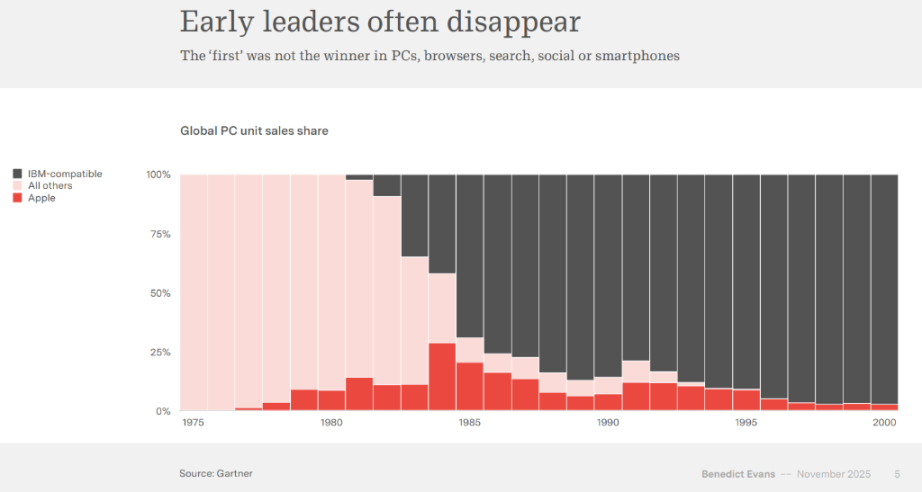
I dati mostrano che la quota dei sistemi operativi Microsoft nelle vendite globali di computer è crollata dal picco del 2010 a meno del 20% nel 2025. Allo stesso modo, Apple, che dominava il mercato dei PC nelle fasi iniziali, fu marginalizzata dai PC compatibili IBM. Evans sottolinea che i leader iniziali spesso scompaiono: sembra essere una regola ferrea nei trasferimenti di piattaforma.
Ma dopo tre anni, si sa ancora poco sulla forma di questo trasferimento. Evans elenca idee fallite dell'era iniziale di Internet e del mobile, come AOL, il portale Yahoo, i plugin Flash. Ora tocca all'AI generativa, e le possibilità sono altrettanto abbaglianti: browser, agenti intelligenti, interazione vocale o qualche nuovo paradigma di interfaccia utente—nessuno conosce davvero la risposta.
Un'ondata di investimenti senza precedenti: una scommessa da 400 miliardi di dollari
I giganti tecnologici stanno investendo in infrastrutture AI su una scala mai vista prima. Nel 2025, le spese in conto capitale di Microsoft, AWS, Google e Meta raggiungeranno i 400 miliardi di dollari, mentre l'investimento annuale globale nelle telecomunicazioni è di circa 300 miliardi di dollari.
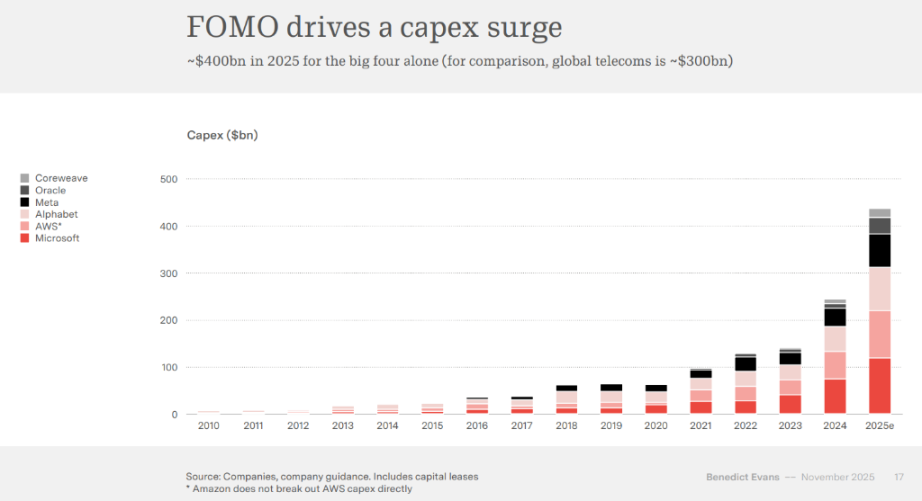
Ancora più notevole è che questo piano di crescita per il 2025 è quasi raddoppiato nell'arco di un anno.
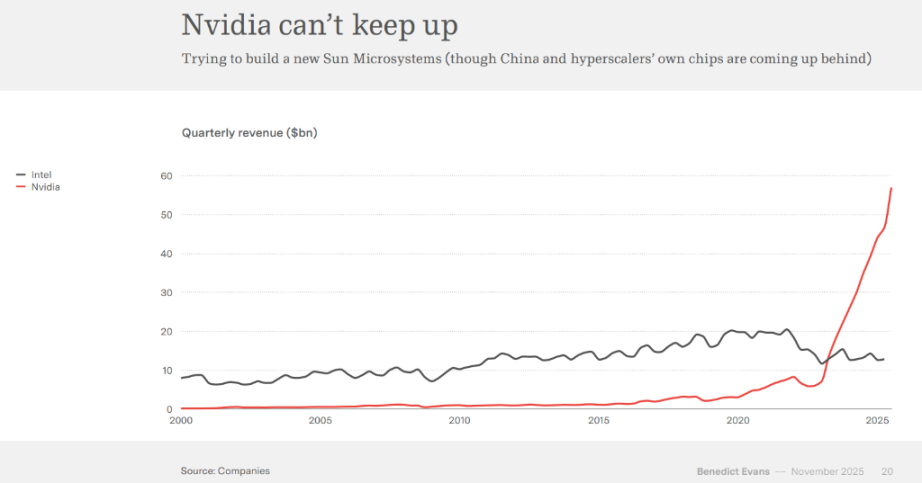
La costruzione di data center negli Stati Uniti sta superando quella degli edifici per uffici, diventando il nuovo motore del ciclo di investimenti. Nvidia affronta colli di bottiglia nell'offerta perché non riesce a tenere il passo con la domanda, e i suoi ricavi trimestrali hanno già superato quelli accumulati da Intel in anni. Anche TSMC non riesce o non vuole espandere la capacità abbastanza velocemente per soddisfare la domanda di Nvidia.
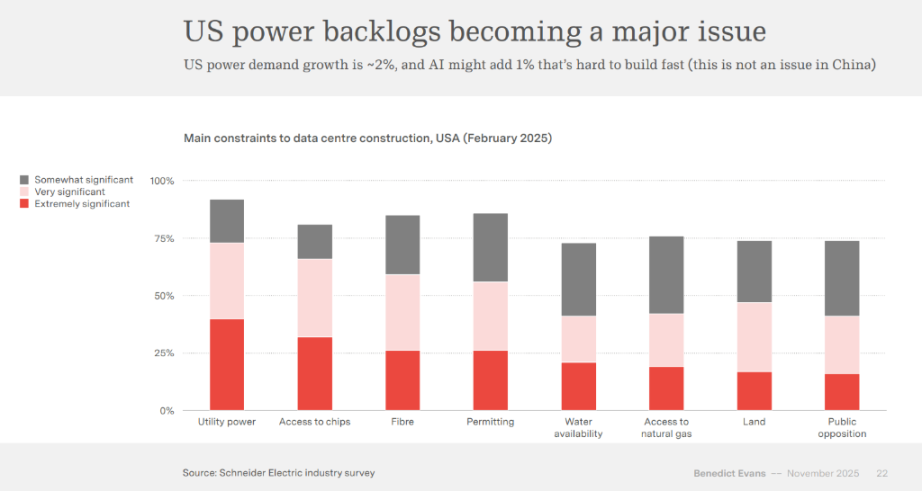
Secondo un'indagine di settore di Schneider Electric, il principale fattore limitante per la costruzione di data center negli Stati Uniti è la fornitura di energia elettrica pubblica, seguito dall'approvvigionamento di chip e dall'accesso alla fibra ottica. La domanda di energia negli Stati Uniti cresce di circa il 2%, mentre l'AI potrebbe aggiungere un ulteriore 1% di domanda; questo non è un problema in Cina, ma negli Stati Uniti è difficile costruire rapidamente.
Convergenza dei modelli: il fossato scompare, l'AI potrebbe diventare una "commodity"
Nonostante gli enormi investimenti, la differenza tra i principali modelli linguistici di grandi dimensioni nei benchmark si sta riducendo a percentuali a una cifra. Evans avverte:
Se le prestazioni dei modelli convergono, significa che i grandi modelli potrebbero diventare "commodity" e la cattura del valore sarà rimescolata.
Nei benchmark più generici, il divario tra i leader è ormai molto ridotto e la leadership dei modelli cambia ogni settimana. Questo suggerisce che i modelli stanno diventando commodity, soprattutto per gli usi generici.
Evans sottolinea che, dopo tre anni di sviluppo, ci sono stati più progressi scientifici e ingegneristici, ma manca ancora una chiara comprensione della forma di mercato. Sebbene i modelli continuino a migliorare, emergano più modelli, aziende cinesi, progetti open source e nuovi acronimi tecnologici, il fossato competitivo non è evidente.
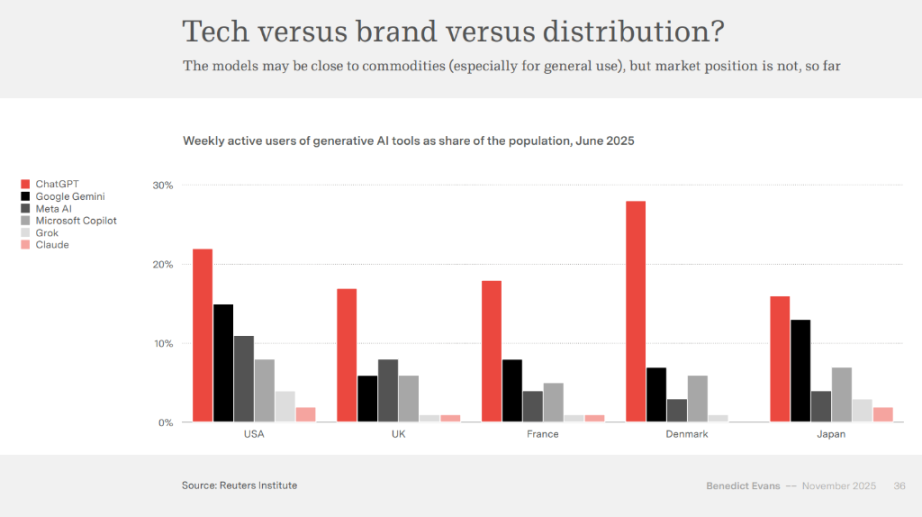
Secondo lui, le aziende AI devono trovare nuovi fossati competitivi nella scala della potenza di calcolo, nei dati verticali, nell'esperienza del prodotto o nei canali di distribuzione.
Il dilemma dell'engagement degli utenti: gli 800 milioni di utenti settimanali di ChatGPT non nascondono la reale mancanza di fedeltà
Nonostante ChatGPT dichiari 800 milioni di utenti attivi settimanali, i dati sull'engagement degli utenti raccontano una storia diversa. Diversi sondaggi mostrano che solo circa il 10% degli utenti statunitensi utilizza quotidianamente chatbot AI, mentre la maggior parte si trova ancora nella fase di utilizzo occasionale.
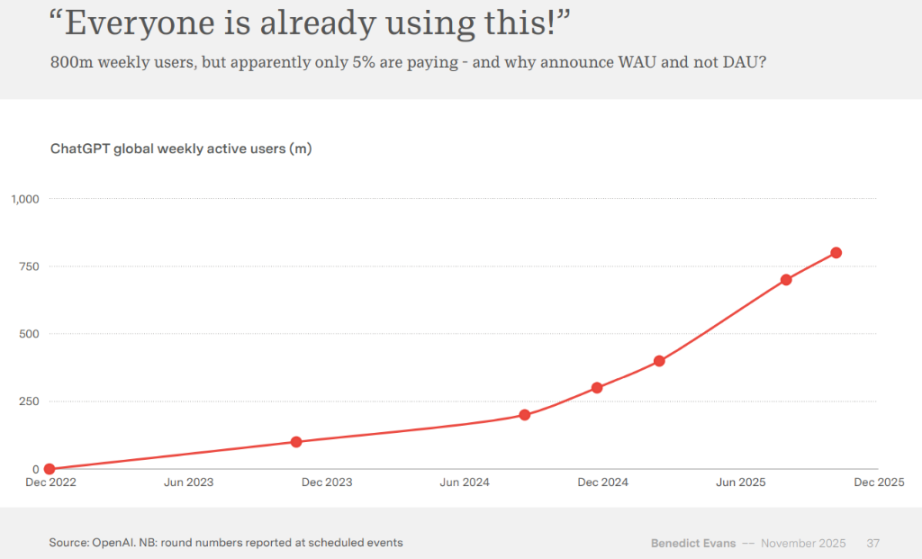
I dati dell'indagine Deloitte mostrano che il numero di persone che utilizza occasionalmente chatbot AI è molto superiore a quello degli utenti giornalieri.
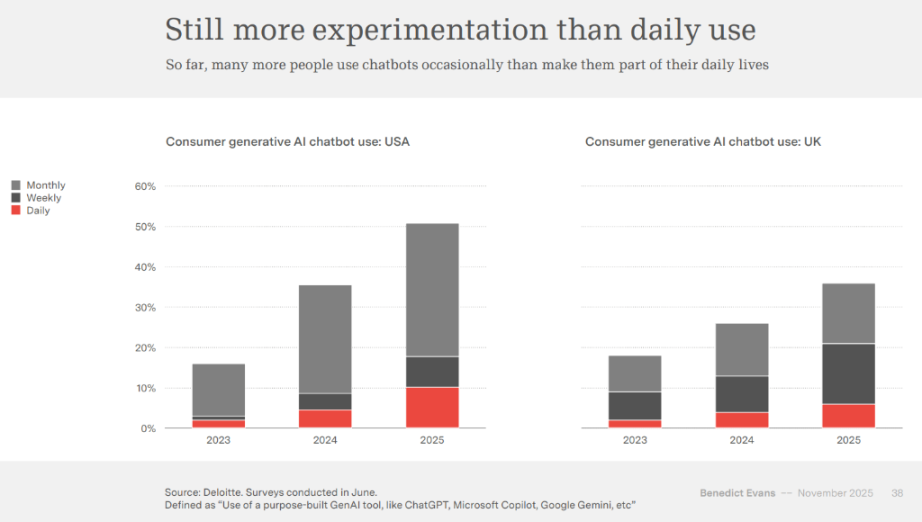
Evans lo definisce una tipica "illusione di engagement": la penetrazione dell'AI è sorprendente, ma non è ancora diventata uno strumento quotidiano di massa.
Ha analizzato le ragioni di questo dilemma: quanti scenari d'uso sono semplici adattamenti evidenti? Chi ha un ambiente di lavoro flessibile e cerca consapevolmente modi per ottimizzare? Per gli altri, è necessario incorporare l'AI in strumenti e prodotti? Questo riflette un notevole divario tra capacità tecnologica e applicazione reale.
Anche la diffusione nelle imprese è lenta. Il rapporto cita indagini di diverse società di consulenza che mostrano che, nonostante l'entusiasmo aziendale per l'AI, pochi progetti sono effettivamente entrati in produzione.
- Già implementato: 25%
- Pianificato per il secondo semestre 2025: circa 30%
- Implementazione non prima del 2026: circa 40%
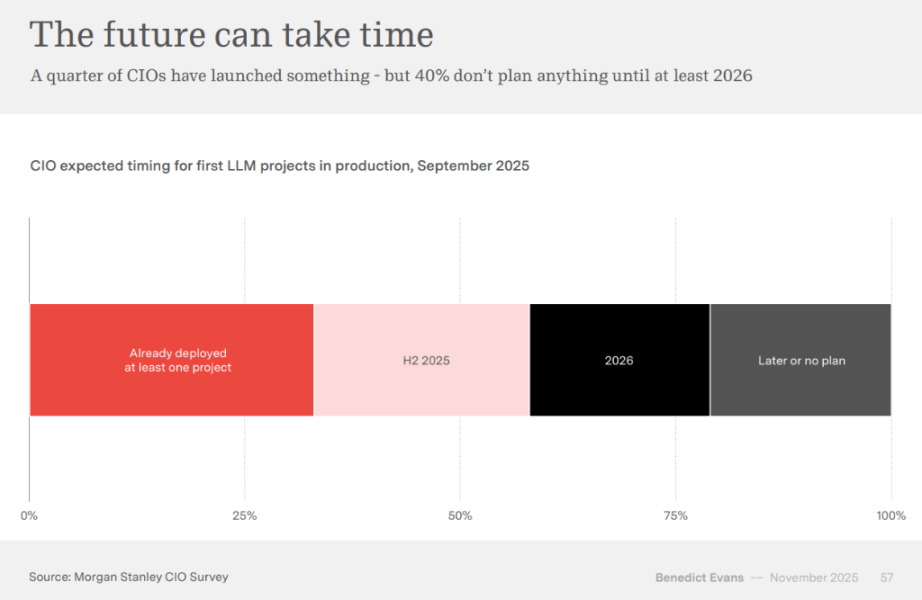
I casi di successo attuali sono ancora concentrati su assistenza alla programmazione, ottimizzazione del marketing, automazione del supporto clienti, ovvero nella "fase di assorbimento", e sono ancora lontani da una vera ristrutturazione del business.
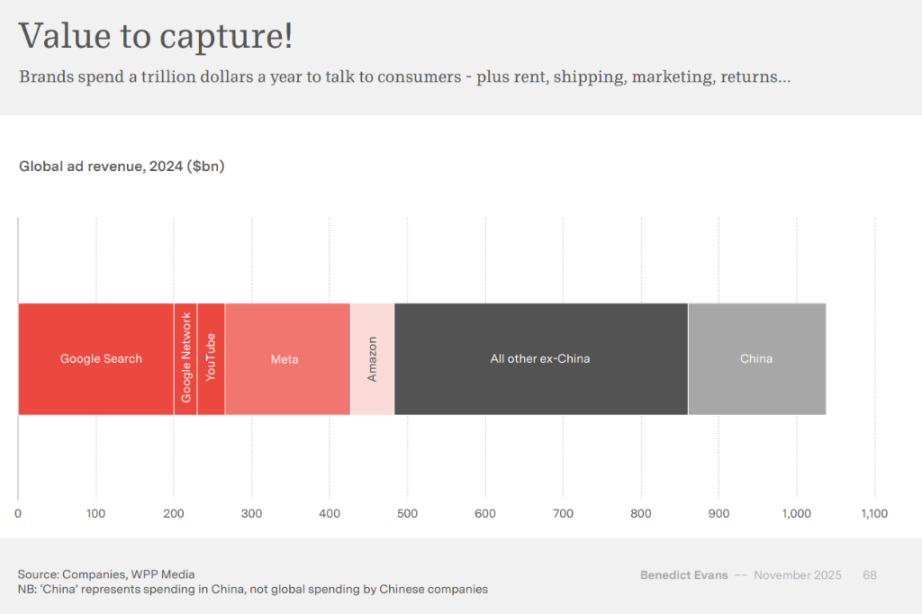
Pubblicità e sistemi di raccomandazione pronti per una riscrittura dirompente
Evans ritiene che il settore che cambierà più rapidamente grazie all'AI sia quello della pubblicità e dei sistemi di raccomandazione.
Le raccomandazioni tradizionali si basano sulla "rilevanza", mentre l'AI è in grado di comprendere l'"intento dell'utente" stesso. Questo significa che:
I meccanismi di base del mercato pubblicitario da trilioni di dollari potrebbero essere riscritti.
Google e Meta hanno già pubblicato dati preliminari: la pubblicità guidata dall'AI può portare a un aumento del tasso di conversione tra il 3% e il 14%. Anche i costi di produzione delle creatività pubblicitarie, che rappresentano un mercato da 100 miliardi di dollari all'anno, potrebbero essere ulteriormente rivoluzionati dalla generazione automatica.
Lezioni dalla storia: quando l'automazione ha successo, non viene più chiamata "AI"
Evans riporta l'attenzione al rapporto sull'automazione del Congresso degli Stati Uniti del 1956, sottolineando che ogni ondata di automazione ha suscitato grandi dibattiti sociali, ma alla fine si è integrata silenziosamente nelle infrastrutture.
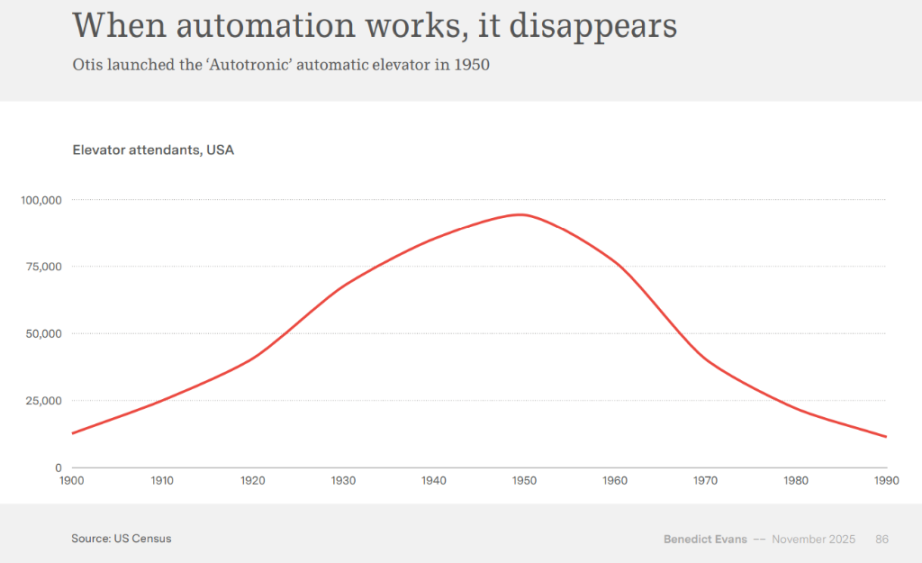
La scomparsa degli operatori di ascensori, la rivoluzione dell'inventario portata dai codici a barre, Internet che da "novità" è diventata infrastruttura... tutto ciò dimostra che:
Quando la tecnologia si radica davvero e diventa accessibile a tutti, non viene più chiamata "AI".
Evans sottolinea che il futuro dell'AI è sia chiaro che nebuloso: sappiamo che rimodellerà l'industria, ma non conosciamo la forma finale del prodotto; sappiamo che sarà onnipresente nelle aziende, ma non sappiamo chi dominerà la catena del valore; sappiamo che richiederà enormi risorse di calcolo, ma non sappiamo dove si fermerà la crescita.
In altre parole, l'AI sta diventando la protagonista del nuovo ciclo quindicennale, ma la trama dell'intero spettacolo non è ancora stata scritta.
Potremmo trovarci proprio sulla faglia del prossimo terremoto tecnologico.
Il futuro della cattura del valore: dagli effetti di rete alla competizione per il capitale
Per i prodotti commodity ad alta intensità di ricerca e capitale, la cattura del valore diventa una questione chiave. Se i modelli diventano commodity e mancano di effetti di rete, come faranno i laboratori di modelli a competere?
Evans propone tre possibili percorsi: espandersi a valle per vincere in scala, espandersi a monte per vincere tramite effetti di rete e prodotto, oppure trovare nuove dimensioni di competizione.
Il caso di Microsoft mostra il passaggio dalla competizione basata sugli effetti di rete a quella basata sulla capacità di acquisire capitale. La quota di spese in conto capitale rispetto alle entrate di vendita dell'azienda è aumentata drasticamente dai minimi storici, riflettendo un cambiamento fondamentale nel modello competitivo.
OpenAI ha adottato una strategia "dire sì a tutto", che include accordi infrastrutturali con Oracle, Nvidia, Intel, Broadcom, AMD, integrazione con l'e-commerce, pubblicità, set di dati verticali, nonché piattaforme applicative, video sociali, browser web e altre iniziative diversificate.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Per il dipartimento del tesoro guidato da Trump, la parte finale delle aste è la più difficile da gestire: McKeever
Le opinioni espresse in questo articolo rappresentano esclusivamente l'autore, Jamie McGeever, editorialista di Reuters. Reuters, Orlando, Florida, 6 ottobre – Le aste di titoli del Tesoro degli Stati Uniti dovrebbero essere affari noiosi, prevedibili e privi di rilevanza giornalistica. Ma questi non sono tempi ordinari: ora il governo Trump rischia che la debolezza nelle vendite di titoli del Tesoro finisca sulle prime pagine. Il Tesoro USA prevede di emettere quasi 120 miliardi di dollari in titoli questa settimana, la prima emissione di obbligazioni (esclusi i buoni del Tesoro a breve termine) in due settimane: 58 miliardi di dollari in obbligazioni a tre anni martedì, 39 miliardi di dollari in obbligazioni a dieci anni mercoledì e 22 miliardi di dollari in obbligazioni a trent’anni giovedì. Queste aste normalmente sarebbero eventi marginali, ma a causa delle prestazioni insolitamente deboli delle aste dal 22 al 24 settembre, stanno attirando sempre più attenzione — in particolare l’asta di obbligazioni a cinque anni del 23 settembre, che ha causato il più grande aumento dei rendimenti dal aprile scorso. Da allora, i rendimenti non sono calati, ma sono aumentati raggiungendo livelli massimi per molti termini da decenni. Da sottolineare che la probabilità di un “fallimento” delle aste dei titoli di Stato è quasi nulla. Gli operatori primari — ovvero le 26 banche e istituzioni di Wall Street attualmente approvate dalla Federal Reserve di New York come market maker nel mercato dei titoli — partecipano sempre e garantiscono la vendita, assicurando che il mercato dei titoli USA da 30 trilioni di dollari (il più liquido al mondo) funzioni senza intoppi. Questo permette anche al sistema finanziario globale di funzionare. Trillioni di dollari di debito, asset e derivati sono basati sui titoli del Tesoro USA. Questi titoli sono anche la garanzia che lubrifica il “tubo” finanziario degli Stati Uniti e del mondo — compresi repo, prestiti interbancari e finanziamenti. In breve, finché i titoli del Tesoro USA rimangono la base del sistema finanziario globale, nelle aste ci sarà sempre un acquirente. Il problema, come sempre, è a quale prezzo vengono venduti. Attualmente, i costi di prestito nel mercato secondario sono ai livelli più alti dalla metà degli anni 2000, quindi è ragionevole pensare che il Tesoro dovrà pagare tassi più alti anche nel mercato primario. Ma come hanno dimostrato le ultime aste, possono verificarsi sorprese negative. "Troppo grande per essere assorbito dal mercato?" L’asta da 70 miliardi di dollari di obbligazioni a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal "bid-to-cover ratio", è stata la più bassa da nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base più alto rispetto al rendimento di mercato al termine della gara. Tre punti base possono sembrare pochi, ma per un’asta di obbligazioni a cinque anni è eccezionale. È il più grande "tail" dal giugno 2022. Secondo gli analisti di JPMorgan, per trovare un altro “tail” di tre punti base in un’asta a cinque anni, bisogna risalire al 2011 – in quel periodo la crisi del tetto del debito portò al downgrade del rating USA ad agosto. Al giorno d’oggi, la preoccupazione per il panorama fiscale degli Stati Uniti ha fatto salire i costi dei prestiti a lungo termine. Di conseguenza, ci si aspetta che il governo Trump indirizzi progressivamente la gigantesca necessità di finanziamento del Tesoro verso le obbligazioni a breve e medio termine — meno costose. Ecco perché l'asta di cinque anni di due settimane fa ha destato tanta preoccupazione. Un “tail” di tre punti base è comune nelle aste di obbligazioni a lungo termine, ma è raro in quelle di medio termine. Se il Tesoro deve pagare premi più alti per vendere questi titoli, Houston, abbiamo un problema. Un grande "tail" all’asta può essere causato da molteplici fattori, incluse le fluttuazioni del mercato nel giorno dell’asta o problemi fondamentali che potrebbero minare la domanda nel tempo. Spesso questi fattori sono difficili da distinguere perché non sono necessariamente esclusivi. Dal punto di vista ottimistico, questa inquietudine non si è ancora diffusa alle obbligazioni a breve termine. Almeno, non ancora. I rendimenti delle obbligazioni a tre e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa e si aggirano rispettivamente attorno al 4,96% e al 5,32%. I rendimenti delle obbligazioni a trenta anni sono saliti di circa 35 punti base, al 5,65%. Questo livello dovrebbe essere sufficientemente alto da attrarre una domanda solida e garantire una vendita fluida, giusto? Forse sì. Ma se emergessero eventi inattesi, volatilità e incertezza potrebbero diffondersi in tutto il mercato. Gli investitori seguiranno la situazione come... falchi. (Le opinioni espresse sono esclusivamente dell’autore, Jamie McGeever) Ti piace questa rubrica? Visita "ROI
Il flusso nei fondi monetari è sceso bruscamente a 158 miliardi; la liquidità delle obbligazioni USA a breve termine mostra segnali di allarme?
Gli afflussi nei fondi monetari sono drasticamente diminuiti quest'anno, raggiungendo 158 miliardi di dollari nei primi tre trimestri, spingendo al rialzo i rendimenti dei Treasury. La volatilità sul breve termine è aumentata e il mercato teme una stretta nel finanziamento a breve termine.
Paramount completa una fusione enorme con Warner Bros, creando il gigante di Hollywood Skydance
Dopo la fusione, il debito totale della nuova società ammonta a circa 80 miliardi di dollari; David Ellison e il co-amministratore delegato Ynon Kreiz devono raggiungere l'obiettivo di riduzione dei costi di 6 miliardi di dollari. I vertici di CNN e CBS News resteranno invariati. Martedì, Paramount-Skydance (PSKY.O) ha completato l'acquisizione colossale di Warner Bros. Discovery (WBD.O), del valore di 110 miliardi di dollari, dando vita a un gigante di Hollywood chiamato Skydance e ponendo il CEO David Ellison alla guida di una delle più grandi società di intrattenimento del mondo. L'operazione unisce studi di produzione dietro Mission: Impossible, Harry Potter e DC Films, con network televisivi e di streaming di primo piano come CBS, CNN, Paramount+ e HBO Max, formando una vasta società di intrattenimento attiva in cinema, televisione e news. Martedì le azioni della compagnia risultante dalla fusione sono passate dal Nasdaq alla Borsa di New York con il ticker "SKYD". Gli accordi con una coalizione di stati americani e con il sindacato degli sceneggiatori di Hollywood hanno eliminato i principali ostacoli legali di una delle più grandi fusioni nella storia dei media. Questa mossa avviene in un momento in cui Hollywood affronta il calo degli abbonamenti alla tv via cavo, costi elevati nella competizione per gli spettatori dello streaming e pressione sindacale su condizioni di lavoro e diritti dei creativi. La scorsa settimana Ellison ha dichiarato che la scelta del nome "Skydance" mira a preservare l'identità indipendente di Paramount e Warner Bros. piuttosto che fonderle in un nuovo marchio. Tuttavia, secondo gli analisti, questa scelta rafforza il controllo di Ellison, evidenziando come alcuni dei brand più iconici di Hollywood siano ora sotto la sua egida e come egli disponga di una piattaforma per la propria strategia e cultura aziendale. In soli 16 anni, Skydance si è trasformata da studio indipendente a uno degli attori chiave nelle dinamiche di potere a Hollywood. Fondata nel 2010 dal figlio del cofondatore di Oracle Larry Ellison, la società si è fatta conoscere come finanziatrice e produttrice di Top Gun: Maverick di Paramount. Dopo la fusione con Paramount dello scorso anno, Skydance ha puntato su Warner Bros., affrontando una serrata competizione d’acquisto con Netflix e l’interesse di altri potenziali acquirenti, tra cui Comcast. Espansione dell'influenza a Hollywood: Ellison ha nominato l’ex CEO di Mattel Ynon Kreiz co-amministratore delegato di Skydance, affidandogli la gestione operativa e l'integrazione aziendale, mentre Ellison supervisionerà la direzione creativa e la strategia globale. I due sono chiamati a integrare le due grandi aziende raggiungendo al contempo l'obiettivo di 6 miliardi di dollari di risparmi, principalmente provenienti da “costi non legati al personale” come l'unificazione delle tecnologie di streaming e fornitori cloud. Tuttavia, riduzioni di tale portata avranno probabilmente impatto sui posti di lavoro in vari settori di Hollywood. La nuova società dovrà inoltre gestire circa 80 miliardi di dollari di debito, mettendo Ellison sotto pressione per far crescere il business dello streaming, mantenere il cash flow delle reti via cavo e migliorare le performance al box office. Mark Thompson, presidente di CNN, e Bari Weiss, caporedattore di CBS News, continueranno a ricoprire i rispettivi ruoli in Skydance.
Previsioni sul mercato azionario USA | Tutti e tre i principali future sugli indici azionari statunitensi in rialzo, il Brent scende sotto i 100 dollari, il rendimento dei Treasury USA in calo
I future dei tre principali indici azionari statunitensi sono tutti in rialzo.
Prezzi delle criptovalute
Altro


