
Dopo la liquidazione epica delle criptovalute del "10.11", come stanno andando le azioni delle società DAT?

Per le aziende esposte sia ai rischi del mercato delle criptovalute che a quelli del mercato azionario, il momento peggiore è già passato?
Titolo originale: "Dopo il crollo delle criptovalute, come stanno andando le azioni delle aziende DAT?"
Link originale: David, TechFlow di Deep Tide
Nel pomeriggio del 10, il presidente Trump ha annunciato su Truth Social l'imposizione di dazi del 100% sui prodotti cinesi. Questa notizia ha immediatamente scatenato il panico nei mercati finanziari globali.
Nelle successive 24 ore, il mercato delle criptovalute ha vissuto uno degli eventi di liquidazione più grandi della storia, con oltre 19 miliardi di dollari in posizioni a leva liquidate forzatamente. Il prezzo di bitcoin è precipitato da 117.000 dollari, scendendo sotto i 102.000 dollari, con un calo giornaliero superiore al 12%.
Anche il mercato azionario statunitense non è stato risparmiato. Alla chiusura del 10 ottobre, l'indice S&P 500 è sceso del 2,71%, il Dow Jones Industrial Average è sceso di 878 punti e il Nasdaq Composite è sceso del 3,58%, segnando il maggior calo giornaliero da aprile.
Tuttavia, il vero epicentro della crisi sono state le aziende DAT (Digital Asset Treasury) che detengono asset cripto come riserva di tesoreria.
MicroStrategy, il più grande detentore aziendale di bitcoin, non è stata risparmiata dal crollo delle azioni; per le altre aziende con riserve in asset cripto, il calo è stato ancora più evidente. Secondo i dati del trading after-hours, gli investitori continuano a vendere.
Per queste aziende esposte sia al mercato cripto che a quello azionario, il peggio è già passato?
Perché le aziende DAT sono crollate di più?
Le aziende DAT devono innanzitutto affrontare l'impatto diretto sul bilancio. Prendiamo MicroStrategy come esempio: la società detiene circa 639.835 bitcoin; quando il prezzo di bitcoin scende del 12%, il valore dei suoi asset evapora istantaneamente di quasi 10 miliardi di dollari.
Queste perdite devono essere registrate come "perdite non realizzate" secondo i principi contabili. Anche se finché non si vende non si tratta di una perdita reale, i numeri nei bilanci sono comunque concreti.
Come investitore, ciò che vedi è il rapido deprezzamento degli asset core di un'azienda. Qui entra in gioco anche l'effetto moltiplicatore sulla fiducia del mercato.
All'inizio del 2025, il valore patrimoniale netto (NAV) delle azioni MicroStrategy aveva un premio fino a 2 volte, ma a fine settembre si era ridotto a 1,44 volte; attualmente è circa 1,2.
Per altre aziende, il mNAV sta tornando verso 1, alcune sono già scese sotto 1. Questi cambiamenti riflettono una realtà crudele: la fiducia del mercato nel modello DAT vacilla in condizioni di mercato estreme.
Durante il mercato toro, gli investitori erano disposti a pagare un premio a queste aziende, raccontando la narrazione dell'innovazione cripto. Ma quando il mercato si gira, la stessa storia diventa un'esposizione al rischio non necessaria.
Le criptovalute diverse da bitcoin hanno subito danni tecnici enormi in questo crollo causato dalla leva finanziaria, alcune sono persino crollate a zero in un attimo; anche le altcoin a grande capitalizzazione hanno subito tagli del valore a causa della scarsa liquidità.
Le azioni delle aziende che detengono questi asset sono diventate il bersaglio preferito degli shortisti in un mercato in deterioramento.
Quando il mercato è in preda al panico, gli investitori devono ridurre rapidamente le posizioni. Il mercato di bitcoin è aperto 24/7, ma vendite di grandi dimensioni influenzano gravemente il prezzo. Al contrario, vendere azioni come MSTR o COIN sul Nasdaq è molto più semplice.
Vendere oro per un valore di decine di miliardi di dollari non sconvolge il mercato, ma vendere 70 miliardi di dollari in bitcoin può causare un crollo dei prezzi e innescare liquidazioni di massa; questa differenza di liquidità rende le azioni delle aziende DAT un canale per il ritiro rapido dei capitali.
Ancora peggio, molti investitori istituzionali hanno rigide linee guida di gestione del rischio. Quando la volatilità supera una certa soglia, devono ridurre le posizioni, volenti o nolenti. E le aziende DAT sono tra i titoli più volatili.
Per fare un paragone forse improprio, se una normale azienda tecnologica è su una barca, una azienda DAT è come se avesse legato due barche insieme: una naviga nelle acque mosse del mercato azionario, l'altra lotta nella tempesta del mercato cripto.
Quando entrambe affrontano condizioni avverse contemporaneamente, l'impatto che subiscono non è la somma, ma il prodotto dei due rischi.
Chi è stato colpito di più e chi ha resistito meglio?
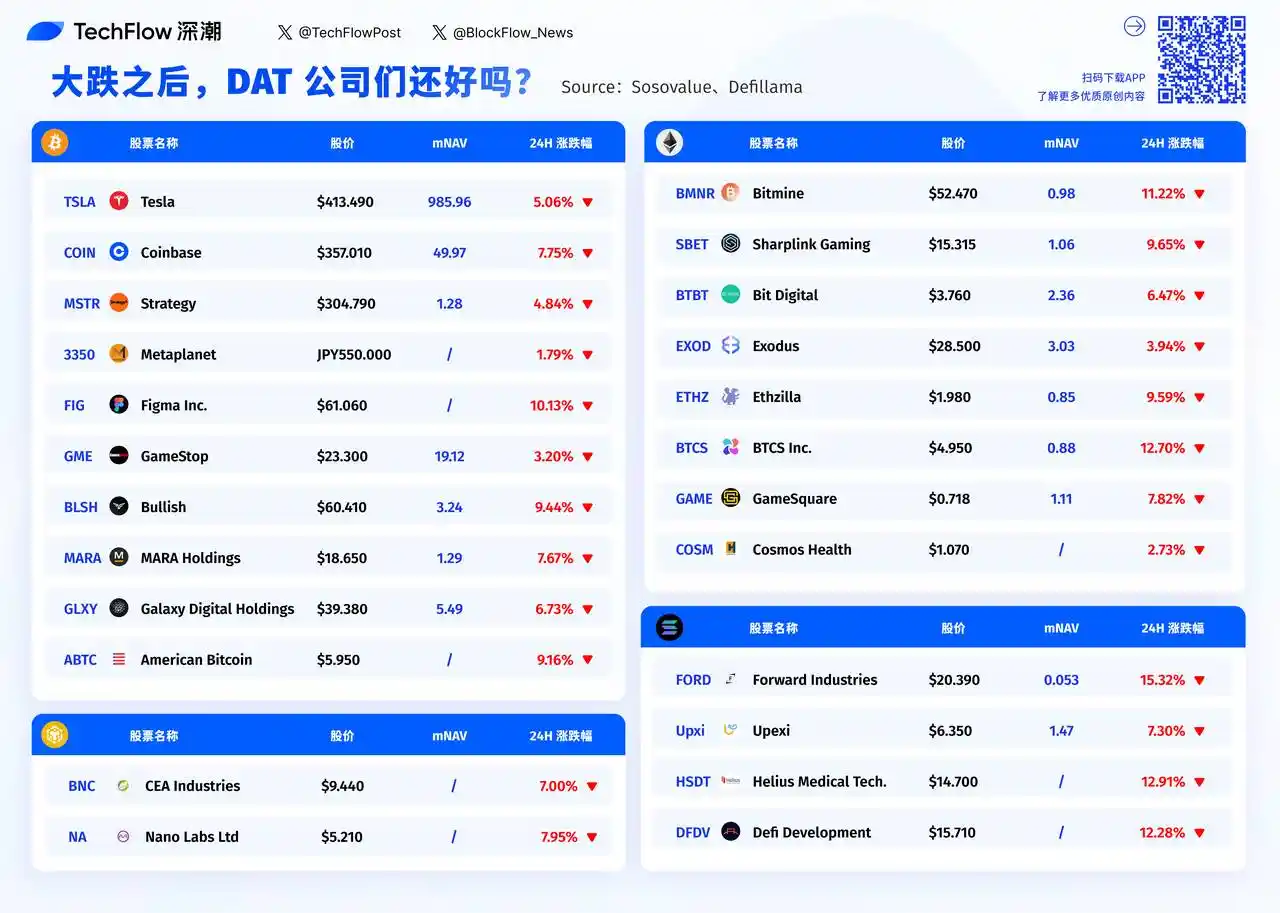
Guardando la classifica dei cali delle aziende DAT nell'ultima giornata di contrattazione, si nota chiaramente una regola: più piccola è l'azienda, maggiore è il crollo.
Forward Industries è scesa del 15,32%, con un mNAV di soli 0,053. BTCS Inc. è scesa del 12,70%, Helius Medical Tech del 12,91%.
Queste piccole aziende con una capitalizzazione inferiore a 100 milioni di dollari non trovano quasi acquirenti durante il panico. Al contrario, MicroStrategy, pur essendo il più grande detentore di bitcoin, ha registrato un calo solo del 4,84%.
La logica dietro a ciò è semplice: la liquidità.
Quando arriva il panico, lo spread tra domanda e offerta delle small cap si allarga drasticamente, e un ordine di vendita un po' più grande può far crollare il prezzo delle azioni.
In questa classifica, Tesla appare un'eccezione. È scesa del 5,06%, quasi il calo minore, ma se si guarda ai dati, il suo mNAV è di ben 985,96. Questo significa che il mercato valuta Tesla quasi 1000 volte il valore delle sue criptovalute detenute.
Perché Tesla in realtà non è una vera azienda DAT, accumulare criptovalute è solo un'attività secondaria. Gli investitori comprano Tesla per il business delle auto elettriche, le fluttuazioni di bitcoin hanno un impatto minimo sulla sua valutazione; lo stesso vale per Coinbase, che è scesa del 7,75%, ma come exchange ha entrate reali dalle commissioni.
Al contrario, per le aziende DAT pure, la situazione è completamente diversa.
Il mNAV di MicroStrategy è solo 1,28 volte, praticamente si scambia in base al valore delle criptovalute detenute. Galaxy Digital ha un mNAV di 5,49 volte, MARA Holdings di 1,29 volte. La valutazione di queste aziende è sostanzialmente pari al valore dei loro asset cripto più un piccolo premio. Quando il mercato cripto crolla, non hanno altri business che possano fare da cuscinetto.
Quando la capitalizzazione di un'azienda è quasi uguale al valore delle criptovalute detenute (mNAV vicino a 1), significa che il mercato ritiene che l'azienda non abbia alcun valore aggiunto oltre all'accumulo di criptovalute.
Il mNAV di Bitmine è 0,98, quello di American Bitcoin non è stato divulgato ma si stima sia molto basso. Queste aziende sono di fatto diventate dei bitcoin ETF travestiti da società quotate.
Il problema è: ora che esistono veri bitcoin ETF acquistabili, perché gli investitori dovrebbero detenere criptovalute indirettamente tramite queste aziende?
Questo potrebbe spiegare perché, durante il panico, le aziende con mNAV basso sono crollate ancora di più. Si assumono sia il rischio degli asset cripto che quello del mercato azionario, senza offrire alcun valore aggiunto.
Tra poche ore riaprirà il mercato azionario USA. Dopo il periodo di calma del weekend, il sentiment di mercato migliorerà? Le piccole aziende DAT che hanno perso oltre il 10% continueranno a essere vendute o arriveranno fondi in cerca di occasioni?
Dai dati, le aziende con mNAV inferiore a 1 potrebbero offrire opportunità di rimbalzo, ma potrebbero anche essere trappole di valore. Dopotutto, quando un modello di business viene messo in discussione, il prezzo basso non è necessariamente un buon motivo per comprare.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Per il dipartimento del tesoro guidato da Trump, la parte finale delle aste è la più difficile da gestire: McKeever
Le opinioni espresse in questo articolo rappresentano esclusivamente l'autore, Jamie McGeever, editorialista di Reuters. Reuters, Orlando, Florida, 6 ottobre – Le aste di titoli del Tesoro degli Stati Uniti dovrebbero essere affari noiosi, prevedibili e privi di rilevanza giornalistica. Ma questi non sono tempi ordinari: ora il governo Trump rischia che la debolezza nelle vendite di titoli del Tesoro finisca sulle prime pagine. Il Tesoro USA prevede di emettere quasi 120 miliardi di dollari in titoli questa settimana, la prima emissione di obbligazioni (esclusi i buoni del Tesoro a breve termine) in due settimane: 58 miliardi di dollari in obbligazioni a tre anni martedì, 39 miliardi di dollari in obbligazioni a dieci anni mercoledì e 22 miliardi di dollari in obbligazioni a trent’anni giovedì. Queste aste normalmente sarebbero eventi marginali, ma a causa delle prestazioni insolitamente deboli delle aste dal 22 al 24 settembre, stanno attirando sempre più attenzione — in particolare l’asta di obbligazioni a cinque anni del 23 settembre, che ha causato il più grande aumento dei rendimenti dal aprile scorso. Da allora, i rendimenti non sono calati, ma sono aumentati raggiungendo livelli massimi per molti termini da decenni. Da sottolineare che la probabilità di un “fallimento” delle aste dei titoli di Stato è quasi nulla. Gli operatori primari — ovvero le 26 banche e istituzioni di Wall Street attualmente approvate dalla Federal Reserve di New York come market maker nel mercato dei titoli — partecipano sempre e garantiscono la vendita, assicurando che il mercato dei titoli USA da 30 trilioni di dollari (il più liquido al mondo) funzioni senza intoppi. Questo permette anche al sistema finanziario globale di funzionare. Trillioni di dollari di debito, asset e derivati sono basati sui titoli del Tesoro USA. Questi titoli sono anche la garanzia che lubrifica il “tubo” finanziario degli Stati Uniti e del mondo — compresi repo, prestiti interbancari e finanziamenti. In breve, finché i titoli del Tesoro USA rimangono la base del sistema finanziario globale, nelle aste ci sarà sempre un acquirente. Il problema, come sempre, è a quale prezzo vengono venduti. Attualmente, i costi di prestito nel mercato secondario sono ai livelli più alti dalla metà degli anni 2000, quindi è ragionevole pensare che il Tesoro dovrà pagare tassi più alti anche nel mercato primario. Ma come hanno dimostrato le ultime aste, possono verificarsi sorprese negative. "Troppo grande per essere assorbito dal mercato?" L’asta da 70 miliardi di dollari di obbligazioni a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal "bid-to-cover ratio", è stata la più bassa da nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base più alto rispetto al rendimento di mercato al termine della gara. Tre punti base possono sembrare pochi, ma per un’asta di obbligazioni a cinque anni è eccezionale. È il più grande "tail" dal giugno 2022. Secondo gli analisti di JPMorgan, per trovare un altro “tail” di tre punti base in un’asta a cinque anni, bisogna risalire al 2011 – in quel periodo la crisi del tetto del debito portò al downgrade del rating USA ad agosto. Al giorno d’oggi, la preoccupazione per il panorama fiscale degli Stati Uniti ha fatto salire i costi dei prestiti a lungo termine. Di conseguenza, ci si aspetta che il governo Trump indirizzi progressivamente la gigantesca necessità di finanziamento del Tesoro verso le obbligazioni a breve e medio termine — meno costose. Ecco perché l'asta di cinque anni di due settimane fa ha destato tanta preoccupazione. Un “tail” di tre punti base è comune nelle aste di obbligazioni a lungo termine, ma è raro in quelle di medio termine. Se il Tesoro deve pagare premi più alti per vendere questi titoli, Houston, abbiamo un problema. Un grande "tail" all’asta può essere causato da molteplici fattori, incluse le fluttuazioni del mercato nel giorno dell’asta o problemi fondamentali che potrebbero minare la domanda nel tempo. Spesso questi fattori sono difficili da distinguere perché non sono necessariamente esclusivi. Dal punto di vista ottimistico, questa inquietudine non si è ancora diffusa alle obbligazioni a breve termine. Almeno, non ancora. I rendimenti delle obbligazioni a tre e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa e si aggirano rispettivamente attorno al 4,96% e al 5,32%. I rendimenti delle obbligazioni a trenta anni sono saliti di circa 35 punti base, al 5,65%. Questo livello dovrebbe essere sufficientemente alto da attrarre una domanda solida e garantire una vendita fluida, giusto? Forse sì. Ma se emergessero eventi inattesi, volatilità e incertezza potrebbero diffondersi in tutto il mercato. Gli investitori seguiranno la situazione come... falchi. (Le opinioni espresse sono esclusivamente dell’autore, Jamie McGeever) Ti piace questa rubrica? Visita "ROI
Il flusso nei fondi monetari è sceso bruscamente a 158 miliardi; la liquidità delle obbligazioni USA a breve termine mostra segnali di allarme?
Gli afflussi nei fondi monetari sono drasticamente diminuiti quest'anno, raggiungendo 158 miliardi di dollari nei primi tre trimestri, spingendo al rialzo i rendimenti dei Treasury. La volatilità sul breve termine è aumentata e il mercato teme una stretta nel finanziamento a breve termine.
Prezzi delle criptovalute
Altro


