
Le prix de l’or approche des sommets de fin octobre, pourquoi Goldman Sachs a-t-elle pourtant réduit son prix à 4150 dollars ?

Huitong Finance 9 novembre—— Goldman Sachs a abaissé son objectif pour l'or à la fin 2026 de 4650 $ à 4150 $ et pour la fin 2027 de 5400 $ à 4800 $, car la Réserve fédérale américaine, de plus en plus hawkish (y compris la hausse de taux prévue en décembre), freine la demande de l'or comme couverture contre les politiques monétaires. Toutefois, la banque maintient une vision constructive à long terme, anticipant que les banques centrales achèteront environ 60 tonnes par mois entre 2026 et 2027, bien au-dessus de la moyenne de 17 tonnes avant 2022, ce qui constituerait la majeure partie d'une hausse d'environ 15 % d'ici fin 2027.
Lundi (9 novembre) pendant la session asiatique, l'or au comptant s'est apprécié en oscillant, progressant de plus de 1 % vers 4130 $/once, atteignant la zone haute depuis la fin octobre.
Goldman Sachs a récemment revu à la baisse ses prévisions pour le prix de l'or, abaissant l'objectif de fin 2026 de 4650 $ à 4150 $ et celui de fin 2027 de 5400 $ à 4800 $ l'once, la position plus hawkish de la Réserve fédérale américaine freinant la demande des investisseurs pour l'or.
Selon un rapport du 5 novembre, les stratégistes de la banque estiment que cette révision se base sur l'hypothèse que la Fed adoptera une posture plus stricte – y compris la hausse prévue des taux en décembre – ce qui limitera le rôle de l'or comme outil de couverture contre la dépréciation monétaire et les risques politiques plus larges.
Ils anticipent que cette demande de couverture reviendra vers sa moyenne historique au lieu de retrouver les niveaux élevés de plus tôt cette année, notant également un affaiblissement de l'intérêt pour les options call sur l'or.
Comparaison avec 2022 : Soutien des achats des banques centrales, mais les taux d'intérêt freinent la demande d'investissement
Goldman Sachs compare explicitement l'environnement actuel du marché à celui de 2022 : à l'époque, les achats massifs d'or par les banques centrales ont constitué un solide plancher, mais la hausse simultanée des taux d'intérêt a nettement freiné la demande d'investissement privé.
L'or, en tant qu'actif non rémunérateur, est confronté à un coût d'opportunité croissant en période de hausse des taux face à des actifs portant intérêt (comme les obligations ou le cash), ce qui entraîne des sorties de capitaux des ETF et une réduction des positions spéculatives.
Actuellement, le marché connaît également une « structure de soutien par les achats officiels avec une demande d’investissement bridée » — les achats continus des banques centrales créent un support pour les prix, tandis que la politique plus agressive de la Fed en limite le potentiel de hausse.
Cela signifie qu'il est difficile pour l'or de retrouver à court terme un fort engouement sur tous les segments de la demande, le principal facteur limitant étant le niveau des taux d'intérêt, et non seulement un climat d'aversion au risque.
Les stratégistes soulignent que cette structure augmente la probabilité de voir l'or évoluer de manière latérale à court terme, plutôt que d'effectuer une percée directionnelle ; les investisseurs doivent distinguer entre support structurel et vents contraires cycliques.
Achats des banques centrales : environ 60 tonnes par mois, bien au-dessus de la moyenne d'avant 2022, constituant le principal moteur de hausse
Malgré la pression à court terme sur la demande d’investissement, Goldman Sachs maintient une perspective constructive à long terme, principalement ancrée sur la demande officielle.
La banque prévoit que les banques centrales achèteront environ 60 tonnes d’or par mois entre 2026 et 2027, bien au-dessus de la moyenne historique d’environ 17 tonnes avant 2022 ; selon la moyenne mobile ajustée des trois derniers mois, le volume d'achat actuel atteint déjà environ 85 tonnes par mois. Cette dynamique soutenue est considérée par Goldman Sachs comme le principal moteur de sa prévision d'une hausse d'environ 15 % d'ici fin 2027.
Les stratégistes notent en particulier que l'allocation en or des banques centrales des marchés émergents (en particulier la Chine) reste faible par rapport à leurs objectifs de long terme, laissant un large potentiel d'augmentation.
Par ailleurs, le débat du marché évolue de « faut-il détenir de l’or » à « où stocker l’or », traduisant des inquiétudes profondes concernant la sécurité des réserves et la confiance géopolitique. La résilience de la demande officielle permet à l’or de bénéficier d’un support structurel même en période de pression liée aux taux.
Trajectoires et risques : la baisse des taux fin 2027 est un catalyseur, mais les vents contraires à court terme persistent
Goldman Sachs prévoit qu'une fois que la Fed commencera à baisser ses taux – leurs économistes tablent sur fin 2027-début 2028 – l'or connaîtra alors un soutien supplémentaire.
Toutefois, à court terme, la banque estime que les trois à six prochains mois seront défavorables aux Commodity Trading Advisors et aux fonds de macro-hedge, en raison de la hausse des taux d'intérêt, de l'incertitude sur les prix de l'énergie et du resserrement des limites de risque. Elle avertit qu’une hausse des prix du pétrole pourrait inciter les stratégies systématiques à accroître encore leurs ventes.
En matière de risques, Goldman Sachs indique que, si une nouvelle hausse des taux a lieu en mars 2027, si l’assouplissement tarde ou si le taux terminal anticipé augmente, le prix de l’or pourrait se situer autour de 4660 $ d’ici fin 2027, en dessous du scénario de référence ; inversement, un regain d’inquiétudes sur la soutenabilité de la dette publique pourrait propulser l’or au-dessus du niveau attendu. Cette révision à la baisse intervient après une forte volte-face de l’or : en 2025, il a progressé d’environ 64 %, sa meilleure année depuis 1979, culminant à environ 5600 $ en janvier, pour retomber à environ 4070 $ le 6 novembre, soit une baisse de près de 27 % par rapport au sommet.
Goldman Sachs estime que les investisseurs à long terme, à la recherche d’une exposition aux achats de banques centrales ou d’une protection contre les risques politiques, pourraient considérer ce repli comme un point d’entrée potentiel.
Conclusion
Goldman Sachs abaisse ses objectifs pour l'or à 4150 $ et 4800 $ respectivement à fin 2026 et fin 2027, principalement parce que la Fed, avec notamment la hausse prévue des taux en décembre, freine la demande de couverture politique, la demande de couverture devant revenir à son niveau historique et l’intérêt pour les options haussières diminuant. Cependant, la banque reste constructive à long terme : les achats mensuels des banques centrales entre 2026 et 2027 (env. 60 tonnes, bien au-dessus des 17 tonnes d’avant 2022, actuellement 85 t/mois) constitueront l’essentiel de la hausse de 15 % d’ici fin 2027 ; l’allocation des banques centrales émergentes, surtout celle de la Chine, reste faible, et le débat passe du « faut-il détenir » à « où stocker ». À court terme (3 à 6 mois), la hausse des taux, l’incertitude sur l’énergie et le resserrement des limites de risque sont des obstacles ; une hausse accrue du pétrole pourrait inciter les stratégies systématiques à vendre. Une baisse des taux fin 2027 reste un facteur de soutien ; dans un scénario de risque, si la hausse de taux est anticipée ou si le taux terminal est plus élevé, le prix de l'or pourrait être d’environ 4660 $ à fin 2027, alors qu’une inquiétude accrue sur la dette pourrait tirer le cours au-dessus de la référence.
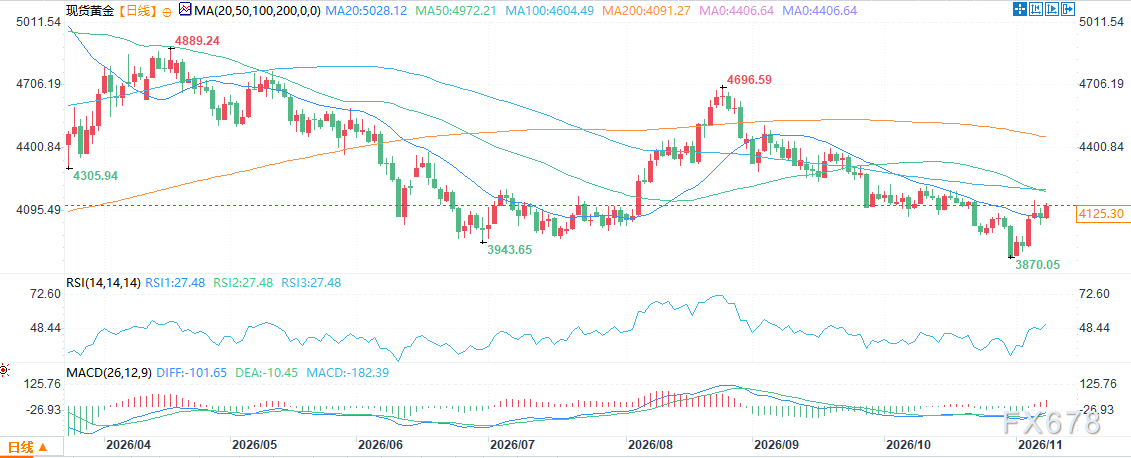
(Graphique quotidien de l'or au comptant, source : EasyHuitong)
Fuseau horaire UTC+8 10:44, l'or au comptant se négocie à 4129,48 $/once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après l’annonce des résultats, une hausse de 50%! Citigroup parie sur le leader de l’“IA + publicité numérique” AppLovin (APP.US), la tendance haussière n’est pas terminée, 500 dollars vise un nouvel espace dans le e-commerce.
Alors que les actions technologiques subissaient des ventes massives, AppLovin s'est distinguée grâce à la concrétisation de ses bénéfices. Le 5 novembre, l’indice Nasdaq 100 a chuté de 6,36 % et l’indice des semi-conducteurs de Philadelphie s’est effondré de 12,25 %, tandis qu’après la publication de ses résultats financiers, AppLovin a bondi de 31,04 %. Au cours des deux séances suivantes, l’action a poursuivi sa hausse et, au 9 novembre, elle a clôturé à 410 dollars, soit une progression cumulée d’environ 50,9 % depuis la publication des résultats.

Confiance à zéro ! Goldman Sachs interprète les positions des fonds spéculatifs : "liquidation capitulante", plus grande perte depuis la pandémie
Les données de courtage de Goldman Sachs révèlent que le taux de levier net des fonds spéculatifs a brusquement chuté à son niveau le plus bas en cinq ans la semaine dernière, la réduction du levier atteignant son plus haut depuis mars 2020, au début de la pandémie. Le ratio long/court a touché son plus bas en cinq ans. Les actions technologiques ont enregistré des ventes nettes de plus de 30 milliards de dollars, largement supérieures à la période de turbulence de juillet. Les stratégies quantitatives CTA continueront à vendre au cours des sept prochains jours, quelle que soit la direction du marché, avec une pression maximale estimée à 48,7 milliards de dollars. Actuellement, seuls les fonds communs de placement et les rachats d'entreprises compensent ces ventes, mais le véritable point bas du marché ne sera atteint qu'après la fin de la pression de vente quantitative.

Que faut-il acheter après la chute des actions d’IA ? Oppenheimer : Suivre la ligne de « réalisation des rendements », Microsoft, Oracle et SAP sont les premiers choix.
Une enquête menée par Oppenheimer auprès de 449 acheteurs IT montre que les produits logiciels d’application d’AI, dominés par les agents intelligents, continuent de se battre pour obtenir une plus grande part du budget des entreprises à grande échelle. Cependant, les clients commencent à accorder une importance accrue à la vérification du retour sur investissement, ce qui pourrait ralentir le rythme d’expansion des dépenses en 2027. Ainsi, l’ensemble du secteur des logiciels ne connaîtra pas forcément une accélération généralisée de la croissance. Microsoft, Oracle et SAP sont donc identifiés par l’équipe d’analystes d’Oppenheimer comme des gagnants potentiels majeurs.

Prix des cryptos
Plus


