
En baisse de 60 %, puis hausse de 23 % après la clôture : cette entreprise de publicité AI a-t-elle été injustement sanctionnée ?

Si une action chute d’environ 60 % cette année, vous pourriez penser que son activité a de sérieux problèmes.
Mais cette entreprise vient d’annoncer des résultats suivants : un chiffre d’affaires trimestriel en hausse de 55 %, un bénéfice net en hausse de 72 % et un flux de trésorerie disponible d’environ 1,4 milliard de dollars.
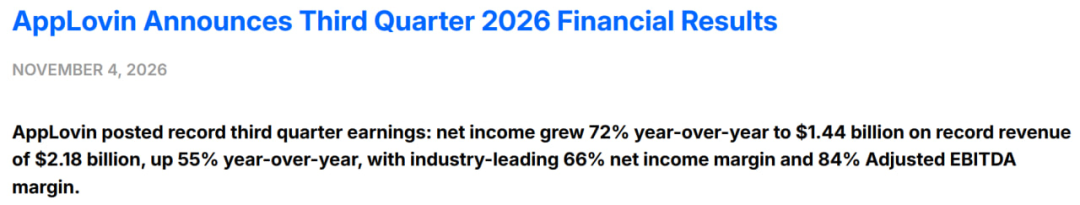
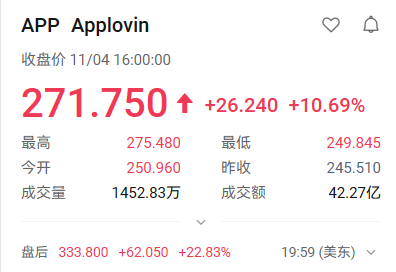
Il s’agit de la plateforme publicitaire AI AppLovin (APP). Le 4 novembre, après la clôture des marchés, son cours a bondi de près de 23 % suite à la publication de ses résultats. L’action, qui avait été maintes fois vendue, est redevenue du jour au lendemain une cible des capitaux.
Le marché s’inquiète que les investissements dans l’AI tardent à être rentabilisés, mais AppLovin parvient déjà à transformer l’AI en profits et en cash.Alors, cette chute de 60 % résultait-elle d’une erreur d’appréciation du marché ou bien les investisseurs avaient-ils payé trop cher par le passé ?
Ce rapport financier mérite d’être examiné à la lumière de cette question.
I. Le plus important, c’est le cash
Au troisième trimestre, AppLovin a réalisé un chiffre d’affaires de 2,185 milliards de dollars, un bénéfice net de 1,439 milliard de dollars, soit une marge nette d’environ 66 % ; le flux de trésorerie opérationnel et le flux de trésorerie disponible s’élèvent chacun à environ 1,4 milliard de dollars.
Beaucoup seront d’abord attirés par la marge EBITDA ajustée de 84 %, mais il s’agit d’un indicateur dont certains coûts sont exclus : il ne faut donc pas croire que chaque 100 dollars de revenus se traduit par 84 dollars de gains nets.
À l’inverse, ce qui compte davantage pour moi, c’est la robustesse simultanée du bénéfice net et du cash flow. Au moins ce trimestre, la croissance ne reste pas sur le papier : l’entreprise a réellement récupéré beaucoup de trésorerie.
Ceci est particulièrement crucial actuellement concernant les investissements dans l’AI.
Les investisseurs ont déjà vu suffisamment de plans massifs de puissance de calcul, d’objectifs de revenus lointains et d’engagements d’achats. AppLovin offre une autre perspective :les investissements dans l’AI peuvent-ils améliorer le business existant, inciter les clients à dépenser plus tout en augmentant les profits de l’entreprise ?
Cette fois, la réponse fournie par AppLovin est convaincante.
Mais pour comprendre ces performances, il faut aussi voir comment l’argent est gagné.
II. Pourquoi les annonceurs sont-ils prêts à investir plus ?
AppLovin est spécialisée dans la publicité à la performance. Que les annonceurs poursuivent ou non leurs investissements dépendra en fin de compte du fait que les clients et revenus générés par la publicité couvrent les coûts d’achat d’espaces.
Ainsi, même le modèle AI le plus avancé doit être validé par les annonceurs.
La direction a indiqué lors de la réunion téléphonique qu’après le déploiement partiel du modèle de nouvelle génération au troisième trimestre, les annonceurs ont pu augmenter leurs budgets tout en atteignant leurs objectifs de retour sur investissement publicitaire.
Le chiffre d’affaires lié au gaming a progressé de près de 50 % sur un an et constitue la principale source de surprise par rapport aux attentes de l’entreprise ce trimestre. Par ailleurs, bien que les investissements dans l’entraînement des modèles aient augmenté, la part des coûts des data centers dans le chiffre d’affaires a en réalité diminué.
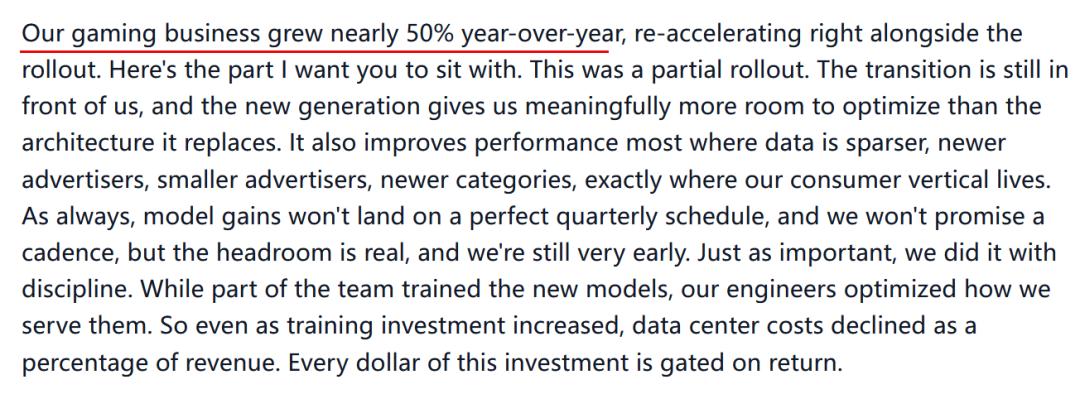
Traduite dans une logique décisionnelle pour investisseurs, cela signifie :le modèle a amélioré l’efficacité des campagnes, les annonceurs sont prêts à augmenter leurs budgets, tandis que les coûts de service pour l’entreprise n'augmentent pas dans la même proportion.
C’est pourquoi les profits progressent plus vite que le chiffre d’affaires.
Évidemment, ceci n’est que l’explication de la direction ; la capacité des budgets à se maintenir sera le test le plus solide.
À mon avis, l’avantage concurrentiel réel d’AppLovin à étudier réside ici :peut-elle continuer à aider les annonceurs à trouver des clients à coûts optimisés ? Tant que ce résultat est au rendez-vous, les clients continueront à investir ; dès que l’efficience baisse, les beaux slogans AI ne pourront retenir les budgets.
III. Une activité solide, mais pourquoi le cours baisse-t-il encore ?
Parce que le prix payé par les investisseurs intègre des attentes pour l’avenir.
La récente baisse d’AppLovin n’était pas sans fondement : au deuxième trimestre, son chiffre d’affaires et ses prévisions pour le troisième trimestre étaient en-deçà des anticipations du marché ; après la publication d’août, l’action avait plongé jusqu’à -20 %.
Qu’est-ce qui a changé avec ce nouveau rapport ?
D’après les chiffres communiqués, la croissance séquentielle du CA au deuxième trimestre était d’environ 4,4 %, pour atteindre environ 13,6 % au troisième trimestre. L’inquiétude du marché quant à un ralentissement est donc, au moins pour ce trimestre, dissipée, avec une nette amélioration observée.
Mais il ne faut pas s’empresser de conclure à une « reprise généralisée de la croissance ».
L’entreprise prévoit un CA au quatrième trimestre entre 2,365 et 2,395 milliards de dollars. Sur la base du point médian, cela représente une croissance séquentielle d’environ 9 %, et une hausse annuelle d’environ 44 %, soit moins que les 55 % du troisième trimestre.
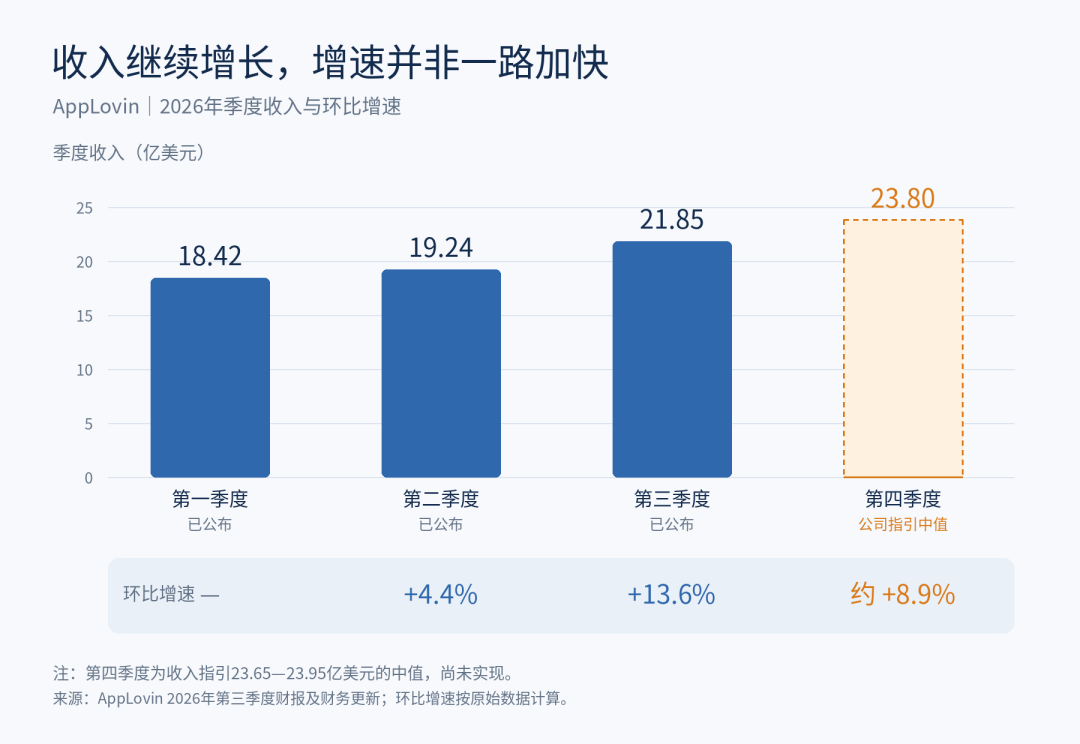
Ce rapport montre que la croissance d’AppLovin est meilleure que ce que le marché craignait, mais les prévisions pour le quatrième trimestre n’indiquent pas que la croissance va davantage s’accélérer. On ne peut donc pas conclure qu’un trimestre exceptionnel signifie une progression durable.
Cela explique pourquoi un bon rapport peut faire bondir l’action, sans pour autant justifier toutes les valorisations élevées du passé.
IV. Ma vision après le rebond
The US Stock Investment Network estime que ce rapport financier suffit à me faire à nouveau confiance dans la performance opérationnelle d’AppLovin. La croissance des revenus est soutenue par les profits, lesquels s’appuient à leur tour sur la trésorerie, ce qui est plus solide que de simples objectifs à long terme.
Mais après ce rallye en after market, les raisons d’achat doivent aussi évoluer.On ne peut plus se contenter de dire « il a déjà chuté de 60 % » comme argument principal après le rebond.
Désormais, deux choses seront primordiales pour moi.
Premièrement, les effets du nouveau modèle permettront-ils aux annonceurs d’augmenter durablement leurs budgets, et pas seulement sur un trimestre ?
Ensuite, après s’être étendue à davantage de clients consommateurs et e-commerce, l’entreprise pourra-t-elle continuer à générer autant de cash ?
Un autre point souvent négligé : la marge nette atteint déjà 66 %, il ne sera pas possible de miser éternellement sur une hausse de cette marge pour faire progresser les profits. L’entreprise a besoin d’augmenter ses revenus pour soutenir la prochaine phase d’expansion des bénéfices.
Mon avis : la reprise de ce trimestre est soutenue par des améliorations opérationnelles réelles et doit être prise au sérieux. Pour ceux qui souhaitent investir, j’attendrai de voir le prix et les attentes de profits se stabiliser après les résultats avant d’évaluer la pertinence d’un achat.
Si les annonceurs continuent à augmenter leurs budgets, que la croissance résiste et que les cash flows suivent, je suis prêt à payer une certaine prime pour ce type de business ; si le cours anticipe trop d’optimisme alors que les fondamentaux rechutent, il faut savoir éviter de se précipiter à l’achat.
AppLovin prouve cette fois que l’AI peut véritablement générer du profit.À présent, le défi pour les investisseurs sera d’éviter de payer à nouveau trop cher pour une activité dont la solidité est déjà visible.
Rejoignez le VIP US Stock Investment Network
Recevez des informations exclusives de Wall Street et accédez à des outils d'analyse quantitative
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Bernstein : Les ASIC CPU génèrent une demande supplémentaire, augmente le prix cible de TSMC (TSM.US) à 600 dollars
Bernstein indique que Amazon et Google développent leurs propres ASIC CPU, ce qui augmente la demande pour TSMC. Les revenus des CPU devraient doubler pour atteindre 50 milliards de dollars en 2028, et l'objectif de cours est relevé à 600 dollars.
Les investissements dans l’IA continuent d’augmenter, la pression sur le contrôle des coûts s’accroît. Google (GOOGL.US) élargit la portée de son programme de départ volontaire avec indemnité pour les employés.
Face à des dépenses massives dans le domaine de l'intelligence artificielle (IA), Google cherche à maîtriser la hausse des coûts et a étendu cette année son programme de départs volontaires à plusieurs pays.

CrowdStrike (CRWD.US) investit près de 500 millions de dollars pour renforcer la sécurité de l'IA ; Morgan Stanley devient optimiste : l'objectif de prix haussier de 308 dollars se rapproche
Morgan Stanley maintient sa recommandation « surpondérer » sur CrowdStrike, avec un objectif de cours de base de 254 dollars, tout en renforçant sa confiance dans l'objectif de cours optimiste de 308 dollars.
Bernstein commente les résultats du quatrième trimestre d’Apple (AAPL.US) : une option pour éviter les échanges liés à l’IA, mais pas forcément pour trouver un gagnant clair dans l’IA.
Bernstein maintient sa recommandation "surperformance" sur Apple, avec un objectif de cours de 380 dollars.

Prix des cryptos
Plus


