
Les trois grands obstacles s'estompent progressivement ! Le « tournant » de Xiaomi est-il arrivé ?

Au cours des 12 derniers mois, trois facteurs ont continuellement pesé sur le cours de l’action Xiaomi : la flambée des prix de la mémoire qui érode la rentabilité des smartphones, la stagnation de l’activité IoT pendant plusieurs trimestres consécutifs, et la croissance lente des livraisons de véhicules électriques.
Aujourd’hui, ces trois problèmes connaissent simultanément un début de reprise.
Selon Frénésie Trading Desk, Barclays Capital a publié le 2 novembre un rapport d'anticipation des résultats du troisième trimestre de Xiaomi, maintenant sa recommandation "Surpondérer" et un objectif de cours de 30 dollars. Le rapport précise clairement : "Chacun des trois facteurs qui ont pesé sur le cours de l’action est soit en train de toucher le fond, soit déjà en phase de retournement."
Smartphone : Les volumes chutent, mais la rentabilité reste
Au troisième trimestre, les expéditions de smartphones Xiaomi avoisinent les 30,7 millions d’unités, soit une baisse d’environ 29 % en glissement annuel.
Un chiffre peu reluisant, mais la logique sous-jacente est loin d’être pessimiste. Selon les enquêtes de Barclays auprès des canaux de distribution, cette baisse est le résultat d’une décision volontaire de la direction—dans un contexte de prix de la mémoire multipliés par 5 en un an, Xiaomi a sciemment réduit l’offre de modèles d’entrée de gamme pour se concentrer sur les produits de milieu et haut de gamme, tout en compensant la pression sur les coûts à travers une politique de hausse des prix.
Résultat : le prix de vente moyen (ASP) des smartphones Xiaomi au troisième trimestre a probablement atteint un niveau record.
Bien que les volumes aient fortement reculé, Barclays estime que le chiffre d'affaires des smartphones Xiaomi n’a baissé en glissement annuel que de quelques pourcents à un chiffre, une nette amélioration par rapport au deuxième trimestre. Concernant la marge brute, il est prévu une amélioration séquentielle, "meilleure qu’anticipé".
IoT : Le pire serait-il passé ?
L’activité IoT de Xiaomi a affiché une baisse annuelle supérieure à 20 % pendant trois trimestres consécutifs.
La source du problème : un ensemble de mesures incitatives à la consommation massivement lancées en Chine entre fin 2024 et début 2025—a dopé la croissance des ventes IoT mais a également fixé une base de comparaison extrêmement élevée pour la même période de 2026.
Cet "effet de base élevé" est en voie de disparition.
Barclays estime que la baisse du chiffre d’affaires IoT au troisième trimestre s’est réduite à un faible pourcentage à un chiffre. À mesure que l'impact de l'effet de base s'atténue, "la croissance de l’activité IoT pourrait reprendre dès le quatrième trimestre de cette année".
Dans le même temps, la part de marché IoT de Xiaomi à l’international est bien inférieure à celle de la Chine, ce qui offre un potentiel de croissance conséquent. Selon le rapport, la croissance de l’activité IoT internationale de Xiaomi a continué à dépasser celle du marché chinois lors du troisième trimestre, une tendance observée lors de la majorité des derniers trimestres.
Véhicules électriques : 50 000 véhicules, un signal clé
Les chiffres de l’activité véhicules électriques éclairent directement ce rapport.
En septembre de cette année, les livraisons mensuelles de Xiaomi ont dépassé 40 000 véhicules ; en octobre, ce chiffre est passé à plus de 50 000—la première fois depuis la fin de 2025 qu’un tel niveau est atteint sur un mois.
Barclays attribue cette reprise au lancement début septembre du nouveau modèle Skynomad EREV SUV (SUV à autonomie étendue). Le rapport indique que sa marge brute est comparable à celle des berlines précédentes, "la marge brute de la série Skynomad n’étant pas inférieure à celle des berlines", et que la marge brute globale des véhicules électriques au troisième trimestre est restée stable séquentiellement.
À court terme, Xiaomi prévoit d’exporter des véhicules électriques vers l’Europe à partir du second semestre 2027, ce que Barclays juge susceptible d’accélérer davantage la croissance et d’élargir la marge bénéficiaire de cette activité.
Cependant, avec l’augmentation des volumes, les dépenses de R&D et de vente devraient croître : Barclays estime que les pertes du segment véhicules électriques et IA au troisième trimestre se sont accrues par rapport au trimestre précédent, dépassant 3 milliards de yuans.
Valorisation : objectif 30 dollars, cours actuel 16,86 dollars
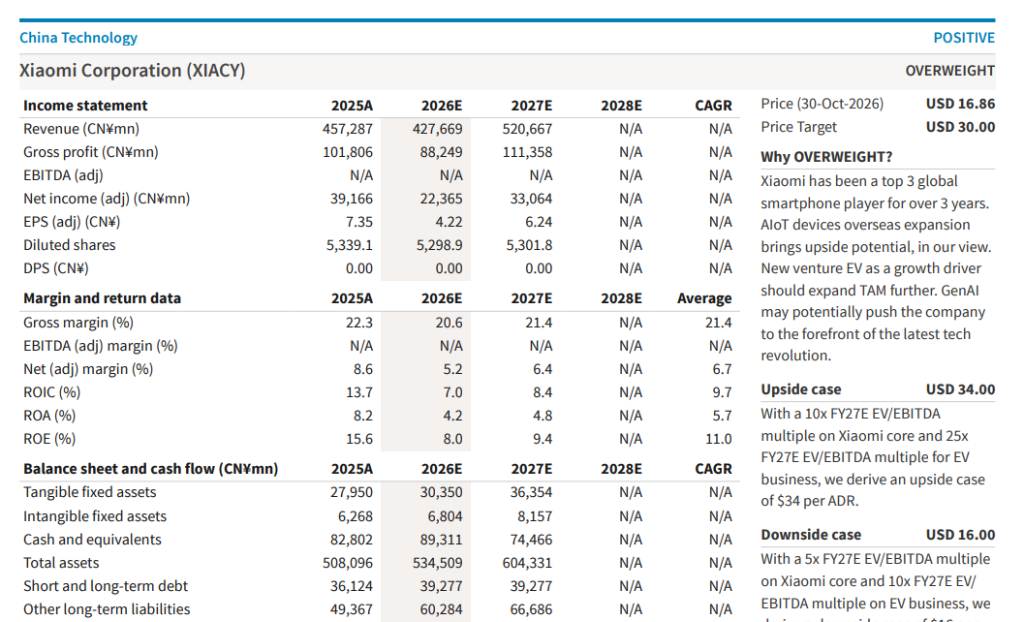
En matière de prévisions de résultats, Barclays a procédé à un léger ajustement à la baisse pour le troisième trimestre et l’année entière.
Le bénéfice par action (BPA) ajusté au troisième trimestre a été abaissé de 0,89 RMB à 1,13 RMB selon l’estimation précédente, soit une baisse d’environ 21 %. La prévision du BPA annuel pour 2026 passe de 4,57 RMB à 4,22 RMB, soit -8 %.
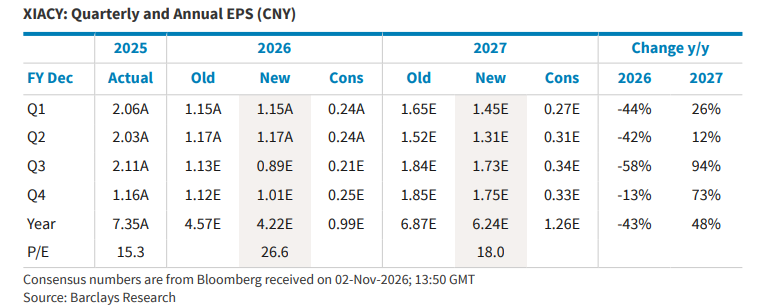
La prévision pour 2027 demeure quasiment inchangée avec un BPA annuel attendu de 6,24 RMB, soit une hausse d’environ 48 % sur un an.
Pour l’évaluation, Barclays utilise un multiple EV/EBITDA de 10x pour le cœur de métier de Xiaomi (hors véhicules électriques) en 2027 et de 20x pour l’activité véhicules électriques et IA, ce qui aboutit à un objectif de cours ADR de 30 dollars.
Au cours de clôture du 30 octobre de 16,86 dollars, l’objectif de cours correspond à un potentiel de hausse d’environ 78 %.
Barclays propose également des analyses de scénarios : dans un scénario optimiste, les activités cœur et véhicules électriques bénéficient respectivement de multiples de 10x et 25x, menant à un objectif de 34 dollars ; dans un scénario pessimiste, de 5x et 10x, pour un objectif de 16 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs soutient Oracle (ORCL.US) : les inquiétudes concernant le financement de l’IA pourraient être exagérées, les risques des projets en cours sont maîtrisés
Goldman Sachs maintient sa recommandation d'achat sur Oracle, avec un objectif de prix sur 12 mois de 206 dollars.

Les élections de mi-mandat révèlent la vulnérabilité du marché ! Le trading basé sur l’IA fait face à un examen rigoureux, les prévisions de bénéfices des actions américaines pourraient être fortement révisées.
Les résultats des élections de mi-mandat aux États-Unis et la chute du marché qui s’en est suivie ont révélé la vulnérabilité due à la forte concentration des paris sur l’intelligence artificielle (AI). Les investisseurs pourraient devoir réajuster leurs attentes concernant les rendements des investissements.

La vague de déblocage de SpaceX coïncide avec le rééquilibrage des indices ! Selon les estimations de Goldman Sachs, le rééquilibrage de décembre pourrait générer 10,9 milliards de dollars d’achats passifs.
La proportion d’actions en circulation de SpaceX est passée d’environ 5 % lors de son introduction en bourse à un tiers, la hausse de la pondération dans les indices étant à l’origine d’une augmentation des capitaux passifs. Goldman Sachs prévoit qu’un rééquilibrage de l’indice Russell 1000 Growth le 11 décembre pourrait générer des achats d’une valeur de 10,9 milliards de dollars, principalement au profit des actionnaires internes lors de la levée du blocage. L’intégration dans le S&P 500 est attendue pour la seconde moitié de 2027, période au cours de laquelle les investissements passifs devraient encore s’intensifier.
Positions de Citi au troisième trimestre : Nvidia (NVDA.US) reste le principal titre détenu ; expansion bidirectionnelle des options sur indices et valeurs technologiques
Selon la divulgation de la Securities and Exchange Commission (SEC) des États-Unis, Citi Group (C.US) a soumis son rapport de portefeuille du troisième trimestre (13F) au 4 novembre 2026, couvrant la période jusqu'au 30 septembre 2026.

Prix des cryptos
Plus


