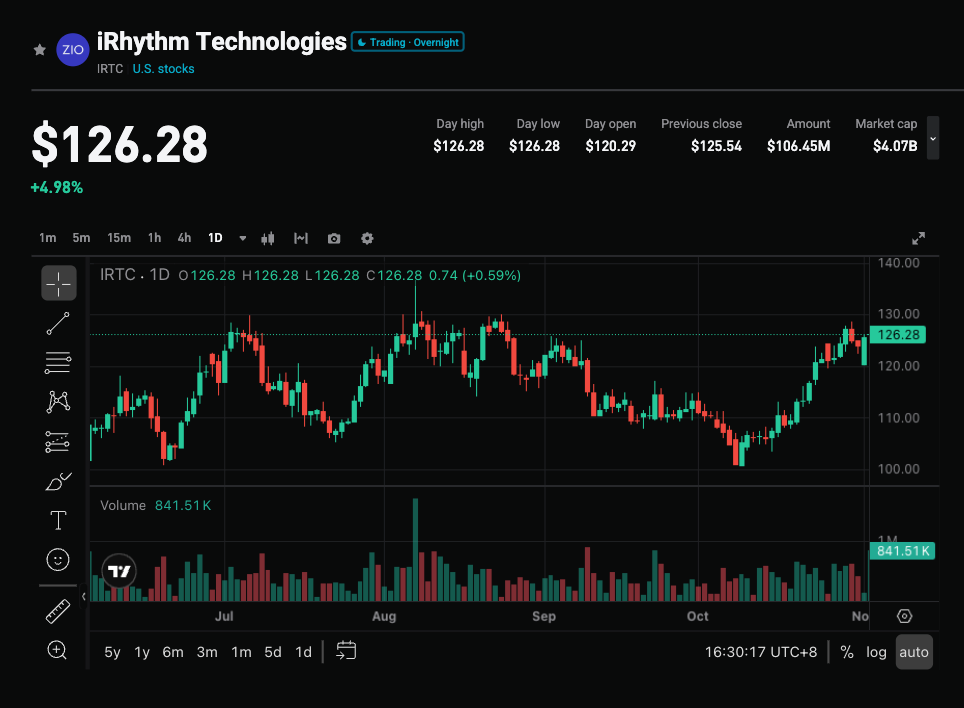
I. Pourquoi s'intéresser à rIRTC en ce moment ? Quelle est la narration du marché ?
iRhythm Holdings (
NASDAQ : IRTC, Bitget rIRTC) est un leader américain de la santé numérique, avec pour produit phare le patch connecté Zio, qui réalise des électrocardiogrammes dynamiques continus à long terme pour diagnostiquer notamment la fibrillation auriculaire. Il combine capteurs portables, cloud
big data et algorithmes d’IA propriétaires pour transformer des millions de battements cardiaques en diagnostics cliniquement exploitables.
Cours actuel d’environ 126,17 dollars (clôture du 2/11), capitalisation d’environ 4,16 milliards de dollars. Sur 52 semaines, la fourchette est 100,70–192,47 ; le cours est à environ +25% de son plus bas, mais encore à -34% du sommet. Le prix était revenu dans la zone des 102–106 dollars à la mi et fin octobre avant de rebondir nettement, avec une performance solide sur le dernier mois, tout en restant à un niveau relativement bas.
Le narratif du marché est en train d’évoluer d’« une action médicale à forte croissance mais déficitaire » vers : validation continue de l’augmentation des volumes Zio (plusieurs trimestres consécutifs de croissance supérieure à 20%) + explosion des marges brutes et de l’EBITDA ajusté + retour à un free cash flow positif + gains d’efficacité grâce à l’IA + acquisition de VitalConnect qui élargit la plateforme (de la surveillance ambulatoire vers l’hospitalier et le domicile). Avec un Bêta élevé (env. 1,46) et une thématique santé-technologie de croissance, le titre se prête bien à des trades guidés par les publications de résultats.
Précision : les positions vendeuses tournent autour de 3,1 millions d’actions, soit environ 9 à 10% du flottant, couvrant 6 à 7 jours de volume, ce qui est moyen (ni extrême, ni négligeable). Privilégier la logique « plateforme + efficacité IA + amélioration des marges + catalyseur de résultats », et non une stratégie de short squeeze « pur ». Le cours a déjà rebondi mais reste bas dans le contexte global.
II. Aperçu des fondamentaux
Société de santé numérique basée à San Francisco, centrée sur la plateforme Zio : le patient porte un patch enregistrant le rythme cardiaque en continu, les algorithmes IA aident les médecins à détecter plus rapidement et plus précisément les troubles, réduisant les examens inutiles et les diagnostics manqués. T2 2026 : chiffre d’affaires de 224,2 millions de dollars (+20,1% sur un an), perte nette GAAP réduite à 400 000 $ ; EBITDA ajusté de 43,3 M$ (marge de 19,3%), nette amélioration sur un an ; marge brute en hausse à 72,8%. Les prévisions annuelles sont réévaluées à un CA de 880–890 M$, marge d’EBITDA ajustée de 13 à 14%, et l’acquisition de VitalConnect (env. 290 M$) élargit l’offre. Les algorithmes IA ont obtenu des avancées réglementaires FDA, permettant d’accélérer les décisions humaines, d’augmenter la capacité de traitement. La trésorerie et les titres valorisés à 591 M$ assurent la solidité financière.
Points clés : capitalisation d’environ 4,16 milliards ; cours actuel 126,17 dollars ; 52 semaines 100,70–192,47, soit +25% du plus bas, -34% du plus haut ; positions vendeuses environ 3,1 millions d’actions (9%–10% du flottant), 6–7 jours de couverture ; fort niveau de détention institutionnelle. La performance dépend de la croissance des volumes, des marges, de l’efficacité IA et de l’élargissement de la plateforme ; les shorts apportent un supplément mais ne sont pas l’élément moteur principal.
III. Catalyseurs récents
-
Publication des résultats T3 le 5/11 après la clôture (EPS consensus env. 0,02$, CA env. 222 M$, croissance attendue ~15%) : validation de la robustesse des volumes malgré une base élevée, progression des marges et objectif annuel.
-
Les analystes maintiennent un consensus Strong Buy / Moderate Buy, objectif moyen de 171$ (+35%), avec encore des revalorisations ou couvertures récentes.
-
Moyen terme : baisse continue des coûts grâce à l’IA et libération de la capacité, synergies avec VitalConnect, expansion des canaux primaires et internationaux, free cash flow durablement positif.
IV. Analyse de l’écart entre attentes et réalité
Consensus : la valorisation des titres de dispositifs médicaux à forte croissance est très sensible, avec incertitudes persistantes après un fort repli du cours ; la profitabilité n’est pas totalement stabilisée, le macro et l’environnement de remboursement exercent une pression.
Réalité potentielle : la société a prouvé la durabilité de l’augmentation des volumes (plusieurs trimestres >20%), le levier opérationnel commence à se concrétiser, EBITDA ajusté et free cash flow clairement en progression ; les outils IA et la plateforme élargie réduisent la dépendance à la simple croissance des volumes. Si le T3 confirme la résilience des revenus, l’amélioration des marges ou une guidance encore plus optimiste, cela ouvrirait la voie à une revalorisation marquée. Ceci constitue un écart de moyen terme ; à court terme, l’impulsion relève surtout du calendrier des résultats.
V. Points d’entrée clés pour le trading
Logique claire : volumes continus du cœur de Zio + optimisation IA + amélioration des marges + relai de croissance via VitalConnect, triptyque de moteurs. Capitalisation moyenne, volatilité élevée (Bêta fort), adapté aux investissements événementiels de court/moyen terme, à éviter en full position sans discipline.
Supports techniques : 110–115 dollars (point de départ du récent rebond et zone de certaines moyennes mobiles), support solide sur 100,70–106 (plancher à 52 semaines et niveaux d’octobre). Résistances prochaines : 130–135, puis plus haut.
Objectifs à court terme : d’abord un maintien au-dessus de 130, puis 140–150$ (potentiel de rebond immédiat), et si les résultats sont largement supérieurs aux estimations, viser 160–171$ (cœur des cibles sell-side).
À moyen terme, une amélioration continue des marges et une validation des synergies de plateforme, sans retournement sectoriel, seront nécessaires pour viser des niveaux bien supérieurs, non envisageables dès à présent.
Niveau de stop : une cassure effective sous 110 doit alerter ; sous 100,70, il faudra réévaluer la pertinence du rebond.
Attention : le titre a déjà rebondi depuis son plus bas, adapter la taille en fonction de l’élasticité et ne pas surpondérer, éviter la sur-concentration avec d’autres titres santé-tech très volatils ou déjà en portefeuille.
Avantages exclusifs Bitget
rIRTC négociable 24h/24 et 7j/7 sur Bitget rToken rIRTC : vous pouvez entrer à tout moment (pas besoin d’attendre l’ouverture des marchés US, profiter des mouvements post et pré-marché), tarification transparente, suivi automatique sans surveillance manuelle.
Avertissement sur les risques
Le principal risque est que le T3 affiche des chiffres de volume ou de marge décevants, ou une guidance prudente, ou une aggravation du contexte macro/règlementaire. Même si le cours reste loin de ses sommets, la valorisation reste très dépendante de la croissance et de la progression des marges ; les corrections seront rapides si les résultats ou perspectives déçoivent. La concurrence et les incertitudes liées au remboursement des dispositifs médicaux demeurent, tout comme les risques d’exécution dans l’intégration de VitalConnect et le déploiement de l’IA. Les vendeurs à découvert ne sont pas à des niveaux extrêmes : après un pic de volatilité, le titre peut se replier facilement. Il convient d’être strict sur le pilotage de la taille de position et des stops sur un actif très volatile.

 2026/11/03 08:33