
Derrière la chute de l’or en octobre : le prix du pétrole détient le pouvoir de fixation des prix, Goldman Sachs révèle le retrait de 19,5 milliards de dollars de capitaux spéculatifs

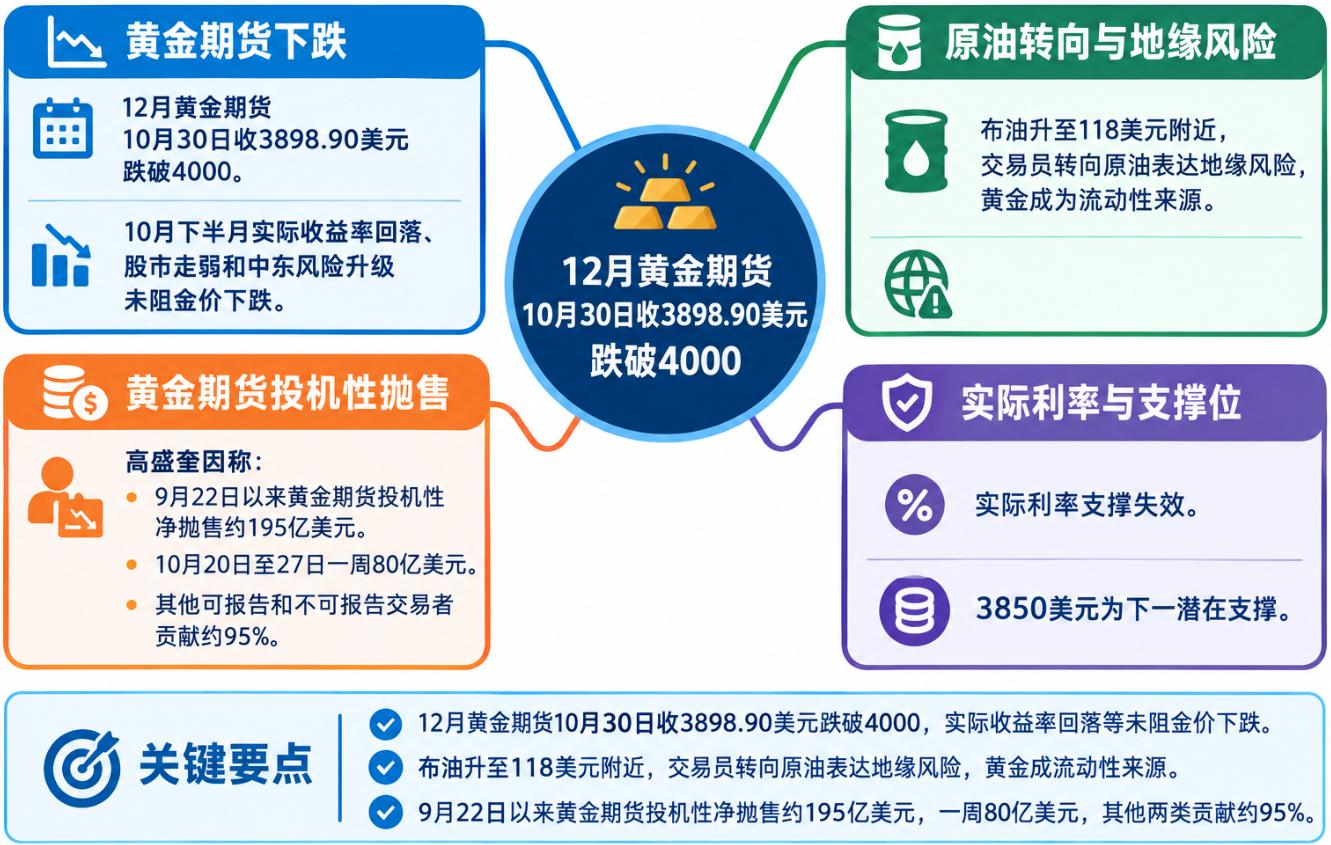
Le contrat à terme sur l’or à livraison en décembre s’est clôturé à 3 898,90 dollars le 30 octobre, passant sous le seuil des 4 000 dollars. Durant la seconde moitié d’octobre, la performance de l’or a clairement divergé de celle des actifs traditionnels de couverture : la baisse du rendement réel américain, la faiblesse des marchés actions et l’augmentation du risque d’escalade du conflit militaire au Moyen-Orient n’ont pas suffi à empêcher la chute du prix de l’or.
Derrière cette vague de ventes, la logique du marché est en train de changer. Les contrats à terme Brent ont grimpé aux alentours de 118 dollars, la prime de risque géopolitique se répand le long de la courbe des contrats à terme sur le pétrole brut, de plus en plus de traders choisissent désormais d’exprimer le risque de guerre directement via le pétrole brut, plutôt que d’acheter de l’or.
Parallèlement, l’analyse par Robert Quinn, analyste chez Goldman Sachs, des données de positionnement de la Commodity Futures Trading Commission américaine (CFTC) révèle que depuis le 22 septembre, on note une vente spéculative nette cumulée d’environ 19,5 milliards de dollars sur les contrats à terme sur l’or. Pour la seule semaine du 20 au 27 octobre, le volume des ventes a atteint 8 milliards de dollars.
La provenance des capitaux est un point d’attention. Lors de la dernière vague de ventes, les « Other Reportables » et les « Non-Reportables » ont contribué à environ 95% des sorties nettes, alors que la position globale des autres catégories de longs reste proche de ses niveaux historiques les plus élevés.
Le prix du pétrole remplace l’or en tant que vecteur clé du risque géopolitique
L’anomalie d’octobre sur l’or doit d’abord être expliquée à la lumière du marché pétrolier.
Le contrat Brent pour livraison en janvier a évolué autour de 118 dollars, reflétant l'intégration dans les prix d’une prime de risque plus élevée liée à la possible escalade des conflits au Moyen-Orient. Il convient de noter non seulement le prix en lui-même, mais aussi cette tendance de la prime à se propager vers les contrats livrables à plus long terme.
Lorsque la prime de risque de guerre s’étend des contrats à court terme aux contrats plus lointains, cela signifie que le marché craint non seulement une interruption temporaire de l’approvisionnement, mais anticipe aussi la possibilité d’un bouleversement prolongé de l’offre, d’une escalade militaire et d’incertitudes logistiques qui persistent.
Ce changement influence également la manière dont les investisseurs expriment le risque géopolitique. Les traders privilégient de plus en plus l’achat direct de pétrole brut, tout en utilisant l’or comme source de liquidité. Ils pourraient vendre de l’or pour financer d’autres positions, répondre à des appels de marge ou réduire le risque global de leur portefeuille.
Même si le transport physique de pétrole brut dans le Golfe Persique a pratiquement retrouvé son cours normal, le marché pétrolier continue d'intégrer une prime de risque d’escalade militaire significative au Moyen-Orient.
Simultanément, la corrélation inverse entre le Brent et les métaux précieux devient de plus en plus marquée. Par le passé, les tensions géopolitiques dirigeaient les flux de capitaux vers l’or et l’argent ; toutefois, lors de la seconde moitié d’octobre, le pétrole a progressé alors que les métaux précieux sont restés sous pression.
La performance du marché suggère que si cette tendance perdure, chaque hausse de 10% du Brent pourrait se traduire par une baisse d’environ 4% de l’or. Il ne s’agit que d’une observation du comportement récent, sans constituer une règle mécanique de trading. Surtout lorsque le pétrole intègre déjà une prime de risque géopolitique élevée, la corrélation peut rapidement s’inverser selon l’environnement de marché.
Cela explique pourquoi, dans le contexte actuel au Moyen-Orient, l’or n’a pas manifesté les caractéristiques traditionnelles d’un actif refuge. Le pétrole brut joue un rôle grandissant dans l’évaluation du risque géopolitique par le marché, alors que l’or devient dans certains cas un outil de financement ou d’ajustement du risque.
Cependant, le prix du pétrole n’explique que partiellement la baisse de l’or. Il reste à clarifier quels sont exactement les investisseurs qui se débarrassent de l’or.
19,5 milliards USD de ventes nettes en cinq semaines : le flux principal provient d’autres acteurs que les fonds « hedge » traditionnels
Dans son rapport intitulé « Futures sur l’or : cinq semaines consécutives de ventes spéculatives », Quinn analyse les données de positionnement de la CFTC arrêtées au 27 octobre.
Les chiffres montrent que depuis le 22 septembre, on a observé environ 19,5 milliards de dollars de ventes nettes spéculatives sur les futures or. Pour la semaine du 20 au 27 octobre, la réduction d’exposition d’environ 8 milliards de dollars fut particulièrement marquée, portée par les fonds gérés (« Managed Money »), les « Other Reportables » et les « Non-Reportables ».
Sur ces 8 milliards, 5,2 milliards proviennent de la fermeture de positions existantes, tandis que 2,8 milliards s’ajoutent par l’ouverture de nouvelles positions vendeuses.
La distinction est importante : la première correspond à une sortie d’investisseurs de positions existantes, la seconde indique que certains capitaux parient activement à la baisse sur l’or, et ne se contentent plus de prendre des profits sur la hausse antérieure.
Sur la base du prix de l’or d’environ 4 000 dollars l’once, 19,5 milliards représentent une exposition nominale équivalente à 150 tonnes d’or. Il s’agit toutefois d’une valeur nominale sur le marché des futures, sans signifier que 150 tonnes d’or physique ont été vendues sur le marché.
L’analyse des variations des positions montre que le positionnement spéculatif sur l’or s’est rapidement accumulé durant la hausse des prix en septembre, puis a rapidement fait machine arrière à mesure que le cours de l’or effaçait ses gains.
Ce qui surprend le plus, c’est la composition des vendeurs.
Le marché surveille surtout les hedge funds, les CTA (Commodity Trading Advisors) et les comptes macro utilisant l’effet de levier, souvent perçus comme la force principale des ventes en cas d’inversion brutale de momentum ou d’accélération de la baisse des prix.
Or, les chiffres de Quinn montrent que lors de la plus récente semaine comptabilisée, les « Other Reportables » et les « Non-Reportables » représentaient environ 95% des ventes spéculatives. Les clôtures de positions longues d’autres catégories ont contribué à hauteur de 4 milliards de dollars.
La catégorie des « Other Reportables » mérite une attention particulière. Elle inclut certains acteurs institutionnels de taille significative, mais qui ne relèvent ni des managed funds, ni des swap dealers, ni de la couverture « commerciale » traditionnelle.
Ces acteurs peuvent être des sociétés de trading propriétaires, des family offices ou d’autres comptes institutionnels. Toutefois, la CFTC ne divulgue pas l’identité précise de ces intervenants dans ses rapports catégoriels.
Cela signifie que la pression vendeuse sur l’or ne provient pas uniquement des hedge funds traditionnels. Même en cas de forte réduction d’exposition des comptes spéculatifs les plus surveillés, d’autres investisseurs peuvent encore détenir d’importantes positions longues.
Un autre indicateur du rapport de Quinn révèle encore plus clairement ce risque.
Au cours du mois d’octobre, la part de la catégorie « autres » parmi les positions longues a dépassé 20 % du total des contrats à terme ouverts sur l’or. Au 27 octobre, ce ratio est redescendu à 18 % environ, restant toutefois nettement supérieur aux 11-12 % observés plus tôt dans l’année.
En d’autres termes, le marché a déjà connu d’importantes liquidations, mais la pression potentielle d’un excédent de positions n’a pas totalement disparu. Ce que les investisseurs doivent surveiller, ce n’est pas seulement la liquidation des hedge funds, mais aussi le retrait possible des capitaux qui ajustent leurs positions à un rythme plus lent.
Par ailleurs, le rapport de position de la CFTC ne reflète que la situation arrêtée au mardi 27 octobre. L’or a continué de baisser après cette date. Les données disponibles révèlent donc la dynamique des ventes avant la rupture de niveaux clés, mais ne permettent pas de quantifier le nombre de positions liquidées durant les derniers jours de trading. Les prochains rapports de positions offriront une image plus complète.
Le taux d'intérêt réel n'a pas soutenu le cours de l’or, le coût de la protection contre la baisse a clairement augmenté
La dynamique des facteurs de valorisation traditionnels indique également que le mouvement actuel de correction de l’or ne s’explique plus seulement par la trajectoire des taux réels et du dollar.
Quinn fait remarquer que, durant la semaine du 20 au 27 octobre, le rendement réel à 10 ans américain a chuté de 11 points de base, mais l’or a tout de même reculé d’environ 1,6 %. Sur la même période, le Brent a progressé de 4,1 % et le dollar s’est renforcé de 0,6 %.
En général, la baisse du rendement réel favorise l’or, actif sans rendement direct, tandis que la vigueur du dollar et la hausse du pétrole peuvent peser sur l’once. Sur cette semaine-là, le soutien des taux réels a été insuffisant pour compenser l’impact négatif des autres facteurs.
Du 27 au 30 octobre, l’or a chuté de 4,3 %, le Brent a progressé de 3,7 %, tandis que dollar et rendement réel ont refléchi par rapport à leur niveau précédent.
Cette configuration démontre que la dynamique de marché est de plus en plus guidée par l’ajustement du positionnement et les besoins de liquidité liés aux risques géopolitiques, les relations de valorisation traditionnelles fondées sur les taux réels étant temporairement reléguées au second plan.
La gestion de la liquidité souveraine pourrait également jouer le rôle de vecteur potentiel de transmission du risque. La hausse des prix de l’énergie peut accroître les besoins en dollars des pays importateurs de pétrole, et l’instabilité géopolitique pourrait modifier les préférences de liquidité des gestionnaires de réserves officielles.
Au cours de la guerre d'Iran de mars 2026, la Turquie a vendu de l'or et obtenu de la liquidité par le biais de swaps adossés à l’or pour défendre la livre turque. Cela prouve que l’or détenu comme actif de réserve peut, dans certains cas, être utilisé pour obtenir de la liquidité.
Cependant, les données CFTC ne permettent pas d’identifier si des institutions souveraines ont participé à la vente sur les futures, et l’analyse de Quinn n’établit pas que les banques centrales vendent de l’or physique. Il ne s’agit ici que d’un mécanisme de transmission potentiel, et non d’une source confirmée de pression vendeuse.
Il est nécessaire également de distinguer les achats structurels des institutions officielles des désengagements de positions à effet de levier sur les futures. Les banques centrales peuvent continuer à accroître leurs réserves d'or physique dans une perspective de long terme, tandis que les investisseurs spéculatifs peuvent poursuivre leurs ventes massives de futures, pesant sur les prix de marché. Les motivations et l’horizon d’investissement de ces deux profils sont distincts.
Le marché des options propose une autre perspective à observer : les investisseurs paient actuellement un coût plus élevé pour se prémunir contre une baisse de l’or.
Quinn signale que la volatilité implicite à trois mois sur l’or, ainsi que l’asymétrie normalisée des options put-call 25 delta, sont en hausse. Ce dernier indicateur atteint approximativement le 85ème percentile de sa fourchette de variation annuelle.
Ceci reflète un approfondissement de l’inquiétude des investisseurs face au risque de baisse de l’or. Lorsque l’or était en hausse, les capitaux étaient enclins à payer une prime pour capter le potentiel haussier ; avec l’affaiblissement du marché, ils se préoccupent davantage de se couvrir contre une correction supplémentaire.
Néanmoins, la valorisation des options ne permet pas de distinguer si les transactions visent la protection contre la baisse ou relèvent de prises de position spéculatives baissières pures.
Le desk matières premières de Goldman Sachs, commentant les conditions de marché de vendredi dernier, note également l’absence de consensus clair parmi les investisseurs.
Selon la banque, certains porteurs de positions longues s’inquiètent des pertes dues à la chute du cours de l’or, tandis que des acheteurs potentiels évaluent si le prix actuel constitue une opportunité d’achat, mais le degré de participation directe des clients reste limité dans les faits.
L’essentiel des ventes s’effectue via les plateformes électroniques, les volumes de la CME (Chicago Mercantile Exchange) augmentent sensiblement et le volume des transactions sur l’ETF or — SPDR Gold Trust (GLD) — connaît aussi une forte hausse.
Le desk matières premières de Goldman Sachs considère les 3 850 dollars comme la prochaine zone de support potentielle, tout en reconnaissant que la rupture du seuil des 3 950 dollars fut surprenante.
Les 3 850 dollars deviennent donc un niveau de prix à surveiller, sans garantie pour autant que la correction actuelle s’achèvera à ce stade. Pour déterminer si la vague de ventes touche à sa fin, il faudra observer si la pression baissière sur les contrats à terme diminue, si le coût de la protection contre la baisse via les options reflue, et si la corrélation négative entre prix du pétrole et or commence à faiblir.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après que le Nasdaq ait perdu plus de 2 000 milliards de dollars en un mois, Wall Street commence à chercher des points d'achat! Deutsche Bank augmente la notation du secteur technologique, les "sept signaux" de Goldman Sachs dessinent un récit haussier.
Deutsche Bank est optimiste quant aux actions technologiques américaines, annulant la révision à la baisse réalisée il y a trois semaines. La forte vente a créé une opportunité d'achat attrayante et la plupart des risques liés à l'intelligence artificielle ont déjà été largement absorbés par le marché.
DoorDash (DASH.US) surpasse le Nasdaq lors de la vente massive des actions technologiques ! Annonce officielle de l'acquisition d'Instacart pour 17 milliards de dollars : la livraison de supermarché et la publicité de détail entraînent une revalorisation des actifs ?
La consolidation totale des deux grandes plateformes pourrait renforcer leur capacité globale de concurrence et de négociation en matière d'efficacité de livraison, d'accès aux consommateurs et de monétisation des médias de vente au détail. Les détaillants alimentaires ne disposant pas de leur propre réseau de livraison devront donc faire face à une pression de négociation plus prononcée ; en revanche, Walmart et Target, qui possèdent Spark et Shipt, sont relativement mieux à même de résister à cet impact.
Prévisions des résultats financiers | Un pari audacieux avec un ratio cours/bénéfice de 121 : si les prévisions de Palantir (PLTR.US) ne sont pas assez impressionnantes, le cours de l'action pourrait chuter immédiatement
Palantir a publié lundi après la clôture son rapport du troisième trimestre ; le marché prévoit un chiffre d'affaires de 2,18 milliards de dollars, soit une augmentation d'environ 85 %. La révision à la hausse des perspectives annuelles et l'accélération de la croissance de l'activité commerciale sont au centre de l'attention. Dans un contexte de valorisation élevée, la marge d'erreur est extrêmement faible.

BTIG met en garde : Les actions américaines sont entrées en "territoire inconnu", l'or pourrait encore chuter jusqu'à 3500 dollars
La faible volatilité des actions américaines n’est en réalité qu’une illusion créée par une divergence extrême entre les secteurs, rendant leur structure interne extrêmement fragile. BTIG met en garde : le marché a urgemment besoin d’une forte correction paniquer pour nettoyer les positions, avec un recul attendu d’au moins 8,5 % sur le Nasdaq, et le S&P 500 pourrait descendre jusqu’à 7 300 points. De plus, la rupture technique est confirmée pour les semiconducteurs, le secteur de l’IA pourrait souffrir des répercussions des politiques électorales, l’or et l’argent ayant déjà atteint leur sommet, et le véritable point bas du marché est encore loin.
Prix des cryptos
Plus


