
Rapport financier de Tesla au troisième trimestre 2026 : la capacité de stockage freine les revenus, mais le flux de trésorerie libre revient en positif, l’EPS dépasse les attentes et la marge brute remonte !
 2026/10/22 04:33
🔥 Radar des tendances des actions américaines désormais en ligne ! 3 thématiques majeures du marché US + 6 actions sélectionnées + 7 événements majeurs à venir cette semaine : où sont les opportunités sur les actions américaines ? Cliquez ici pour obtenir le panorama complet en une image sur 22 stratégies de trading→
Points clés :
Tesla a réalisé un chiffre d'affaires total de 28,046 milliards de dollars au troisième trimestre 2026, soit une croissance quasi nulle en glissement annuel, légèrement inférieure aux prévisions des analystes (28,13 milliards de dollars) et en baisse de 0,7% par rapport aux 28,236 milliards de dollars du deuxième trimestre ; les activités automobiles et de services dépassent les attentes, mais la production d'énergie et le stockage chutent de 16% sur un an, bien en-dessous des attentes, constituant le principal frein à la progression du chiffre d'affaires. L'EPS ajusté est de 0,48 dollar, supérieur aux attentes (0,44 dollar, environ +9%), en baisse de 4% sur un an ; l'EPS GAAP est de 0,22 dollar, en baisse de 44% sur un an. Le bénéfice net GAAP s'élève à 787 millions USD, -43% sur un an. La marge brute totale remonte à 19,6%, au-dessus des prévisions et en amélioration séquentielle. Le free cash flow ressort positif à 1,531 milliard de dollars, bien meilleur que le consensus qui anticipait une valeur négative ; le cash flow d'exploitation est de 6,263 milliards de dollars. Les livraisons sont de 486 500 véhicules (-2% sur un an), les capacités de stockage déployées totalisent 13,7 GWh (+10% sur un an), les abonnements actifs à FSD atteignent 1,74 million, un chiffre supérieur aux attentes. Après la clôture, le cours de l'action a d'abord grimpé de plus de 2% avant de refluer ; le marché suit de près la reprise de la marge brute, le retour à un free cash flow positif, ainsi que les progrès sur FSD/Robotaxi, tout en s’inquiétant de la baisse des revenus, de la chute du bénéfice GAAP, du fléchissement des livraisons automobiles et de la faiblesse du stockage d’énergie.
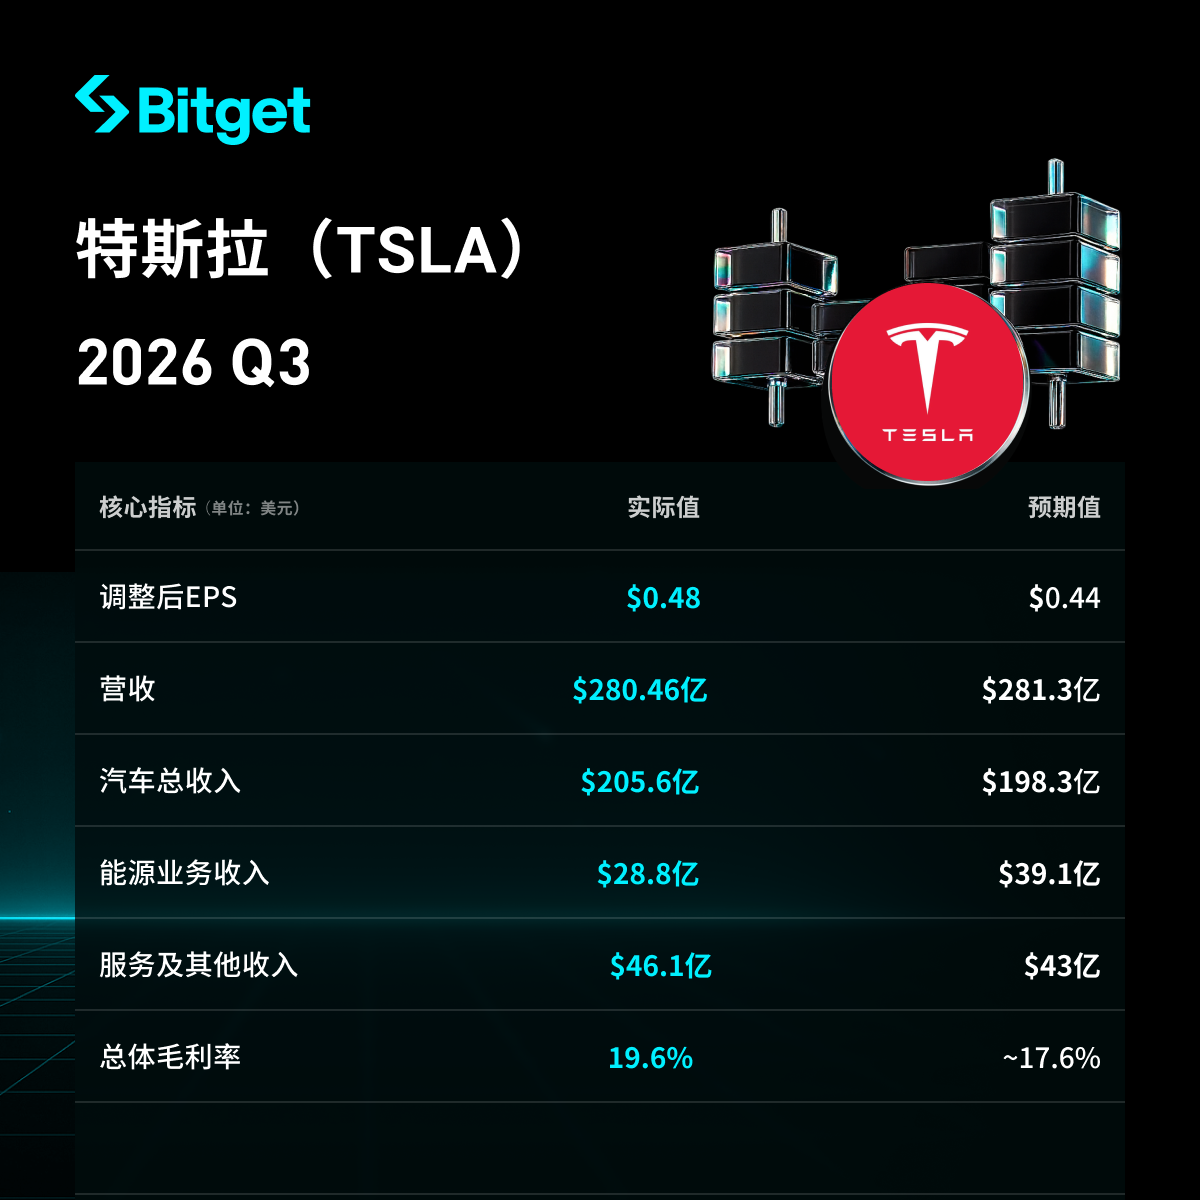
- Performance globale des revenus et des bénéfices
- Chiffre d'affaires total de 28,046 milliards de dollars, croissance quasiment nulle sur un an, légèrement inférieur aux 28,13 milliards attendus, et en baisse de près de 0,7% par rapport au deuxième trimestre (28,236 milliards).
- EPS ajusté à 0,48 dollar, supérieur de 9% aux attentes (0,44 dollar), en baisse de 4% sur un an ; EPS GAAP à 0,22 dollar, en recul de 44% sur un an.
- Bénéfice net GAAP de 787 millions de dollars, -43% sur un an ; bénéfice net ajusté de 1,697 milliard de dollars.
- Marge brute totale à 19,6%, au-dessus des anticipations (près de 2 pts) ; rebond par rapport au deuxième trimestre (16,8%) et hausse de 160 points de base sur un an (18,0% il y a un an).
- Free cash flow positif de 1,531 milliard de dollars, largement supérieur au consensus qui anticipait -4,99 milliards de dollars (contre -1,092 milliard au trimestre précédent) ; cash flow d'exploitation de 6,263 milliards USD.
- Trésorerie, équivalents de trésorerie et investissements à court terme en fin de période à 45,447 milliards de dollars, en progression de 1,9 milliard.
- Dépenses d'investissement de 4,732 milliards USD, inférieures aux 7,77 milliards USD anticipés.
- Performance du secteur automobile
- Revenus du segment automobile de 20,56 milliards de dollars, en baisse de 3% sur un an, mais supérieurs aux attentes (19,83 milliards USD).
- Livraisons de 486 500 véhicules, -2% sur un an ; production de 464 400 unités, +4% sur un an. Model 3/Y : 478 200 unités livrées, -1% sur un an ; autres modèles : 8 295 unités (-48% sur un an).
- Stocks mondiaux de véhicules à 11 jours, contre 15 jours pour le deuxième trimestre.
- Marge brute GAAP du segment automobile : 18,5% ; marge automobile hors crédits réglementaires : 18,1%, contre 16,3% au deuxième trimestre et 15,4% il y a un an.
- Revenus des crédits réglementaires de 113 millions USD, soit une chute de 73% sur un an (417 millions USD il y a un an).
- Performance des autres segments d'activité
- Revenus des services et autres de 4,61 milliards de dollars, en hausse de 33% sur un an, dépassant les attentes (4,3 milliards USD).
- Production et stockage d’énergie : 2,88 milliards USD de chiffre d’affaires, -16% sur un an, très en-dessous des 3,91 milliards attendus (impact partiel de remboursements clients liés aux droits de douane), principal facteur expliquant le chiffre d'affaires manqué.
- Capacité de stockage déployée de 13,7 GWh, +10% sur un an (légèrement mieux que les 13,5 GWh du T2) ; nouveau record pour le taux de commandes et le carnet de commandes ; marge brute énergie autour de 33% (nette amélioration par rapport à ~20% au T2).
- Abonnés actifs à FSD : 1,74 million, +11% par rapport aux prévisions (1,57 million), +67% sur un an ; taux d’option FSD pour les véhicules neufs en Amérique du Nord supérieur à 75% (en amélioration de près de 20 points sur un trimestre).
- Robotaxi : près de 2 millions de miles d’autonomie sans supervision, soit +800% séquentiel. La production des premiers robots Optimus répondant aux standards de masse a été lancée sur la ligne de production en Californie.
- Dépenses d'investissement et plans futurs
- Dépenses d’investissement de 4,732 milliards USD ce trimestre, moins que les 7,77 milliards USD attendus.
- L’entreprise a abaissé sa guidance de CapEx annuelle à environ 20 milliards USD (au lieu de 25 milliards USD), soulignant une gestion des coûts plus efficace et un financement principalement via le cash flow d’exploitation.
- Les principaux axes d’investissement : chaîne de production Optimus, calcul IA, montée en puissance du Cybercab et la megafactory Terafab de SpaceX, etc. Objectif de puissance de calcul d'entraînement IA à 400 MW d’ici la fin d’année.
- La Megafactory du Texas a commencé à produire, avec une capacité cible de 50 GWh.
- Prévisions pour le trimestre à venir et perspectives annuelles
- L’article ne donne pas de chiffres précis concernant la guidance Q4 sur revenus ou bénéfices.
- L’objectif annuel de CapEx est désormais de 20 milliards USD environ (au lieu de 25 milliards) ; si l’objectif précédent avait été maintenu, le Q4 aurait nécessité environ 12 milliards USD, mais ce montant a été revu à la baisse.
- L’entreprise signale que la demande dépasse largement la production, que les commandes et le carnet du stockage d’énergie sont à un pic, et que les progrès sur FSD et Robotaxi se poursuivent.
- Contexte de marché et préoccupations des investisseurs
- L’enjeu majeur : recul du chiffre d’affaires en raison de la faiblesse de la branche énergie, baisse des livraisons automobiles sur un an, fort repli des crédits réglementaires, et chute du bénéfice GAAP absorbant les investissements massifs ; dans le même temps, la reprise de la marge brute, l’EPS ajusté supérieur aux attentes, le free cash flow positif (surtout par réduction des dépenses) ainsi que les progrès sur FSD/Robotaxi servent de soutiens.
- Les investisseurs craignent un manque à gagner sur le chiffre d’affaires, la chute du bénéfice GAAP, la faiblesse des livraisons, la fragilité des activités de stockage et la pression sur les CapEx à venir (même si le niveau du trimestre et la prévision annuelle ont été abaissés), tout en restant attentifs au retour sur investissement à long terme autour de l’IA, la robotique et l’autonomie. Après clôture, l’action a d’abord progressé de plus de 2% avant de redescendre ; sur l’année, le titre perd environ 14%.
Avertissement : Le contenu de cet article est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le Semi-Conducteur Index bondit de près de 7% et la baisse des prix du pétrole rafraîchit le marché ; la puissance de calcul de l’IA mène la contre-attaque : les données CPI de ce soir serviront de pierre de touche
Le Bureau of Labor Statistics des États-Unis publiera mardi le rapport de l'indice des prix à la consommation pour le mois d'octobre, avec une croissance globale attendue de 0,3 % et une croissance du noyau de 0,2 %. Bien que le rapport n'inclue pas le taux d'inflation annualisé en raison de la fermeture du gouvernement l'année dernière, les résultats pourraient afficher un taux d'inflation bien supérieur à l'objectif de 2 % de la Réserve fédérale. « Nous devons accepter l'échec sur le plan des coûts et de l'inflation », a déclaré Austan Goolsbee, président de la Fed de Chicago, lundi.

La narration selon laquelle l’IA « vole des emplois » est bouleversée : la consultation et le recrutement temporaire sont en hausse, les données d’octobre révèlent une augmentation de l’emploi aux États-Unis.
En octobre, les emplois non agricoles ont augmenté de 165 000, dépassant largement les attentes. Le secteur du conseil a atteint un niveau record, et depuis ChatGPT, l’intelligence artificielle a permis la création nette de 786 000 emplois, avec un marché de l’emploi qui ne faiblit pas mais progresse.


Affrontement intense entre acheteurs et vendeurs de yen ! Les meilleurs analystes parient sur une montée du yen à 147, attention à la volatilité accrue des actions et des obligations avec le reflux du "carry trade"
Neil Parker, une autorité en matière de prévisions du taux de change entre le dollar américain et le yen, estime que la différence de taux d'intérêt entre le Japon et les États-Unis va se réduire, ce qui entraînera une hausse du yen face au dollar l'année prochaine, pour atteindre 147. Parker prévoit que la Banque du Japon relèvera son taux directeur de 1,25% à au moins 2%, voire potentiellement jusqu'à 2,25%, tandis que la Réserve fédérale augmentera à nouveau ses taux dans une fourchette comprise entre 4,00% et 4,25%.

Prix des cryptos
Plus


