
Cadres financiers : Les prévisions de hausse des taux d'intérêt de la Fed atteignent leur sommet + Le Trésor américain réévalue les réserves d'or, ce qui pourrait déclencher une envolée spectaculaire du prix de l'or

Huitong Network, 15 octobre—— Après une période de baisse sous la pression des taux d’intérêt, le risque baissier sur le prix de l’or a été en grande partie absorbé. Peter Kinsella, responsable Royaume-Uni de Union Bancaire Privée, souligne que soutenu par l’apaisement de la situation au Moyen-Orient, la fin probable des hausses de taux et l’accumulation continue des banques centrales mondiales, le prix de l’or bénéficie d’un solide support à la base. De plus, si le Trésor américain réévaluait ses plus de 8 000 tonnes de réserves d’or, cela pourrait raviver une nouvelle vague de "trades de dévaluation monétaire", faisant d’un fort repli une occasion idéale d’allocation sur l’or.
Sur les récents marchés financiers internationaux très volatils, chaque fluctuation du prix de l’or attire l’attention de nombreux investisseurs.
Après avoir subi les fortes pressions de la flambée des rendements des obligations américaines, l’or semble avoir traversé la période la plus difficile. Peter Kinsella, responsable des services d’investissement du Royaume-Uni chez Union Bancaire Privée (UBP), a récemment publié une analyse majeure, lançant un pavé dans la mare du marché. Il affirme qu’avec la clarification progressive de la situation moyen-orientale et l’atteinte d’un plafond des perspectives de hausse des taux, le Trésor américain donnera un puissant élan haussier au prix de l’or d’ici la fin de l’année. Ce point de vue très prospectif est rapidement devenu le centre d’intérêt du monde financier.
Les rendements du Trésor américain montent, mais l’or fait preuve d’une résilience remarquable
Depuis la hausse de 25 points de base décidée par la FED en septembre, le marché de l’or a effectivement connu un refroidissement net et un repli. Cependant, Kinsella a rapidement discerné que, dans un contexte macroéconomique de flambée concomitante des taux nominaux et des taux réels corrigés de l’inflation, la baisse du prix de l’or a été étonnamment modérée. Le rendement du Trésor américain à 10 ans a grimpé jusqu’à 5,30 %, tandis que celui de l’obligation indexée sur l’inflation à 10 ans, baromètre des taux réels attendus, a également franchi le cap historique de 3 %.
Il ajoute que, selon les modèles financiers traditionnels, ce contexte de forte pression de taux aurait dû provoquer une chute dévastatrice de l’or, or la réaction du marché n’a été qu’un repli limité. Ce phénomène inhabituel révèle un fait essentiel :
Les achats de banques centrales offrent un soutien solide, une correction profonde est une opportunité
Au niveau des réserves stratégiques mondiales, l’entrée continue des capitaux officiels agit comme un rempart imprenable, soutenant fermement le cœur de la valeur sur le marché de l’or. Kinsella souligne en particulier que, sur la cartographie mondiale de l’or de 2026, les banques centrales des grandes puissances asiatiques resteront les plus grands acheteurs officiels. Bien que le nombre de banques centrales augmentant leurs réserves d’or se soit réduit cette année, cela ne signifie pas que ces institutions ont perdu leur appétit d’accumulation; il s’agit simplement d’un ajustement temporaire de coût, dû à la hausse du prix de l’or.
Le dernier rapport détaillé du World Gold Council illustre clairement cette tendance macroéconomique. Les données montrent qu’un nombre record de banques centrales annoncent prévoir d’augmenter leurs réserves d’or dans l’année à venir. Cela signifie qu’à chaque chute soudaine des prix provoquée par une panique du marché, les achats officiels interviendront comme prévu pour soutenir massivement les cours. Cette demande officielle robuste, transcendante des cycles, reconfigure de manière irréversible la logique de valorisation à long terme de l’or comme actif refuge par excellence.
Réévaluation attendue du Trésor américain, la FED comme variable clé
D’un point de vue tactique d’investissement à court terme, UBP estime que le cours de l’or devrait évoluer dans une zone de consolidation relativement étroite à court terme. Le marché a déjà largement intégré, voire surestimé, les scénarios de nouvelles hausses de taux, alors que le récent rebond de l’inflation sous-jacente américaine provient essentiellement de facteurs temporaires. Cela offre à la FED une large marge de manœuvre pour ralentir ou suspendre les hausses de taux, une fois la situation géopolitique au Moyen-Orient clarifiée.
Kinsella met en avant un catalyseur haussier important, souvent sous-estimé par le marché : la forte probabilité que le gouvernement américain réévalue la valeur comptable de ses plus de 8 000 tonnes de réserves d’or.
Conclusion
Dans l’ensemble, le marché de l’or se trouve aujourd’hui à un carrefour historique où convergent de nombreux facteurs favorables. Lors de la publication d’un IPC américain de septembre supérieur aux attentes, le prix de l’or a plongé et touché ses plus bas intraday, mais l’analyse approfondie de Peter Kinsella dévoile, au-delà de la surface, l’évolution profonde de la logique de valorisation de cet actif.
Avec le soutien massif des achats officiels des banques centrales et l’effritement des anticipations de hausse des taux, la valeur stratégique de l’or dans une allocation de long terme s’affirme discrètement. Une forte purge du marché pourrait bien marquer le début d’une nouvelle opportunité historique majeure.
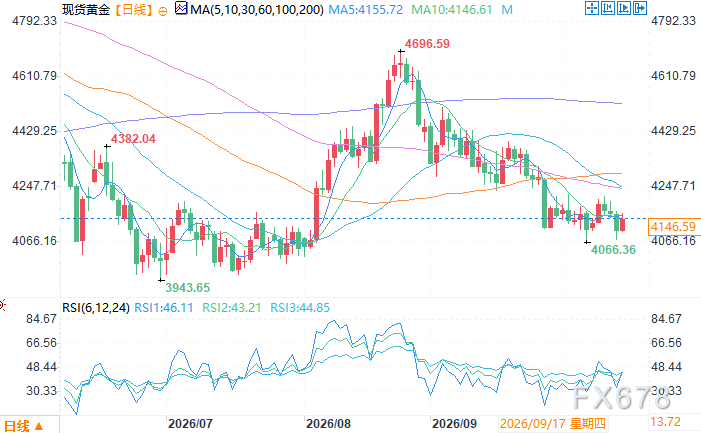
Graphique journalier du spot or Source : Yihuitong
Fuseau GMT+8, 15 octobre 14h13 : spot or à 4 134,59 USD l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs soutient Oracle (ORCL.US) : les inquiétudes concernant le financement de l’IA pourraient être exagérées, les risques des projets en cours sont maîtrisés
Goldman Sachs maintient sa recommandation d'achat sur Oracle, avec un objectif de prix sur 12 mois de 206 dollars.

Les élections de mi-mandat révèlent la vulnérabilité du marché ! Le trading basé sur l’IA fait face à un examen rigoureux, les prévisions de bénéfices des actions américaines pourraient être fortement révisées.
Les résultats des élections de mi-mandat aux États-Unis et la chute du marché qui s’en est suivie ont révélé la vulnérabilité due à la forte concentration des paris sur l’intelligence artificielle (AI). Les investisseurs pourraient devoir réajuster leurs attentes concernant les rendements des investissements.

La vague de déblocage de SpaceX coïncide avec le rééquilibrage des indices ! Selon les estimations de Goldman Sachs, le rééquilibrage de décembre pourrait générer 10,9 milliards de dollars d’achats passifs.
La proportion d’actions en circulation de SpaceX est passée d’environ 5 % lors de son introduction en bourse à un tiers, la hausse de la pondération dans les indices étant à l’origine d’une augmentation des capitaux passifs. Goldman Sachs prévoit qu’un rééquilibrage de l’indice Russell 1000 Growth le 11 décembre pourrait générer des achats d’une valeur de 10,9 milliards de dollars, principalement au profit des actionnaires internes lors de la levée du blocage. L’intégration dans le S&P 500 est attendue pour la seconde moitié de 2027, période au cours de laquelle les investissements passifs devraient encore s’intensifier.
Positions de Citi au troisième trimestre : Nvidia (NVDA.US) reste le principal titre détenu ; expansion bidirectionnelle des options sur indices et valeurs technologiques
Selon la divulgation de la Securities and Exchange Commission (SEC) des États-Unis, Citi Group (C.US) a soumis son rapport de portefeuille du troisième trimestre (13F) au 4 novembre 2026, couvrant la période jusqu'au 30 septembre 2026.

Prix des cryptos
Plus


