
Les revenus de MRVL visent une multiplication par 10 en cinq ans, AMD connaît une seconde jeunesse avec les CPU

Actuellement, toute l’architecture matérielle des data centers d’IA est en cours de redéfinition, et CPU, puces sur-mesure, interconnexion optique, switchs, cartes réseau, interfaces mémoire et contrôleurs de stockage, entrent tous, en même temps que les GPU, dans un nouveau cycle d’explosion de la demande.
Le 6 octobre, Marvell (MRVL) a soudainement relevé ses objectifs à long terme lors de sa Journée des investisseurs : la société prévoit un chiffre d’affaires d’environ 20 milliards de dollars pour l’exercice fiscal 2028, et entre 70 et 90 milliards de dollars pour l’exercice 2031, avec une médiane autour de 80 milliards.
À titre de comparaison, Marvell a généré environ 8,2 milliards de dollars de revenus pour l’exercice 2026, ce qui signifie que la société annonce en fait à Wall Street : Marvell pourrait, dans les cinq prochaines années, passer d’un fabricant de puces rapportant un peu plus de 8 milliards de dollars par an à un géant de l’infrastructure IA approchant les 80 milliards de dollars de revenus annuels.
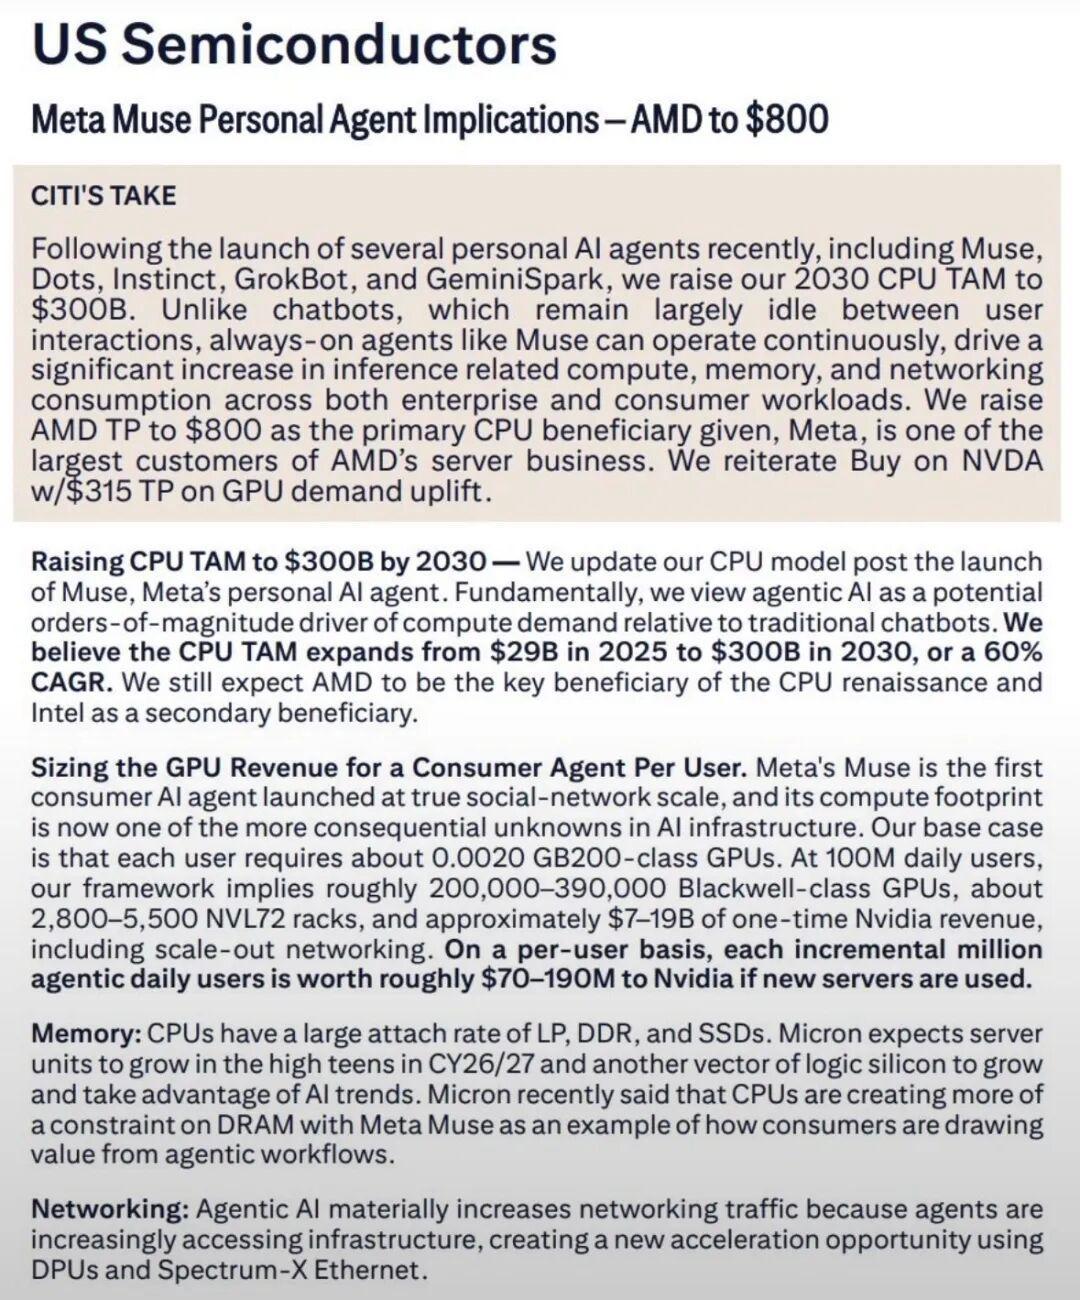
De leur côté, Citi a relevé la taille du marché mondial potentiel du CPU pour 2030 à 300 milliards de dollars, comparé à environ 29 milliards en 2025, soit une expansion multipliée par plus de 10 en cinq ans, et a fortement augmenté son objectif de cours sur AMD de 575 à 800 dollars.
En surface, l’article parle de Marvell, l’autre d’AMD, mais la cause sous-jacente est identique : l’IA passe de la première phase — “entraîner les modèles” — à la seconde : “faire réellement travailler l’IA”.
La différence entre ces deux phases déterminera où l’argent de la prochaine vague de l’industrie de l’IA va circuler.
Au cours des trois dernières années, la logique la plus simple pour gagner de l’argent dans l’IA a été d’acheter des GPU. OpenAI, Meta, Google, Microsoft entraînent des modèles de plus en plus volumineux, réclamant de plus en plus de GPU NVIDIA, positionnant le GPU comme le goulot d’étranglement principal du secteur.
Mais au stade de l’Agentic AI, c’est-à-dire des agents intelligents IA, la donne change.
Les chatbots de type ChatGPT traditionnels sont, la plupart du temps, inactifs. Vous posez une question, ils exécutent le modèle, puis s’arrêtent ; sans sollicitation, ils ne consomment quasiment aucune ressource d’inférence.
À l’inverse, la nouvelle génération d’agents personnels IA comme Meta Muse est radicalement différente. Ils ont leur propre machine virtuelle, navigateur, et peuvent aider les utilisateurs à naviguer sur le web, remplir des formulaires, gérer le support client, prendre des rendez-vous, invoquer différents logiciels, poursuivant de multiples tâches automatiquement en arrière-plan.
En d’autres termes, chaque utilisateur d’IA ne se contentera plus d’exécuter de façon intermittente un gros modèle, mais pourrait disposer d’un “employé numérique” en ligne en permanence.
Cela va refondre en profondeur le mode de calcul à l’intérieur des serveurs IA.
Citi donne un chiffre très instructif : durant la phase de formation traditionnelle, le ratio CPU/GPU est autour de 1 pour 8 ; lors de l’inférence, il pourrait grimper à 1 pour 4. Mais à l’ère de l’Agentic IA, ce ratio pourrait s’approcher de 1 pour 1, voire le dépasser.
La raison est simple : les GPU excellent dans les calculs massifs matriciels ; mais dès qu’un agent IA se met réellement à travailler, en dehors du modèle lui-même, il doit continuellement planifier les tâches, naviguer sur le web, lire des bases de données, appeler des API, gérer les autorisations, exécuter l’OS, gérer la mémoire, transférer les données et orchestrer plusieurs modèles IA.
Beaucoup de ces missions ne sont pas le fort du GPU, mais relèvent plutôt du CPU, du réseau et de diverses puces spécialisées.
C’est pour cette raison que Citi relève soudainement le TAM CPU à 300 milliards de dollars.
Le message réel n’est pas “le CPU va remplacer le GPU” ; c’est tout le contraire : à mesure que l’on installe plus de GPU, l’ensemble du système réclamera plus de CPU, plus de DRAM, un réseau toujours plus rapide, et davantage d’équipements d’interconnexion pour data centers.
Ainsi, le secteur de l’IA est en train de passer de la “course à l’armement GPU” très simple à une véritable course à l’armement de toute l’architecture serveur.
Cela permet de comprendre pourquoi, lors de l’Investor Day, Marvell s’est permis de relever aussi fortement ses objectifs à long terme.
Selon Marvell, d’ici 2030, la taille du marché auquel la société peut prétendre atteindra environ 400 milliards de dollars ; lors de la précédente communication, ce chiffre n’était même pas de 100 milliards, soit une multiplication par quatre en quelques années à peine.
Parmi ces marchés :
Le marché des puces sur-mesure atteindra environ 235 milliards de dollars, représentant le plus gros potentiel pour Marvell.
L’interconnexion des data centers IA pèsera environ 65 milliards de dollars, avec l’une des croissances les plus rapides.
Les switchs et les solutions de stockage compteront pour environ 85 milliards de dollars.
Les télécommunications et autres activités conserveront un potentiel de 15 milliards.
L’élément marquant derrière ces chiffres, ce n’est pas tant les 400 milliards en eux-mêmes, mais le constat de Marvell : la croissance la plus rapide des data centers IA va migrer du simple “Compute” (calcul) vers le “Connectivity” (connexion).
Beaucoup d’investisseurs non avertis imaginent que la pièce la plus précieuse du data center IA, c’est le GPU.
Or, lorsqu’un cluster IA passe de quelques milliers à des centaines de milliers, voire des millions de XPU, l’un des principaux défis d’ingénierie devient : comment les données circulent-elles entre ces puces ?
Aussi rapide soit le GPU, si les données n’arrivent pas, il devra attendre pareillement.
D’où l’apparition dans les systèmes d’IA de plusieurs goulots d’étranglement physiques de plus en plus sévères : bande passante insuffisante, latence trop élevée, consommation excessive des interconnexions cuivre, et distances de transmission en augmentation.
C’est précisément le marché que Marvell vise.
Selon Marvell, sur la base d’un chiffre d’affaires médian de 80 milliards pour l’exercice 2031, environ 37,5 milliards viendraient de l’interconnexion, 30 milliards des puces sur-mesure, 10 milliards des switchs et du stockage, et 2,5 milliards des télécoms traditionnelles et autres activités.
En résumé, à l’avenir, la plus grosse activité de Marvell ne sera peut-être même pas la production de puces d’IA, mais plutôt de permettre à toutes les puces du data center IA de communiquer à très haut débit entre elles.
C’est aussi ce point qui risque d’être sous-estimé par les marchés lors de ce dernier Investor Day.
Jusqu’ici, les investisseurs demandaient : “Qui peut battre NVIDIA sur le GPU ?”
Mais demain, la question sera peut-être : “Pour chaque GPU ou XPU supplémentaire, combien d’autres puces faudra-t-il ajouter à côté ?”
Si la réponse est “pour chaque GPU, il faut aussi un CPU, une NIC, une puce de switching, un DSP optique, Retimer, contrôleur mémoire, contrôleur de stockage et divers ASIC dédiés”, alors le plus gros relais de croissance de l’industrie IA ne se limitera plus aux seuls GPU.
C’est exactement là-dessus que Marvell mise.
À l’heure actuelle, la société équipe déjà les quatre grands hyperscalers américains en puces sur-mesure, et de plus en plus de projets ne consistent pas à produire un XPU géant pour remplacer directement le GPU NVIDIA, mais en “XPU Attach” – c’est-à-dire à ajouter autour de l’accélérateur IA toute une gamme de puces spécialisées.
Exemples : carte réseau très rapide, interface mémoire, contrôleur de stockage, puce de gestion d’infrastructure IA et puce d’accélération pour l’inférence.
Le management de Marvell a même donné une approche très concrète : à l’avenir, chaque XPU pourrait avoir un à deux chips spécialisés connectés, avec pour certains une valeur unitaire pouvant atteindre 1 000 dollars.
Si les clouders déploient des millions de puces IA par an, alors les “petites puces à côté du XPU”, apparemment anodines, pourront aussi représenter des marchés de plusieurs milliards de dollars.
C’est également pourquoi Marvell hausse son objectif Custom pour l’exercice 2029 de plus de 10 milliards à plus de 12 milliards, et l’anticipe à environ 30 milliards en 2031.
Plus important encore, Marvell n’est plus un simple monteur de puces pour un seul client.
L’entreprise indique clairement que son activité Custom couvre les quatre grands hyperscalers US, et que ses revenus futurs seront de plus en plus répartis sur différents clients, XPU et produits Attach.
L’accord signé cette année avec Google en est un exemple type.
L’accord ne porte pas sur une seule puce IA, mais sur plusieurs produits : accélérateur d’inférence IA, contrôleur de stockage, contrôleur d’interface réseau, contrôleur d’interface mémoire, et solutions Near-Memory Compute.
Selon le design de ce contrat, si l’achat des produits concernés atteint les objectifs prévus, le volume d’achat potentiel pourrait frôler 120 milliards de dollars.
Point important à préciser : ces 120 milliards ne sont pas des commandes fermes signées à ce jour, il ne faut donc pas les considérer comme du backlog déjà acquis par Marvell.
Mais l’information reste très significative : le fait que Google accepte un engagement potentiel d’un tel volume sur le long terme avec Marvell démontre que les grands acteurs du cloud ont aujourd’hui besoin non pas d’un unique ASIC, mais d’une véritable plateforme de puces intégrée autour de l’infrastructure IA.
Selon le site “Investissement Actions US”, c’est là la principale rupture avec le passé pour Marvell.
Jusqu’ici, le marché doutait : Marvell avait-elle les capacités d’un vrai acteur de plate-forme capable de croître à long terme avec l’IA, ou profitait-elle temporairement d’un pic des dépenses des hyperscalers sur quelques contrats ASIC ?
Avec cette Investor Day, le groupe a donné sa propre réponse.
Chiffre d’affaires 2026 : environ 8,2 milliards, 2028 : 20 milliards, 2031 : objectif entre 70 et 90 milliards, médiane à 80 milliards. Si l’objectif de 80 milliards est atteint, cela ferait une croissance de 10 fois en cinq ans, soit un taux composé de près de 58 % par an.
L’entreprise cible également un EPS Non-GAAP à plus de 30 dollars en 2031, contre 2,84 dollars en 2026.
Ce n’est plus une trajectoire de croissance classique de semi-conducteurs, mais un pari sur une expansion rapide du marché de l’infrastructure IA sur les cinq années à venir.
Se pose donc la vraie question : les objectifs de Marvell sont-ils crédibles ?
La direction est très claire, mais les chiffres exigent de garder la tête froide.
Le plus gros risque vient d’abord des dépenses d’investissement des hyperscalers.
Tout le business plan de Marvell repose sur une croissance soutenue des capex mondiaux en data centers, estimés à près de 3 000 milliards de dollars d’ici 2030, avec la part des 10 principaux hyperscalers continuant d’augmenter.
Tant que Microsoft, Google, Meta, Amazon et les autres géants de l’IA poursuivent leurs investissements, le terrain de Marvell s’étendra naturellement ; mais si, dans deux à trois ans, la rentabilité de l’investissement IA décline et que les hyperscalers ralentissent la construction de data centers, les prévisions 2031 de Marvell seront mécaniquement affectées.
Le deuxième risque, c’est la concurrence.
Le principal compétiteur dans l’ASIC sur-mesure demeure Broadcom (AVGO), et sur le réseau IA, il y a aussi NVIDIA et d’autres acteurs des interconnexions très rapides.
Un TAM de 400 milliards ne garantit pas à Marvell de tout rafler : c’est bien la part de marché qui déterminera in fine la rentabilité.
Le troisième risque : la valorisation.
Si les marchés anticipent dès à présent les revenus de 2030 et 2031, la hausse du cours peut dépasser celle des bénéfices. Même les plus belles histoires sur cinq ans ne profitent au cours que tant que la valorisation n’intègre pas déjà l’essentiel de la future croissance.
Ainsi, selon “Investissement Actions US”, le vrai enjeu de ce rallye IA n’est pas de trouver le “prochain NVIDIA” au sens strict.
Le véritable basculement est que l’IA passe de l’ère de l’entraînement des modèles à celle des Agents ; et cette ère exige non seulement davantage de GPU, mais un data center dans son ensemble, bien plus complexe.
GPU pour calculer, CPU pour organiser et planifier, DRAM pour stocker, réseau pour transporter, modules optiques et DSP pour repousser les limites de distance et de bande passante, switchs pour relier des milliers de XPU, et ASIC sur-mesure pour toujours plus d’efficacité et moins de consommation sur des tâches spécifiques.
Quand l’IA ne sera plus un simple chatbot à ouvrir à la demande mais un employé numérique qui travaille 24h/24 pour vous, l’empreinte matérielle derrière chaque utilisateur IA sera totalement différente.
C’est pourquoi Citi ose imaginer un marché CPU à 300 milliards de dollars en 2030, et pourquoi Marvell vise 70 à 90 milliards de chiffre d’affaires à l’horizon 2031.
Si ce cycle d’investissement IA se prolonge jusqu’en 2030, alors la question clé ne sera plus “qui acheter en dehors de NVIDIA ?”.
Mais bien, à chaque dollar investi dans le GPU, combien iront aussi vers CPU, puces sur-mesure, optique, réseau, mémoire et stockage.
C’est là que se jouera la prochaine grande redistribution de la richesse dans l’industrie IA.
Lancement de la fonctionnalité « Mes Favoris »
En saisissant les codes des actions américaines que vous suivez, vous pouvez créer votre propre liste de surveillance. Notre système d’IA quantitative poursuit activement le suivi de :
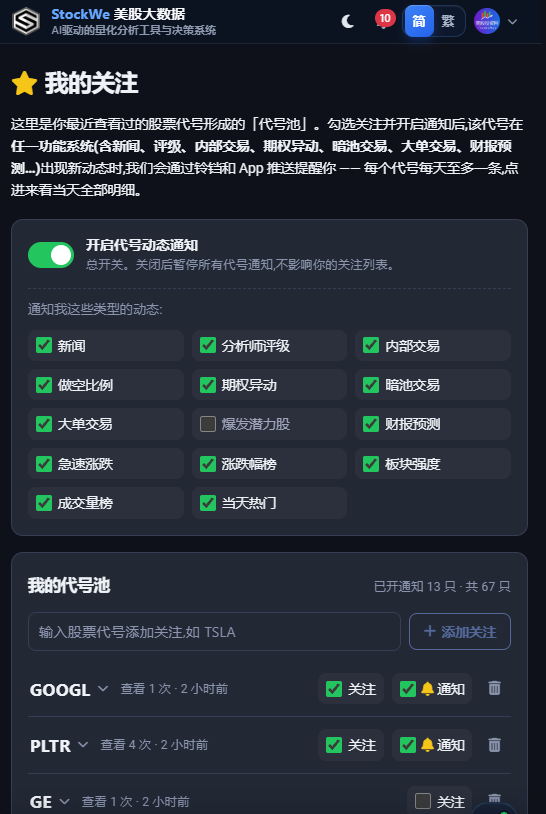
Actualités, notes d’analystes, transactions d’initiés, taux de short, alertes d’options, Dark Pools, transactions de blocs, prévisions de résultats, mouvements rapides à la hausse ou à la baisse, etc.
Par exemple, si vous suivez NVDA, vous voyez en un clic le nombre d’actu du jour, alertes d’options, mouvements sur Dark Pool ou sur gros blocs.
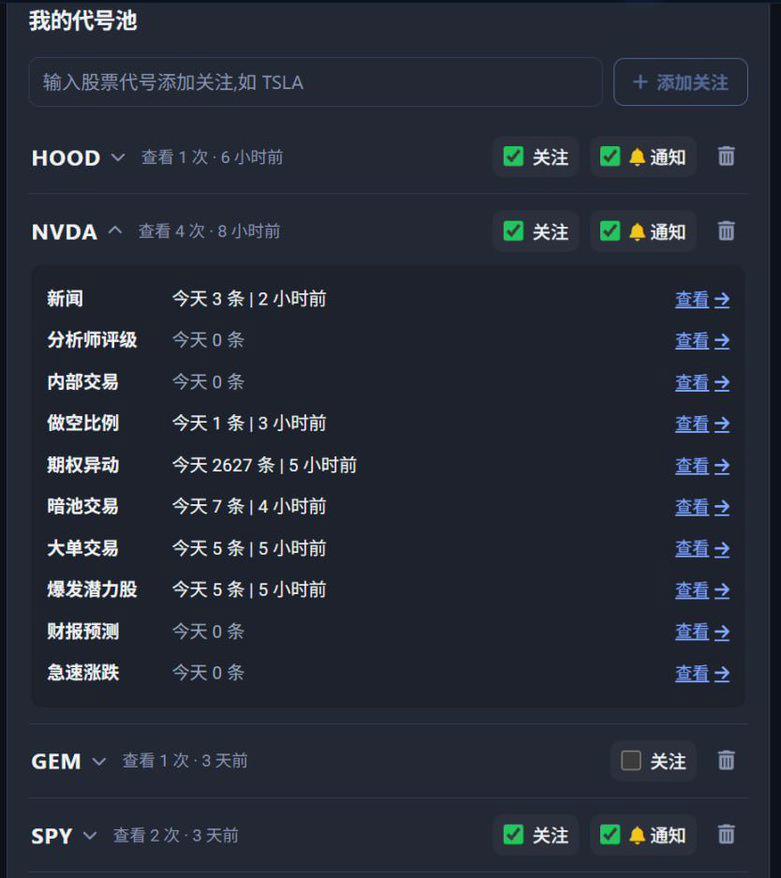
Point clé : en activant la notification de l’application, toute actualité sur vos actions suivies vous est signalée instantanément.
Avant, il fallait chercher l’information partout, maintenant confiez votre suivi à notre système, actif 24h/24 et 7j/7.
Pour les investisseurs long terme, c’est un système d’alerte personnalisé ;
Pour les swing traders et opérateurs d’options, c’est un radar d’alertes en temps réel.
Saisissez le code, et plus jamais vous ne raterez de changement important.
Cliquez sur le lien d’origine pour télécharger l’App
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley : Le marché pourrait-il bientôt entamer une reprise retardée ?

L’IPO de la première action du matériel AI est en suspens.
La saison des rapports trimestriels des actions américaines débutera la semaine prochaine : le bénéfice par action du S&P 500 devrait augmenter de 27 %, Nvidia et Micron contribueront à un tiers du total.
Goldman Sachs prévoit que le bénéfice par action du S&P 500 au troisième trimestre augmentera de 27% en glissement annuel, dont Micron contribuera à hauteur de 19% et Nvidia à 15%. Les dix principales entreprises apporteront ensemble 68% de la croissance des bénéfices. Parallèlement, la croissance médiane des bénéfices des entreprises du S&P 500 n'est que de 9%, contre 14% au deuxième trimestre, marquant un ralentissement notable. Les bénéfices et la performance du marché continuent de se concentrer de plus en plus autour de quelques leaders dans l'IA et l'énergie.
Prix des cryptos
Plus


