
L'institution affirme que le prix du pétrole et le prix de l'or sont négativement corrélés, et fournit une prévision de l'écart du prix de l'or allant jusqu'à 1750 dollars.

Huitong Finance, 30 septembre—— La banque Natixis a publié un rapport sur l'or, dans lequel l'analyste Bernard Dahdah établit trois scénarios pour le prix de l'or. Dans le scénario de base, le prix de l'or pourrait atteindre 4100 dollars d'ici la fin de l'année ; si le conflit dans le détroit d'Ormuz s'aggrave et que la flambée du prix du pétrole alimente l'inflation, le prix de l'or pourrait descendre jusqu'à 3500 dollars ; si la situation se détend et que l'inflation se résorbe, le prix de l'or pourrait dépasser 5250 dollars. Actuellement, le prix du pétrole et celui de l'or renouent avec leur corrélation négative, les ETF achètent à la baisse, mais les attentes sur les taux d'intérêt freinent le prix de l'or et l'ampleur du soutien apporté par les achats d'or des banques centrales demeure incertaine.
Le cours international de l'or reste incertain sous l'effet de nombreux facteurs macroéconomiques, la hausse des prix du pétrole, la persistance de l'inflation et le maintien d'un environnement de taux d'intérêt élevés continuant de peser sur les métaux précieux.
Dans son dernier rapport de recherche, Natixis souligne que l'évolution de la situation autour du détroit d'Ormuz sera la variable clé pour déterminer la trajectoire du prix de l'or. Selon les différents scénarios géopolitiques, les perspectives de l'or pourraient fortement différer. L’analyste en métaux précieux de la banque a établi trois scénarios, avec un prix de l’or oscillant entre un minimum de 3500 dollars l’once et, dans le scénario optimiste, au-dessus de 5250 dollars l’once.
Renversement de la conjoncture macroéconomique, corrélation négative retrouvée entre prix du pétrole et prix de l'or
Bernard Dahdah, analyste métaux précieux chez Natixis, a dans son dernier rapport révisé son opinion sur le marché de l'or, opérant un revirement notable par rapport à ses prévisions de la fin août. À la fin août, Dahdah avait relevé son objectif de prix de fin d’année à 5000 dollars l’once, soutenu par la demande de valeur refuge provoquée par les problèmes de dette des États-Unis et la volatilité du marché obligataire américain, les inquiétudes sur la soutenabilité budgétaire et les anticipations de dépréciation monétaire permettant à l’or de résister à la pression du coût d’opportunité élevé.
Cependant, au cours du mois écoulé, le contexte macroéconomique a évolué rapidement, la banque observant un retour de la corrélation négative entre le pétrole et l'or. La hausse du prix international du pétrole accentue les craintes d'inflation sur le marché, alimentant les attentes de nouvelles hausses de taux par la Fed. Or, l'or ne générant pas d'intérêt, la montée des taux d'intérêt accroît le coût d'opportunité de détention et pèse ainsi sur le prix de l'or. Dahdah note que cette corrélation est apparue pour la première fois au cours des phases de conflit entre Israël, les États-Unis et l’Iran. Après une percée diplomatique en juin, cette corrélation avait temporairement disparu, mais fin août, avec la montée des tensions géopolitiques et le refus américain d’accepter la dernière proposition iranienne après l’Assemblée générale de l’ONU, cette corrélation négative réapparaît et se renforce.
Parallèlement, les investisseurs en or se montrent très sensibles aux changements d'anticipations concernant la politique monétaire de la Fed. Les graphiques du rapport montrent que chaque hausse des anticipations de relèvement des taux coïncide avec une faiblesse du prix de l’or. La hausse des rendements obligataires américains et la fermeté du dollar renforcent la pression à la baisse sur l’or, et depuis fin août, l’or et le rendement des Treasuries américains à 10 ans renouent avec une corrélation, tandis que sur l’année, la corrélation entre l’or et l’indice du dollar reste la plus stable.
Lutte entre forces opposées, soutien des ETF et achats des banques centrales mais avec incertitudes
En dépit de la baisse du prix de l’or, les forces haussières persistent sur le marché. Natixis observe que, même si le prix recule, les avoirs en ETF or physique continuent d’augmenter, les capitaux affluant vers les ETF pendant les baisses — phénomène historiquement rare. Dahdah explique dans son rapport que certains investisseurs profitent de la correction pour se positionner à bon compte via les ETF or, mais ce flux structurel ne suffit pas à compenser la pression de réévaluation induite par la révision des anticipations de taux.
Les achats d’or par les banques centrales ont longtemps été un soutien clé pour le prix, et dans un environnement de rendements obligataires élevés, ces achats ont propulsé l’or à la hausse. Toutefois, la banque pointe un risque : si le prix du pétrole reste élevé et que le dollar se renforce, les banques centrales pourraient déplacer leurs politiques pour lutter contre l'inflation nationale et stabiliser leur monnaie, ralentissant voire arrêtant l'accumulation de réserves d’or — le soutien fourni par les banques centrales pourrait alors s’atténuer.
Trois grands scénarios, la géopolitique décide de la trajectoire finale de l’or
Dans le scénario de base, le prix de l’or restera sous pression pour le reste de 2026, le marché anticipant une possible nouvelle hausse des taux de la Fed en décembre et une correction à 4100 dollars l’once en fin d'année. La banque suppose qu’en 2027 la Fed maintiendra ses taux stables — à mesure que la dédollarisation progresse, la demande des investisseurs repartira et les banques centrales poursuivront leurs achats, permettant au prix de l'or de remonter à 4750 dollars l'once fin 2027.
Dans le scénario pessimiste, un conflit accru au Moyen-Orient perturberait le trafic maritime dans le détroit d’Ormuz, faisant flamber les prix du pétrole et maintenant une inflation élevée sur la durée. La Fed serait contrainte de maintenir des taux élevés plus longtemps. Si de nombreuses banques centrales deviennent vendeuses nettes d’or pour défendre leur monnaie, le prix de l’or pourrait alors plonger jusqu’à 3500 dollars l’once sous la convergence de ces facteurs négatifs.
Dans le scénario optimiste, tout repose sur l’apaisement des tensions dans le détroit d’Ormuz, d’où résulterait une forte baisse des prix pétroliers, une décrue rapide de l’inflation et l’ouverture d’un espace pour un assouplissement monétaire de la Fed, mettant fin au cycle de resserrement. Dans ce cas, le prix de l’or pourrait se stabiliser au-dessus de 5250 dollars l’once.
Conclusion
Le marché de l’or se situe actuellement à un point critique de lutte entre haussiers et baissiers, les anticipations de taux, la vigueur du dollar, le prix du pétrole et le risque géopolitique s'entrecroisant. Les scénarios de Natixis illustrent pleinement le rôle central de la géopolitique dans le détroit d’Ormuz dans l’évolution de l'or. À court terme, la forte inflation nourrit la perspective de hausses de taux et la pression baissière sur l’or sera difficile à dissiper rapidement ; toutefois, si le conflit géopolitique s’apaise et que l’inflation recule rapidement, un virage de la politique de la Fed pourrait déclencher un fort rebond de l’or.
L’évolution des prix du pétrole, les déclarations des responsables de la Fed et les changements au Moyen-Orient continueront de déterminer la volatilité du prix de l’or.
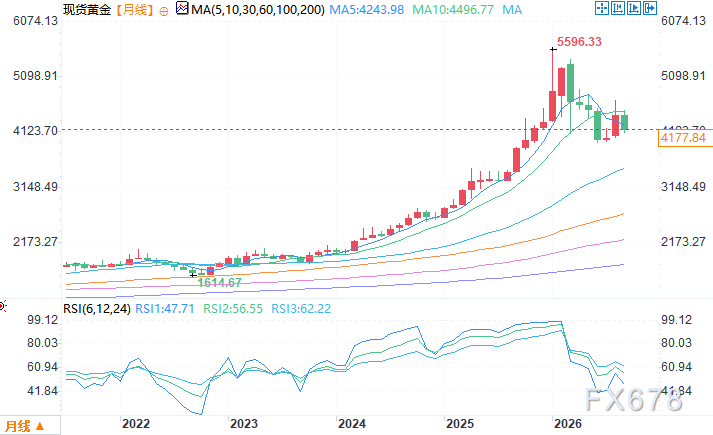
Graphique mensuel du cours spot de l’or — Source : Easy Huitong
Fusée de l’Est, fuseau GMT+8, 30 septembre, 11:32 — L'or au comptant se traite à 4177,84 dollars l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De HBM à DRAM et SSD, l'engouement des agents IA déclenche une explosion de la demande de stockage ! Le rapport financier de Micron (MU.US) arrive en point d’orgue, le marché espère un "grand dépassement des attentes + un important rachat d’actions".
Le fabricant américain de puces mémoire Micron, l'une des trois principales usines de production de puces mémoire, publiera bientôt ses résultats financiers ce mercredi, heure de la côte Est des États-Unis. Ce rapport deviendra ainsi une fenêtre clé pour évaluer la super-cycles des mémoires et l'avancée sans précédent de la frénésie d'infrastructure liée à l’IA.
Les exportations de pétrole brut du Moyen-Orient ont retrouvé 98% de leur niveau d'avant-guerre ! Un rapport de Morgan Chase révèle que le « trade sur le déficit pétrolier » se refroidit, mais l’inflation énergétique reste difficile à éliminer
L'équipe d'analystes de JPMorgan, dont Natasha Kaneva, a déclaré dans un rapport du 29 septembre : « La grande artère des exportations pétrolières du Moyen-Orient recommence à fonctionner. » Selon eux, pour une région encore en guerre, il s'agit d'une « reprise significative », bien que la reprise ne semble pas être équilibrée.
Prix des cryptos
Plus


