
Prévisions du premier trimestre pour Nike : examen au plus bas depuis 12 ans, tous les regards tournés vers la Chine et la marge brute !
 2026/09/30 03:16
🔥 Le radar des hotspots des actions américaines est désormais en ligne ! 3 axes majeurs des actions US + 6 actions soigneusement sélectionnées + 7 événements clés du calendrier, où se situent les opportunités US cette semaine ? Cliquez sur le lien pour voir d'un coup d'œil 22 directions d'investissement→
- Aperçu des points clés d'investissement
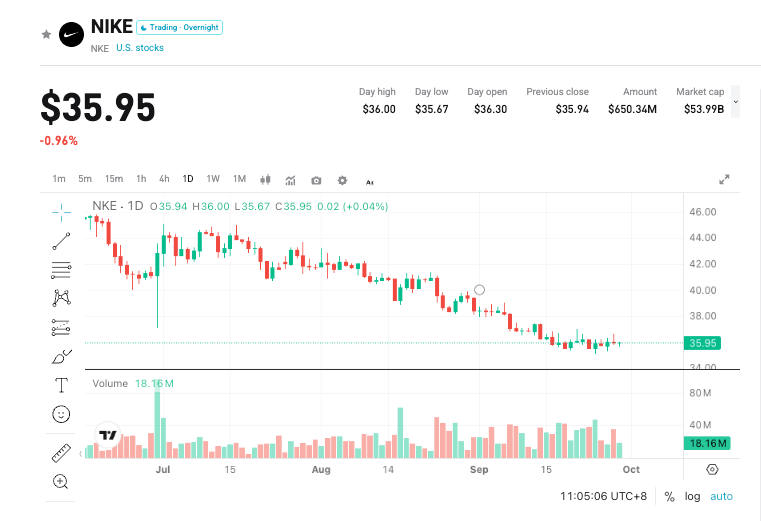
Nike (NKE.US) publiera ses résultats du premier trimestre de l'exercice 2027 (clos le 31 août) après la clôture du marché US, le 1er octobre 2026, avec une conférence téléphonique prévue vers 17h00 (heure de l'Est des États-Unis). La société prévoit une baisse du chiffre d'affaires pour ce trimestre d'un chiffre moyen à un chiffre bas en glissement annuel, sans effet de change positif, et une marge brute en légère amélioration d'une année sur l'autre. Le consensus de Wall Street estime un chiffre d'affaires autour de 11,32 à 11,35 milliards de dollars (en baisse d'environ 3,2% à 3,4% en glissement annuel, contre 11,72 milliards pour la même période de l'année précédente) et un BPA d'environ 0,44 dollar (en baisse d'environ 10,2%, contre 0,49 dollar l'an passé). Le cours de l'action évolue récemment autour de 36 dollars, avec une baisse d'environ 40% depuis le début de l'année, et a été retiré du S&P 100 le 21 septembre (mais reste dans le S&P 500). Ce que le marché cherche à valider n'est pas un retour à une forte croissance, mais plutôt la stabilisation de la marge brute hors éléments exceptionnels et celle de la région Chine.
- Quatre grands points d’attention
Point 1 : La diminution de la zone Chine va-t-elle se réduire ?
Le chiffre d'affaires du Grand Chine pour FY26 s'établit à 5,847 milliards de dollars (selon le rapport : -11% en glissement annuel, hors effets de change : -13%). T4 environ 1,29 milliard de dollars (selon le rapport : environ -12%, hors effets de change : environ -17%). Le consensus vendeur pour ce trimestre reste aux alentours de 1,3 milliard de dollars (-12,6%), il s'agit d'une prévision du marché, pas d'une guidance de la société. Il convient d'observer non seulement la baisse du chiffre d'affaires, mais aussi l'évolution des stocks, remises et ventes au prix fort. Lors de la conférence téléphonique, la direction a déclaré que les stocks de la région Chine avaient diminué à deux chiffres, avec des améliorations dans certains magasins et pour la catégorie course, tout en précisant que la tendance à court terme reste proche des performances récentes. Si la diminution se resserre nettement ce trimestre, le sentiment pourrait s'améliorer ; à l'inverse, si la baisse reste proche des -17% hors effet de change observés au T4, la narration du redressement sera une nouvelle fois reportée.
Point 2 : La marge brute opérationnelle peut-elle vraiment redevenir positive ?
Le dernier trimestre, le rapport indiquait une marge brute de 49,2% (+890 points de base vs année précédente), mais environ 900 points de base proviennent du remboursement de droits de douane équivalent à 986 millions de dollars ; une fois cet élément exclu, la marge brute s’élève seulement à 40,2% (-10 points de base), le BPA ajusté d'environ 0,20 dollar (BPA du rapport : 0,72 dollar). L'entreprise a avancé la reprise de la marge brute opérationnelle à positive dès le T1, ce qui correspond à la marge brute opérationnelle, ne pouvant être comparée aux 49,2%. Cette saison, l'évolution de la qualité est reflétée dans les ventes au prix fort, les taux de remise et le mix produits. C'est la donnée la plus susceptible d’influencer le cours de l’action.
Point 3 : La croissance nord-américaine peut-elle compenser les autres régions ?
Au T4, le chiffre d'affaires en Amérique du Nord s'établit à environ 4,83 milliards de dollars (+3% en glissement annuel), avec une force du segment de gros et une faiblesse persistante du retail. Pour ce trimestre, le consensus vendeur est d'environ 5,1 milliards de dollars (+2% YoY) pour l'Amérique du Nord, environ 3,2 milliards pour l’EMEA (-4%), environ 1,4 milliard pour l'APAC & Amérique latine (-3%). Chaussures : environ 7,2 milliards de dollars (-3%). Le chiffre réel pour Converse la saison dernière était d'environ 244 millions de dollars (-32%), le consensus actuel d'environ 296 millions (-19%). Si l’expédition en gros dépasse la consommation terminale, la pression de désendettement des stocks subsistera.
Point 4 : Ralentissement au T2 et écart avec les anticipations annuelles
L’entreprise anticipe déjà un ralentissement au T2 par rapport au T1, principalement lié au haut niveau des promotions numériques en EMEA et au rythme du gros en Amérique du Nord. Les prévisions pour FY26 sont un chiffre d'affaires stable (rapport) ou en baisse de 2% hors effet de change, à 46,4 milliards de dollars et un BPA rapporté de 2,10 dollars, soit environ 1,58 dollar après ajustement des remboursements de droits de douane. Pour FY27, le consensus prévoit un chiffre d’affaires autour de 45,3-45,7 milliards (-2%), et un BPA de 1,65 à 1,66 dollar ; certains instituts anticipent encore moins, estimant que le point d’inflexion sur les ventes n’interviendra pas avant l’exercice 2028. La journée investisseurs du 16-17 novembre sera le moment clé pour comparer les stratégies à moyen terme.
- Risque et opportunité coexistent
Facteurs de hausse :
- Le recul du groupe est meilleur que « milieu de la fourchette », la zone Chine affiche un ralentissement de la diminution ajustée aux devises par rapport au T4.
- La marge brute hors droits de douane redevient positive, l’amélioration de la structure des remises et des stocks est confirmée.
- Le gros nord-américain s’aligne avec la consommation finale, et la direction ne révise pas à la baisse ses perspectives pour le premier semestre.
Risques à la baisse :
- Poursuite de la détérioration en Chine ou chez Converse, accentuant la baisse globale.
- Marge brute non-redevenue positive, dépendance persistante aux promotions volumétriques.
- Confirmation d’une faiblesse accrue au T2, relancement du scénario de reprise annuelle, les attentes pourraient encore être abaissées même au plus bas.
- Conseils de stratégie de trading
Logique haussière : la contraction du chiffre d’affaires reste contrôlable, la marge brute opérationnelle devient positive, et les signaux de fin de période difficile en Chine apparaissent, ce qui pourrait activer la deuxième phase des investisseurs sur le redressement.
Risque baissier : les chiffres sont en ligne avec les estimations mais de mauvaise qualité (fortes remises, faibles ventes en direct, stocks malsains) ou la direction reporte explicitement le point d'inflexion.
Données clés :
- Chiffre d’affaires total et variation annuelle (rapport / neutre devise)
- Revenus, stocks et remises en Grande Chine
- Marge brute (doit être évaluée hors événements exceptionnels)
- Gros Amérique du Nord vs ventes directes, digestion terminale
- Commentaires sur le T2 et perspectives annuelles, et annonces de la journée investisseurs de novembre
Notes tactiques (clôture au 29 septembre à 35,84 $):
- Avant les résultats : consolidation entre 35,22-37,04, plus bas de 52 semaines à 35,22 le 25 septembre, clôture à 35,84 le 29 septembre. Moyenne 20j : 36,78, 50j : 39,38, 200j : 49,21. Résistance : 36,67 / 36,78 / 37,04 / 39,38. Support : 35,67 / 35,22 / 35,00 / 34,20. Volatilité implicite des options environ ±8,7%-9,0% (environ 32,6-39,1). Privilégiez les positions légères, pas d'effet de levier en-dessous de 35,22.
- Structure haussière : clôture au-dessus de 36,78-37,04, et consolidation tenant 35,22. Objectif supérieur : 39,38. Stop loss : 35,00.
- Structure baissière : passage sous 35,22, ou échec du rebond sur 36,78. Objectifs : 35,00 / 34,20 / 32,60.
Conseil opérationnel : surveillez la marge brute et la qualité de la zone Chine, ne pas se focaliser sur le retour en territoire positif du chiffre d'affaires. Si surprise positive, attendre un repli sur 35,22-36,78 ; si communication neutre ou prévisions faibles, éviter de saisir un point bas. Attention à la baisse de la volatilité implicite. Adapter la taille de la position à son propre profil de risque.
Décharge de responsabilité : Les informations ci-dessus sont fournies à titre indicatif uniquement et ne constituent pas un conseil d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les exportations de pétrole brut du Moyen-Orient ont retrouvé 98% de leur niveau d'avant-guerre ! Un rapport de Morgan Chase révèle que le « trade sur le déficit pétrolier » se refroidit, mais l’inflation énergétique reste difficile à éliminer
L'équipe d'analystes de JPMorgan, dont Natasha Kaneva, a déclaré dans un rapport du 29 septembre : « La grande artère des exportations pétrolières du Moyen-Orient recommence à fonctionner. » Selon eux, pour une région encore en guerre, il s'agit d'une « reprise significative », bien que la reprise ne semble pas être équilibrée.
L'introduction en bourse à 2 000 milliards de dollars d'Anthropic révèle ses faiblesses : 47 % de ses revenus dépendent d'Amazon et de Google, et pour chaque dollar gagné, 16 cents sont reversés.
Selon le prospectus d’Anthropic, en 2025, 47 % de ses revenus transiteront par les plateformes cloud d’Amazon et de Google, une hausse significative par rapport aux 11 % de 2023. Pour chaque dollar de revenu généré via ces plateformes cloud, environ 16 cents doivent être versés aux plateformes en tant que frais de distribution, soit un total annuel d’environ 351 millions de dollars. En outre, ces deux géants jouent quatre rôles à la fois : investisseurs d’Anthropic, fournisseurs de puissance de calcul, distributeurs et concurrents directs.
La course à la puissance de calcul en IA s'intensifie ! Anthropic révèle un accord de 84,5 milliards de dollars, bien supérieur à l'estimation de mai. Le moteur de croissance de l'IA chez SpaceX (SPCX.US) accélère à nouveau.
Selon les rapports, Anthropic a accepté de payer à SpaceX des frais de puissance de calcul proches du double de l’estimation précédente.
Prix des cryptos
Plus


