
Du vétéran de l’interconnexion optique au « vendeur d’eau polyvalent », pourquoi Lumentum se distingue-t-il ?

Lors de son analyse du secteur des connexions optiques, Dolphin a mentionné que, quel que soit le déplacement du module optique, le statut du moteur optique à haute valeur ajoutée (forte valeur et certaines barrières à l'entrée) restait inébranlable.
Cette fois, Dolphin commence par une société historique de la filière — Lumentum (LITE.O). Son cours de Bourse a grimpé d’un facteur dix en un an, sa capitalisation dépassant les 70 milliards de dollars et Nvidia s'est engagé à prendre une participation directe de 2 milliards de dollars en mars 2026.
Si l’on dissèque une liaison optique : dans un data center, la transmission des données doit obligatoirement passer par une conversion optique-électronique, le signal électrique étant d’abord “traduit” en signal lumineux, qui parcourt la fibre optique, puis est “traduit” de nouveau en signal électrique.
Ce composant de traduction s’appelle un module optique, et la pièce la plus centrale, la plus complexe et la plus coûteuse dans un module optique, c’est la puce laser responsable de l’émission lumineuse — on peut la voir comme "l’ampoule" de toute la chaine optique. C’est précisément cette “ampoule” que vend Lumentum, en étant l’une des rares entreprises au monde capables de partir du wafer de phosphure d’indium.
Mais le simple fait de “vendre des puces laser” ne suffit pas à expliquer la récente réévaluation. La véritable rupture fondamentale réside dans la façon dont le super-cycle de l’IA a remodelé la logique de tarification des composants optiques :
Traditionnellement, les composants optiques constituent un secteur fortement cyclique : la demande suit les investissements en capital des fournisseurs de cloud et la construction des data centers, l’offre et la demande sont globalement équilibrées, la concurrence est soutenue, et les prix baissent chaque année. Or, la vague de construction de clusters IA bouleverse cette structure — la demande exponentielle en connexions optiques ultra-rapides, induite par l’interconnexion massive de GPU, explose, et le passage de 800G à 1.6T fait encore monter la quantité de puces laser haut de gamme par machine.
De l’autre côté, l’offre est sévèrement contrainte — la production de masse des puces laser haut de gamme (plus de 200G) requiert des barrières considérables, avec seulement une poignée d’entreprises au niveau mondial capables d’augmenter leur capacité — et cela uniquement par la construction de leurs propres usines, si bien que l’offre est rigide à court terme et la montée en charge très lente à moyen/long terme.
La demande explose, la capacité de production ne suit pas : la volatilité cyclique diminue, l’industrie entre dans un marché de vendeurs contraint par l’offre — les leaders de la production profitent simultanément de la valorisation premium des produits, de contrats de longue durée à prix bloqués et d’une hausse des marges brutes.
C’est ce qui fait de Lumentum l’un des principaux objets d’étude de Dolphin sur la filière des interconnexions IA. Dans cet article, Dolphin propose un panorama des différentes activités de Lumentum, centré sur deux questions :
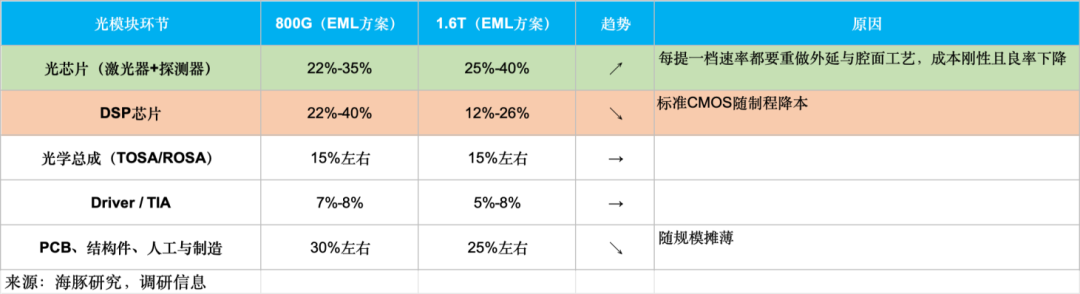
1. Dans un module optique 800G/1.6T, pourquoi le laser est-il le principal levier de valeur et de rendement ?
2. Les cinq lignes de produits de Lumentum (EML, CW, dispositifs pour les télécoms, modules optiques, OCS) s’insèrent à quel niveau dans un cluster IA et quelle est leur dynamique concurrentielle ? (Pour des raisons de volume, cet article se concentre sur les deux premières gammes de produits)
Analyse détaillée ci-dessous
I. D’un composant optique unique à une plateforme photonique intégrée
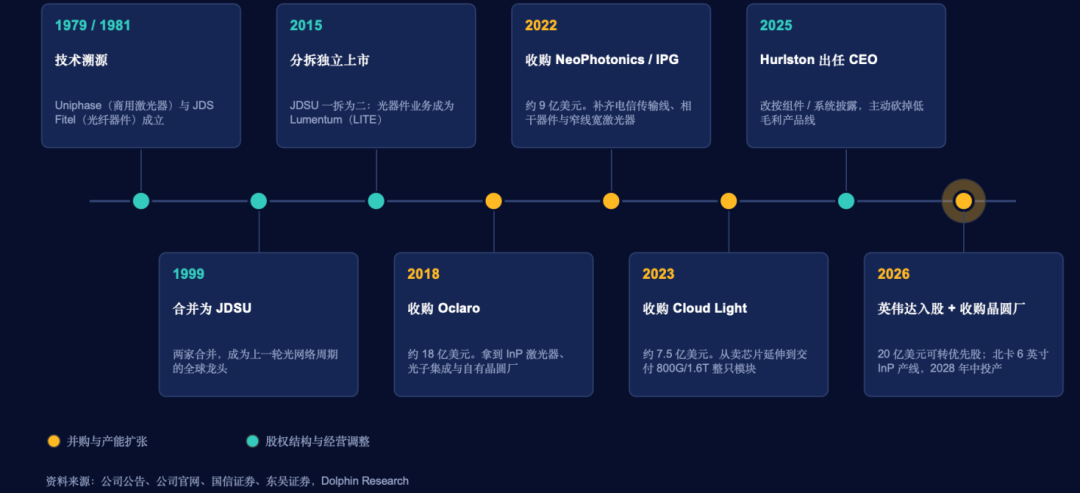
“Yi Zhong Tian” est le surnom que les boursicoteurs chinois donnent aux trois fournisseurs de modules optiques chinois (Eoptolink, Zhongji Xuchuang, Tianfu Communication). Mais dans l’industrie des télécoms optiques, le vrai “vétéran” est Lumentum. À l’origine, Uniphase, fondée en 1979 (lasers commerciaux), et JDS Fitel, fondée en 1981 (dispositifs à fibres optiques), avaient fusionné en 1999 pour devenir JDSU, société phare du secteur des réseaux optiques pendant la bulle Internet.
En 2015, JDSU se scinde en deux : l’activité composants optiques pour les télécoms et data centers entre en Bourse de façon indépendante sous le nom de Lumentum ; les instruments de tests réseau et les activités optiques spécialisées deviennent Viavi (VIAV).
Après son introduction en Bourse, la croissance de Lumentum repose principalement sur des acquisitions :
a : en 2018, acquisition d’Oclaro pour environ 1,8 milliard $, gagnant ainsi une expertise dans les lasers à base de phosphure d’indium et les circuits intégrés photoniques, fondation technologique de leur offre actuelle de puces optiques haute vitesse IA ;
b : en 2022, deux rachats : NeoPhotonics, pour compléter son portefeuille avec des lasers accordables à bande étroite ITLA (source clé des modules cohérents), des circuits photoniques cohérents haute vitesse PIC, des sous-ensembles d’émission-réception cohérents TROSA, etc., et l’activité Transmission Télécom d’IPG, offrant une capacité d’auto-conception de circuits intégrés DSP cohérents et modules cohérents plugables pour opérateurs.
Ces deux acquisitions permettent à Lumentum de couvrir la chaîne complète de la transmission cohérente et d’offrir des solutions à la fois pour l’interconnexion de data centers (DCI), les réseaux métropolitains et de longues distances.
c : en novembre 2023, acquisition de Cloud Light pour environ 750 millions $, une société fournissant des modules optiques haut débit aux géants du cloud, marquant la sortie du simple statut de fournisseur de puces ou de composants, avec la possibilité de livrer directement des modules optiques complets à l’extérieur.
On le voit, une série d’acquisitions a permis à Lumentum de passer du statut de fabricant de composants optiques à celui de plateforme photonique intégrée couvrant à la fois l’interconnexion courte distance IA, la transmission cohérente longue distance et la fabrication de modules optiques haut débit.
II. Décomposition de l’offre produits et des activités
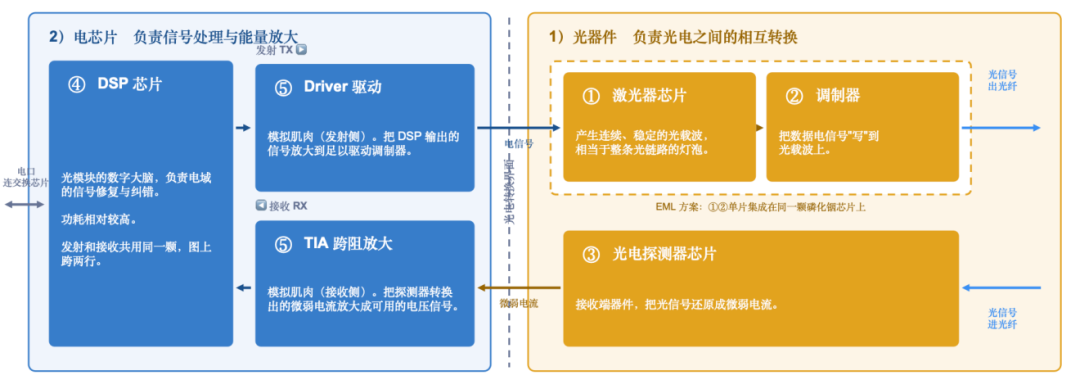
Pour mieux comprendre le portefeuille de Lumentum, il faut d'abord présenter la technologie : dans un module optique haute vitesse traditionnel (800G / 1.6T), les composants essentiels peuvent être classés en 1) composants optiques et 2) puces électroniques.
1) Composants optiques : responsables de la conversion entre signal lumineux et signal électrique
① Puce laser — la source lumineuse continue et stable, soit l’“ampoule” de la chaîne optique.
② Modulateur — encode le signal électrique sur le signal lumineux (porteuse).
③ Puce de photo-détection — côté réception, convertit la lumière reçue en un faible courant électrique.
2) Puces électroniques : pour le traitement du signal et l’amplification de l’énergie
④ Puce DSP — véritable “cerveau numérique” du module, corrige et restaure les signaux électriques, avec une consommation relativement élevée.
⑤ Driver et TIA — le “muscle analogique” du module. Le Driver côté émission amplifie le signal du DSP pour piloter le modulateur ; le TIA côté réception amplifie le faible courant issu du détecteur en un signal utilisable.
Il importe de souligner les différences fondamentales, en termes de mode de fabrication et d’élasticité de capacité, entre composants optiques et puces électroniques :
Les puces électroniques comme les DSP sont des circuits au silicium, généralement conçus par des entreprises fabless puis produites dans des fonderies telles que TSMC. Malgré les quotas sur les procédés avancés, une fois le quota sécurisé, la production peut être modulée selon la demande sur des lignes matures, avec une bonne élasticité, sans nécessité de posséder sa propre fonderie.
A l’inverse, la logique des composants optiques est très différente : le silicium n'étant pas capable d'émettre efficacement de la lumière, les lasers ultra-haute vitesse reposent sur des semiconducteurs composés comme le phosphure d’indium, pour lesquels il n’existe pas de fonderies tierces standardisées et matures comme TSMC dans le domaine des optiques composés.
Ainsi, les grands groupes mondiaux adoptent généralement un modèle IDM vertical — usines de wafers, croissance épitaxiale, process de wafer et couches minces en interne.
Pour augmenter la capacité, il faut construire, roder et améliorer le rendement, ce qui prend en général 2-3 ans, moins flexible que pour les puces électroniques. Il existe bien quelques fonderies de phosphure d’indium pour des productions limitées, mais difficile de garantir de gros volumes stables pour les puces laser haut de gamme.
Pour comprendre la position de Lumentum, il faut avoir intégré cette différence : le cœur de l’offre Lumentum ce sont les composants optiques, avec une capacité de production basée sur des lignes de wafers phosphure d’indium internes, ce qui implique que même si la demande explose avec l’IA, Lumentum ne peut augmenter son volume que de façon marginale à court terme.
Sur la base de ces éléments, examinons le portefeuille de Lumentum.
D’après le reporting financier, Lumentum regroupe ses revenus en deux grands segments :
1)Composants (Components) : principalement puces laser EML haute vitesse, lasers CW à onde continue, et les différents composants optiques pour les télécoms.
2)Systèmes (Systems) : comprend la gamme de modules optiques haut débit de Cloud Light et les switchs optiques OCS. On y trouve aussi l’activité lasers industriels (hors télécoms), de taille plus modeste.
On remarque ci-dessous que le segment systèmes ne cesse de croître grâce à la progression rapide des livraisons de modules optiques.
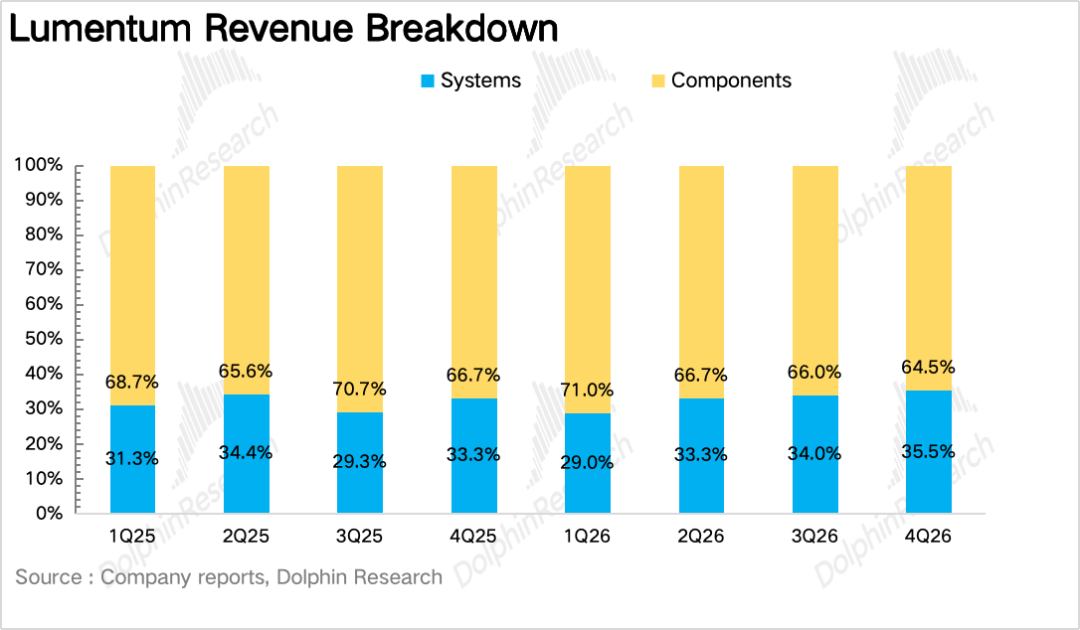
Or, selon ce reporting, composants et systèmes séparent mal les activités IA/no-IA, ce qui rend l’analyse détaillée plus difficile.
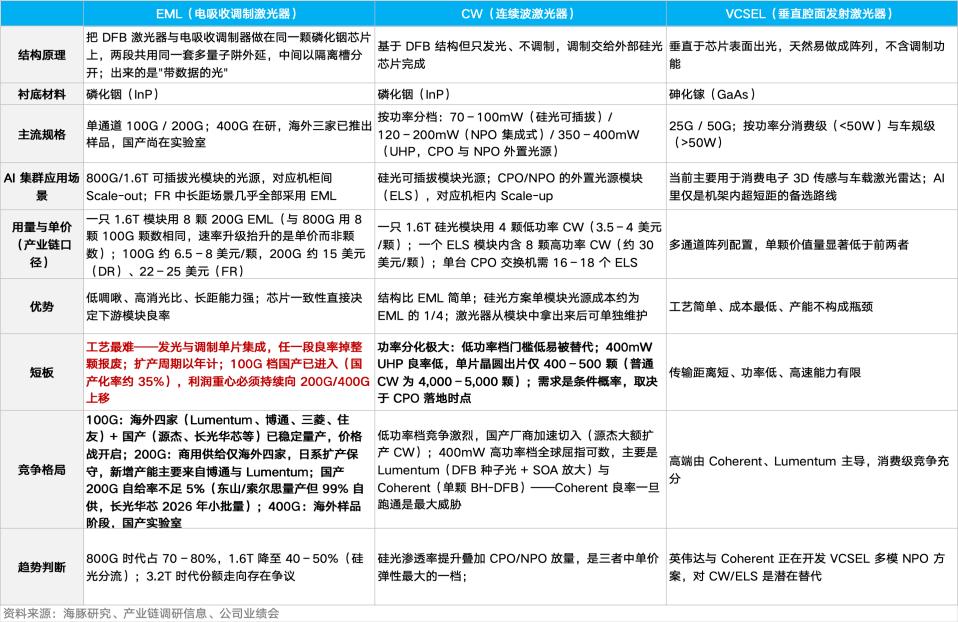
Dans la suite, Dolphin ne retient pas la classification financière et propose une décomposition autour des cinq produits stratégiques : EML, CW, dispositifs pour télécoms (ces trois là dans les composants), modules optiques et switchs optiques OCS (dans les systèmes). Pour chaque ligne, on précisera sa position technique, la concurrence et le potentiel de croissance.
Commençons par la pièce la plus centrale de Lumentum aujourd’hui — la puce laser haute vitesse. Selon le mode d'intégration des fonctions émission/modulation, trois grandes filières technologiques se dégagent :
a. EML (Electro Absorption Modulated Laser) — “intégrée, émission latérale” : combine émission et modulation sur une seule puce phosphure d’indium, émettant directement un signal lumineux haut débit déjà modulé. C’est la solution de référence pour les modules optiques plugables haute vitesse.
b. CW (Continuously Wave Laser) — “séparée, émission latérale” : produit une lumière continue de forte puissance et stabilité, la modulation étant réalisée sur une puce silicium externe. C'est la source lumineuse clé pour les architectures sur silicium ou CPO.
c. VCSEL (Vertical Cavity Surface Emitting Laser) — “Low cost, émission verticale” : une architecture particulière permettant de faibles coûts et la production en matrices, mais avec une courte portée. Aujourd’hui utilisé principalement pour la 3D dans l’électronique grand public ou les lidars embarqués.
À noter : EML et CW sont des lasers à émission latérale (EEL), nécessitant clivage du wafer, dépôt de couches, et d’autres procédés complexes, bien supérieurs en difficulté à la chaîne VCSEL.
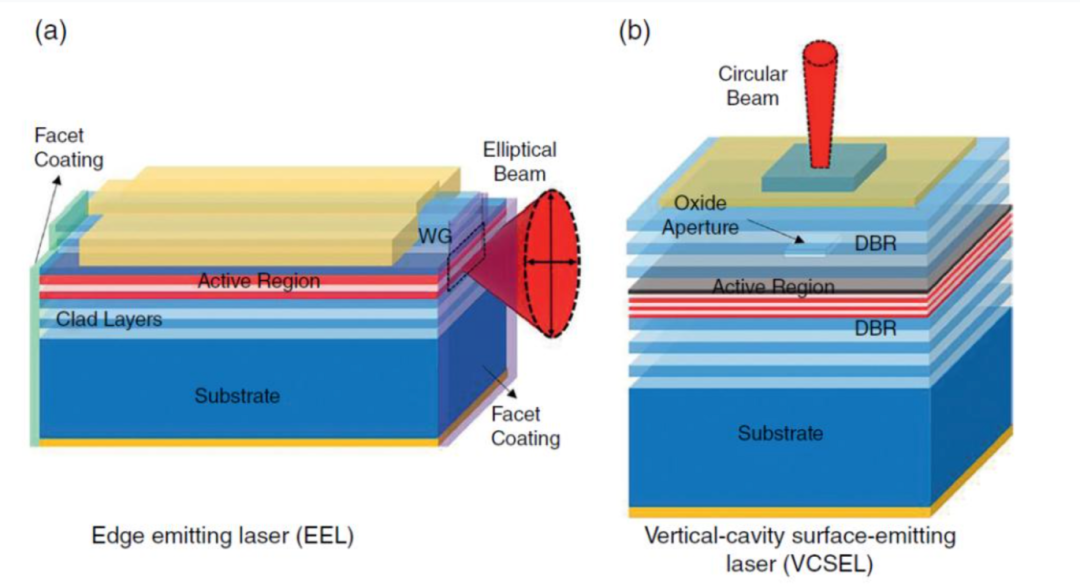
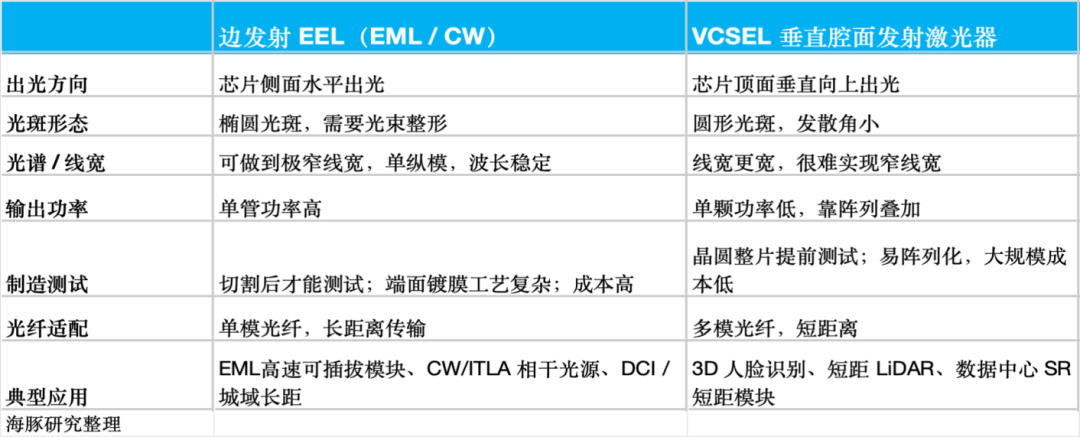
Cette différentiation explique leurs écarts majeurs en termes de complexité, de prix unitaire, de marge et d’écosystème concurrentiel, dont un tableau comparatif ci-dessous propose une analyse détaillée.
(VCSEL ne sera pas développé car il ne pèse plus qu’environ 10% du CA de Lumentum, hors IA/télécoms, contrairement aux EML et CW.)
1. Puces laser EML : le socle du Scale-out
EML est aujourd’hui la solution dominante pour les modules optiques plugables 800G/1.6T. Un module 1.6T typique intègre huit EML de 200G.
Côté déploiements, l’EML sert principalement l’interconnexion scale-out des racks GPU dans les clusters IA, couvrant les connexions du rack GPU au switch Leaf, puis du Leaf au Spine (de quelques dizaines à 500 mètres).
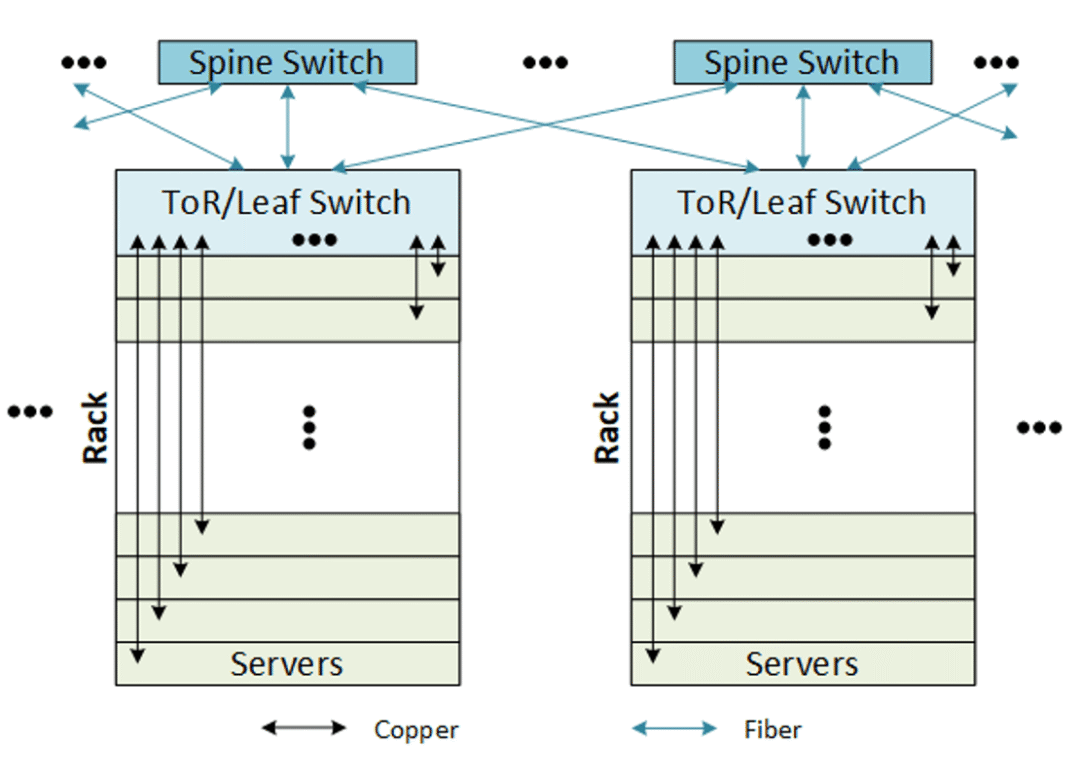
Les clients finaux sont les principaux fabricants de modules (Zhongji Xuchuang, Eoptolink, Coherent), qui approvisionnent à leur tour les géants du cloud nord-américains, Lumentum représentant le produit-phare côté puces optiques.
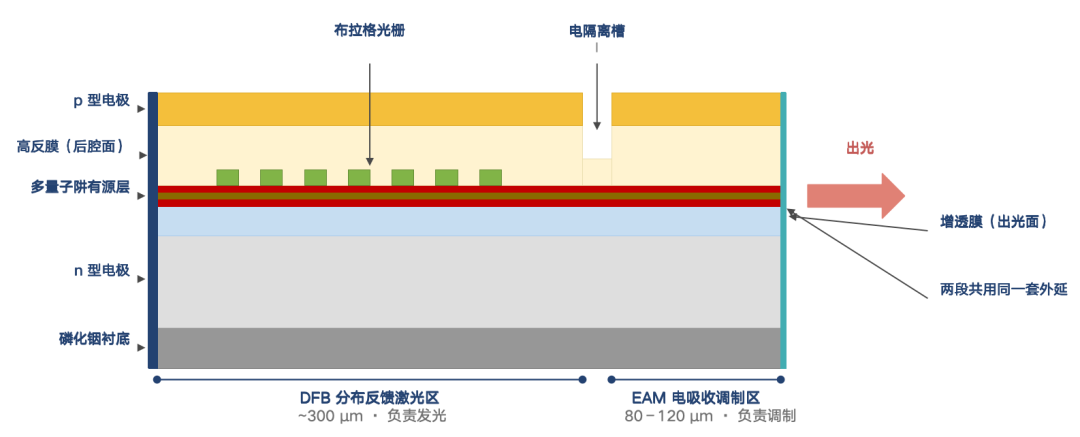
Selon des sources industrielles, la complexité réside dans l’intégration sur wafer phosphure d’indium de la zone émettrice DFB et de la zone de modulation EAM, un process d’épitaxie de wafer à double croissance très avancé, générant de fortes barrières et un rendement difficile à maîtriser.
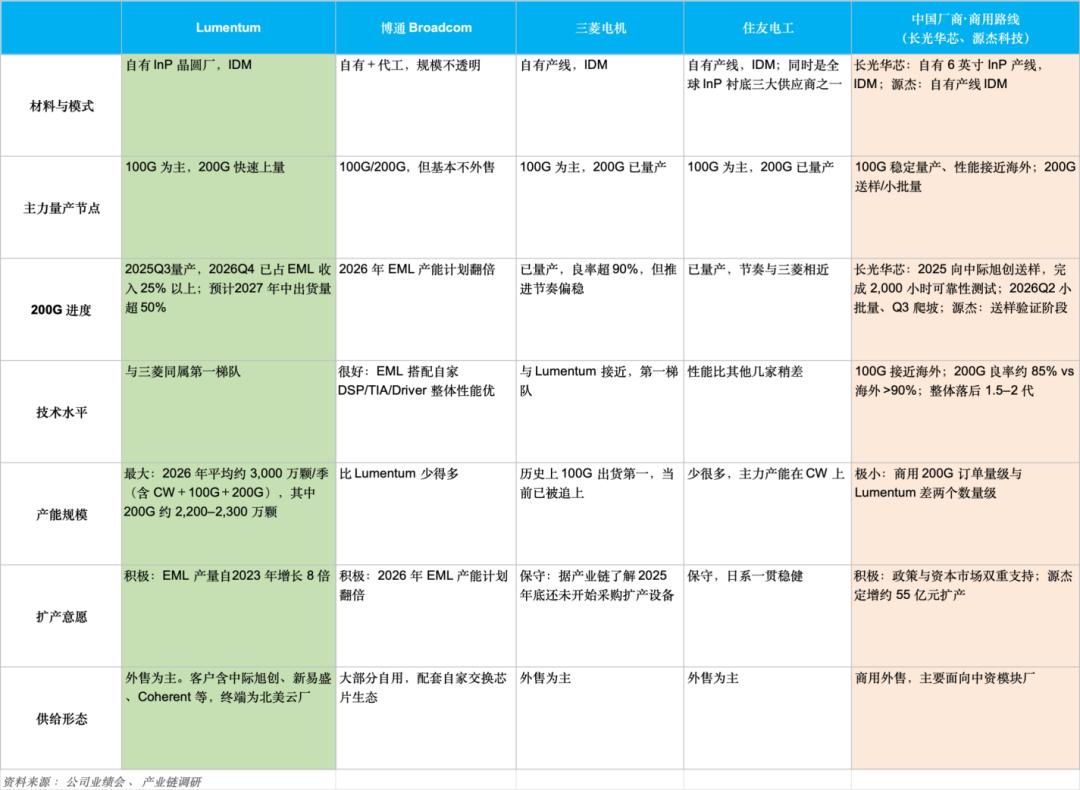
Aujourd’hui, seules Lumentum, Mitsubishi Electric, Sumitomo Electric et Broadcom peuvent fournir à grande échelle et haut rendement des EML 200G, détenant plus de 80% du marché, Lumentum se plaçant dans le premier peloton sur la capacité de production.
Le tableau ci-dessous résume la position des fabricants majeurs d’EML : en EML 100G, les fabricants chinois rattrapent leur retard (Source Photonics, Changguang Huaxin ont atteint la production stable, le taux de pénétration domestique frôle 35 %, la guerre des prix est lancée) ; mais pour les EML haut de gamme 200G, le taux d’auto-approvisionnement chinois reste sous les 5 %, on en est au stade de l’homologation et du prototypage.
En outre, suite à la surcapacité générée lors du cycle 5G précédent, les deux groupes japonais (Mitsubishi & Sumitomo) sont prudents sur les investissements, et la montée en capacité des EML 200G reste limitée. Les nouveaux volumes sont surtout tirés par Lumentum et Broadcom.
Par conséquent, Lumentum concentre volontairement ses expéditions sur les EML 200G à forte valeur, et, selon les conférences de la société, la proportion de ces EML dans ses livraisons dépassera 50% mi-2027.
Selon les données recueillies, le CA de Lumentum sur les puces laser EML approche 640 M$ (soit 20% de son CA total), avec une accélération aussi bien en volume qu’en valeur.
D’une part, la montée en puissance des clusters IA déclenche une explosion de la demande en modules optiques plugables haut débit 800G/1.6T, tirant les ventes de puces EML à des sommets historiques ; d’autre part, le recentrage des ventes des EML 100G vers 200G fait quasiment doubler le prix unitaire, amplifiant encore la croissance du chiffre d’affaires.
En termes de rentabilité, la marge brute de l’EML excède actuellement 60%, ce qui en fait le produit unique le plus rentable et disposant du plus fort pouvoir de négociation de la société.
2. CW/UHP lasers : la plus forte progression sur le Scale-up
Contrairement à l’intégration de l’EML (“émission+modulation monolithique”), le laser CW joue la carte de la spécialisation : seule la fonction “ampoule”, émet une lumière continue de forte puissance, la modulation du signal étant assurée par une puce silicium distincte.
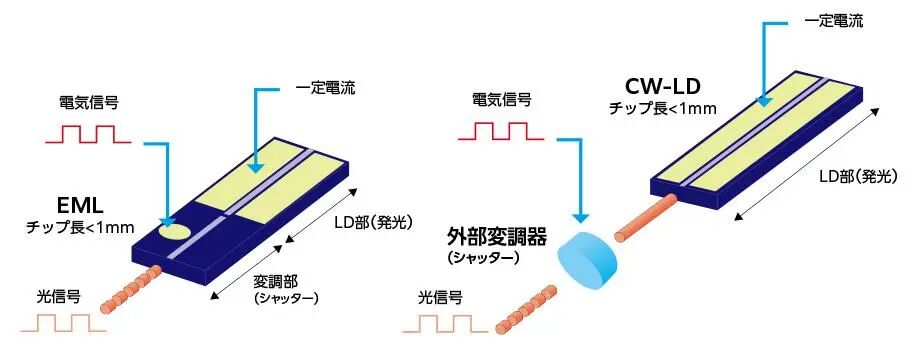
En général, plus la source lumineuse est distante de la puce silicium qui module le signal, plus les pertes optiques globales sont élevées, d’où une exigence accrue sur la puissance de sortie des lasers CW, ce qui élève à la fois les barrières technologiques (bruit, chaleur) et la valeur unitaire. Trois grands types d’utilisations selon la puissance :
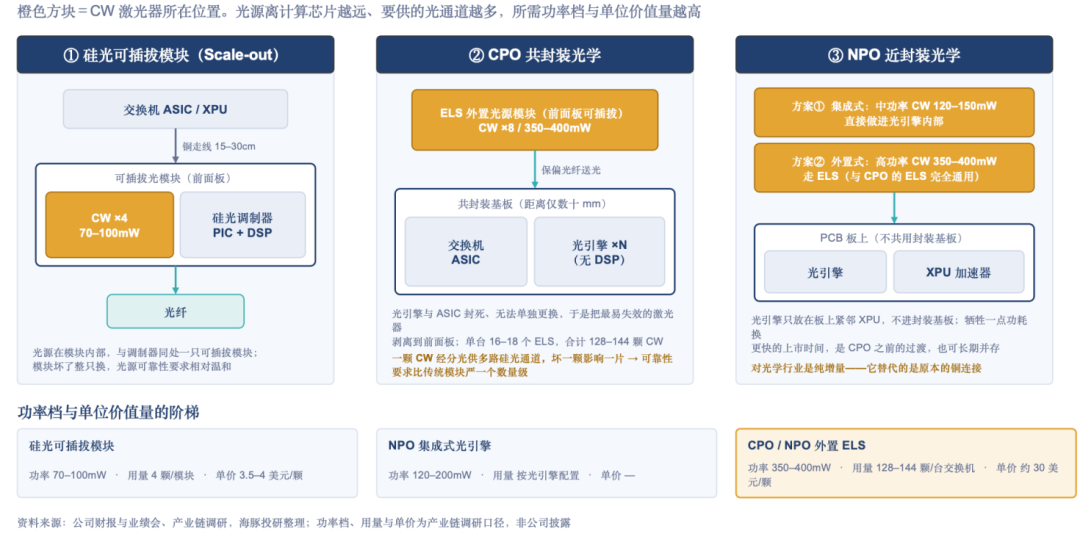
a. 70-100mW — modules plugables silicium pour Scale-Out
D’après Yole, la pénétration du silicium optique atteint déjà 30% dans les data centers, et pourrait dépasser 60% d’ici 2030.
Pour Lumentum, il s’agit d’un changement de technologie dans un marché existant (le silicium en 800G cannibalise la demande pour les EML 100G, l’avènement du 1.6T ronge le créneau des EML 200G).
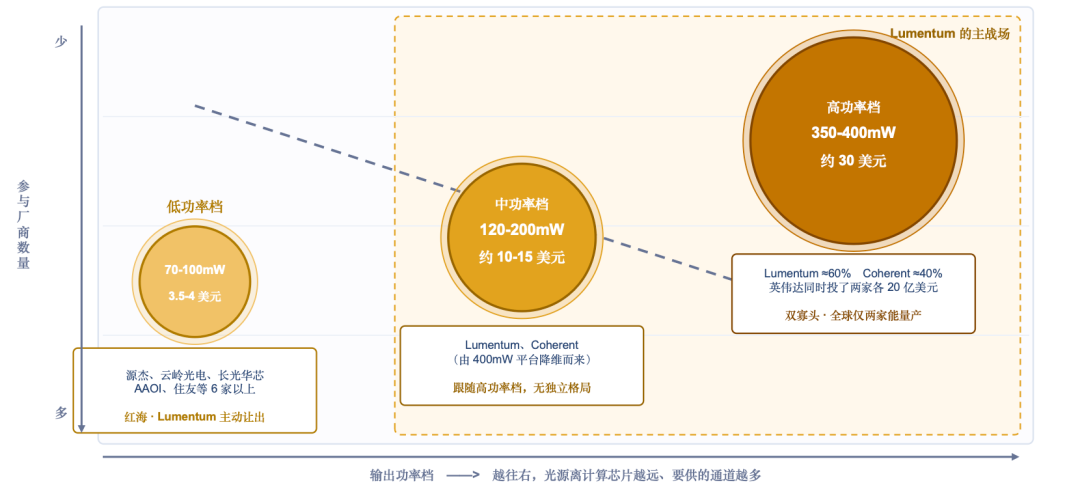
Mais la valeur ajoutée n’est pas identique. Par exemple, un module 1.6T selon la solution EML requiert 8 EML 200G (15-25$ pièce), contre seulement 4 CW (3,5-4$ chacune) pour le silicium.
Après conversion vers le silicium, la valeur optique totale par module chute nettement. Aussi, Lumentum l’indique clairement : ce segment n’est pas prioritaire — même si les volumes montent, la rentabilité est moindre que sur l’EML.
b. 120-200mW, moteurs optiques intégrés pour NPO (Near Packaged Optics, Scale-up)
NPO est une étape intermédiaire entre module plugable et CPO, consistant à placer le module optique sur la carte PCB pour accélérer la transmission entre switch et module.
Comparé aux lasers CW 70-100mW des modules plugables, les lasers de cette gamme exigent puissance accrue, suppression du bruit, fiabilité thermique — technologie et valeur unitaire en nette hausse, créant un segment d’ajout pur sans cannibalisation des EML.
c. 350-400mW (UHP, Ultra High Power CW), modules ELS pour CPO/NPO externes (Scale-up).
ELS (External Laser Source) est la solution dominante pour l’optique externe en CPO, assurant les interconnexions scale-up GPU à l’échelle du rack.
En CPO, le moteur optique silicium et la puce switch sont placés ensemble via un packaging avancé. Le laser étant la pièce la plus sujette à panne (et très sensible à la chaleur), s’il est collé à la puce, toute défaillance rend tout le module inutilisable.
Consensus industriel : l’ELS — le laser CW est externalisé sous forme de module plugable à la face avant du rack, la lumière étant envoyée en fibre polarisée à l’intérieur.
En termes de valeur, sur un réseau scale-up au niveau du rack, un switch CPO typique nécessite 16 à 18 modules ELS, chacun intégrant 8 lasers CW UHP, soit 128-144 puces CW par switch.
Actuellement, chaque module ELS coûte 500-600$, dont 240$ environ pour les 8 lasers CW — soit 40-50%. En d’autres termes, un ELS pèse autant pour le fournisseur de CW que 15 modules plugables saliciums.
En somme, comparé aux deux autres “puissances”, le CW UHP cumule les barrières techno les plus fortes, constitue un marché de croissance pure grâce à l’IA et ne cannibalise pas la base installée EML. C’est le segment le plus prometteur pour Lumentum à moyen terme.
La concurrence, pour les CW basse puissance, la croissance épitaxiale et la conception sont matures, la difficulté est dans le coût et le rendement élevé — le segment est devenu un océan rouge typique.
Les industriels chinois (Source Photonics, Changguang Huaxin, Yunling etc.) et les IDM étrangers à bas coûts (AAOI…) étendent tous leur production, la plupart homologués chez les clients principaux (Zhongji Xuchuang, Eoptolink), qui pratiquent le multi-sourcing pour négocier les prix.
Mais sur les puissances élevées (UHP, 350-400mW), seules Lumentum et Coherent maîtrisent des volumes stables, chacune avec leur propre approche technologique :
Coherent : single chip haute endurance (BH-DFB route) : c’est concevoir un “moteur unique” surpuissant, une puce laser BH-DFB monte à 400mW.
Avantage : compacité, rendement de wafer élevé ; inconvénient : toutes les contraintes (dissipation thermique, stabilité spectrale, fiabilité) reposent sur une puce unique, le rendement initial étant donc très faible.
Lumentum : architecture en deux temps (DFB seed laser + SOA amplifier) similaire à un “petit moteur + turbo”. Une puce DFB classique génère une “lumière graine” ultra propre et faiblement bruitée, puis passe dans un amplificateur optique à semiconducteurs intégré (SOA) qui booste la puissance à 400mW.
Cette voie permet à chaque étape d’utiliser des procédés parfaitement maîtrisés, pour une fiabilité élevée et une gamme de produits large selon la puissance ;
En revanche, l’intégration du SOA allonge considérablement la puce physique, si bien que le nombre de dies par wafer s’effondre (de 4 à 5 000 pour un laser CW standard, à seulement 400-500 en UHP, soit dix fois moins).
En résumé, deux philosophies : Coherent parie sur l’effet d’échelle, une fois le rendement au point, Lumentum préfère sacrifier du rendement pour la fiabilité.
Cela signifie qu’en phase de pénurie, les géants du cloud privilégient la sécurité d’approvisionnement et la fiabilité, le coût étant moins sensible, si bien que la solution Lumentum valorisant la fiabilité est préférée (les données portant à 60% Lumentum, 40% Coherent la répartition du marché ELS aujourd’hui).
Mais, à moyen terme, si Coherent améliore son rendement, son avantage coût pourra exercer une pression sur Lumentum.
Pour les puissances moyennes, puisque quiconque fabrique du 400mW peut faire du 150-200mW, il s’agit du segment “produit dérivé” pour les leaders haut de gamme.
Inversement, pour les challengers chinois ou de second rang montant en puissance, le palier 150-200mW est obligatoire, mais s’ils n’atteignent pas le très haut de gamme, ils ne bénéficieront pas de l’effet de mutualisation sur le coût, ce qui handicapera la compétitivité.
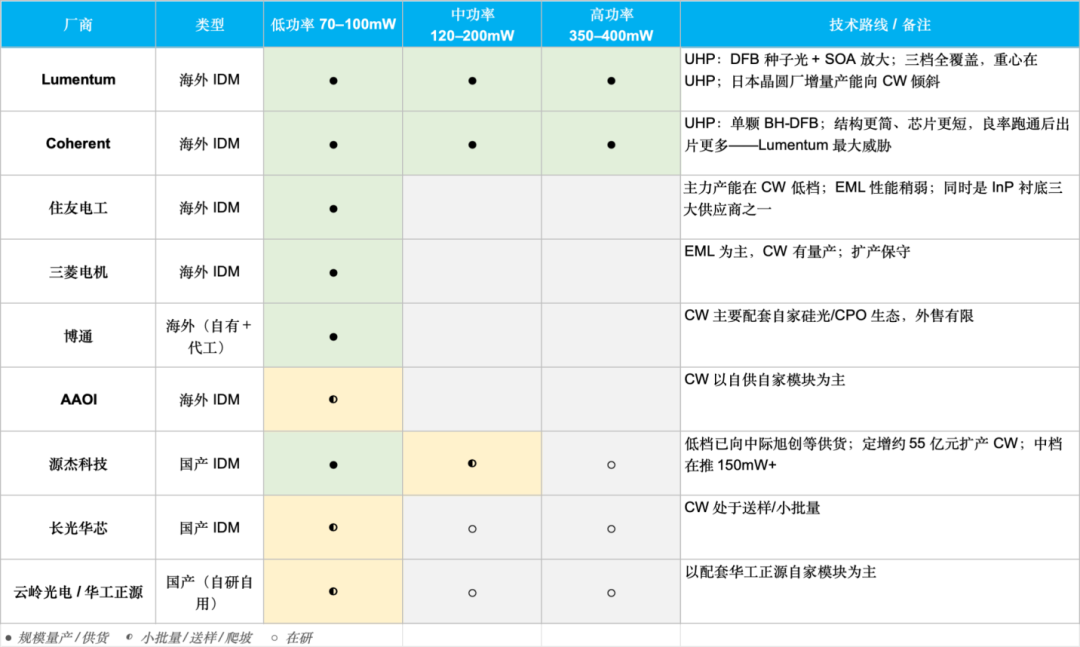
Selon nos informations, le chiffre d’affaires des lasers CW chez Lumentum est d’environ 50 M$ annuels, soit 2% de ses revenus, une taille encore marginale, axée sur les besoins amont en modules silicium et les prototypes CPO.
Cependant, comme on l’a montré, la véritable explosion dépendra du rythme d’industrialisation des architectures NPO/CPO : quand l’industrie migrera du plugable vers le CPO, la demande de lasers CW connaîtra une croissance exponentielle. (une estimation chiffrée suivra dans la seconde partie)
- FIN -
L’article vous a plu ? Merci de “partager” pour me donner un peu d’énergie ~
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Cette fois-ci, les obligations américaines vont-elles faire s'effondrer les actions américaines ?
L'analyste de Bloomberg, Simon White, met en garde contre le fait que la hausse des rendements des obligations d'État américaines est en train de passer d'une hausse « bénigne » précédemment alimentée par les anticipations de taux d'intérêt à une hausse désordonnée due à l'élargissement de la prime de terme. Les analystes de marché soulignent que la hausse des taux d'intérêt à long terme augmente à la fois le taux d'actualisation des valorisations boursières américaines et le coût de financement des entreprises, tout en accentuant la pression de liquidation sur les actifs fortement endettés. Si un taux d'intérêt supérieur à 5 % devient la nouvelle norme, les valorisations boursières américaines feront face à une pression continue à la baisse.
Les géants de la technologie recherchent des sources d’électricité souterraines supplémentaires ! Le nouveau projet géothermique de Fervo (FRVO.US) produit de l’électricité pour la première fois, offrant à Google une pièce clé pour ses ambitions en IA.
Le cours de Fervo Energy a augmenté de plus de 14 % lors de la séance précédant l'ouverture de la bourse américaine jeudi, après que cette entreprise axée sur l'énergie géothermique a réalisé sa première production électrique sur le projet de développement géothermique Cape Station en Utah.
Optimiste quant au potentiel de monétisation de Muse, JPMorgan augmente considérablement l'objectif de cours de Meta
JPMorgan estime qu'avec le passage du modèle de monétisation de l'assistant IA Muse de l'abonnement à une commission sur les transactions, ainsi que l'expansion de l'écosystème Connector et la sortie prochaine du modèle avancé Watermelon, Meta ouvre une nouvelle courbe de croissance élevée au-delà de la publicité. Parallèlement, l'entreprise accélère le développement de l'écosystème des appareils portables, en utilisant notamment des lunettes comme point d'accès pour Muse.
Le rendement des obligations américaines dépasse 5%, mettant à l’épreuve la rentabilité des entreprises, mais JPMorgan reste indifférent : les actions resteront le moteur de croissance des portefeuilles d’investissement.
Grace Peters, stratège chez JPMorgan, a déclaré que même si la hausse des rendements obligataires relève le seuil de croissance des bénéfices, les actions devraient continuer à progresser.
Prix des cryptos
Plus


