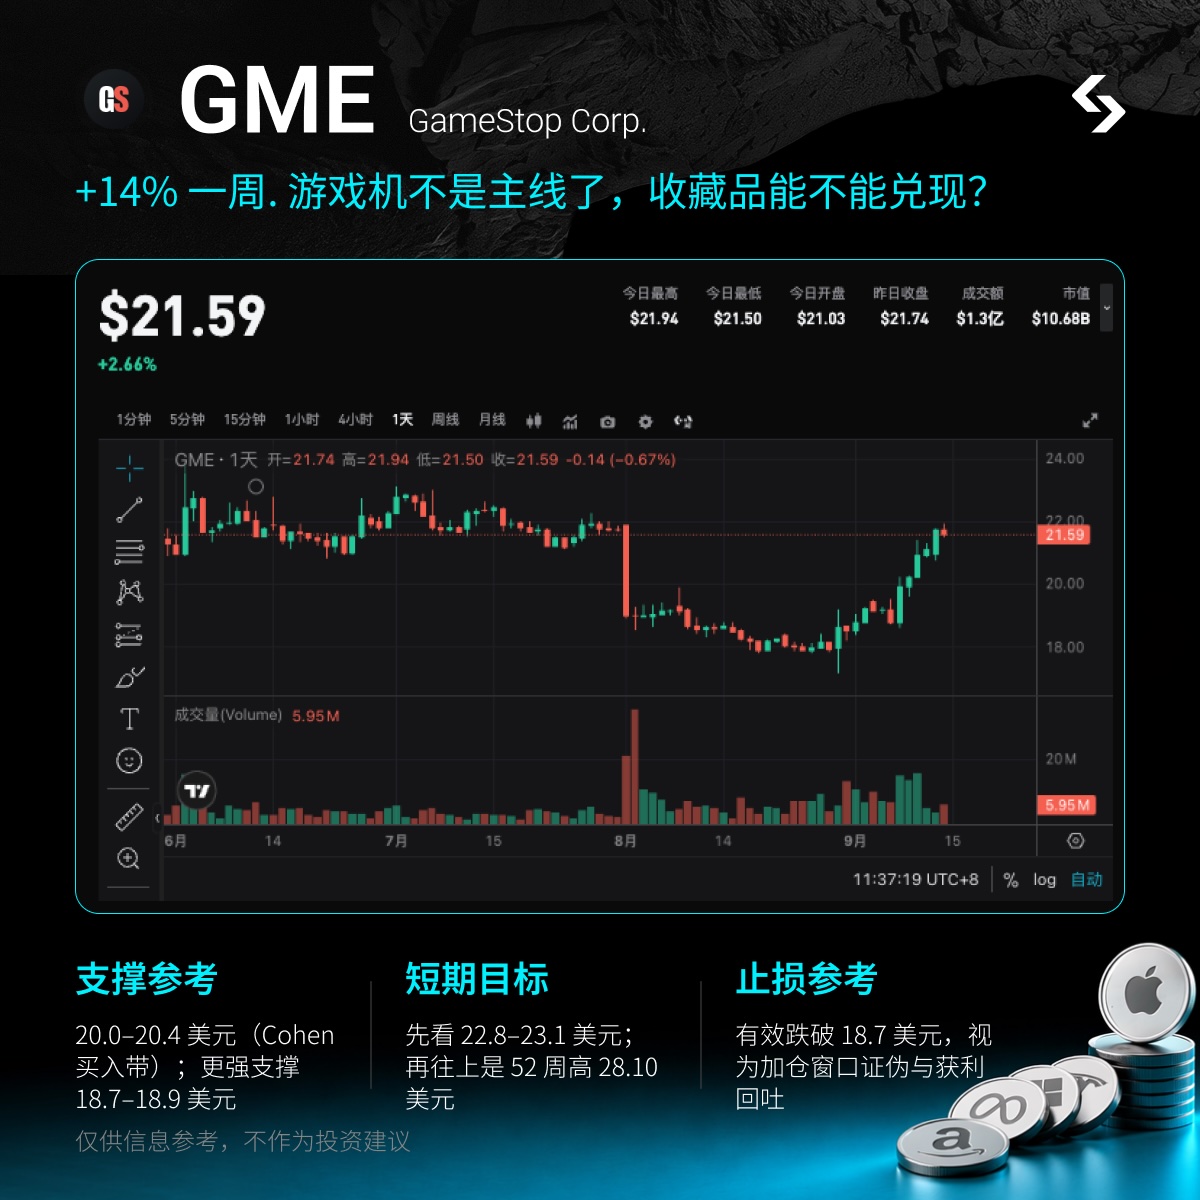
I. Pourquoi s'intéresser à GME en ce moment ? Quelle histoire raconte le marché ?
GME n'est pas un nom nouveau, c'est un ancien
meme réévalué : on passe de « détaillant physique de jeux vidéo en voie de fermeture » à « plateforme d'allocation de capital dotée de liquidités importantes, avec plus de la moitié représentée par les
collections, avec en plus une participation dans
eBay ». Le prix actuel est d'environ 21,6 dollars (clôture du 14 septembre à 21,62), capitalisation boursière d'environ 10,9 milliards ; +14 % sur 7 jours, +16 % sur le mois, range 52 semaines : 17,79–28,10. Par rapport au pic, on est en recul d'environ 23 %, il reste environ 30 % de potentiel de hausse pour revenir au sommet. RSI environ 70, donc pas très propre à court terme, mais ce n'est pas sur le sommet annuel. La vente à découvert représente 12–13 % du flottant (environ 57 millions d'actions), volume quotidien autour de 6 à 7,5 millions d'actions, nombre de jours de
couverture de 7–10 jours.
Beta d'environ 1,71.
Le point d'attention actuel est unique : les résultats sont publiés, le patron a investi son propre argent, et le marché veut savoir si le « boom des collections + réduction des pertes via fermeture de magasins » peut transformer un
beat trimestriel en plateforme de profit durable.
Les résultats du Q2 du 8 septembre (au 1er août) sont tombés : chiffre d'affaires de 790,2 millions, inférieur aux 972,2 millions de l'année passée mais supérieur au consensus d'environ 757 millions ; EPS ajusté de 0,27 dollar, au-dessus des attentes (environ 0,19). Résultat d'exploitation de 160,2 millions, meilleur deuxième trimestre depuis l'IPO. EBITDA ajusté de 174 millions, contre 75,7 millions l'an passé. Prévision d'EBITDA annuel ajusté relevée de « plus de 600 millions » à « plus de 650 millions ».
Ce n'est pas la console de jeux qui revalorise, ce sont les objets de collection : ventes nettes de 356,3 millions sur le trimestre, soit +57% d'une année sur l'autre, représentant 45,1% du CA ; le logiciel de jeux vidéo passe de 494,6 millions à 263,2 millions.
Le 10 septembre, Ryan Cohen a racheté 1 million d'actions sur le marché, au prix moyen de 20,38 dollars, soit 20,4 millions au total, portant sa participation directe à environ 39,35 millions d'actions (environ 7,8%), avec options pour atteindre 8,5%.
Le même jour, le compte officiel a annoncé la réouverture nationale à partir du 11 septembre de certains magasins préalablement fermés — la communication officielle mentionne d'abord « au moins un » (Brooklyn, Ohio), ce n'est pas une expansion massive, mais un signe pouvant indiquer la fin du cycle de fermeture.
Ce n'est pas « le short squeeze de 2021 bis », mais un cumul de trois facteurs sur la même semaine : beat financier, patron qui renforce sa position, les collections dépassent la moitié des ventes. Les vendeurs à découvert sont toujours là, mais le volume et la couverture sont beaucoup plus faibles qu'à l'époque ; la volatilité vient de la fenêtre d'événements et de l'engouement communautaire, pas de « tout racheter en deux jours ».
II. Aperçu des fondamentaux
L'intégration verticale ne porte pas sur la puissance de calcul, mais sur « réseau de magasins + stock de collections + bilan ». Le siège à Grapevine, Texas, importe peu, le marché juge que Cohen, après avoir réduit les coûts, mise la croissance sur les cartes à collectionner, articles tendance et vêtements à forte marge, pour investir ensuite la trésorerie et la participation dans une deuxième vague de croissance. Participation eBay d'environ 43,39 millions d'actions, soit 9,8%, valeur au 1er août environ 4,9 milliards de dollars — plus gros facteur hors exploitation sur les comptes, souvent vu comme « option d'acquisition » dans la narration. Trésorerie, équivalents de trésorerie, titres et actifs numériques totalisent environ 5,4 milliards. Début septembre, échange de 55,5 millions d'actions nouvelles + 358,4 millions de cash contre 1,4 milliard de dette convertible, la dette à long terme ramenée à 2,8 milliards. Le capital a été dilué, le poids des intérêts allégé. Les baisses de coûts sont duplicables facilement, mais la chaîne d'approvisionnement d'objets de collection et la réputation de Cohen pour les allocations en capital le sont moins.
III. Produits et métiers clés
Collections : cartes à trader, figurines tendance, vêtements, merchandising pop culture. Depuis le second trimestre, c'est la première catégorie et elle a remonté la marge brute globale à environ 43,7%. L'espace magasin et les rayons sont de plus en plus dédiés à ce segment.
Matériel/logiciel de jeux/video/produits reconditionnés : toujours présents, mais la direction a publiquement dit que le logiciel « n'est plus le cœur de la société ». Les ventes de jeux vidéo ont presque été divisées par deux au Q2, principalement car l'an dernier la base incluait la sortie de la
Switch 2, combiné à la fermeture de magasins et au retrait de l'activité française.
Réseau de magasins : de plus de 2 900 magasins aux États-Unis au début 2024, on est passé sous la barre des 1 600. Depuis le 11 septembre, certains magasins fermés rouvrent, mais le volume exact n'a pas été communiqué — tendance d'abord à la consolidation plutôt qu'une nouvelle vague d'ouvertures.
Participation eBay : environ 9,8% / env. 4,9 milliards. En mai, une offre indicative à 125 dollars/ action, soit 56 milliards au total, refusée par le board. Le scénario le plus probable est une collaboration (authentification, logistique, stock de collections), pas une reprise à court terme. Le résultat net GAAP du Q2, 298,7 millions, inclut le gain des instruments dérivés liés à eBay (166,3 millions), des plus-values latentes (72,1 millions), et une perte de 75 millions liée aux actifs numériques — bien séparer exploitation et investissements.
Structure du capital : recettes TTM d'env. 3,55 milliards, bénéfices nets TTM d'env. 893 millions, EPS env. 1,52–1,53, PER autour de 14. Trésorerie abondante, valeur d'entreprise près de 10,2 milliards, donnant le profil « coquille retail + société d’investissement ».
IV. Chiffres financiers et opérationnels clés (publiés)
Chiffre d'affaires Q2 : 790,2 millions (972,2 millions l'an passé, -18,7 % ; attente 757 millions) ; profit opérationnel 160,2 millions (66,4 millions l'an passé) ; EBITDA ajusté 174 millions (75,7 millions l'an passé) ; EPS ajusté 0,27 ; résultat net GAAP 298,7 millions, EPS dilué 0,51.
Collections : 356,3 millions, +57% sur un an, 45,1% du CA (23,4% an passé) ; jeux : 263,2 millions ; reconditionnés : 170,7 millions. SG&A de 187,1 millions, toujours en baisse.
Sur six mois, EBITDA ajusté de 339,7 millions ; free cash flow env. 393,6 millions. Prévisions annuelles d’EBITDA ajusté rehaussées à plus de 650 millions.
Cash + titres + actifs numériques : env. 5,4 milliards ; participation eBay : env. 4,9 milliards ; dette totale env. 4,3 milliards (dont dette long terme ≈2,8 milliards après échange de convertibles). Actions en circulation ≈504,5 millions, +25% sur un an, dilution due à l’opération de refinancement.
Cohen a racheté 1 million d’actions le 10/09 / env. 20,4 millions ; membres du board Cheng, Grube, Attal également acheteurs de montants moindres la même période. C'est l'un des plus gros achats d’initié de l’année, la dernière opération de cette ampleur datant de janvier.
V. Analyse des écarts de perception
Le consensus : le CA baisse, les profits proviennent des plus-values eBay et d’opérations exceptionnelles, la réouverture de magasins n’est qu’un effet d'annonce, Wall Street reste sceptique malgré le renfort de Cohen (Barron’s titrait « Wall Street n’a pas sourcillé »). Les analystes sont peu nombreux, pas d’objectif commun. Le prix actuel a déjà intégré la « décote retail en déclin + dilution ».
Mais la réalité pourrait être différente : le profit opérationnel a signé un record pour un Q2 grâce à la bascule de segments et à la maîtrise des coûts, pas seulement par les résultats financiers. Avec les collections dépassant la moitié des ventes, la structure des revenus est plus propre que « attendre la prochaine console ». L’écart de perception risque de passer de « meme et short squeeze » à « part des collections et capacité du management à tenir l’EBITDA encore au moins un trimestre ». La dilution a eu lieu en septembre, donc l’impact d’une nouvelle augmentation de capital est moindre ; le vrai risque serait un ralentissement des collections, une absence de suites sur les réouvertures ou une chute d’eBay dépréciant la ligne de 4,9 milliards. Les 12% vendeurs à découvert ne sont pas une dynamite comme en 2021, mais le regain d’engagement des communautés (Superstonk /
WSB) après les résultats et Form 4 amplifie les turbulences dans la fenêtre d’événements.
VI. Catalyseurs
Déjà réalisés : beat sur le Q2 + révision EBITDA >650 millions ; Cohen rachète 1 million d’actions le 10/09 ; réouverture le 11/09 de points de vente sélectionnés ; échange de 1,4 milliard de dettes convertibles confirmé ; la participation eBay bien actée à ~9,8%.
Fenêtre du moment (mi/fin septembre) : FOMC le 16/09 (principal facteur macro de la semaine, GME beta ≈1,7, l'appétit pour le risque se fixera après la décision de taux) ; dévoilement éventuel de la liste et du nombre de magasins rouverts ; préparation de la saison forte sur les collections et prix des cartes ; avancée éventuelle sur la collaboration/teste d’authentification avec eBay ; prochaine publication trimestrielle début décembre (Q3, clôture 31/10). Ce sera là « l’épreuve de vérité : part des collections durable ou simple coup de trimestre ».
Sur le secteur, AMC reste portée par la même dynamique meme, tandis que CIFR/IREN est la ligne puissance de calcul/IA, à ne pas dupliquer sur les deux. rIREN a été mis en avant la semaine passée, cette semaine mise sur rGME, rIREN à surveiller, mais sans cumul massif.
VII. Points d'entrée-clé (à titre indicatif, pas de recommandation)
La logique est limpide : initiés investissant cas, recovery post-comptes, retour de l’enthousiasme communautaire – adapté au swing event-driven. Depuis une semaine, on est passé de la zone 18,7/19 à 21,6 ; c’est une approche fondée sur « recovery après publications + validée par le patron » et non sur « retour direct au sommet 28 après doublement depuis le plus bas ».
Supports : 20,0–20,4 dollars (zone d’achat de Cohen 20,02–20,47, clôture du 10/09 à 20,39) ; support majeur 18,7–18,9 (plus bas jour des résultats du 8/09 à 18,72 / clôture à 18,89), puis 17,79 (plus bas annuel du 20/08).
Cible courte : casser 22,8–23,1 (plus haut 3 mois), au-delà viser la zone 26,9–28,1 (plus haut 52 semaines) — mais il faudra une nouvelle preuve sur les collections ou un catalyseur plus fort que la réouverture ciblée.
Stop loss référent : franchissement durable à la baisse des 18,7 dollars signe retour de défiance/remise en cause de la fenêtre d’accumulation, inutile de s’arc-bouter sur le storytelling rachat eBay. Le soir de la FOMC et à l’ouverture US suivante, accepter plus de volatilité, positionner d’abord le volume avant la zone.
VIII. Risques
Le plus gros risque est de mélanger profit opérationnel et gains d'investissement dans la valorisation. Retirer le profit exceptionnel issu d’eBay et des dérivés, GME reste un retailer en déclin ; si la croissance des collections retombe de +57 %, la hausse de +14 % de la semaine pourrait être instantanément effacée. Ensuite, la dilution est déjà réelle : près de 55,5 millions d’actions émises pour l’échange de dettes, flottant à 504,5 millions, avec
ATM et warrants restant en réserve.
Autres risques : la baisse du cours eBay comprimerait directement la ligne de 4,9 milliards au bilan ; si le scénario d’OPA tombait à l’eau, la valorisation repasserait de « option » à « retail + cash » pur ; si la réouverture n’allait pas plus loin que « au moins un magasin », cela serait perçu comme pure com. Découvert à 12% et 7–10 jours de couverture, la volatilité est bilatérale, mais la structure n’a rien à voir avec le squeeze de 2021. Beta ≈ 1,7.
Enfin, les gros mouvements cette semaine coïncideront avec la FOMC, surveillez la taille des positions~

 2026/09/15 06:34