
Pouls du marché BTC : Semaine 11

Aperçu
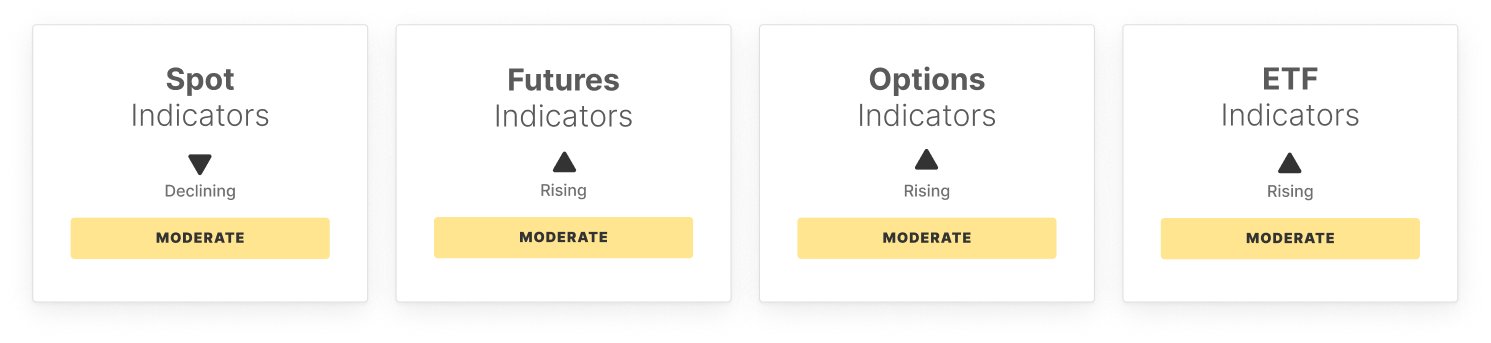
Le bitcoin s'est replié depuis les 74 000 $, tandis que les indicateurs internes montraient des signes timides d'amélioration. L’élan s’est légèrement raffermi, le RSI remontant depuis les récents creux, mais l’action des prix manque encore de la vigueur d’un retournement haussier décisif. L’activité sur le marché spot reste atone, le faible volume d’échanges indiquant une participation modérée, même si les conditions commencent à se stabiliser.
Le positionnement sur les produits dérivés est mitigé. L’intérêt ouvert sur les futures a augmenté, signalant une légère montée du levier, tandis que le financement sur les positions longues est devenu fortement négatif, reflétant une demande accrue d’expositions courtes. Le CVD des contrats perpétuels a fortement progressé, suggérant un retour des achats sur les marchés à effet de levier, bien que la conviction demeure limitée.
Les marchés des options sont devenus moins défensifs. L'écart de volatilité s'est nettement réduit à mesure que la volatilité implicite se rapproche des conditions réalisées, tandis que le skew à 25-delta a baissé, indiquant une demande moindre pour la couverture à la baisse et une situation de marché à court terme plus équilibrée.
L’activité sur les ETF reste relativement solide. Les entrées nettes se sont accélérées et les volumes d’échanges ont augmenté, mettant en avant un engagement continu de la finance traditionnelle. Cependant, le ratio MVRV des ETF a chuté nettement en territoire négatif, montrant que le détenteur moyen d’ETF est désormais en perte et que la tension sur le positionnement reste élevée.
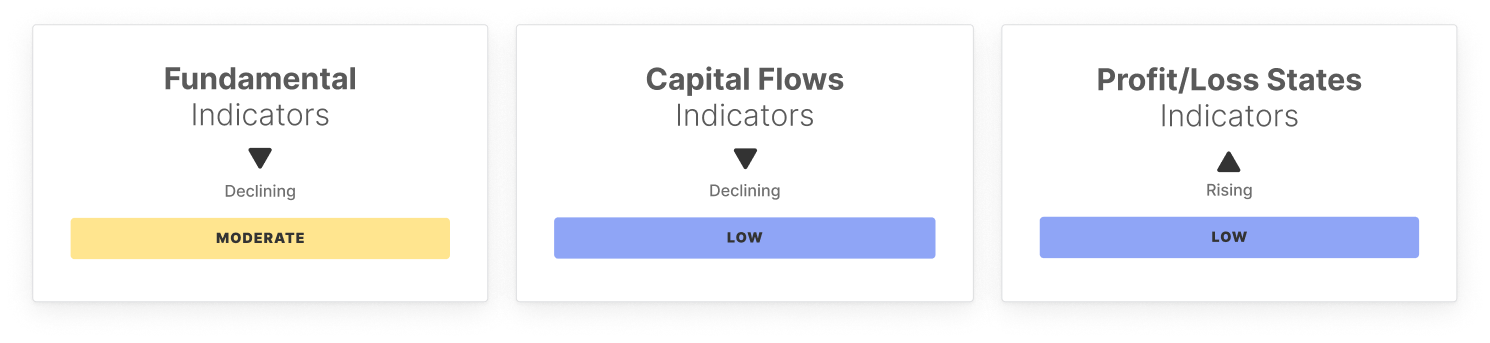
Les signaux on-chain sont mitigés mais légèrement constructifs. Le volume de transfert s'est amélioré, indiquant une circulation des capitaux plus soutenue, tandis que le nombre d’adresses actives et le volume des frais restent faibles, conformément à un réseau plus calme. Le changement de realized cap demeure négatif, bien que les sorties ralentissent légèrement, ce qui suggère que la pression sur les capitaux pourrait commencer à se stabiliser.
Les métriques de positionnement et de rentabilité reflètent toujours une structure fragile mais en amélioration. Le ratio d’offre STH/LTH reste élevé, montrant une participation à court terme toujours importante, tandis que la part de capital spéculatif reste faible, signe d’une rotation spéculative limitée. Parallèlement, l’offre en profit, le NUPL et le ratio du profit réalisé par rapport aux pertes se sont tous modérément améliorés, indiquant une détente des tensions sur le marché.
Globalement, les conditions se stabilisent, avec une dynamique, une demande sur les ETF et des métriques de rentabilité en légère amélioration. Cependant, les flux de capitaux restent faibles, la participation spéculative limitée et la conviction globale n’est pas encore totalement revenue.
Indicateurs hors chaîne
Indicateurs on-chain
Ne manquez pas cela !
Une intelligence de marché pertinente, directement dans votre boîte mail.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Actions sur les marchés américains pendant la nuit | Les trois principaux indices affichent des variations divergentes, la dette américaine et les prix du pétrole perturbent le marché, le projet de centre de données Oracle (ORCL.US) suscite des inquiétudes
Jeudi, les trois principaux indices boursiers américains ont clôturé en ordre dispersé.
Les trois responsables de la Réserve fédérale ont tenu un discours hawkish le même jour, les attentes du marché quant à une hausse des taux en octobre ont augmenté à 69%.
Jeudi, le président de la Fed de Philadelphie a déclaré qu’un nouveau resserrement de la politique pourrait être nécessaire ; le président de la Fed de New York a estimé qu’une nouvelle hausse des taux d’intérêt cette année était raisonnable ; la présidente de la Fed de Cleveland a indiqué que le risque de désancrage des anticipations d’inflation augmentait de manière significative. Auparavant, mercredi, le gouverneur de la Fed Michael Barr avait déclaré qu’il pourrait être nécessaire d’ajuster davantage la politique ; mardi, le président de la Fed de Richmond a signalé que le risque d’inflation persistante était en hausse. Sous l’effet des déclarations agressives des responsables et de données économiques solides, la probabilité attendue par le marché d’une hausse des taux en octobre est passée de 53 % le week-end dernier à 69 %.
La vente massive des obligations américaines s'intensifie ! L’adjudication des obligations américaines à 7 ans suscite peu d’intérêt, le montant racheté par le Trésor reste à nouveau en dessous du plafond, et le rendement des obligations municipales atteint un sommet inédit depuis 15 ans.
Jeudi, le rendement de l'adjudication de bons du Trésor américain à 7 ans a grimpé à 5,085 %, atteignant un record historique pour cette échéance, tandis que la part attribuée aux investisseurs étrangers est tombée à son plus bas niveau depuis près de deux ans. Le département du Trésor des États-Unis n'a réalisé que 68 % du plafond lors de l'élargissement de ses opérations de rachat, contre 86 % précédemment, offrant un soutien à la liquidité inférieur aux attentes. Cette pression s'est propagée au marché des obligations municipales américaines, où le rendement à 30 ans a dépassé 5 %, un sommet depuis 2011, et le volume des ventes a atteint un pic depuis le début de la pandémie. Jeudi, le rendement des bons du Trésor à 10 ans a franchi la barre des 5,2 %, une première depuis 2007.
Macron : La France fournira une aide militaire à l’Arabie saoudite pour protéger les installations pétrolières du port de Yanbu en mer Rouge
Macron a déclaré que la France enverrait des troupes à Yanbu et fournirait des systèmes radar et de défense. Il a souligné que la mission de cette opération est de protéger les installations de Yanbu, et non d'intervenir dans les conflits régionaux. Vendredi dernier, il a indiqué qu'après l’obstruction du détroit d’Hormuz, l’oléoduc Est-Ouest d’Arabie Saoudite était devenu une voie de transport alternative importante, mais que le volume de pétrole transporté par ce pipeline avait fortement diminué en raison des attaques des Houthis du Yémen contre Yanbu.
Prix des cryptos
Plus


