
Surveillance des stratégies : février

Le rapport complet est disponible au format PDF.
Bienvenue dans Strategy Watch
Sur un marché en évolution rapide, où traders et fonds poursuivent la performance au milieu de la volatilité, tandis que les allocateurs d’actifs recherchent des convictions fondées sur les données pour le positionnement à long terme, Glassnode occupe une position unique. Notre intelligence on-chain et sur le marché plus large constitue une référence pour les deux groupes depuis 2018, gagnant leur confiance grâce à des données, analyses et recherches cohérentes et impartiales.
Une conviction fondamentale chez Glassnode est que la véritable compréhension des actifs numériques vient de la neutralité et de la profondeur, via des données objectives qui facilitent la prise de décision à travers tout l’écosystème. C’est pourquoi nous sommes ravis de lancer Strategy Watch, une nouvelle lettre mensuelle dédiée à l’analyse de la performance des fonds et des tendances d’allocation dans les actifs numériques.
Nous espérons apporter de la valeur en fournissant régulièrement des analyses claires et pertinentes sur les flux de capitaux, des références comparatives de la performance des stratégies et les mouvements d’allocation les plus significatifs réalisés par les institutions et les fonds. Mais ceci n’est qu’un début. Nous explorons activement des moyens de créer davantage de passerelles entre ces univers, et nous serions ravis d’avoir vos retours au fur et à mesure de l’évolution de Strategy Watch.
Dans le dernier numéro de Strategy Watch
Vous trouverez une mine d’informations réparties en 6 sections :
- Moniteur des flux institutionnels
- Performance des fonds et SMA
- Performance des coffres-forts on-chain
- Moniteur de gestionnaires
- Mises à jour des allocations

La plateforme de référence pour l’allocation d’actifs numériques.
Moniteur des flux institutionnels
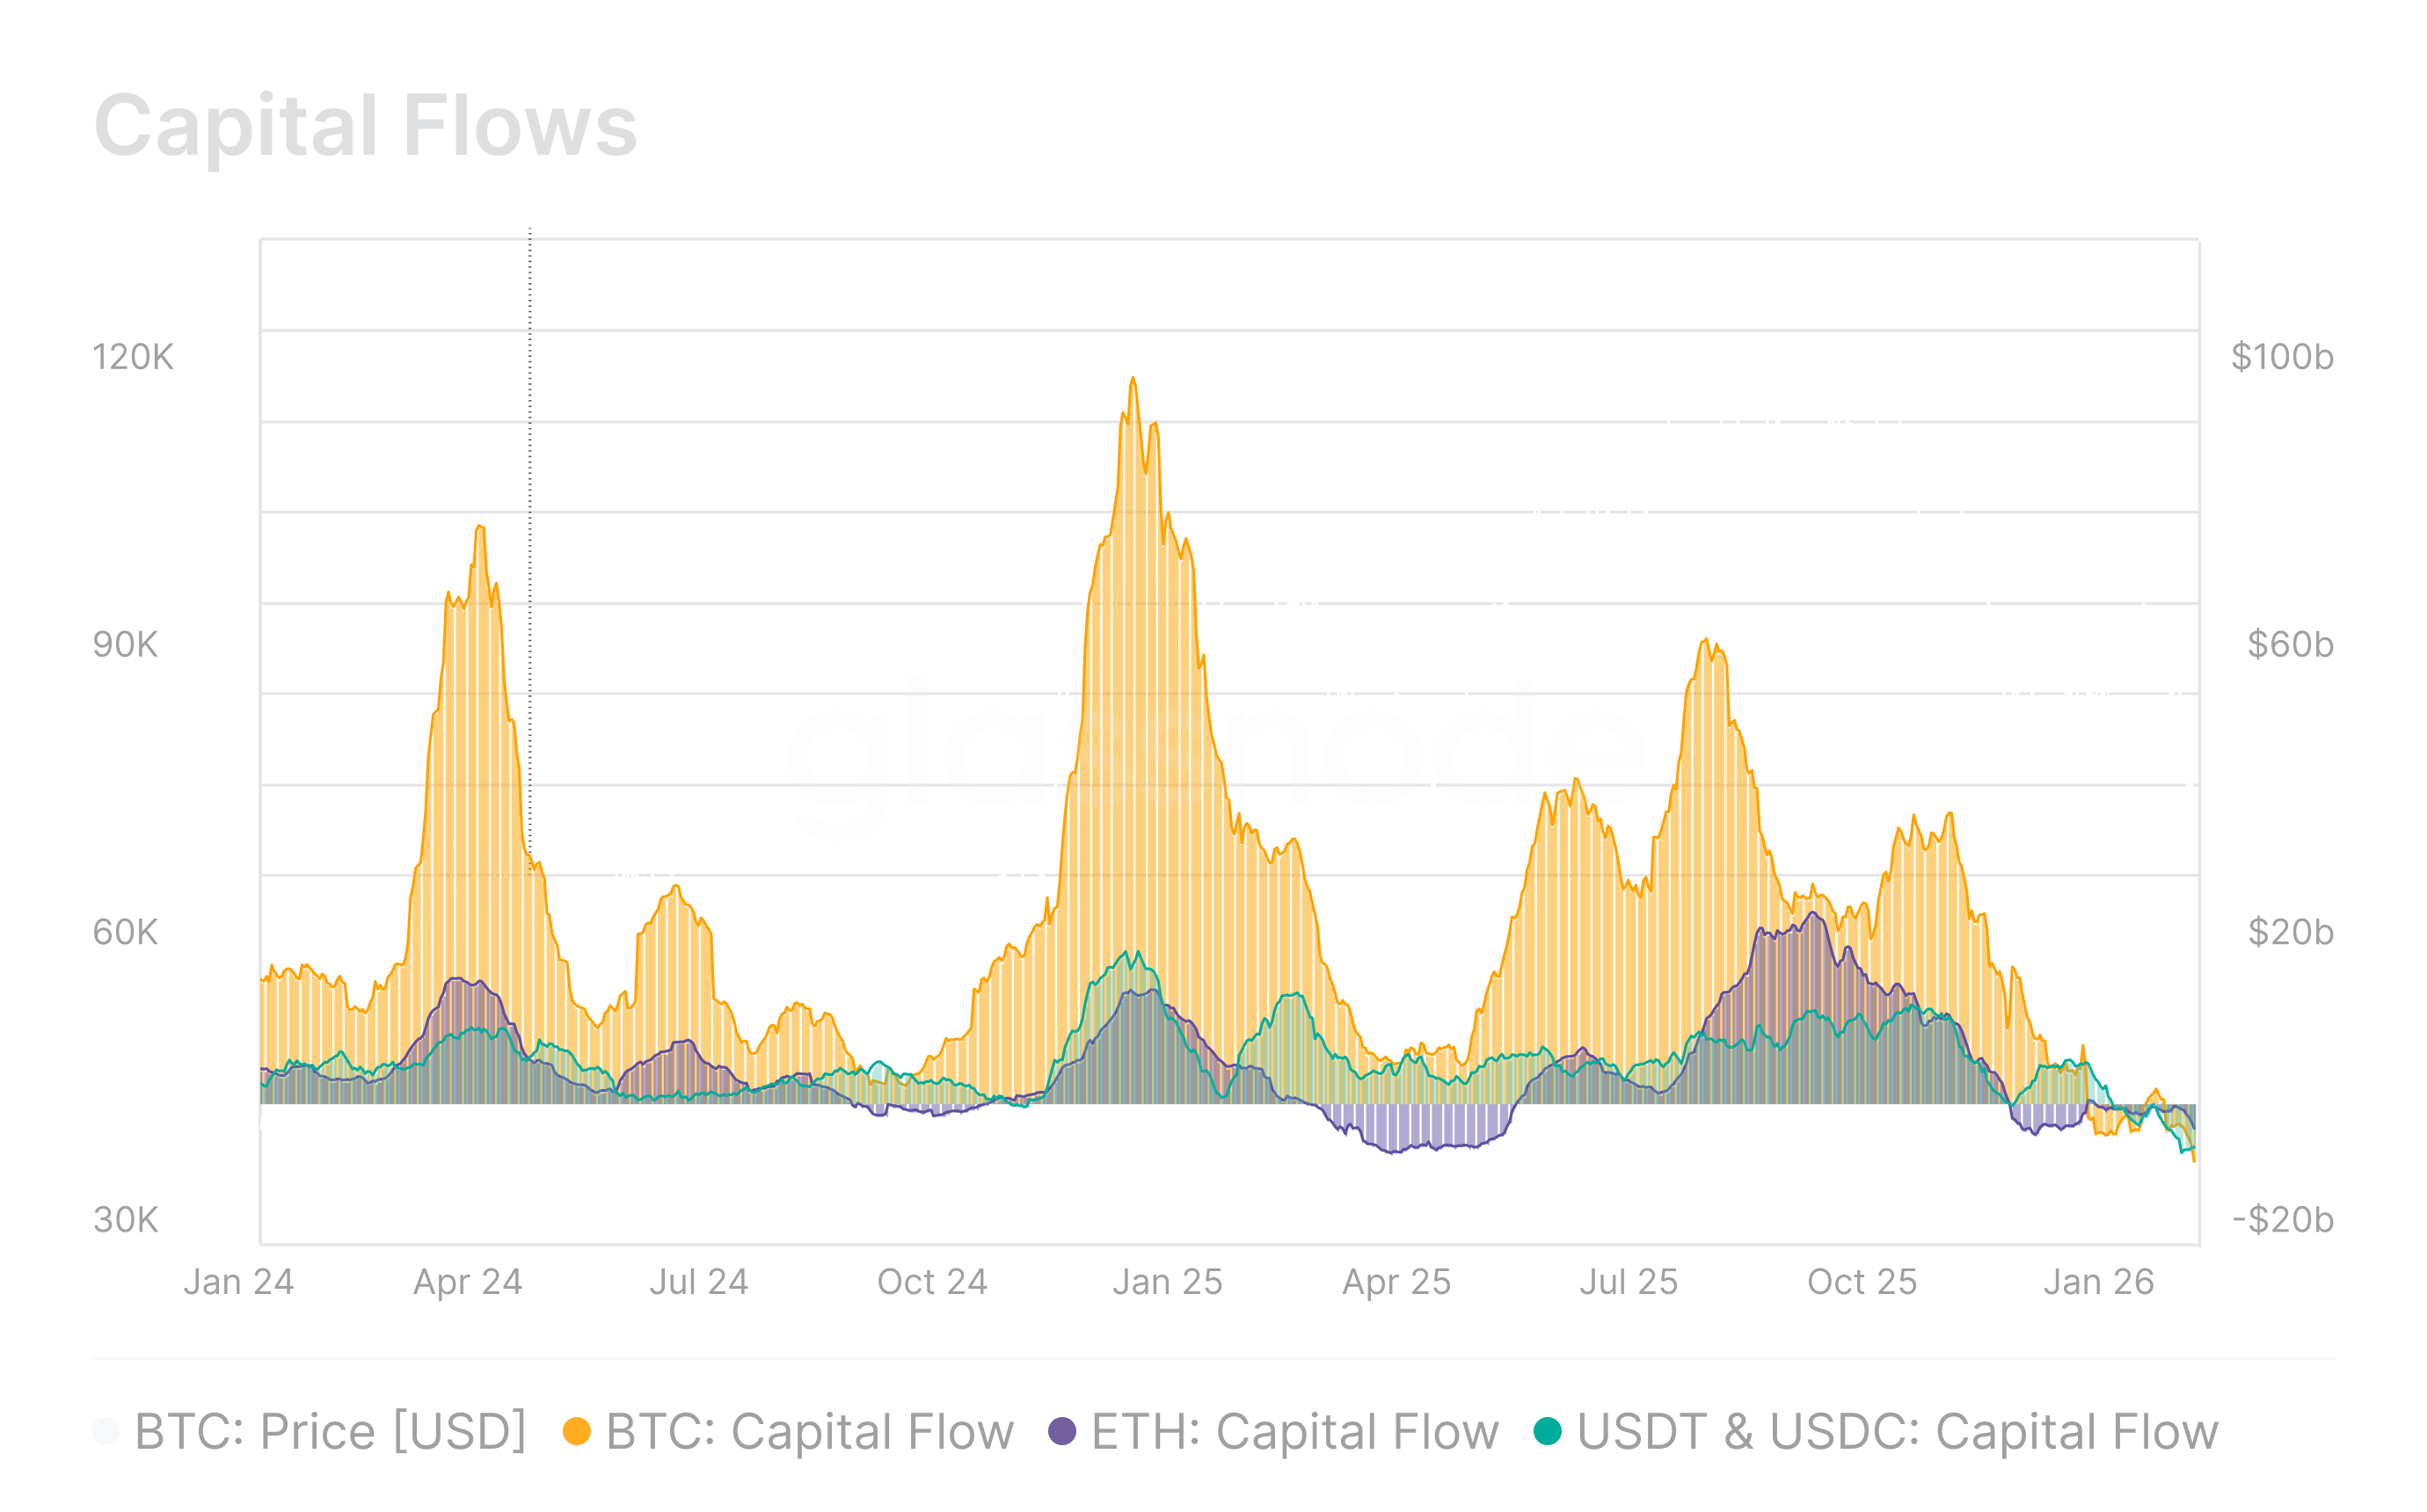
Bitcoin, Ethereum et les Stablecoins ont connu un net ralentissement des entrées de capitaux, indiquant un affaiblissement de la demande et une contraction structurelle de la liquidité. Les trois actifs sont désormais passés en flux nets sortants : Bitcoin à –8,4 milliards de dollars par mois, Ethereum à –3,8 milliards, et les stablecoins à –6,4 milliards. Ce repli généralisé sur les principaux actifs crypto reflète un régime défensif, où le capital institutionnel réduit son exposition au risque plutôt que de revenir à des positions risquées. Cette tendance négative s’est encore accélérée en janvier 2026.
Flux nets ETF & DAT
Les flux nets dans ces véhicules servent de baromètre pour la demande institutionnelle. Au quatrième trimestre 2025 et au début janvier, les institutions étaient vendeuses nettes via les ETF, avec des sorties des ETF bitcoin avoisinant –35,8k BTC par mois et celles des ETF Ethereum autour de –257,6k ETH par mois. Sur la même période, les DAT ont connu d’importantes entrées en août 2025, stimulées par de nouveaux lancements de produits, mais la pression acheteuse s’est depuis affaiblie ; néanmoins, les flux vers les DAT demeurent positifs, indiquant un intérêt institutionnel continu, quoique plus modéré, via des expositions bilan.

TVL DeFi & Capitalisation des stablecoins
La DeFi a constitué un terrain de jeu actif pour le capital institutionnel via des stratégies telles que la provision de liquidité, le prêt collatéralisé et la récolte de rendement structuré. La valeur totale bloquée (TVL) sur Ethereum a commencé à diminuer à partir d’août 2025, et décline désormais à environ –15,3 millions de dollars par mois. Une contraction de la TVL implique que les grands allocateurs se retirent des services financiers on-chain, réduisant la profondeur de la liquidité et signalant une conviction plus faible dans les rendements DeFi et les rendements ajustés au risque comparativement à d’autres alternatives.

Rendement du basis CME
Un autre aspect clé de l’engagement institutionnel est le rendement du basis CME, qui estime la valeur mensuelle en dollars générée par les stratégies "cash-and-carry", capturant la prime entre les prix au comptant et les futurs calendaires CME. Depuis août 2025, Bitcoin et Ethereum ont tous deux enregistré une forte compression de ce rendement, avec Bitcoin passant d’environ 136,6 millions à 38,6 millions de dollars par mois, et Ethereum de 47,5 millions à 14,8 millions. Cette contraction reflète une diminution de l’utilisation de l’effet de levier, une demande plus modérée sur les contrats à terme, et un repli global des engagements bilan dans un contexte de liquidité plus tendue.


Vous souhaitez figurer dans la prochaine édition de Strategy Watch ? sur les derniers lancements ou jalons atteints.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley : le déficit énergétique des centres de données aux États-Unis atteint 34 %, les principaux fabricants de puces restent immunisés, tandis que les segments intermédiaires et inférieurs sont sous pression
Cependant, le rapport souligne que NVIDIA et Broadcom, grâce à leur présence mondiale, à une production de puissance de calcul par unité d’électricité plus élevée et à une visibilité claire sur l'ensemble de la chaîne de valeur, ne verront pas leurs prévisions de résultats pour 2027 affectées par les contraintes liées à l'électricité. Les segments intermédiaires et aval tels que les ASIC, le stockage, les modules optiques et les dispositifs analogiques feront face à un risque de fluctuation de la demande plus important.
Guolian Minsheng Securities : Optimiste quant à la poursuite du super cycle de stockage actuel
La société de courtage nationale Minsheng Securities a publié un rapport de recherche indiquant qu'elle reste optimiste quant au super cycle de stockage actuel. La forte demande liée à l’intelligence artificielle, le renforcement des contraintes de l’offre, la sécurisation des profits par des contrats à long terme et l’amélioration de la rémunération des actionnaires poussent ensemble la rentabilité vers le haut.
Prévision des marchés américains | Les contrats à terme des trois principaux indices boursiers évoluent de manière contrastée, l'indice du dollar américain approche de son sommet annuel. Schneider Electric prévoit d'acquérir PTC (PTC.US) pour 22,6 milliards de dollars.
Les contrats à terme sur les trois principaux indices boursiers américains affichent des variations divergentes.
Retrait des banques, obligations à prix réduit : il devient difficile d'emprunter de l'argent pour la vague de construction liée à l’IA
La vente à prix réduit des obligations à haut rendement est devenue la nouvelle norme : parmi les 55 milliards de dollars d'obligations concernées cette année, les quatre dernières émissions ont toutes été vendues à prix réduit. Des grandes banques comme Société Générale et Mitsubishi UFJ adoptent une attitude plus prudente. L’événement de force majeure d’Oracle a également poussé les prêteurs à durcir les conditions de prêt. Avec les dépenses en capital massives des grandes entreprises technologiques atteignant 700 milliards de dollars, l’espace de financement se réduit, et la hausse des rendements des bons du Trésor américain fait que le coût du financement de certains projets frôle désormais le point d’équilibre. Les promoteurs immobiliers ayant une notation faible et une expérience limitée sont les premiers à en souffrir.

Prix des cryptos
Plus


