Bitget App
Trade smarter
Acheter des cryptosMarchésTradingFuturesStocksEarnInstitutionIA & plus
Les données on-chain de KITE Crypto signalent une expansion agressive alors que l'activité des whales et le volume explosent

Les données on-chain de KITE Crypto signalent une expansion agressive alors que l'activité des whales et le volume explosent

CoinpediaCoinpedia2026/02/20 20:33
Afficher le texte d'origine
Par:Coinpedia
Points Forts de l'Article
  • Les transactions de baleines ont fortement augmenté avant l’expansion du prix, signalant un positionnement précoce de la part des grands détenteurs.

  • La hausse du MVRV montre que les détenteurs sont en profit, sans toutefois atteindre les extrêmes historiques d’essoufflement.

  • Le pic de volume et de volatilité confirme que le prix de KITE entre dans une phase d’expansion spéculative.

La crypto KITE est passée discrètement d’une consolidation à faible volatilité à une expansion on-chain complète, et les données ne semblent pas être le fruit du hasard.

Après plusieurs semaines d’activité relativement modérée en décembre et début janvier, le réseau a basculé fin janvier. Les transactions de baleines ont explosé. Les flux vers les exchanges se sont accélérés. Le volume a explosé. Et le prix de KITE a suivi.

Ce n’était pas une agitation menée par les particuliers. Il s’agissait d’un mouvement coordonné de capitaux.

Les transactions de baleines grimpent d’abord, puis le prix de KITE s’envole

Les données on-chain suivant les transactions supérieures à 100 000$ et 1M$ montrent un changement de comportement évident. Tout au long de décembre, les gros transferts étaient sporadiques et incohérents. Mais à mesure que janvier avançait, les transactions de grande valeur ont commencé à se regrouper.

Fin janvier et début février, l’activité des baleines s’est fortement accélérée.

Il est notable que le pic des grandes transactions a précédé la phase la plus agressive de l’expansion du prix. Cet ordre est important. Il suggère que les baleines se sont positionnées tôt, avant l’augmentation de la volatilité et de la participation plus large.

Les données on-chain de KITE Crypto signalent une expansion agressive alors que l'activité des whales et le volume explosent image 0

Les flux d’exchange deviennent très rapides

De même, les dépôts et retraits actifs ont fortement augmenté début février. Au lieu d’une domination des dépôts, ce qui signalerait généralement une forte distribution, les données montrent que dépôts et retraits progressent simultanément. Cela suggère un taux de rotation important et un trading actif plutôt qu’un simple flux de sortie.

Ce type de dynamique de tir à la corde est souvent observé lors des phases d’expansion, quand le capital circule rapidement entre les participants. Cela signifie que la liquidité a augmenté. La volatilité aussi. La participation également.

Les données on-chain de KITE Crypto signalent une expansion agressive alors que l'activité des whales et le volume explosent image 1

Le MVRV indique une expansion de la rentabilité

Pendant ce temps, le MVRV sur 30 jours est devenu nettement positif début février, ce qui reflète que les détenteurs à court terme sont maintenant en profit. Le MVRV sur 365 jours a également progressé régulièrement, confirmant le passage global en territoire de rentabilité.

De plus, le score Z du MVRV s’est rapproché de niveaux élevés, sans toutefois atteindre des extrêmes historiques d’essoufflement. Cet équilibre est important.

Cela suggère que KITE se trouve dans une phase d’expansion rentable, sans être manifestement en surchauffe. Un risque de prise de bénéfices à court terme existe, mais les signaux d’épuisement structurel ne sont pas encore pleinement apparus, ce qui représente un signal de sécurité pour les investisseurs à long terme.

Les données on-chain de KITE Crypto signalent une expansion agressive alors que l'activité des whales et le volume explosent image 2

Volume et volatilité confirment la phase spéculative

En rassemblant toutes les données avec le prix de KITE, son élan paraît justifié puisqu’il s’est accéléré en même temps que le volume explosait fin janvier. La volatilité a également fortement augmenté, ce qui est typique des cycles d’expansion spéculative.

Fait crucial, après cette envolée, le prix s’est consolidé à des niveaux plus élevés au lieu de s’effondrer. Ce schéma soutient l’idée que la demande a été absorbée lors de la forte rotation, plutôt qu’une distribution immédiate.
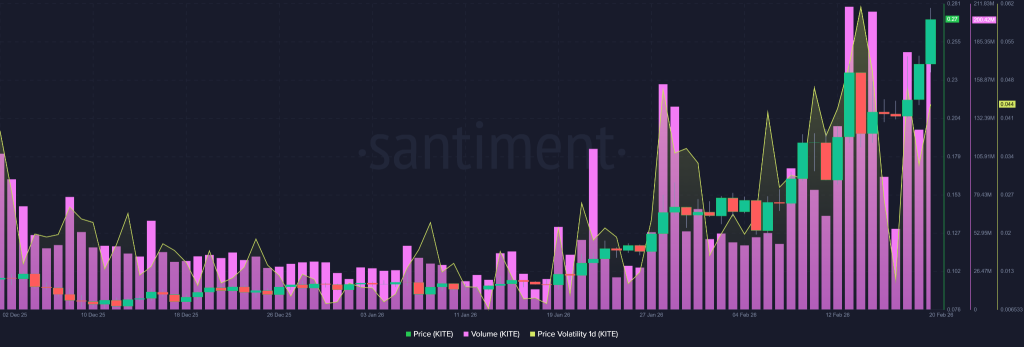
Les données on-chain de KITE Crypto signalent une expansion agressive alors que l'activité des whales et le volume explosent image 3

Une expansion supplémentaire est possible mais comporte des risques

Les données on-chain indiquent une phase de croissance et non une rupture structurelle. Cependant, un MVRV à court terme élevé et des concentrations de baleines impliquent que le prochain mouvement sera déterminant.

Si les retraits commencent à dépasser régulièrement les dépôts et que l’activité des baleines se maintient, l’accumulation restera le récit dominant. Si les dépôts augmentent fortement et que le MVRV flambe, le ton pourrait basculer vers la distribution.

Pour le moment, KITE semble évoluer dans un cycle d’expansion agressif, entièrement porté par le positionnement des baleines, la hausse du volume et même le retour de la participation spéculative.

Les prochaines semaines détermineront si cette dynamique se poursuit ou si elle évolue vers des secousses provoquées par la volatilité.

0
0

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.

PoolX : Bloquez vos actifs pour gagner de nouveaux tokens
Jusqu'à 12% d'APR. Gagnez plus d'airdrops en bloquant davantage.
Bloquez maintenant !

Vous pourriez également aimer

ROI : Pour le département du Trésor dirigé par Trump, c'est le "bout de la courbe" des enchères qui est le plus épineux, selon McKeefer.

Les opinions exprimées dans cet article n'engagent que l'auteur, Jamie McGeever, chroniqueur de Reuters. Orlando, Floride, le 6 octobre - Les adjudications des obligations du Trésor américain devraient être des opérations routinières, ennuyeuses, prévisibles et sans valeur journalistique. Mais l’époque actuelle est exceptionnelle, et l’administration Trump court désormais le risque que la faiblesse de la demande lors de ses ventes d’obligations fasse la une des journaux. Le Trésor américain prévoit d’émettre près de 120 milliards de dollars de dette cette semaine, ce qui sera la première émission (hors bons du Trésor à court terme) en deux semaines : 58 milliards de dollars de titres à 3 ans mardi, 39 milliards de dollars à 10 ans mercredi, et 22 milliards de dollars à 30 ans jeudi. Normalement, ces adjudications passeraient inaperçues, mais la faiblesse notable de celles du 22 au 24 septembre suscite une attention croissante — notamment celle du 23 septembre sur cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis, les rendements non seulement ne sont pas retombés, mais ont même atteint pour la plupart des échéances des niveaux records sur plusieurs dizaines d’années. Il est important de noter que la probabilité d’un « échec » lors d’une adjudication du Trésor américain est quasi nulle. Les primary dealers — c’est-à-dire les 26 banques et institutions de Wall Street actuellement agréées par la Réserve fédérale de New York, qui assurent la liquidité du marché de la dette publique — participent toujours et garantissent le bon fonctionnement du marché américain de la dette, le plus liquide au monde (30 000 milliards de dollars). Cela permet à l’ensemble du système financier mondial de continuer à fonctionner. Des dettes, actifs et produits dérivés mondiaux de plusieurs milliers de milliards de dollars prennent le Trésor américain comme référence. Les obligations américaines servent aussi de collatéral fondamental pour les pipelines financiers aux États-Unis et dans le monde — notamment dans les opérations de repo, les prêts interbancaires et le financement général. En résumé, tant que le Trésor américain reste la pierre angulaire du système financier mondial, il y aura toujours des acheteurs. La vraie question est donc toujours le prix d’exécution lors des ventes. Actuellement, les coûts d’emprunt sur le marché secondaire atteignent leur plus haut niveau depuis le milieu des années 2000, il est alors raisonnable de penser que le Trésor devra payer davantage sur le marché primaire lui aussi. Mais comme l’illustrent les dernières adjudications, les surprises négatives restent possibles. « Trop gros pour être absorbé par le marché ? » L’adjudication du 23 septembre sur 70 milliards de dollars à cinq ans a été l’une des plus préoccupantes de ces dernières années. La demande mesurée par le « bid-to-cover ratio » a été la plus faible depuis neuf ans. Le Trésor a fini par vendre ces titres à un rendement de 5,033 %, soit plus de trois points de base au-dessus du niveau du marché au moment de la clôture de l’enchère. Trois points de base peuvent sembler peu, mais pour ce type d’obligation à cinq ans, c’est inhabituel. Il s’agit du plus gros « tail » depuis juin 2022. Selon les analystes de JP Morgan, il faut remonter à 2011 — lors de la crise du plafond de la dette qui avait mené à la dégradation de la note des États-Unis en août de cette année-là — pour retrouver une telle situation à cinq ans. Aujourd’hui, l’inquiétude à propos de la trajectoire budgétaire américaine pousse à la hausse le coût de l’emprunt à long terme. On s’attend donc généralement à ce que l’administration Trump oriente progressivement les besoins massifs de financement du Trésor vers les échéances courtes à intermédiaires, moins coûteuses. C’est pourquoi l’emprunt du 23 septembre sur cinq ans a tant inquiété. Une « tail » de 3 points de base est courante sur de très longues échéances, mais rare pour le « ventre » de la courbe des taux. Si le Trésor se voit contraint de payer une prime supérieure pour vendre ce type de titres, alors, Houston, on a un problème. Un « tail » élevé à l’adjudication peut venir de nombreux facteurs, notamment la volatilité des marchés le jour-même, mais aussi d’inquiétudes plus profondes susceptibles d’éroder la demande avec le temps. Ces causes sont parfois difficiles à distinguer puisqu’elles ne s’excluent pas mutuellement. Côté optimiste, on note que cette nervosité ne s’est pas encore propagée à la partie courte de la courbe de rendement. Du moins pas pour le moment. Les rendements à 3 et 10 ans se maintiennent autour de 4,96 % et 5,32 %, soit près de 50 points de base de plus que lors de la précédente émission. Celui à 30 ans atteint 5,65 %, soit une hausse d’environ 35 points de base. Ces niveaux devraient être assez élevés pour attirer la demande et assurer la réussite des ventes, non ? On l’espère, mais des surprises pourraient tout de même provo

路透社•2026/10/06 13:11

Les flux entrants des fonds monétaires ont brusquement chuté à 158 milliards, la liquidité à court terme des bons du Trésor américain est-elle en alerte ?

Les flux vers les fonds monétaires ont chuté cette année à 158 milliards de dollars au cours des trois premiers trimestres, ce qui a contribué à la hausse des rendements des bons du Trésor. La volatilité à court terme s’est intensifiée, suscitant des inquiétudes sur le resserrement du financement à court terme sur le marché.

智通财经•2026/10/06 13:07