
La réparation de l'approvisionnement du Golfe réduit la prime géopolitique, les prix internationaux du pétrole reculent légèrement.

汇通网10月6日讯—— La baisse des prix du pétrole a récemment entraîné une diminution directe du dollar ainsi que des rendements des obligations américaines, ce qui profite directement aux actifs libellés en dollars.
Mardi (6 octobre), les prix internationaux du pétrole ont poursuivi leur recul. Bien que les tensions géopolitiques persistent en mer Rouge et dans le golfe Persique, de nombreuses routes d’exportation de brut dans les pays du Golfe ont progressivement repris leur activité, envoyant des signes positifs sur l’offre.
La contre-offensive de l'armée gouvernementale yéménite au port de Mocha, la réparation rapide de l'oléoduc est-ouest d'Arabie saoudite, le redressement de la production koweïtienne, et la location accrue de navires pétroliers par l'Irak ont collectivement affaibli la prime de risque de coupure d'approvisionnement précédemment intégrée par le marché.
Les institutions indiquent que la reprise de l'offre représente une amélioration à la marge ; cependant, le risque lié aux conflits régionaux reste important, ce qui continue de soutenir le cours du pétrole.
La récente baisse des prix n'est pas due à une disparition des conflits géopolitiques, mais au fait que le marché remet progressivement en question les attentes extrêmes d'une coupure massive de l'approvisionnement du Moyen-Orient. Ainsi, la prime de risque géopolitique incluse dans les prix du pétrole a été en partie absorbée.
Réparation rapide de l’oléoduc Saoudien est-ouest, la voie alternative d’exportation via la mer Rouge retrouve son importance
Le ministre saoudien de l'Énergie, Abdulaziz, a révélé lors d’un événement à Bahreïn que le débit de l’oléoduc est-ouest s’élève actuellement à 5,8 millions de barils par jour.
Cette canalisation traverse la péninsule arabique ; elle avait été forcée de s’arrêter après une attaque de drone venue d’Irak le 10 septembre, suscitant alors les craintes d’un blocage de la principale voie d’exportation contournant le détroit d’Ormuz.
Mais l’Arabie saoudite n’a eu besoin que de cinq à six jours pour effectuer les réparations en urgence ; actuellement, la capacité de transport du pipeline a retrouvé plus de 80% de ses 7 millions de barils par jour de capacité totale, dont environ 4,5 millions de barils par jour peuvent être exportés directement depuis le port de Yanbu en mer Rouge.
L’oléoduc est-ouest est la solution la plus importante de l’Arabie saoudite pour éviter le détroit d’Ormuz. Lorsque les transports dans le golfe Persique sont perturbés par des conflits géopolitiques, cet oléoduc permet d’acheminer directement le brut des champs de l’est vers Yanbu en mer Rouge, évitant ainsi les risques du détroit d’Ormuz.
La reprise rapide de la capacité de l’oléoduc a immédiatement apaisé les inquiétudes du marché concernant une interruption des exportations saoudiennes et est devenue une variable clé pesant sur les prix du pétrole.
Stabilisation à la marge du conflit yéménite, diminution des risques perçus de la navigation en mer Rouge
L’armée gouvernementale yéménite a lancé une vaste contre-offensive, déclarant avoir repris le port stratégique de Mocha en mer Rouge des mains des Houthis soutenus par l’Iran.
Le port de Mocha est situé à environ 75 kilomètres au nord du détroit de Bab-el-Mandeb, constituant un point clé pour le contrôle des routes maritimes du pétrole en mer Rouge.
Auparavant, au début du mois de septembre, les Houthis avaient pris le contrôle de Mocha, faisant craindre au marché leur mainmise totale sur le détroit de Bab-el-Mandeb, ce qui menacerait directement la circulation des pétroliers en mer Rouge.
Dans le même temps, l’Arabie saoudite, la Turquie et le Pakistan ont convenu de déployer des forces et de lancer des actions dissuasives contre les Houthis.
Bien que les Houthis nient avoir perdu Mocha, deux aéroports saoudiens, Jizan et Najran, ont également été attaqués lundi soir, faisant des blessés ; le conflit n’est donc pas terminé.
Cependant, la progression des forces gouvernementales sur la côte de la mer Rouge a atténué l’évaluation extrême du risque d’un blocus total du détroit de Bab-el-Mandeb, ce qui a fait baisser la prime de risque résiduelle sur le transport maritime par la mer Rouge.
Capacité de production et d’exportation restaurée dans plusieurs pays du Golfe, reprise des flux via le détroit d’Ormuz
Outre la réparation de l’oléoduc saoudien, d’autres pays producteurs de pétrole du Golfe voient également leur production de brut se rétablir progressivement.
Le Koweït indique que sa production de pétrole a retrouvé 75% du niveau d’avant l’éclatement de la guerre en Iran ; l’Irak loue activement davantage de pétroliers pour augmenter ses exportations via le détroit d'Ormuz.
La restauration simultanée de la production et de la capacité de transport maritime dans ces pays permet une augmentation soutenue du flux de pétrole du golfe Persique vers l’extérieur.
L’équipe stratégie énergie d’ING note dans une récente étude que les signes de reprise des flux de brut du golfe Persique sont de plus en plus nombreux et que le marché réévalue les probabilités de coupure d’approvisionnement au Moyen-Orient. Mais ING souligne que cette amélioration reste à la marge : le risque n’est pas totalement éliminé.
La baisse de la prime de risque ≠ la fin de la crise, les prix du pétrole conservent un solide support
La récente baisse des prix du pétrole est essentiellement un reflux de la prime de risque, et non une évolution fondamentale vers un marché baissier.
D’une part, même si les combats à Mocha progressent et que l’oléoduc saoudien a été réparé, les Houthis conservent une capacité de frappe à longue distance ; les attaques sur des infrastructures civiles saoudiennes prouvent que les conflits régionaux restent imprévisibles : toute nouvelle attaque sur des infrastructures essentielles peut faire remonter rapidement les prix.
D'autre part, alors que le détroit d'Ormuz est le principal passage mondial pour le pétrole, les incertitudes sur la sécurité de cette voie subsistent.
ING estime que la tension sur les marchés ne se calmera véritablement que si des progrès substantiels sont réalisés entre les États-Unis et l'Iran. Le risque d'une escalade supplémentaire demeure donc réel.
L’atténuation de l’inflation énergétique diminue les taux du marché et l’indice du dollar
Fait intéressant, comme les fondamentaux économiques européens sont très sensibles au prix du pétrole, la baisse de ce dernier renforce l’euro. Ainsi, les baisses du prix du pétrole entraînent en même temps un affaiblissement du dollar et des rendements des obligations américaines. Par conséquent, cela bénéficie directement à l’euro, au prix de l’or et aux valeurs technologiques.
Résumé :
À court terme, la restauration des voies d’exportation des États du Golfe et les progrès locaux sur le front yéménite ont ensemble réduit la prime de risque géopolitique excessive, entraînant une légère correction des prix du pétrole.
Cependant, l’instabilité géopolitique au Moyen-Orient demeure très imprévisible, la vulnérabilité de l'offre reste élevée, et les prix du pétrole continueront de fluctuer à des niveaux élevés.
Sur le plan opérationnel, le marché va continuer à surveiller deux axes principaux : premièrement, la continuité et la stabilité de l’oléoduc est-ouest et du port de Yanbu d’Arabie saoudite ; deuxièmement, l’apparition de nouvelles attaques contre les infrastructures énergétiques au Yémen ou dans le golfe Persique.
En même temps, le pétrole influence simultanément le dollar et les bons du Trésor américain : la baisse du prix du pétrole profite directement aux actifs libellés en dollars.
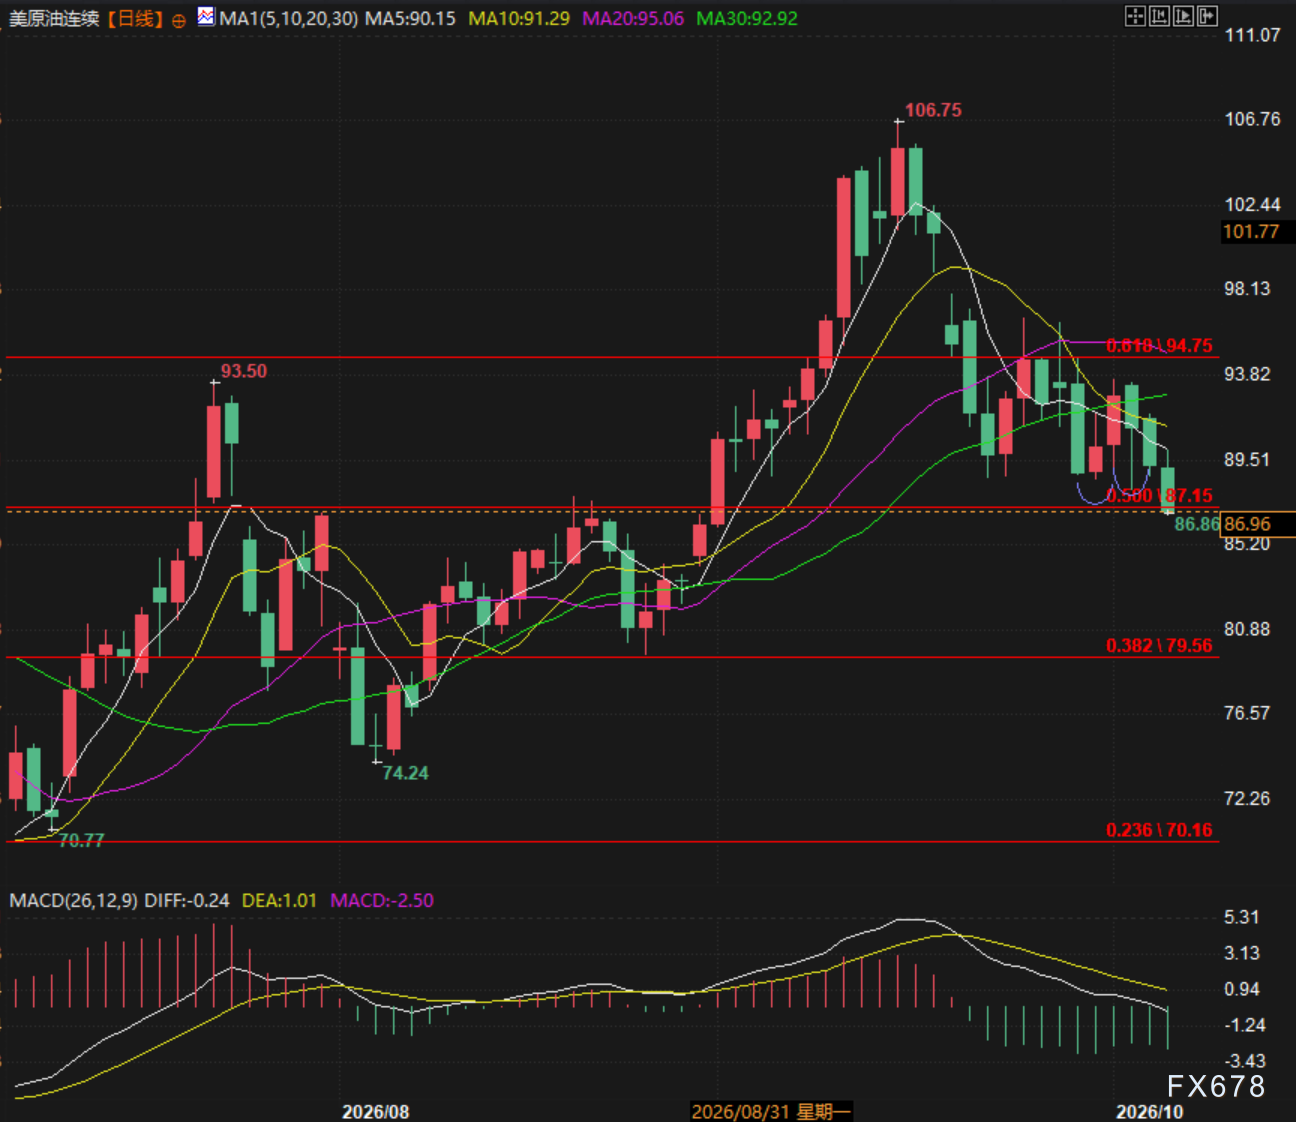
(Graphique journalier en continu du WTI Crude Oil Futures, source : E汇通)
Le WTI Crude Oil Futures (contrat principal) s'affiche actuellement à 87,14 dollars par baril.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
ROI : Pour le département du Trésor dirigé par Trump, c'est le "bout de la courbe" des enchères qui est le plus épineux, selon McKeefer.
Les opinions exprimées dans cet article n'engagent que l'auteur, Jamie McGeever, chroniqueur de Reuters. Orlando, Floride, le 6 octobre - Les adjudications des obligations du Trésor américain devraient être des opérations routinières, ennuyeuses, prévisibles et sans valeur journalistique. Mais l’époque actuelle est exceptionnelle, et l’administration Trump court désormais le risque que la faiblesse de la demande lors de ses ventes d’obligations fasse la une des journaux. Le Trésor américain prévoit d’émettre près de 120 milliards de dollars de dette cette semaine, ce qui sera la première émission (hors bons du Trésor à court terme) en deux semaines : 58 milliards de dollars de titres à 3 ans mardi, 39 milliards de dollars à 10 ans mercredi, et 22 milliards de dollars à 30 ans jeudi. Normalement, ces adjudications passeraient inaperçues, mais la faiblesse notable de celles du 22 au 24 septembre suscite une attention croissante — notamment celle du 23 septembre sur cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis, les rendements non seulement ne sont pas retombés, mais ont même atteint pour la plupart des échéances des niveaux records sur plusieurs dizaines d’années. Il est important de noter que la probabilité d’un « échec » lors d’une adjudication du Trésor américain est quasi nulle. Les primary dealers — c’est-à-dire les 26 banques et institutions de Wall Street actuellement agréées par la Réserve fédérale de New York, qui assurent la liquidité du marché de la dette publique — participent toujours et garantissent le bon fonctionnement du marché américain de la dette, le plus liquide au monde (30 000 milliards de dollars). Cela permet à l’ensemble du système financier mondial de continuer à fonctionner. Des dettes, actifs et produits dérivés mondiaux de plusieurs milliers de milliards de dollars prennent le Trésor américain comme référence. Les obligations américaines servent aussi de collatéral fondamental pour les pipelines financiers aux États-Unis et dans le monde — notamment dans les opérations de repo, les prêts interbancaires et le financement général. En résumé, tant que le Trésor américain reste la pierre angulaire du système financier mondial, il y aura toujours des acheteurs. La vraie question est donc toujours le prix d’exécution lors des ventes. Actuellement, les coûts d’emprunt sur le marché secondaire atteignent leur plus haut niveau depuis le milieu des années 2000, il est alors raisonnable de penser que le Trésor devra payer davantage sur le marché primaire lui aussi. Mais comme l’illustrent les dernières adjudications, les surprises négatives restent possibles. « Trop gros pour être absorbé par le marché ? » L’adjudication du 23 septembre sur 70 milliards de dollars à cinq ans a été l’une des plus préoccupantes de ces dernières années. La demande mesurée par le « bid-to-cover ratio » a été la plus faible depuis neuf ans. Le Trésor a fini par vendre ces titres à un rendement de 5,033 %, soit plus de trois points de base au-dessus du niveau du marché au moment de la clôture de l’enchère. Trois points de base peuvent sembler peu, mais pour ce type d’obligation à cinq ans, c’est inhabituel. Il s’agit du plus gros « tail » depuis juin 2022. Selon les analystes de JP Morgan, il faut remonter à 2011 — lors de la crise du plafond de la dette qui avait mené à la dégradation de la note des États-Unis en août de cette année-là — pour retrouver une telle situation à cinq ans. Aujourd’hui, l’inquiétude à propos de la trajectoire budgétaire américaine pousse à la hausse le coût de l’emprunt à long terme. On s’attend donc généralement à ce que l’administration Trump oriente progressivement les besoins massifs de financement du Trésor vers les échéances courtes à intermédiaires, moins coûteuses. C’est pourquoi l’emprunt du 23 septembre sur cinq ans a tant inquiété. Une « tail » de 3 points de base est courante sur de très longues échéances, mais rare pour le « ventre » de la courbe des taux. Si le Trésor se voit contraint de payer une prime supérieure pour vendre ce type de titres, alors, Houston, on a un problème. Un « tail » élevé à l’adjudication peut venir de nombreux facteurs, notamment la volatilité des marchés le jour-même, mais aussi d’inquiétudes plus profondes susceptibles d’éroder la demande avec le temps. Ces causes sont parfois difficiles à distinguer puisqu’elles ne s’excluent pas mutuellement. Côté optimiste, on note que cette nervosité ne s’est pas encore propagée à la partie courte de la courbe de rendement. Du moins pas pour le moment. Les rendements à 3 et 10 ans se maintiennent autour de 4,96 % et 5,32 %, soit près de 50 points de base de plus que lors de la précédente émission. Celui à 30 ans atteint 5,65 %, soit une hausse d’environ 35 points de base. Ces niveaux devraient être assez élevés pour attirer la demande et assurer la réussite des ventes, non ? On l’espère, mais des surprises pourraient tout de même provo
Les flux entrants des fonds monétaires ont brusquement chuté à 158 milliards, la liquidité à court terme des bons du Trésor américain est-elle en alerte ?
Les flux vers les fonds monétaires ont chuté cette année à 158 milliards de dollars au cours des trois premiers trimestres, ce qui a contribué à la hausse des rendements des bons du Trésor. La volatilité à court terme s’est intensifiée, suscitant des inquiétudes sur le resserrement du financement à court terme sur le marché.
Prix des cryptos
Plus


