
Bel Fuse (NASDAQ:BELFA) affiche des ventes supérieures aux attentes au quatrième trimestre de l’année civile 2025

Le fournisseur de systèmes et dispositifs électroniques Bel Fuse (NASDAQ:BELFA) a publié
Est-ce le moment d’acheter Bel Fuse ?
Points forts de Bel Fuse (BELFA) T4 CY2025 :
- Chiffre d'affaires : 175,9 millions $ contre 173,4 millions $ attendus par les analystes (croissance annuelle de 17,4 %, dépassement de 1,5 %)
- BPA ajusté : 1,98 $ contre 1,10 $ attendu par les analystes (dépassement de 80,8 %)
- EBITDA ajusté : 37,59 millions $ contre 34,13 millions $ attendus par les analystes (marge de 21,4 %, dépassement de 10,1 %)
- Prévisions de chiffre d'affaires pour le T1 CY2026 : 172,5 millions $ au point médian, au-dessus des 162,3 millions $ attendus par les analystes
- Marge opérationnelle : 14,7 %, en baisse par rapport à 18,1 % au même trimestre l’an dernier
- Marge de flux de trésorerie disponible : 14,9 %, en hausse par rapport à 1,4 % au même trimestre l’an dernier
- Capitalisation boursière : 2,91 milliards $
"Bel a réalisé un solide quatrième trimestre, avec des ventes et un pourcentage de marge brute situés dans le haut de notre fourchette de prévisions", a déclaré Farouq Tuweiq, Président et CEO.
Présentation de l’entreprise
Fondée par Elliot Bernstein, alors âgé de 26 ans, lors du boom de l’électronique après la Seconde Guerre mondiale, Bel Fuse (NASDAQ:BELF.A) fournit des systèmes et dispositifs électroniques aux secteurs des télécommunications, du réseau, des transports et de l’industrie.
Croissance du chiffre d'affaires
La performance des ventes à long terme d’une entreprise peut indiquer sa qualité globale. Toute entreprise peut connaître un succès à court terme, mais les meilleures bénéficient d’une croissance soutenue sur plusieurs années. Au cours des cinq dernières années, Bel Fuse a augmenté ses ventes à un taux de croissance annuel composé respectable de 7,7 %. Sa croissance était légèrement supérieure à la moyenne du secteur industriel et montre que ses offres séduisent les clients.
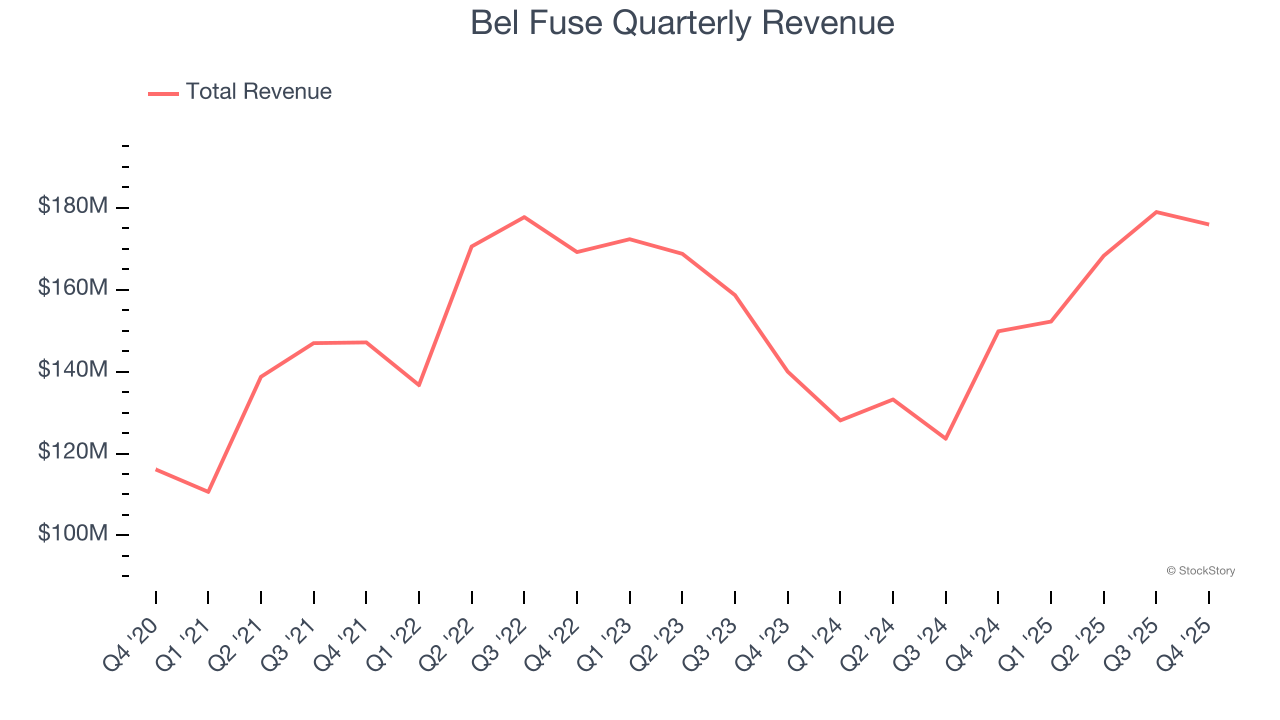
Chez StockStory, nous accordons la plus grande importance à la croissance à long terme, mais dans le secteur industriel, une analyse sur cinq ans peut manquer des cycles, des tendances sectorielles ou une entreprise profitant de catalyseurs comme un nouveau contrat ou une ligne de produits réussie. Les performances récentes de Bel Fuse montrent que la demande a ralenti puisque sa croissance annuelle du chiffre d'affaires sur deux ans (2,7 %) est inférieure à sa tendance sur cinq ans. Nous restons prudents lorsque des entreprises du secteur enregistrent un ralentissement de la croissance du chiffre d'affaires, car cela pourrait signaler un changement des préférences des clients facilité par de faibles coûts de changement.
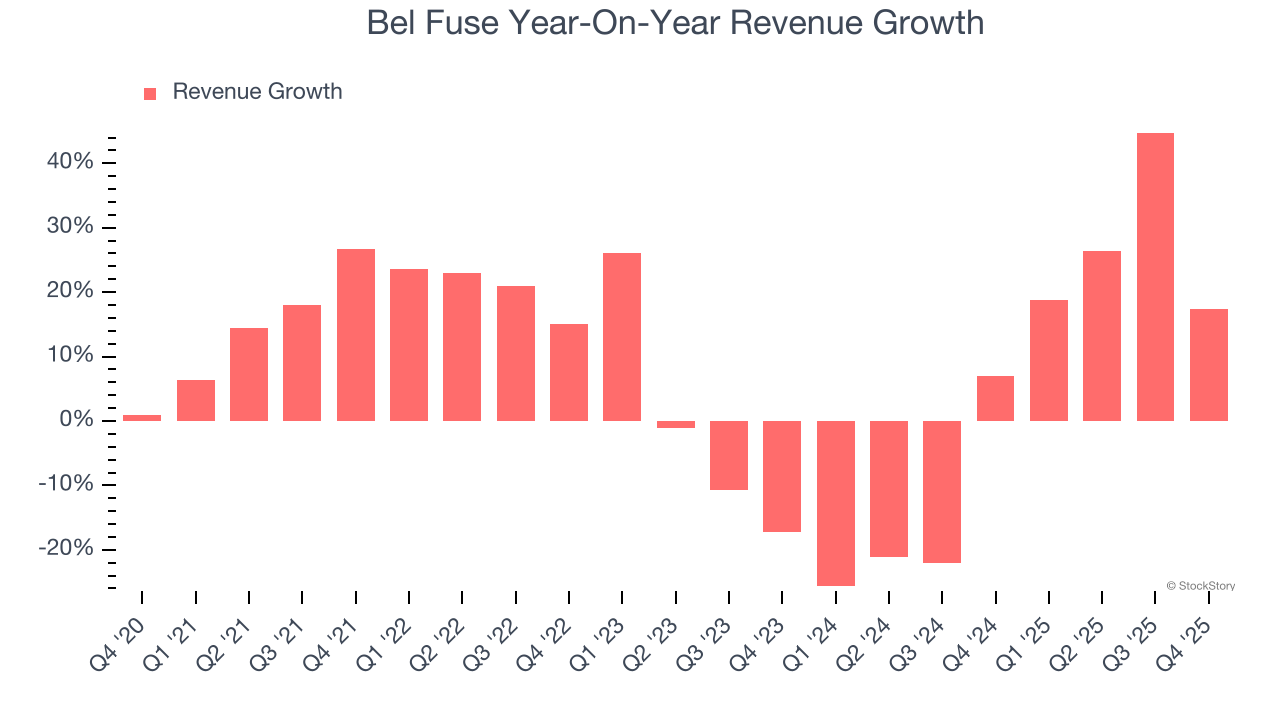
Ce trimestre, Bel Fuse a enregistré une croissance annuelle de 17,4 % de son chiffre d'affaires, et ses 175,9 millions $ de revenus ont dépassé les estimations de Wall Street de 1,5 %. La direction prévoit actuellement une hausse des ventes de 13,3 % sur un an pour le trimestre suivant.
En regardant plus loin, les analystes s’attendent à une croissance du chiffre d'affaires de 5,9 % au cours des 12 prochains mois. Bien que cette projection suggère que ses nouveaux produits et services stimuleront de meilleures performances, cela reste inférieur à la moyenne du secteur.
Microsoft, Alphabet, Coca-Cola, Monster Beverage — toutes sont nées discrètement, surfant sur une tendance majeure. Nous avons identifié la prochaine : une société rentable de semi-conducteurs IA encore négligée par Wall Street.
Marge opérationnelle
Bel Fuse a été une entreprise efficace au cours des cinq dernières années. Elle figurait parmi les plus rentables du secteur industriel, avec une marge opérationnelle moyenne de 12,2 %.
En examinant la tendance de sa rentabilité, la marge opérationnelle de Bel Fuse a augmenté de 10,8 points de pourcentage au cours des cinq dernières années, la croissance de ses ventes lui ayant procuré un effet de levier opérationnel considérable.
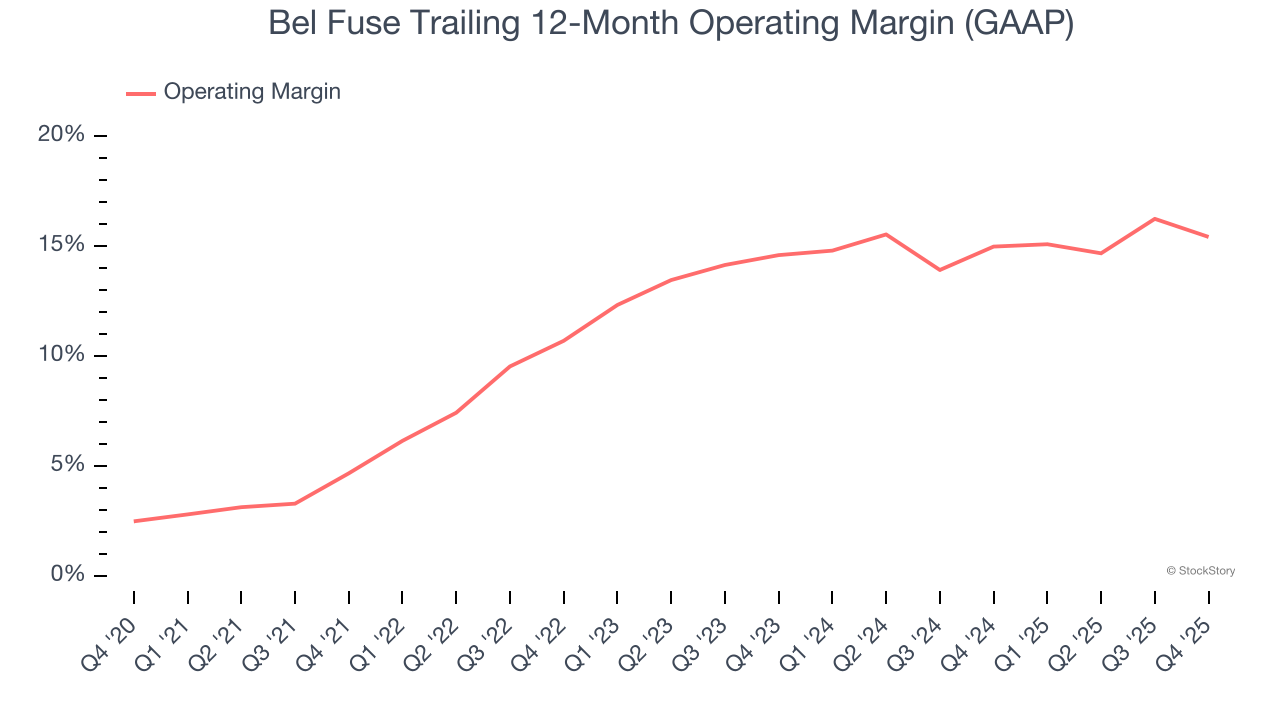
Ce trimestre, Bel Fuse a généré une marge opérationnelle de 14,7 %, en baisse de 3,4 points de pourcentage sur un an. À l’inverse, son chiffre d'affaires et sa marge brute ont augmenté, ce qui laisse supposer une moindre efficacité, car ses dépenses opérationnelles (marketing, R&D, frais administratifs) ont crû plus vite que ses revenus.
Bénéfice par action
Les tendances du chiffre d'affaires expliquent la croissance historique d’une entreprise, mais l’évolution du bénéfice par action (BPA) sur le long terme met en lumière la rentabilité de cette croissance — une entreprise pourrait par exemple gonfler ses ventes via des dépenses excessives en publicité et promotion.
Le BPA de Bel Fuse a affiché un taux de croissance annuel composé impressionnant de 48,1 % sur cinq ans, supérieur à ses 7,7 % de croissance annuelle du chiffre d'affaires. Cela indique que l’entreprise est devenue plus rentable par action au fur et à mesure de son expansion.
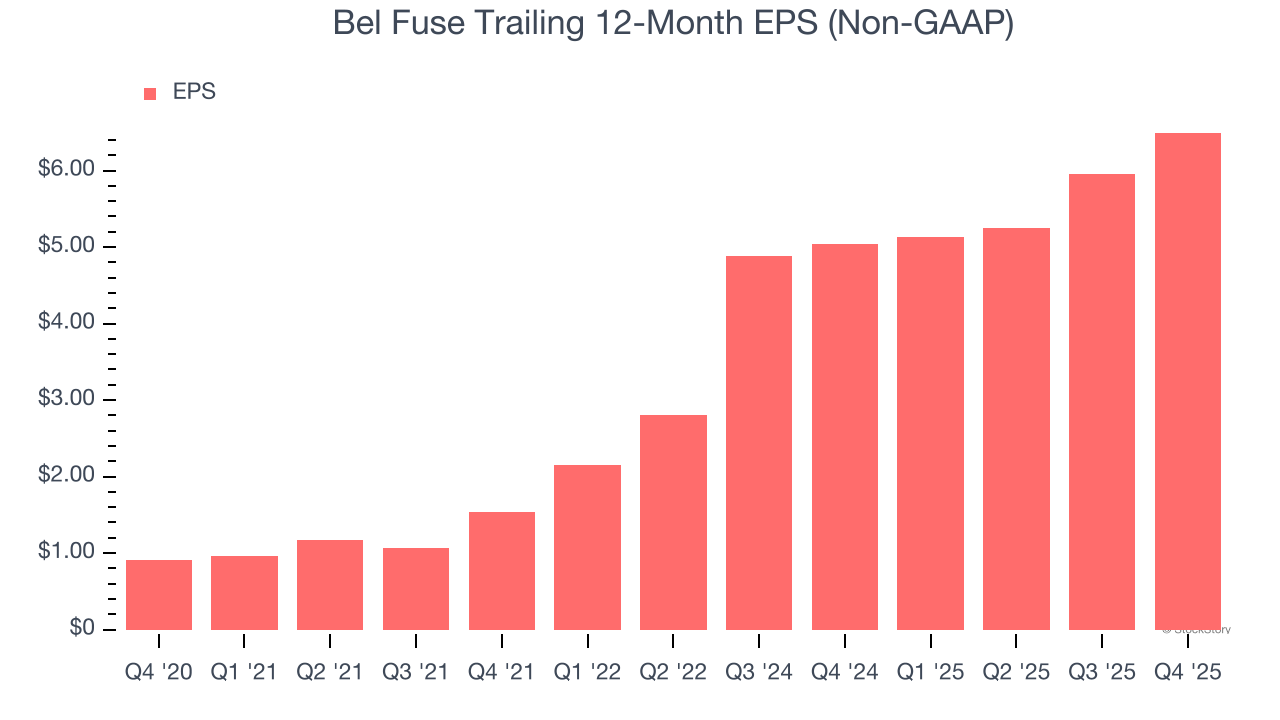
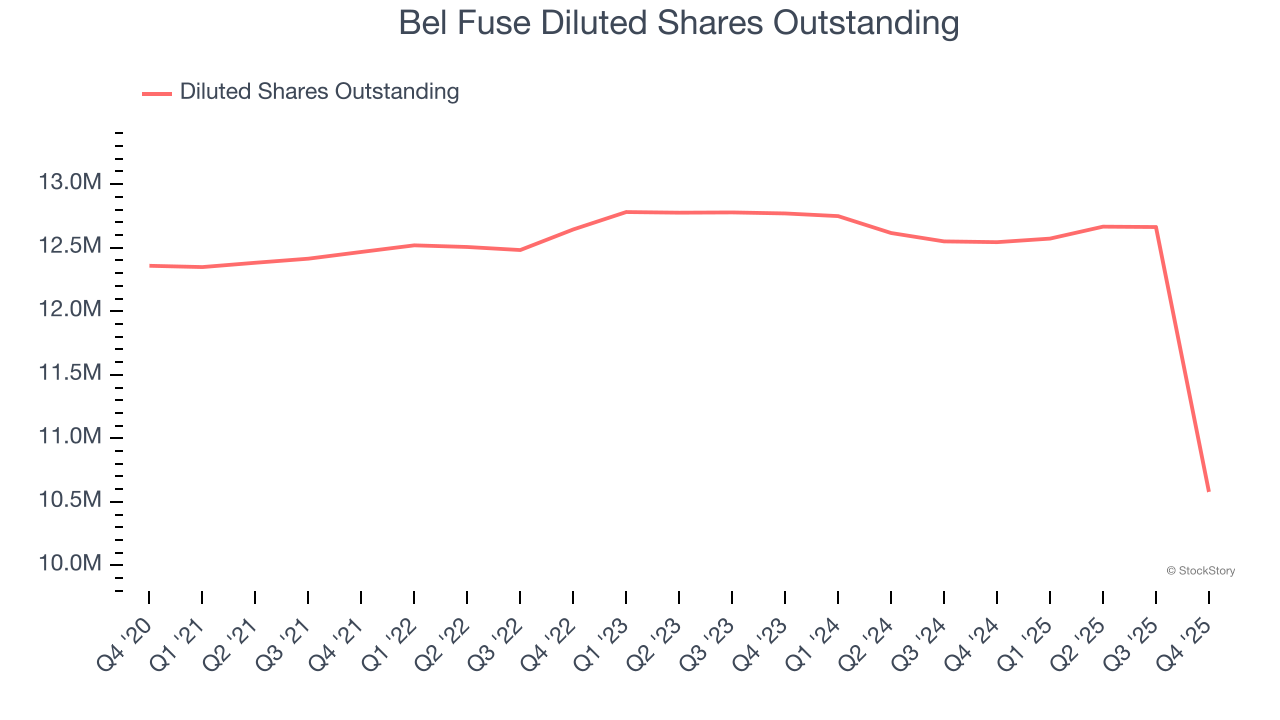
Nous pouvons examiner plus en détail les bénéfices de Bel Fuse afin de mieux comprendre les moteurs de sa performance. Comme mentionné précédemment, la marge opérationnelle de Bel Fuse a diminué ce trimestre mais s’est accrue de 10,8 points de pourcentage sur cinq ans. Le nombre d’actions a également diminué de 14,4 %, et ces deux facteurs sont des signes positifs pour les actionnaires, car une meilleure rentabilité et des rachats d’actions accélèrent la croissance du BPA par rapport à celle des revenus.
Comme pour le chiffre d'affaires, nous analysons le BPA sur une période plus courte pour vérifier s’il existe des changements dans l’activité.
Pour Bel Fuse, la croissance annuelle du BPA sur un an de 7,9 % était inférieure à sa tendance sur cinq ans. Nous espérons que la croissance pourra s’accélérer à l’avenir.
Au T4, Bel Fuse a publié un BPA ajusté de 1,98 $, en hausse par rapport à 1,45 $ au même trimestre l’an dernier. Ce résultat a largement dépassé les attentes des analystes, et les actionnaires devraient être satisfaits. Au cours des 12 prochains mois, Wall Street prévoit une croissance du BPA annuel de Bel Fuse à 6,49 $ (+3,9 %).
Principaux enseignements des résultats T4 de Bel Fuse
Il est encourageant de constater que Bel Fuse a dépassé les attentes des analystes en matière de BPA ce trimestre. Nous avons également apprécié que son EBITDA ait largement surpassé les estimations de Wall Street. En prenant du recul, nous pensons qu’il s’agit d’une publication solide. L’action est restée stable à 214,21 $ juste après l’annonce des résultats.
Bel Fuse représente-t-elle une opportunité d’investissement attrayante à l’heure actuelle ? Le dernier trimestre compte, mais beaucoup moins que les fondamentaux à long terme et la valorisation lorsqu’il s’agit de décider s’il faut acheter l’action.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
D'une main, ils augmentent la puissance de calcul ; de l'autre, ils s'emparent du spectre ! Barclays est optimiste quant à l'acquisition de T-Mobile par SpaceX (SPCX.US) : les réseaux terrestres et Starlink sont complémentaires.
Après deux jours consécutifs de hausse du prix des actions Space, Barclays Bank déclare que T-Mobile représente le choix "le plus simple" parmi les cibles potentielles d’acquisition de SpaceX. Barclays Bank estime que Verizon constitue une grande inconnue, tandis que la compatibilité stratégique d’AT&T est la plus faible.
La Fed relèvera-t-elle les taux en décembre ? Le CPI de ce soir donnera la réponse !
Les données du CPI d'octobre seront publiées ce soir, et le marché valorise déjà une hausse des taux à hauteur de 86 %. Goldman Sachs prévoit une hausse mensuelle du CPI de base de seulement 0,16 %, bien en dessous des attentes du marché. Cependant, la distorsion statistique liée à l'assurance santé et le recul des voitures d'occasion, des « facteurs faibles », seront difficiles à transmettre à l'indicateur clé privilégié par la Fed, le PCE de base. Les données pourraient provoquer un rebond rassurant, mais il sera difficile de modifier le ton « hawkish » de fond.

Un PER de 14 fois n'est pas une aubaine ! Le PDG d'une célèbre société de gestion de patrimoine met en garde : si Nvidia (NVDA.US) révise ses bénéfices à la baisse de 5 %, son cours pourrait chuter de 40 %.
Le PDG de Ritholtz Wealth Management, Josh Brown, remet en question l'opinion selon laquelle "un ratio cours/bénéfice de 14 représente une bonne affaire" et émet une mise en garde : "Si les bénéfices de Nvidia sont inférieurs de 5% à nos prévisions au cours des 12 prochains mois, l'action pourrait chuter de 40%."

Citigroup : Les ventes de bière aux États-Unis n'auront toujours pas atteint leur niveau le plus bas en 2026, la bière sans alcool étant la seule piste de croissance assurée
Le volume de livraison de bière aux États-Unis a enregistré une baisse pour la cinquième année consécutive et devrait tomber en dessous du niveau de 1980. Citigroup indique qu'il ne reste plus que la bière sans alcool qui dispose d'un potentiel de croissance à long terme.

Prix des cryptos
Plus


