
Nouveau test d’ICO
Cet article examine en profondeur comment l’émission de TROVE et RNGR reflète les tendances de l’évolution du financement crypto et les mécanismes de confiance des investisseurs lors du processus d’allocation.
Auteur : Prathik Desai
Traduction : Block unicorn
Le début de cette année a déjà été marqué par plusieurs événements majeurs dans le domaine des cryptomonnaies. Une nouvelle vague de guerre tarifaire entre les États-Unis et l’Europe a de nouveau mis l’incertitude au premier plan. Peu après, une vague de liquidations d’une ampleur sans précédent a eu lieu la semaine dernière.
Les droits de douane ne sont pas la seule mauvaise nouvelle du début d’année. Plusieurs opérations de financement crypto survenues la semaine dernière nous donnent également de bonnes raisons de réexaminer un sujet brûlant de la communauté crypto d’il y a près de dix ans.
Ceux qui connaissent l’histoire des cryptomonnaies pourraient penser que le secteur a dépassé l’ère du financement de 2017. Bien que beaucoup de choses aient changé depuis lors, les deux opérations de financement de la semaine dernière ont soulevé de nombreuses questions importantes, certaines anciennes, d’autres inédites.
Le financement de Trove et de Ranger ont tous deux été sursouscrits, mais sans la frénésie promotionnelle et les comptes à rebours sur Telegram typiques de 2017. Malgré tout, ces événements rappellent à la communauté que l’équité du processus d’allocation est cruciale.
Dans l’article d’aujourd’hui, j’analyse en profondeur comment les émissions de TROVE et RNGR reflètent les tendances du financement crypto et les mécanismes de confiance des investisseurs lors du processus d’allocation.
Entrons dans le vif du sujet.
Le financement de Trove a eu lieu récemment, du 8 au 11 janvier, levant au final plus de 11,5 millions de dollars, soit plus de 4,5 fois l’objectif initial de 2,5 millions de dollars. Cette sursouscription montre clairement le soutien et la confiance des investisseurs envers le projet, présenté comme une plateforme d’échange perpétuelle.
Trove avait initialement prévu de construire son projet sur Hyperliquid afin de profiter de l’infrastructure permanente et des avantages communautaires de cet écosystème. Cependant, quelques jours à peine après la clôture du financement, juste avant le lancement du Token Generation Event (TGE), Trove a brusquement changé d’avis et annoncé qu’il lancerait le projet sur Solana plutôt que sur Hyperliquid. Ce revirement a déçu les investisseurs qui avaient placé leur confiance dans Trove en se basant sur la réputation d’Hyperliquid.
Cette décision a semé l’inquiétude et la confusion parmi les investisseurs. Et la situation s’est aggravée lorsqu’un autre détail est apparu : Trove a indiqué qu’environ 9,4 millions de dollars des fonds levés seraient conservés pour le nouveau plan, ne remboursant que quelques millions de dollars restants. C’était un nouveau signal d’alerte.
Finalement, Trove a dû réagir.
« Nous ne partirons pas avec l’argent, » ont-ils déclaré sur X.
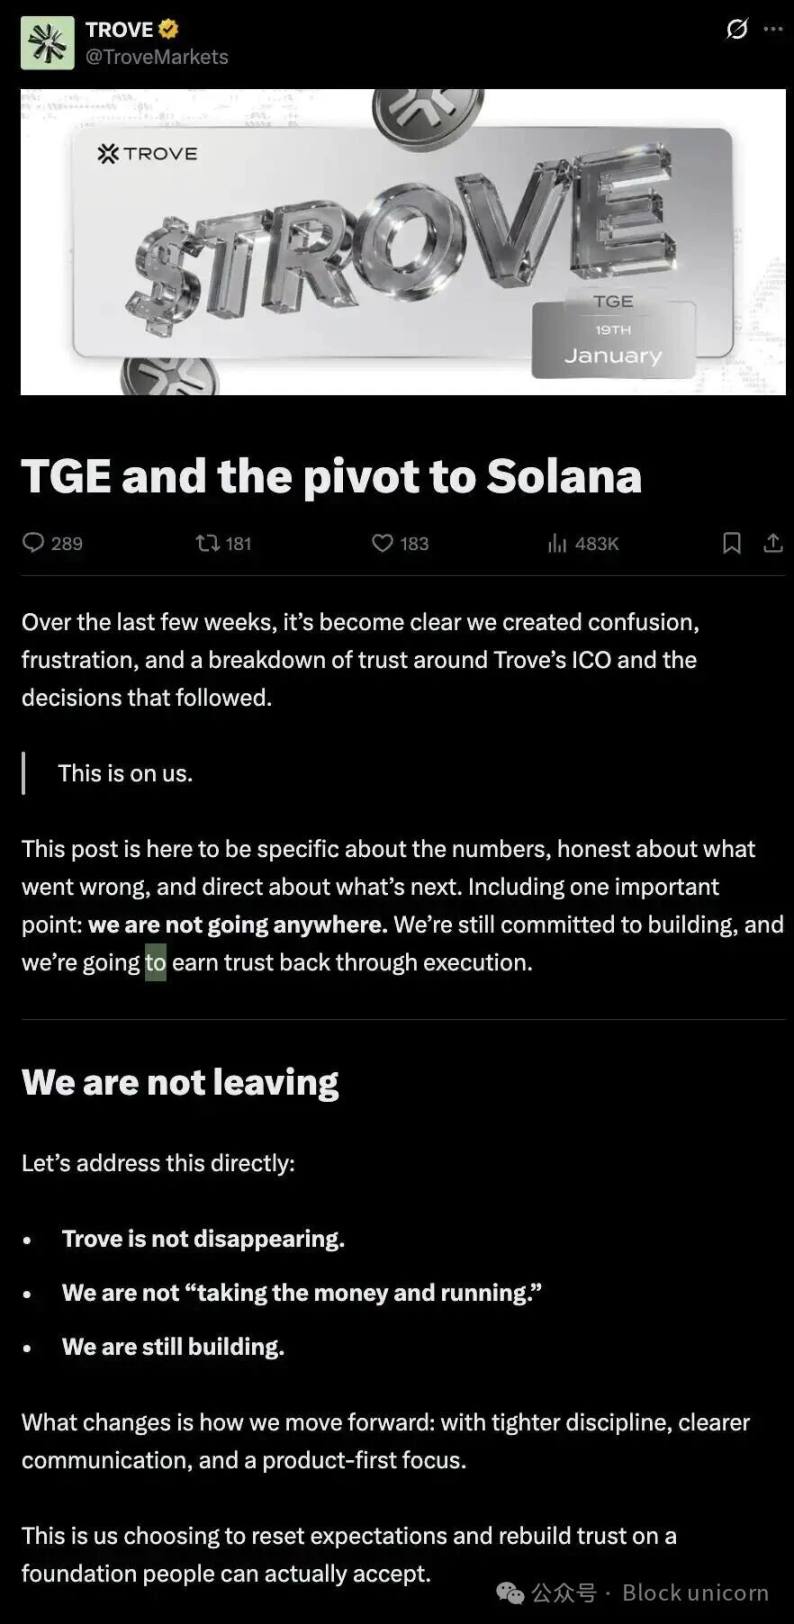
L’équipe a assuré que le projet restait centré sur le développement, seule la méthode d’avancement ayant changé.
Même sans faire d’hypothèses, une chose est évidente : il est difficile d’imaginer que les investisseurs n’aient pas été traités de manière injuste et rétroactive. Bien que les fonds aient été promis pour un écosystème — Hyperliquid, une voie technologique unique et un profil de risque implicite —, le plan révisé leur impose d’accepter de nouvelles hypothèses sans rouvrir les conditions de participation.
C’est comme si les règles du jeu étaient soudainement modifiées pour l’un des joueurs après le début de la partie.
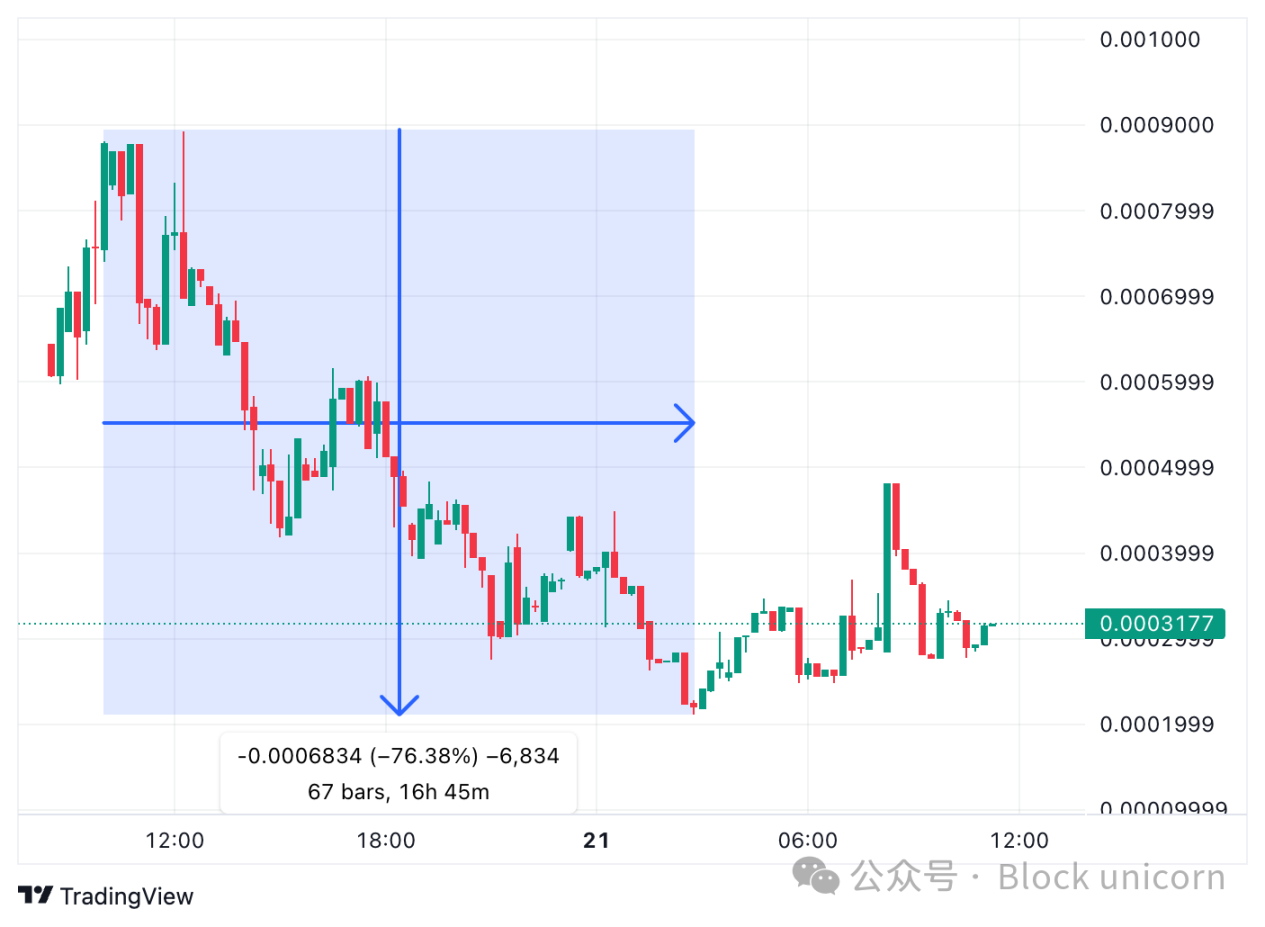
Mais à ce stade, les dégâts étaient faits et le marché a sanctionné la perte de confiance. Le token TROVE a chuté de plus de 75 % dans les 24 heures suivant son lancement, effaçant pratiquement toute sa valorisation implicite.
Certains membres de la communauté ne se sont plus contentés d’agir par instinct, mais ont commencé à analyser les dynamiques on-chain. Le détective crypto ZachXBT a découvert qu’environ 45 000 dollars en USDC provenant du tour d’angel funding avaient fini sur des plateformes telles que des marchés de prédiction, voire sur une adresse liée à un casino.
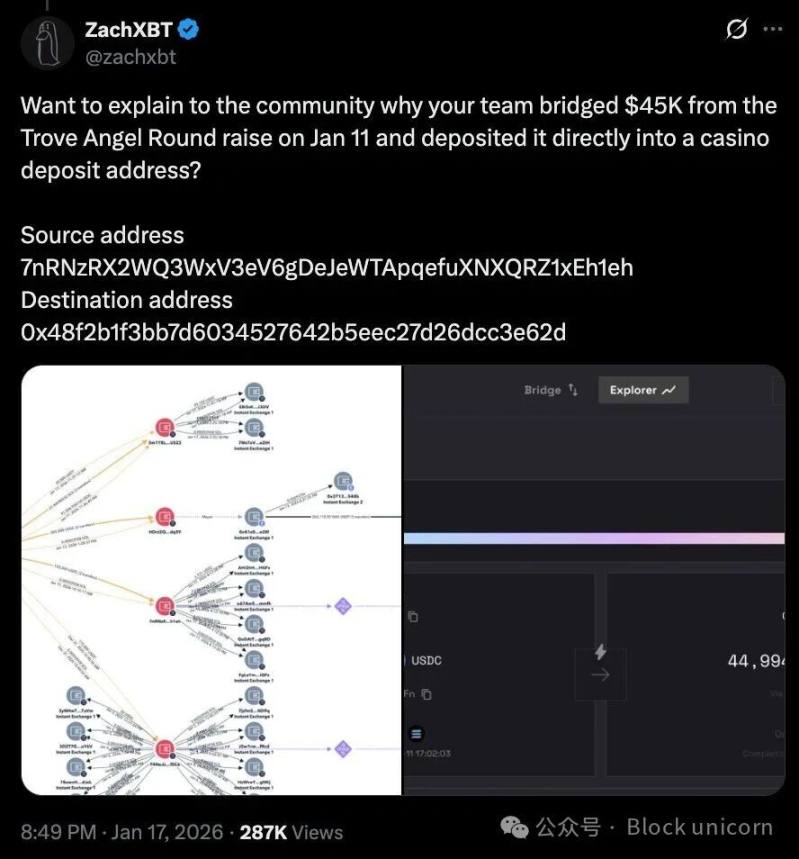
Impossible de dire pour l’instant s’il s’agit d’une négligence comptable, d’une mauvaise gestion des fonds ou d’un véritable problème de sécurité. De nombreux utilisateurs ont critiqué le processus de remboursement, soulignant que seule une fraction des personnes concernées a été remboursée à temps.
Dans tout cela, le communiqué de Trove n’a pas réussi à rassurer les investisseurs qui se sentent trahis. Bien que l’équipe ait souligné que le projet continuerait — en construisant une plateforme d’échange perpétuelle sur Solana —, elle n’a pas répondu de manière satisfaisante aux inquiétudes économiques soulevées par ce revirement. Aucun détail actualisé sur la gestion des fonds restants n’a été donné, ni de précisions sur le calendrier des remboursements.
Bien qu’aucune preuve formelle ne relie le changement de cap à une mauvaise conduite de l’équipe, l’affaire montre qu’une fois la confiance dans le processus de levée de fonds entamée, chaque donnée tend à être interprétée de façon suspicieuse.
Ce qui rend cette affaire d’autant plus discutable, c’est la manière dont l’équipe a géré la situation après la fin du financement.
La sursouscription a en fait transféré à la fois le capital et le pouvoir de décision entre les mains des développeurs. Une fois le pivot opéré, les investisseurs n’avaient plus d’autre choix que de quitter le projet sur le marché secondaire ou de faire pression publiquement.
À certains égards, la méthode de financement de Trove n’est pas si différente de nombreux financements crypto précédents. Même avec des mécanismes plus transparents et une infrastructure plus mature, les deux cycles partagent une même faille : la confiance. Les investisseurs doivent toujours se fier au jugement de l’équipe, sans processus clairs sur lesquels s’appuyer.
Le financement de Ranger, réalisé il y a quelques jours, offre un contraste saisissant.
L’émission du token Ranger a eu lieu du 6 au 10 janvier sur la plateforme MetaDAO. Cette plateforme exige que les équipes définissent à l’avance les règles clés de levée de fonds et d’allocation avant le début de la vente. Une fois lancées, ces règles ne peuvent plus être modifiées par l’équipe.
Ranger visait à lever au moins 6 millions de dollars, en vendant environ 39 % de l’offre totale de tokens lors de cette émission publique. Comme pour Trove, l’émission a été sursouscrite. Mais contrairement à Trove, les contraintes imposées par MetaDAO ont permis à l’équipe d’anticiper et de gérer la sursouscription.
Lorsque l’émission est sursouscrite, les fonds collectés sont placés dans une trésorerie gérée par les détenteurs du token. Selon les règles de MetaDAO, l’équipe ne peut débloquer qu’un montant fixe de 250 000 dollars par mois.
Même la structure d’allocation est définie de façon plus transparente. Les participants à la vente publique bénéficient d’une liquidité totale lors du TGE, tandis que les investisseurs en prévente sont soumis à une période de vesting linéaire de 24 mois. La plupart des tokens alloués à l’équipe ne sont débloqués que si le token RNGR atteint certains jalons de prix. Ces jalons — 2x, 4x, 8x, 16x et 32x le prix d’émission — sont mesurés selon une moyenne pondérée sur trois mois, avec une période minimale d’attente de 18 mois avant déblocage.
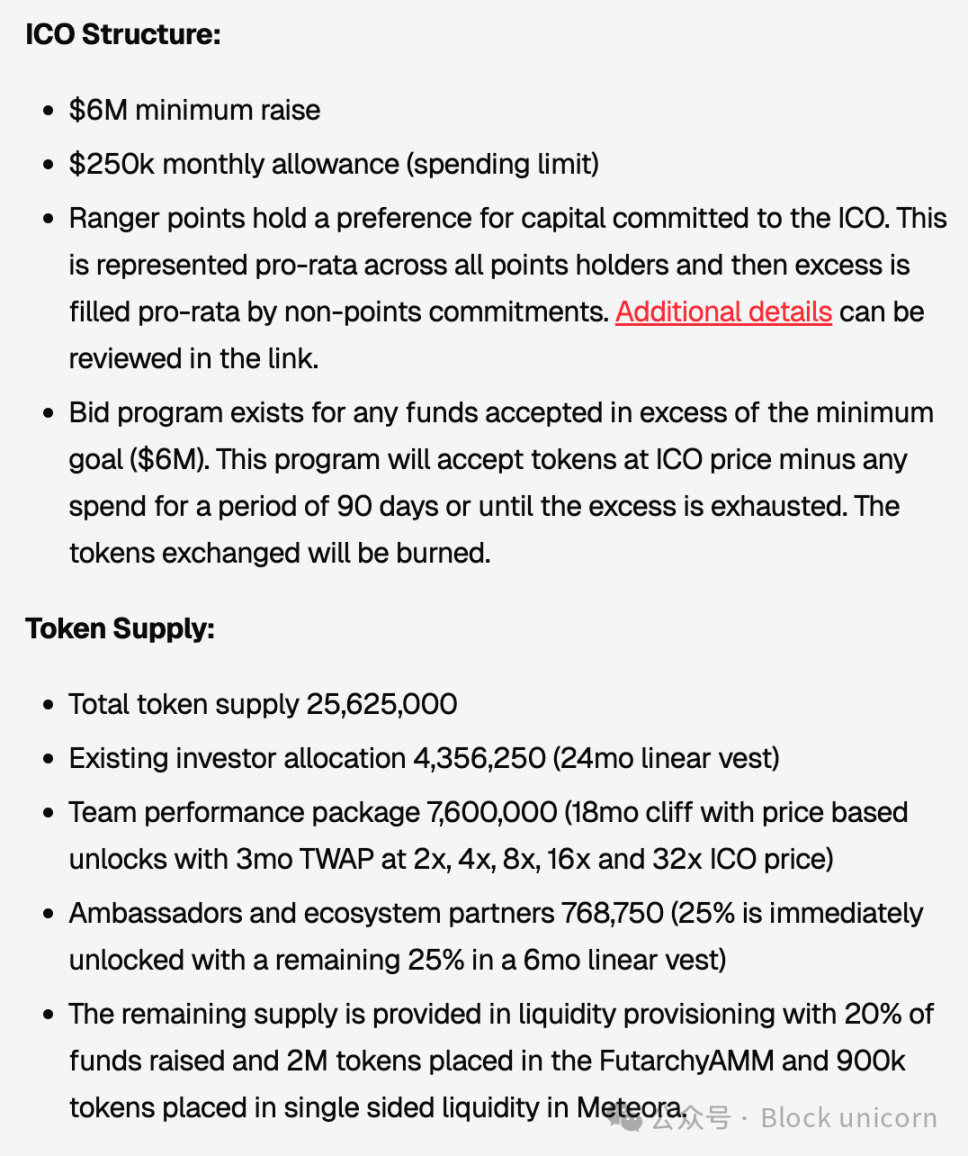
Ces mesures montrent que l’équipe a intégré des contraintes dans la structure même du financement, au lieu de compter sur la seule bonne volonté de l’équipe après la levée de fonds. Le contrôle sur les fonds est partiellement transféré à la gouvernance de la société, et tout bénéfice pour l’équipe dépend de la performance à long terme du marché, protégeant ainsi les investisseurs contre le risque de fuite de capitaux au lancement du projet.
Cela dit, des inquiétudes sur l’équité persistent.
Comme beaucoup d’opérations de financement crypto récentes, Ranger a utilisé un modèle d’allocation proportionnelle en cas de sursouscription. Cela signifie que chacun est censé recevoir des tokens au prorata de son investissement. Du moins en théorie. Cependant, selon une étude de Blockworks, ce modèle favorise généralement les participants capables de surinvestir. Les petits investisseurs reçoivent souvent une part de tokens disproportionnée.
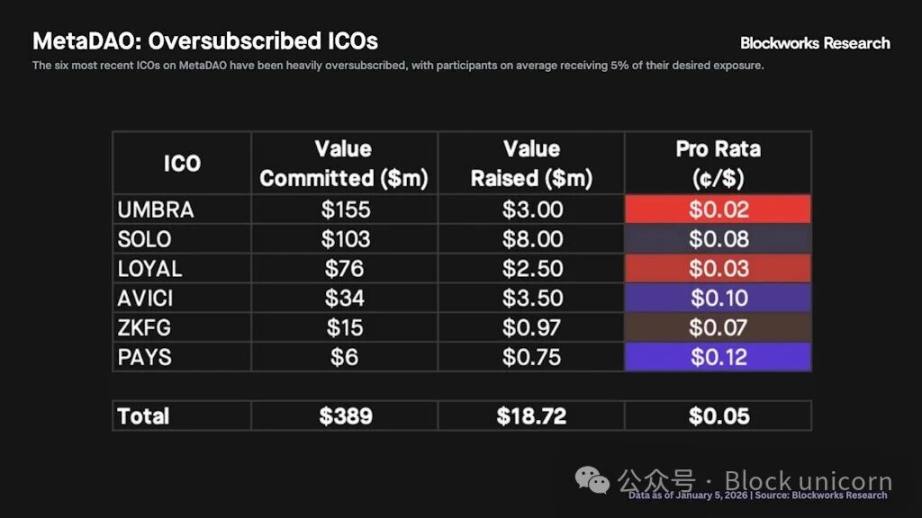
Mais il n’existe pas de solution simple.
Ranger a tenté de pallier ce problème en réservant un pool d’allocation distinct pour les utilisateurs ayant déjà participé à l’écosystème avant la vente. Cela atténue l’impact, mais ne résout pas complètement le dilemme entre l’accessibilité aux tokens et la véritable détention de ceux-ci.
Les données de Trove et de Ranger montrent que, près de dix ans après la première vague, le financement crypto reste limité à bien des égards. Les anciens modèles reposaient fortement sur les annonces Telegram, le storytelling et la chaleur du marché.
Les modèles plus récents s’appuient sur des mécanismes structurés pour faire preuve de retenue : calendriers de vesting, cadres de gouvernance, règles de gestion des fonds et formules d’allocation. Ces outils, imposés par des plateformes comme MetaDAO, contribuent à limiter le pouvoir discrétionnaire des équipes d’émission. Cependant, ils ne font que réduire le risque, sans l’éliminer complètement.
Ces événements soulèvent des questions essentielles auxquelles chaque équipe de projet crypto devra répondre à l’avenir : « Qui décide quand l’équipe peut modifier le plan ? » « Qui contrôle le capital une fois la levée de fonds terminée ? » « Quelles sont les options pour les contributeurs si les attentes ne sont pas respectées ? »
Ces événements soulèvent des questions fondamentales auxquelles chaque équipe de projet crypto devra répondre à l’avenir : « Qui décide quand l’équipe peut modifier son plan ? » « Qui contrôle les fonds après la levée ? » « Quelles sont les voies de recours pour les contributeurs lorsque les attentes ne sont pas satisfaites ? »
Cela dit, le cas Trove mérite vraiment correction. Changer de blockchain de lancement n’est pas une décision qui se prend du jour au lendemain. La meilleure façon de réparer les dommages est que Trove gère correctement sa relation avec les investisseurs. Dans ce cas, cela pourrait signifier un remboursement complet et une nouvelle vente basée sur les hypothèses révisées.
Bien que ce soit la meilleure solution, Trove fait face à de nombreux obstacles. Les fonds peuvent déjà être engagés, des coûts opérationnels engagés, certains remboursements déjà effectués. À ce stade, revenir en arrière pourrait entraîner des problèmes juridiques, logistiques et de réputation complexes. Mais ce sont là les coûts pour réparer la situation chaotique actuelle.
Les prochaines actions de Trove pourraient servir de précédent pour le financement des projets crypto cette année. Le marché revient à une phase plus prudente, où les participants ne confondent plus sursouscription et consensus, ni participation et protection des investisseurs. Seuls des systèmes robustes peuvent offrir une expérience de crowdfunding digne de confiance (bien que jamais infaillible).
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Apple (AAPL.US) s’associe à LG pour entrer sur le marché de la maison intelligente : des accessoires comme des sonnettes, des thermostats et des caméras porteront la marque LG.
Selon des sources proches du dossier, Apple s'apprête à renforcer sa présence sur le marché des appareils domestiques intelligents, y compris les sonnettes, thermostats et autres accessoires, et ces produits seront développés en collaboration avec LG Electronics grâce à une forme de partenariat inhabituelle.
Rétrospective-ROI-Pour le Trésor dirigé par Trump, la « queue » des enchères est la partie la plus délicate : McKeefer
Répétition, le contenu principal reste inchangé. Jamie McGeever, Reuters, Orlando, Floride, 6 octobre – Les adjudications de bons du Trésor américain devraient normalement être des affaires routinières, prévisibles et dépourvues d'intérêt médiatique. Mais l’époque actuelle n'est pas ordinaire, et l'administration Trump risque de voir la faiblesse des ventes de bons du Trésor faire la une de l’actualité. Le Trésor américain prévoit d'émettre près de 120 milliards de dollars de bons cette semaine, marquant la première émission depuis deux semaines, à l’exception des bons du Trésor à court terme : 58 milliards de dollars de bons à trois ans mardi, 39 milliards de dollars à dix ans mercredi, et 22 milliards de dollars à trente ans jeudi. Dans des conditions normales, ces adjudications n'auraient guère d'importance, mais l’intérêt s’est accru à cause des résultats extrêmement décevants des ventes des 22 au 24 septembre—en particulier celle du 23 septembre concernant les bons à cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis lors, les rendements non seulement n’ont pas baissé, mais ils ont grimpé à des niveaux inégalés depuis des décennies sur la majorité des maturités. Il est important de noter que la probabilité d’un « échec » d’une adjudication de bons du Trésor américain est quasiment nulle. Les primary dealers—les 26 banques et institutions actuellement agréées par la Fed de New York pour intervenir sur ce marché—sont toujours tenus de participer, agissant en tant que souscripteurs pour garantir le bon fonctionnement du marché des bons du Trésor américain, le plus liquide au monde, pesant 30 000 milliards de dollars. Cela permet, en retour, la continuité du fonctionnement du système financier mondial. Des milliers de milliards de dollars de dette, d’actifs et de produits dérivés mondiaux prennent les bons du Trésor américain comme référence. Ceux-ci servent aussi de garantie pour lubrifier les rouages du système financier américain et global, comme dans les opérations de pension, les prêts interbancaires et autres financements. En résumé, tant que les bons du Trésor restent le pilier du système financier mondial, il y aura toujours des acheteurs lors des adjudications. La question demeure, comme toujours, à quel prix ces obligations sont finalement attribuées. Actuellement, le coût d’emprunt sur le marché secondaire a atteint ses niveaux les plus élevés depuis le milieu des années 2000, il est donc logique de penser que le Trésor paiera également des taux élevés sur le marché primaire. Mais, comme l'ont montré les récentes adjudications, un choc négatif reste possible. « Trop gros pour être absorbé par le marché ? » L’adjudication de 70 milliards de dollars de bons à cinq ans du 23 septembre a été la plus préoccupante de ces dernières années. La demande, mesurée par le « bid-to-cover ratio », a été la plus faible depuis neuf ans. Le Trésor a finalement vendu ces obligations à un rendement de 5,033 %, soit plus de 3 points de base au-dessus du rendement marché à la clôture des offres. Trois points de base peuvent sembler insignifiants, mais pour une adjudication à cinq ans, c’est exceptionnel. Il s'agit du plus grand « tail » (écart entre le rendement moyen adjugé et le marché) depuis juin 2022. D’après les analystes de JP Morgan, il faut remonter à 2011 pour retrouver un écart de 3 points pour une telle adjudication, à l’époque de la crise du plafond de la dette qui avait conduit à une dégradation de la note de crédit américaine en août. Aujourd’hui, les craintes liées à la situation budgétaire américaine tendent à faire grimper les coûts d’emprunt à long terme. Ainsi, le marché anticipe que l’administration Trump déplacera progressivement ses besoins de financement massifs sur des maturités intermédiaires ou plus courtes—celles avec un coût moindre. C’est pourquoi l’adjudication des cinq ans d’il y a deux semaines a tellement inquiété. Un « tail » de 3 points n’est pas rare sur les émissions de longue maturité, mais il l’est pour des obligations au « ventre » de la courbe. Si le Trésor devait recourir à des primes plus élevées pour les placer, cela indiquerait de sérieux problèmes. Des « tails » importants peuvent être causés par divers facteurs, comme une volatilité du marché le jour de l’adjudication, ou des inquiétudes fondamentales plus profondes susceptibles d’éroder la demande au fil du temps. Il est souvent difficile de distinguer ces deux dynamiques, qui ne s’excluent pas mutuellement. D’un point de vue plus optimiste, cette inquiétude ne s’est pas encore propagée aux échéances courtes—du moins pas pour l’instant. Les rendements des bons à trois et dix ans ont augmenté, en hausse d’environ 50 points de base par rapport à l’adjudication précédente un mois plus tôt, oscillant respectivement autour de 4,96 % et 5,32 %. Le rendement à trente ans a grimpé de près de 35 points de base, atteignant 5,65 %. Ce niveau paraît assez élevé po
Annuler l'émission de bons du Trésor américain à 20 ans pourrait être contre-productif ? BNP Paribas avertit d'un risque de ventes accrues sur le marché et maintient sa prévision de rendement à 30 ans à 5,8%.
La BNP Paribas avertit que la secrétaire au Trésor des États-Unis, Janet Yellen, devrait résister aux appels à supprimer l’émission d’obligations du Trésor américain à 20 ans. Selon la banque, cette mesure, qui semble viser à réduire le coût du financement à long terme, pourrait produire l’effet inverse : au lieu de maintenir les rendements des obligations à un niveau bas, elle risquerait d’augmenter les coûts d’emprunt et d’affaiblir la liquidité du marché.
Prix des cryptos
Plus


