
Le principal cerveau de l’IA chez Musk lutte contre la maladie de Lyme ! Ancien élève de Shing-Tung Yau, Yang Ge annonce sa démission.


Rapport de Xinzhiyuan
Rapport de Xinzhiyuan
【Avant-propos de Xinzhiyuan】C'est arrivé soudainement ! Le principal architecte de xAI chez Musk, et cofondateurYang Gea annoncé son départ, devenant conseiller non officiel. Il a pour la première fois publiquement partagé son long combat contre la « maladie de Lyme », et ressortira une fois totalement rétabli.
Musk vient de perdre un atout majeur !
Le cofondateur de xAI et architecte principal de Grok, Greg Yang (Yang Ge), a soudainement révélé qu'il souffrait depuis longtemps de la « maladie de Lyme ».
Finalement, il a décidé de quitter son poste de fondateur de xAI, pour occuper un rôle de « conseiller » non officiel en coulisse.

Depuis toujours, sur sa page personnelle, Greg Yang se désigne comme le « mathématicien de xAI ».
De plus, il est considéré comme le principal architecte mathématique derrière la vision de Musk pour créer une « IA qui comprend l'univers ».

Pour xAI, c'est la perte d'un autre membre clé. Néanmoins, en tant que conseiller non officiel, l'équipe pourra solliciter Greg pour les questions majeures.
Dans les commentaires, Musk et ses collègues ont souhaité un prompt rétablissement à Greg Yang.
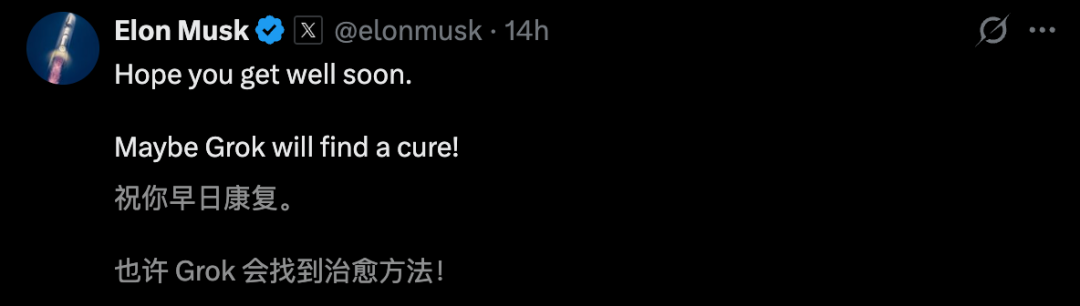


La maladie de Lyme est tristement célèbre pour sa difficulté de diagnostic ; heureusement, Greg Yang a rencontré un médecin exceptionnel.
Tout a commencé en 2025, lorsque Greg est tombé malade, puis a découvert que —
Même plusieurs semaines après sa « guérison », il ressentait clairement une baisse d'énergie, de créativité et de motivation (agentic).
Depuis, sa santé variait, mais chaque passage à vide était plus profond que le précédent.
Une simple erreur alimentaire suffisait à le laisser épuisé pendant plusieurs jours. Même une séance de sport pouvait provoquer une fatigue extrême pendant plusieurs jours.
Selon lui, il a connu une semaine où, même en dormant 12 heures par jour, il ne parvenait pas à récupérer.
Après consultation, le médecin était convaincu que ces symptômes n'étaient pas d'origine psychologique mais dus à un problème du système immunitaire.
Après plusieurs examens dignes d'une enquête policière, le diagnostic de la maladie de Lyme a enfin été posé.

Concernant la maladie de Lyme chronique, la littérature médicale actuelle et la connaissance du public sont encore insuffisantes. Pour les personnes atteintes, c'est un combat solitaire.
Il s'agit d'une infection bactérienne transmise par une morsure de tique, la blessure prenant l'apparence d'une cible rouge. Heureusement, le diagnostic a été posé tôt ; découvert à 50 ou 60 ans, cela pourrait entraîner une perte totale de mobilité, voire la nécessité de rester alité.
Greg a été très surpris, ne se souvenant même pas avoir été mordu.
Il pense que l'infection existait probablement depuis longtemps, mais que le travail intense chez xAI a réduit son immunité, faisant apparaître les symptômes.
Comme pour beaucoup, ce n'est qu'après une défaillance de son corps qu'on comprend l'importance de la santé.
En repensant à sa maladie, Greg se souvient que quelqu'un lui avait dit « tu ne devrais pas te pousser autant », et il se félicite d'avoir suivi ce conseil, ce qui lui a permis de découvrir le problème tôt.
Pour l'instant, l'essentiel est de récupérer progressivement, et une fois rétabli, il pourra s'investir à fond à nouveau.


Greg Yang est un génie mathématique typique, également le type de « geek hardcore » favori de Musk.
Né dans le Hunan, il a déménagé aux États-Unis avec ses parents au collège.
Côté académique, il a obtenu une licence de mathématiques à Harvard, sous la tutelle du grand mathématicien Shing-Tung Yau.

Il a reçu l'un des plus grands honneurs pour les étudiants en mathématiques, le Morgan Prize, ainsi que le titre de Putnam Fellow (lauréat du concours de mathématiques Putnam).
Fait intéressant, lors d'une discussion XSpaces, Greg Yang a révélé qu'il avait pris un congé au cours de ses études à Harvard.
Pendant cette période, il s'est reconverti en DJ et producteur de musique dubstep. Il a finalement réalisé que son idéal ultime n'était pas le DJing, mais les mathématiques.
Par la suite, il a obtenu un master en informatique à Harvard.

Après l'obtention de son diplôme, il n'a pas suivi la voie classique du doctorat, mais a directement rejoint le Microsoft Research Institute (MSR), un des hauts lieux mondiaux de l'IA, en tant que chercheur principal.
Durant cette période, Greg a réalisé la série d'articles Tensor Programs, établissant sa réputation théorique dans le monde de l'IA.
Pour résumer, Greg Yang est surtout connu dans l'IA comme « le père de la théorie Tensor Programs ». Ses recherches visent à transformer l'apprentissage profond d'une « alchimie » en une « science » rigoureuse.

Auparavant, entraîner de très grands modèles comme GPT-3 nécessitait un réglage d'hyperparamètres extrêmement coûteux, ce qui empêchait les chercheurs de tester librement sur de grands modèles.
Il a donc proposé la technique mμP (Maximal Update Parameterization).
Cela permet aux chercheurs de régler les paramètres sur de petits modèles (quelques millions de paramètres), puis de transférer en zero-shot ces paramètres sur des modèles géants de plusieurs milliards, voire centaines de milliards de paramètres, tout en obtenant des résultats optimaux.

Après avoir fondé xAI, Greg Yang a poursuivi ses travaux sur Tensor Programs. En octobre 2023, le quatrième article de la série est paru.

Cet article réalise plusieurs choses —
Il discute de la manière dont les réseaux à résidus profonds, dans la limite « d'abord largeur infinie, puis profondeur infinie », classifient différents paramétrages de profondeur.
Il propose et valide la paramétrisation Depth-μP, permettant également le transfert d'hyperparamètres dans la direction de la profondeur.

En résumé, l'une des grandes applications pratiques de Tensor Programs est de « permettre le transfert des hyperparamètres des très grands modèles depuis de petits modèles », liant directement théorie et coûts de réglage d'ingénierie.
Cela a permis à xAI d'économiser des coûts de calcul astronomiques.
Sans cette technologie, l'entraînement d'un modèle de la taille de Grok coûterait plusieurs fois plus cher.
Sur sa page personnelle, Greg Yang ne cache pas son ambition : établir une théorie unifiée de l'apprentissage profond à grande échelle, capable de :
1) Nous indiquer la meilleure façon de faire évoluer les réseaux neuronaux ;
2) Fournir une compréhension théorique solide de ces modèles afin de guider les recherches sur la sécurité et l'alignement.
Son départ représente pour Musk la perte d'un cerveau capable de comprendre ses « rêves cosmiques » et de les transformer en code exécutable.
Les médias étrangers rapportent que deux autres cofondateurs de xAI ont également quitté l'entreprise cette année passée.

Alors que la direction subit une refonte majeure, Musk a également promis la sortie de Grok 5 au premier semestre de cette année. C'est vraiment à surveiller.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Si le rendement des bons du Trésor américain continue d’augmenter, quelle sera la prochaine action de Washington ?
Le ministère des Finances maintient actuellement la liquidité en augmentant l'émission de bons du Trésor à court terme et en procédant à des rachats modestes. Certains soutiennent qu'une réduction des dépenses pourrait résoudre le fardeau de la dette. Les contraintes politiques orientent le risque vers l'inflation, au détriment des détenteurs d'obligations. Karen Brettell, Reuters, 5 octobre — Les coûts d'emprunt du gouvernement américain augmentent, alors qu'il a presque épuisé les moyens simples de contrôler ces coûts. Le rendement des obligations d'État à long terme approche les niveaux les plus élevés depuis vingt ans et semble avoir des causes structurelles. Washington émet massivement des obligations pour compenser un déficit budgétaire qui ne diminue pas. La désinflation est lente. Par ailleurs, malgré la difficulté du secteur immobilier et automobile, l'engouement pour l'investissement en IA maintient la vigueur économique et empêche les taux d'intérêt de baisser. Ainsi, sur plus de 40 000 milliards de dollars de dette, les seules dépenses d'intérêt s'élèvent à près de 1 000 milliards de dollars par an. Washington dispose de plusieurs options, allant de l'accentuation des emprunts à court terme à, dans des cas extrêmes, une limitation des rendements à long terme par la Fed. Plus les décideurs utilisent ces outils, plus ils alimentent le risque d'inflation, ce qui pourrait aggraver la situation des détenteurs d'obligations. Torsten Slok, économiste en chef chez Apollo Global Management, indique que pour chaque 5 dollars de recette fiscale, 1 dollar sert à rembourser la dette fédérale : « C'est un chiffre extrêmement élevé qui va continuer à augmenter. » Le président Donald Trump, dans une interview au Time le 28 septembre, a déclaré que la dette pourrait être remboursée par la croissance économique ou par l'inflation. Si ces méthodes échouent, le Trésor dispose d'autres options, allant de modérées à radicales. Actuellement, il s'appuie davantage sur l'émission de bons à court terme et sur de modestes rachats d'anciens titres pour soutenir la liquidité du marché. Dans un scénario plus critique, la Fed devrait intervenir. Une approche serait un achat massif d'obligations à long terme, similaire à l’opération "Twist" de 1961 ; une autre serait la fixation d’un plafond sur les rendements à long terme, une mesure jamais adoptée depuis la Seconde Guerre mondiale. Plus les mesures sont radicales, plus les taux peuvent baisser, mais le risque d’inflation s’intensifie. « Nous approchons du moment où il est clair que le gouvernement est mal à l'aise avec les taux actuels », déclare Jeffrey Gundlach, PDG de DoubleLine Capital, lors d’un récent événement d'investissement. Opération "Twist" Selon l'expérience, la première escalade serait la relance intégrale de l'opération "Twist". Lancée en 1961, elle consistait à vendre des bons à court terme et acheter des obligations à long terme pour aplanir la courbe des taux. Pour une opération significative, la Fed doit collaborer, mais sauf urgence manifeste, elle pourrait rester inactive. Slok affirme que sans le bilan de la Fed, le Trésor dispose de « peu de ressources pour abaisser les taux ». Cependant, Kevin Warsh, ancien président de la Fed, a critiqué la détention massive d’obligations et d’autres actifs par la Fed, estimant que les achats importants brouillent la frontière entre politique monétaire et gestion de la dette publique. Il appelle à un nouvel accord entre la Fed et le Trésor, avec communication publique sur le bilan de la Fed et les objectifs d'émission du Trésor. Contrôle de la courbe des taux Si les achats de type "Twist" échouent, la prochaine étape serait le contrôle explicite de la courbe des taux : la banque centrale promet de racheter sans limite la dette publique pour maintenir les rendements à long terme sous un plafond défini. De 1942 à 1951, la Fed a plafonné le rendement des obligations à 2,5 % pour financer la guerre et la reprise. La Banque du Japon a appliqué une variante de ce procédé de 2016 à 2024. En maintenant les taux bas artificiellement, ce contrôle réduit la pression politique du déficit, mais cela n’est efficace que si les investisseurs ne craignent pas de recevoir des dollars dévalués par l’inflation. Si la confiance se brise, le programme d'achats destiné à minorer les taux pourrait au contraire alimenter l'inflation qu’il voulait masquer. Veronique de Rugy, chercheuse senior au Mercatus Center de l’université George Mason, estime que la seule solution à la dette reste la réduction des dépenses : « Le Congrès doit ajuster les finances, c’est-à-dire adopter une politique de rigueur. La Fed ne peut pas le faire seule. » Divergence John Higgins, économiste en chef chez Capital Economics, note que depuis la Seconde Guerre mondiale, les États-Unis n’ont réduit leur ratio dette/PIB de façon significative qu’à deux reprises, avec des conséquences très différentes pour les détenteurs d'obligations. Après la guerre, le
"Le rendement élevé des obligations américaines et le dollar fort mettent à l’épreuve les marchés émergents"
Morgan Stanley estime que la hausse cumulée des rendements des obligations américaines d’environ 90 points de base, conjuguée au renforcement du dollar, a porté la sensibilité des marchés émergents aux chocs extérieurs de 25% à un niveau historique de 55%-60%. Actuellement, l’écart de taux souverain est d’environ 200 points de base et le coussin de valorisation s’est épuisé ; le décalage entre les flux entrants sur les obligations en monnaie locale et leur rendement est le plus important depuis 2013. La prévision de référence indique que les rendements seront faibles, mais qu’il n’y aura pas de ventes désordonnées ; il convient de couvrir particulièrement le rand sud-africain et le peso mexicain. Le résultat des élections au Brésil pourrait s’avérer un facteur déterminant.
Prix des cryptos
Plus


