
Pourquoi les institutions continuent-elles d’augmenter leur position sur TSMC à ce niveau ?

Bonjour à tous, je suis Youdou.
Après la publication des résultats du 4e trimestre 2025 de TSMC, le marché a rapidement réagi.
Mais la vraie question à se poser est la suivante :
Pourquoi, à ce stade, les institutions choisissent-elles de continuer à relever leurs prévisions sur TSMC ?
Cette question ne peut pas être répondue au hasard.
Dans cet article, je me base principalement sur les derniers rapports d’analystes publiés après les résultats par J.P. Morgan et Goldman Sachs pour analyser, du point de vue de leurs modèles, pourquoi ils choisissent de relever leurs estimations à ce moment précis.
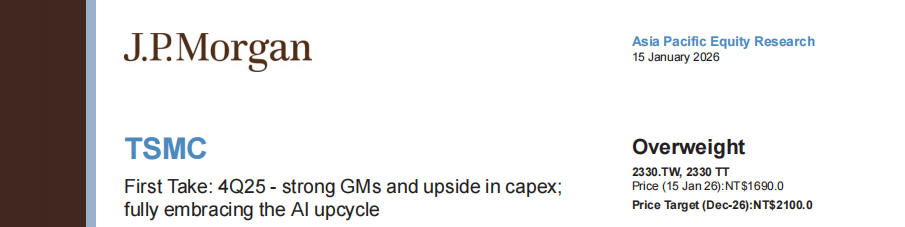
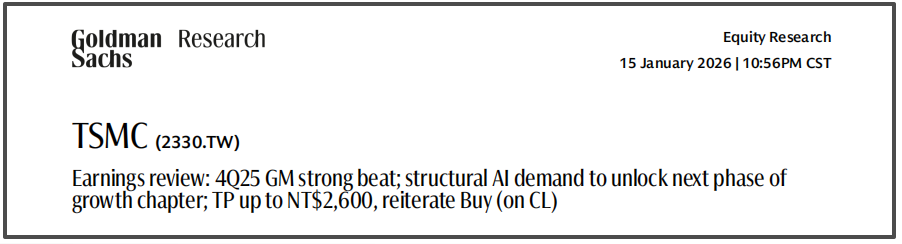
Commençons par la conclusion.
Cette révision à la hausse n’est pas due à la « beauté » des résultats, mais parce queles hypothèses précédentes ne tiennent plus.
Que ce soit J.P. Morgan ou Goldman Sachs, le point commun dans leurs actions cette fois est le suivant :
Ce n’est pas un léger ajustement, mais un changement dans les hypothèses à long terme.
Ce changement se manifeste principalement à trois niveaux.
Première raison : l’IA n’est plus une variable marginale
Ces dernières années, la plupart des institutions considéraient les revenus liés à l’IA chez TSMC comme :
une croissance rapide, mais toujours un sous-ensemble du segment HPC, avec un impact limité sur le modèle à long terme.
Après ces résultats, ce positionnement a été complètement renversé.
Les institutions considèrent désormais les revenus liés aux AI accelerators, directement comme :
la variable clé qui détermine le taux d’utilisation des procédés avancés
la variable clé qui détermine le rythme des dépenses d’investissement
voire la variable déterminant la pente de croissance globale de l’entreprise
Lorsque l’IA passe du statut « optionnel » à celui de « variable principale »,
le modèle de croissance doit naturellement être relevé dans son ensemble.
Ce n’est pas une question d’optimisme, mais de changement structurel.
Deuxième raison : une marge brute de 60 % devient la « norme »
Si le changement côté revenus concerne la pente de croissance,
le changement côté profit concernel’ancre de valorisation elle-même.
Ce qui est vraiment important dans ces résultats, ce n’est pas qu’une marge brute ait dépassé les attentes, mais que trois éléments se produisent en même temps :
Une marge brute stable de plus de 60 % au 4e trimestre 2025
Des perspectives pour le 1er trimestre 2026 revues à la hausse
Des perspectives de marge brute à long terme officiellement relevées
Ce que cela implique :
Les institutions commencent à accepter un nouveau postulat —
Dans les prochaines années, il se pourrait que la marge brute de TSMC ne retombe plus en dessous de 50 %.
Dès lors que le niveau central de la marge brute est confirmé à la hausse :
l’évolution de l’EPS n’est plus linéaire,
maisc’est toute la plage de rentabilité qui se trouve relevée.
Voilà pourquoi, de nombreuses révisions à la hausse ne s’appuient pas seulement sur l’augmentation des multiples de valorisation, mais plutôt sur une revalorisation de l’EPS.
Troisième raison : la « nature » du Capex a changé
Le débat sur les Capex de TSMC existe depuis longtemps.
Mais la clé du changement d’avis des institutions cette fois-ci ne concerne pas le montant des Capex, mais la raison pour laquelle ils sont aussi importants.
Cette fois, la qualification donnée par les institutions concernant les Capex est la suivante :
ce n’est pas un pari anticyclique
ce n’est pas un investissement défensif
mais une anticipation dictée par la certitude de la demande IA à long terme
En d’autres termes :
les Capex ne sont plus considérés comme une variable de risque, mais comme le résultat de la visibilité de la croissance.
Une fois compris de cette manière, leur signification en termes de valorisation change complètement.
Pourquoi relever les estimations « maintenant » et pas plus tôt ou plus tard ?
C’est une question clé que beaucoup négligent.
Les institutions ne découvrent pas aujourd’hui l’importance de l’IA,
et elles n’observent pas seulement aujourd’hui la tension sur les procédés avancés.
Le véritable déclencheur, c’est la validation simultanée de trois éléments :
1️⃣ La demande IA n’est plus un bruit de commande, mais une courbe durable
2️⃣ La marge brute n’a pas été nettement affectée par l’accroissement de la capacité et l’expansion à l’étranger
3️⃣ La direction adopte désormais une attitude plus déterminée concernant les Capex à moyen et long terme
Lorsque ces trois conditions sont réunies,
les hypothèses prudentes doivent être corrigées.
C’est pourquoi la révision à la hausse intervient à ce moment précis, et non avant la publication des résultats.
Mon interprétation
Si l’on ne regarde que le cours de l’action, cette révision à la hausse semble « aller dans le sens du marché » ;
mais du point de vue des modèles institutionnels, c’estune correction nécessaire.
TSMC est en train de passer de :
« Une entreprise manufacturière hautement cyclique »
à :
« Un actif clé doté d’une rentabilité structurelle à l’ère des infrastructures IA ».
Dans ce contexte,
le relèvement des prévisions par les institutions n’est pas agressif, mais retardataire.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après avoir libéré les réserves avec le G7, Trump envisage de nouvelles mesures pour faire baisser le prix du pétrole avant les élections : il aurait l'intention d'assouplir les restrictions sur l’utilisation du « diesel rouge » exonéré d’impôt.
Selon les informations, l'administration Trump devrait annoncer les mesures pertinentes dès ce lundi, et l'utilisation du diesel rouge pourrait être étendue aux véhicules routiers. Vendredi dernier, le G7 a annoncé la libération de 100 millions de barils de réserves pétrolières d'urgence et un important déversement de diesel au cours des vingt derniers jours. Trump a ensuite déclaré que les États-Unis ne maintiendraient plus l'interdiction d'exporter du diesel ; l'Europe dispose d'une grande quantité de diesel et les États-Unis augmenteront également leur approvisionnement.
La vente des obligations américaines fait grimper les rendements à des niveaux jamais vus depuis des décennies ; Citadel : la croissance économique et les investissements dans l'IA intensifient la compétition pour le capital.
Citadel Securities estime que la récente vente massive des obligations d'État américaines et la hausse des rendements à des niveaux jamais vus depuis des décennies ne sont pas principalement motivées par la crainte d'une détérioration supplémentaire de l'inflation sur le marché, mais plutôt par la croissance continue et robuste de l'économie américaine, ainsi que par l'investissement dans l'intelligence artificielle (IA) et l'aggravation du déficit gouvernemental qui intensifient la concurrence pour le capital.
L'incertitude financière et politique en France frappe le secteur financier ! Les indicateurs de risque de crédit des trois principales banques augmentent, le coût des assurances contre le défaut obligataire grimpe sensiblement
Alors que les inquiétudes concernant la situation financière et la stabilité politique de la France se propagent sur les marchés du crédit, les indicateurs de risque de crédit des obligations des grandes banques françaises ont nettement augmenté.
Les obligations souveraines européennes tirent la sonnette d’alarme, mais les marchés boursiers restent solides ! L’écart entre les taux français et allemands connaît sa plus forte hausse hebdomadaire depuis plus de 30 ans ; Deutsche Bank avertit que ce décalage pourrait ne pas durer.
Le marché des obligations souveraines européennes a connu une pression évidente la semaine dernière, tandis que les marchés boursiers européens et le marché du crédit des entreprises sont restés calmes, créant une divergence rare entre différentes classes d'actifs.
Prix des cryptos
Plus


